

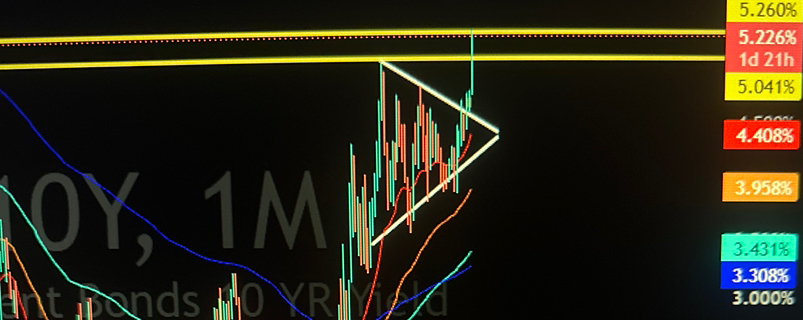

Fakta baru pada 28/9: imbal hasil Treasury 10 tahun mencapai sekitar 5,24%, level tertinggi sejak 2007, sementara imbal hasil 30 tahun mencapai sekitar 5,56%, tertinggi sejak 2004. Brent ditutup pada US$ 105,28, ditekan oleh ketegangan antara AS dan Iran. Probabilitas tersirat untuk kenaikan suku bunga tambahan oleh The Fed pada bulan Oktober bergerak mendekati 70%.
Mengapa hal ini penting: saat ini bukan hanya soal minyak yang mahal atau satu hari negatif di BTC. Pasar sedang menggabungkan:
inflasi energi yang persisten;
kenaikan suku bunga baru yang sudah diperhitungkan;
imbal hasil riil dan nominal yang tinggi pada surat utang pemerintah;
biaya modal yang lebih tinggi untuk saham, kripto, dan strategi bersifat leverage.
Bitcoin bertahan dekat US$ 83 ribu, dengan penurunan harian yang moderat, namun mulai menghadapi persaingan yang tidak biasa dari surat utang negara yang menghasilkan di atas 5%. Ini dapat menurunkan kesediaan untuk mengambil risiko meskipun tanpa kemunduran spesifik pada jaringan Bitcoin.
Inferensi untuk Zion Smart DCA: kondisi ini memperkuat disiplin untuk menjaga kas dan tidak otomatis mengubah penurunan kecil menjadi “peluang pembelian”. Tidak ada bukti yang cukup untuk menghentikan DCA terjadwal, tetapi juga tidak ada landasan makro untuk mempercepat cicilan atau memperbesar pengali hanya karena BTC turun sekitar 1%–2%.
Risiko dan kontra: sebuah negosiasi antara AS dan Iran dapat dengan cepat menurunkan harga minyak dan imbal hasil, membalik sebagian pengetatan finansial. Selain itu, ETF BTC masih mencatat arus masuk mingguan yang kuat, memberikan dukungan struktural. Di sisi lain, jika minyak tetap di atas US$ 100 dan Treasury 10 tahun di atas 5%, risiko koreksi yang lebih luas akan meningkat.
Pantau sekarang: PCE AS, laporan tenaga kerja, ekspektasi untuk pertemuan The Fed bulan Oktober, Treasury 10 tahun, dan perkembangan negosiasi di Timur Tengah.