

Pasar global saat ini didominasi oleh rantai penularan yang jelas—kegagalan perundingan AS-Iran mendorong harga minyak dan ekspektasi inflasi; imbal hasil obligasi pemerintah AS tenor 10 tahun menyentuh level tertinggi 19 tahun di 5,23%; pengetatan suku bunga tinggi dan dolar AS yang menguat menekan saham AS dan emas, sementara pasar kripto menunjukkan diferensiasi struktural dalam pertarungan antara tekanan makro dan akumulasi oleh institusi. Ethereum memperlihatkan ketahanan yang jarang terlihat berkat akumulasi mingguan berkelanjutan oleh lembaga seperti Bitmine (kepemilikan telah menembus 6 juta ETH, setara 4,9% dari pasokan), menjadikan 2.700 dolar sebagai titik pemisah antara kubu bullish dan bearish. Artikel ini mengurai logika di balik lanskap yang kompleks tersebut, serta membahas kemungkinan jalur pemecahan pada Q4.
Pertama, benang merah makro: dari Selat Hormuz hingga imbal hasil obligasi AS 5,23%
Kontradiksi utama dalam penetapan harga pasar saat ini dapat dirangkum dalam satu rantai transmisi satu arah: **konflik geopolitik → lonjakan harga minyak → pantulan ekspektasi inflasi → kenaikan imbal hasil obligasi AS → tekanan pada aset berisiko**.
Senin (28 September), perkembangan perundingan Iran-AS terhambat. Trump menolak proposal perdamaian terkait, sementara Selat Hormuz—jalur vital global yang mengangkut sekitar 20% minyak dunia—kembali diselimuti ketidakpastian. WTI sempat melonjak lebih dari 3% pada perdagangan intraday, menyentuh kisaran 95-96 dolar; Brent juga menembus 107-108 dolar. Lonjakan harga minyak yang sifatnya “impulsif” langsung memicu kekhawatiran pasar bahwa inflasi berpotensi bangkit kembali untuk kedua kalinya.
Lebih penting lagi adalah respons pasar terhadap surat utang (debt market). Imbal hasil obligasi AS tenor 10 tahun sempat menyentuh sekitar 5,23%-5,24% pada perdagangan intraday, sekaligus mencetak rekor tertinggi dalam hampir 19 tahun. Makna angka ini jauh melampaui permukaan—angka tersebut menunjukkan bahwa “daya tarik” suku bunga bebas risiko terhadap aset berisiko telah mencapai level yang ekstrem. Berdasarkan alat CME FedWatch, ekspektasi probabilitas pasar terhadap kenaikan suku bunga The Fed pada bulan Oktober telah naik menjadi 75,3%, sementara probabilitas kenaikan lagi pada bulan Desember adalah 58,6%. Dengan penetapan harga untuk skenario “lebih tinggi dan lebih lama” bahkan “kenaikan suku bunga kembali”, aset berisiko global mengalami penilaian ulang secara sistematis.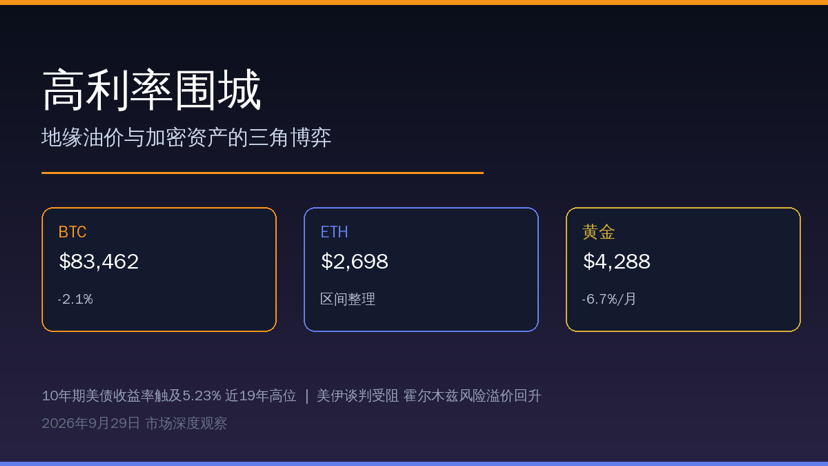
Kedua, lanskap aset berisiko: emas kehilangan pamor, saham AS koreksi, dan ETH tetap “anti-jatuh”
Emas: serangan ganda suku bunga tinggi + dolar yang kuat. Emas spot pada hari Senin sempat menembus di bawah level 4200 dolar pada perdagangan intraday, turun lebih dari 3% menjadi sekitar 4115-4180 dolar per ounce; emas berjangka GCU26 turun ke 4287,90 dolar, dengan penurunan dalam hampir sebulan mencapai 6,71%. Emas sebagai aset tanpa imbal hasil memiliki biaya peluang yang sangat tinggi ketika imbal hasil obligasi AS berada di atas 5,2%; sementara itu, penguatan indeks dolar semakin memperbesar tekanan penurunan. Perak jatuh bahkan lebih dalam, dengan penurunan harian mencapai 4%-5%. Ini mengonfirmasi realitas yang berlawanan dengan intuisi: dalam kombinasi “ekspetasi kenaikan suku bunga memanas + risiko geopolitik”, emas tidak mesti diuntungkan. Ketika suku bunga menjadi variabel dominan, sifat aset safe haven emas bisa tertutupi oleh tekanan dari imbal hasil riil.
Saham AS: pihak yang paling langsung menjadi korban dari kenaikan imbal hasil. S&P 500 turun sekitar 0,8% ke 7683,69 poin, Dow Jones turun sekitar 0,7% ke 51481,51 poin, dan Nasdaq turun sekitar 0,9% ke 26820,38 poin. Otorisasi buyback dalam skala besar dari Nvidia memberikan semacam penopang, tetapi tidak mampu membalikkan sensitivitas saham pertumbuhan terhadap kenaikan tingkat diskonto. Perhatian pasar kini beralih ke data Nonfarm minggu ini—jika data pekerjaan kuat, ekspektasi kenaikan suku bunga akan semakin membeku, sehingga saham AS dalam jangka pendek sulit mendapatkan ruang untuk bernapas.
Ethereum: ketahanan struktural di bawah tekanan makro. Berbeda dengan volatilitas besar pada emas dan saham AS, ETH pada hari Senin berosilasi dengan sempit di kisaran 2670-2690 dolar, dengan penurunan 24 jam hanya sekitar 0,3%-1%. Titik terendah intraday berada di 2635-2640 dolar, sedangkan puncaknya mendekati 2700-2720 dolar. Di balik “anti-jatuh” ini ada dukungan dana yang kuat: Bitmine baru saja mengungkapkan bahwa kepemilikan ETH-nya telah menembus 6 juta unit (senilai sekitar 17,1 miliar dolar), setara 4,9% dari total pasokan ETH. Selain itu, sejak memulai strategi treasury pada 30 Juni 2025, Bitmine terus menambah kepemilikan setiap minggu; pada minggu terakhir, mereka kembali membeli 27.562 unit. Dalam pernyataannya, Tom Lee menekankan bahwa ETH adalah aset makro dengan kinerja terbaik pada kuartal III 2026, mengungguli S&P 500 sekitar 6519 basis poin.
Ketiga, pembongkaran mendalam: mengapa logika “penopang institusional” pada ETH itu penting?
Pergerakan ETH kali ini memiliki perbedaan mendasar dibanding siklus 2021-2022. Saat itu, ETH terutama digerakkan oleh leverage ritel dan narasi DeFi, sehingga volatilitasnya sangat ekstrem. Kini, pembelian utama berasal dari infrastruktur treasury perusahaan publik, ETF, dan staking institusional.
Data kepemilikan Bitmine mengungkapkan dua sinyal kunci:
Pertama, pasokan yang beredar sedang mengalami pengetatan secara struktural. Dari 6 juta ETH, sekitar 5,07 juta unit telah dipertaruhkan melalui platform MAVAN-nya, dengan imbal hasil staking tahunan sekitar 2,62%, yang setara dengan pendapatan tahunan sekitar 421 juta dolar. Artinya sekitar 4,9% pasokan ETH dikunci untuk jangka panjang, dan proporsi ini terus bertambah dengan kecepatan puluhan ribu unit per minggu. Ketika institusi memegang ETH dengan sudut pandang “aset treasury” bukan “modal perdagangan”, pasokan riil yang beredar di pasar mengalami kompresi yang jauh lebih besar.
Kedua, rasio ETH/BTC memasuki saluran kenaikan baru. Bitmine menyebutkan bahwa rasio ETH/BTC telah naik ke level tertinggi sejak 30 Januari 2026, mematahkan garis tren penurunan yang berlangsung sejak puncak pandemi. Logika pendorong kali ini tidak lagi berpusat pada ICO atau NFT, melainkan pada kebutuhan nyata terhadap infrastruktur blockchain dari penyelesaian tokenisasi oleh Wall Street serta Agen AI (Agentic-AI). Penilaian ulang nilai yang digerakkan oleh aplikasi kelas institusional ini memiliki kesinambungan yang lebih kuat dibanding narasi yang digerakkan ritel.
Namun perlu disadari dengan jelas: 2700 dolar adalah batas pemisah yang tegas antara posisi beli dan posisi jual. Di atas 2720-2750 dolar terdapat tekanan dari posisi yang terjebak (bagholders) dari putaran sebelumnya; sementara di bawah 2635 dolar adalah penopang jangka pendek. Jika imbal hasil obligasi AS menembus 5,3% lebih lanjut, ETH juga sulit sepenuhnya kebal terhadap guncangan akibat pengetatan likuiditas makro; sebaliknya, jika institusi Q4 benar-benar—seperti yang diprediksi Tom Lee—“secara signifikan menambah eksposur kripto”, maka dorongan untuk menembus pada ETH akan jauh lebih kuat daripada BTC.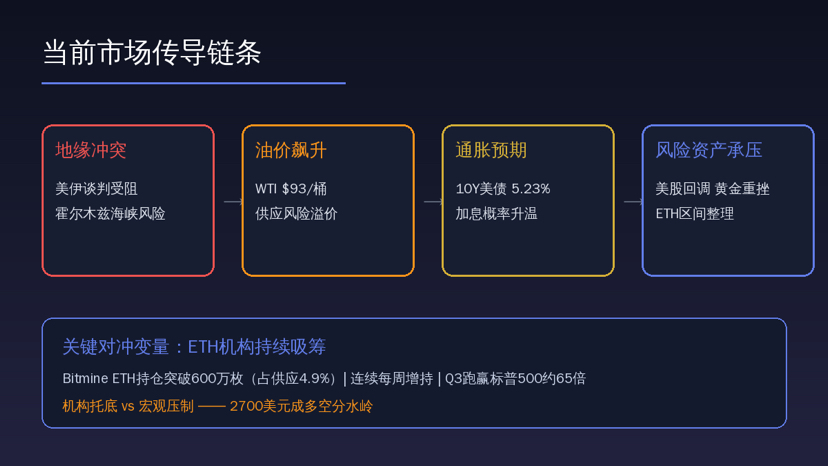
Keempat, prospek ke depan: tiga petunjuk menentukan arah Q4
Petunjuk pertama: bobot “black swan” dari perundingan Iran-AS. Harga minyak adalah variabel terbesar bagi ekspektasi inflasi saat ini. Jika situasi di Selat Hormuz memburuk, kenaikan harga minyak melewati 100 dolar akan memaksa pasar mengunci lintasan kenaikan suku bunga yang lebih agresif; semua aset berisiko (termasuk ETH) akan tertekan. Namun jika perundingan menghasilkan titik balik, penurunan harga minyak akan sekaligus meredakan tekanan inflasi dan ekspektasi kenaikan suku bunga, menciptakan jendela “bullish ganda saham dan obligasi + rebound aset berisiko”.
Petunjuk kedua: data Nonfarm Payroll minggu ini dan jalur The Fed. Saat ini pasar telah memperhitungkan probabilitas kenaikan suku bunga Oktober sebesar 75,3%. Jika data Nonfarm kuat, maka realisasi kenaikan suku bunga akan menjadi sentimen negatif jangka pendek; jika data lemah, ekspektasi kenaikan suku bunga akan mereda tetapi kekhawatiran resesi meningkat—dampak pada aset berisiko dari dua skenario ini jelas berbeda, sehingga perlu dipantau secara dinamis.
Petunjuk ketiga: kesinambungan arus dana institusional. Pembelian rutin mingguan oleh pembeli berbasis treasury seperti Bitmine dan Strategy menjadi “lantai” tak terlihat bagi harga ETH. Namun ada satu hal yang perlu diwaspadai: perilaku beli institusi ini bersifat searah dengan siklus (pro-siklus)—ketika harga naik, mereka cenderung mempercepat pembelian; ketika harga ambruk tajam, pembelian bisa tertunda karena tekanan neraca. Oleh karena itu, jika kisaran konsolidasi 2635-2700 dolar ditembus secara efektif ke bawah, logika penopang institusional akan menghadapi ujian.
Saat ini pasar berada pada fase tarik-menarik antara “tekanan makro” dan “perbaikan struktural”. Koreksi pada emas dan saham AS merupakan hasil pasif dari penilaian ulang suku bunga. Sedangkan ketahanan ETH berasal dari akumulasi riil oleh institusi dan penguncian melalui staking. Bagi investor, jangka pendek perlu memantau keterkaitan antara imbal hasil obligasi AS dan harga minyak; jangka menengah perlu memverifikasi apakah dana institusi Q4 bisa melanjutkan ritme pembelian seperti yang dilakukan Bitmine. Dengan suku bunga bebas risiko sebesar 5,2%, setiap aset berisiko harus membuktikan bahwa ekspektasi imbal hasilnya melampaui ambang tersebut. Narasi tokenisasi ETH sedang berusaha melakukan itu, namun level psikologis 2700 dolar belum berhasil ditembus—kehati-hatian dan kesabaran sama pentingnya.#英国FCA获法院令追缴85.1万英镑 #Chainlink上线CCIP2支持企业验证 #黄金跌至4144美元 #QNT从日内高点回落逾40% #USDT一周新增84.59万持有者 $BTC


