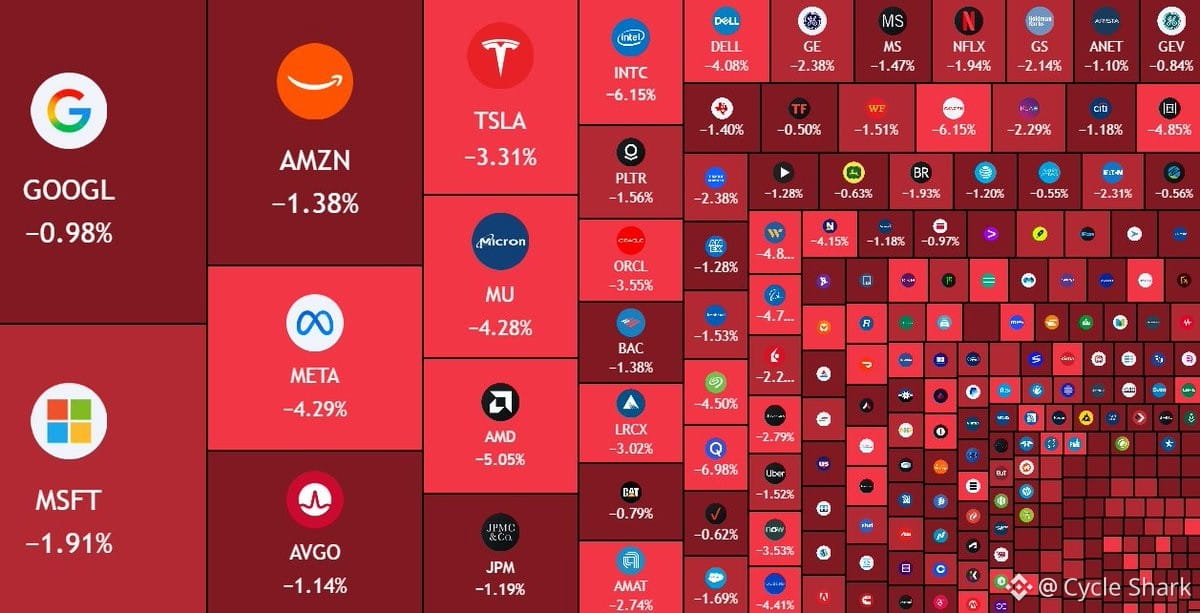
$700 miliar lenyap dari ekuitas AS saat imbal hasil obligasi Treasury tenor 30 tahun baru saja menyentuh level yang tidak terlihat sejak 2001.
Ini adalah pasar obligasi yang berteriak. Ketika imbal hasil berdurasi panjang melonjak seperti ini, bukan lagi sekadar soal ekspektasi inflasi atau kebijakan The Fed — melainkan tentang premi tenor, kekhawatiran keberlanjutan fiskal, dan besarnya utang yang perlu diluncurkan kembali oleh Treasury.
Tiga hal yang perlu diperhatikan:
1. Valuasi saham terpukul saat suku bunga bebas risiko naik setinggi ini. Jika Anda bisa mengunci imbal hasil 4,5%+ pada obligasi 30 tahun, mengapa mengambil risiko saham? Tingkat diskonto untuk arus kas masa depan baru saja direset, dan saham-saham pertumbuhan merasakannya lebih dulu.
2. Ini tidak terjadi secara terisolasi. Kami melihat pergerakan serupa pada utang berdaulat Eropa, dan mata uang pasar berkembang berada di bawah tekanan. Modal mengalir menuju dolar dan tempat yang aman, yang berarti likuiditas mengencang secara global.
3. Siklus umpan baliknya buruk. Imbal hasil yang lebih tinggi berarti biaya pembayaran utang pemerintah AS yang lebih tinggi juga, sehingga mendorong penerbitan surat utang lebih banyak, yang pada akhirnya membuat imbal hasil makin tinggi. Pada titik tertentu, entah The Fed ikut campur atau ada sesuatu yang “retak”.
Penurunan $700 miliar hanyalah permukaannya. Yang lebih penting adalah apakah ini menandai awal dari siklus deleveraging yang lebih luas. Jika imbal hasil tetap tinggi, posisi yang menggunakan leverage di seluruh kredit, private equity, dan properti akan mulai dihargai ulang. Dan kripto pun tidak akan kebal — aset berisiko bergerak bersama ketika kondisi makro mengencang secepat ini.