


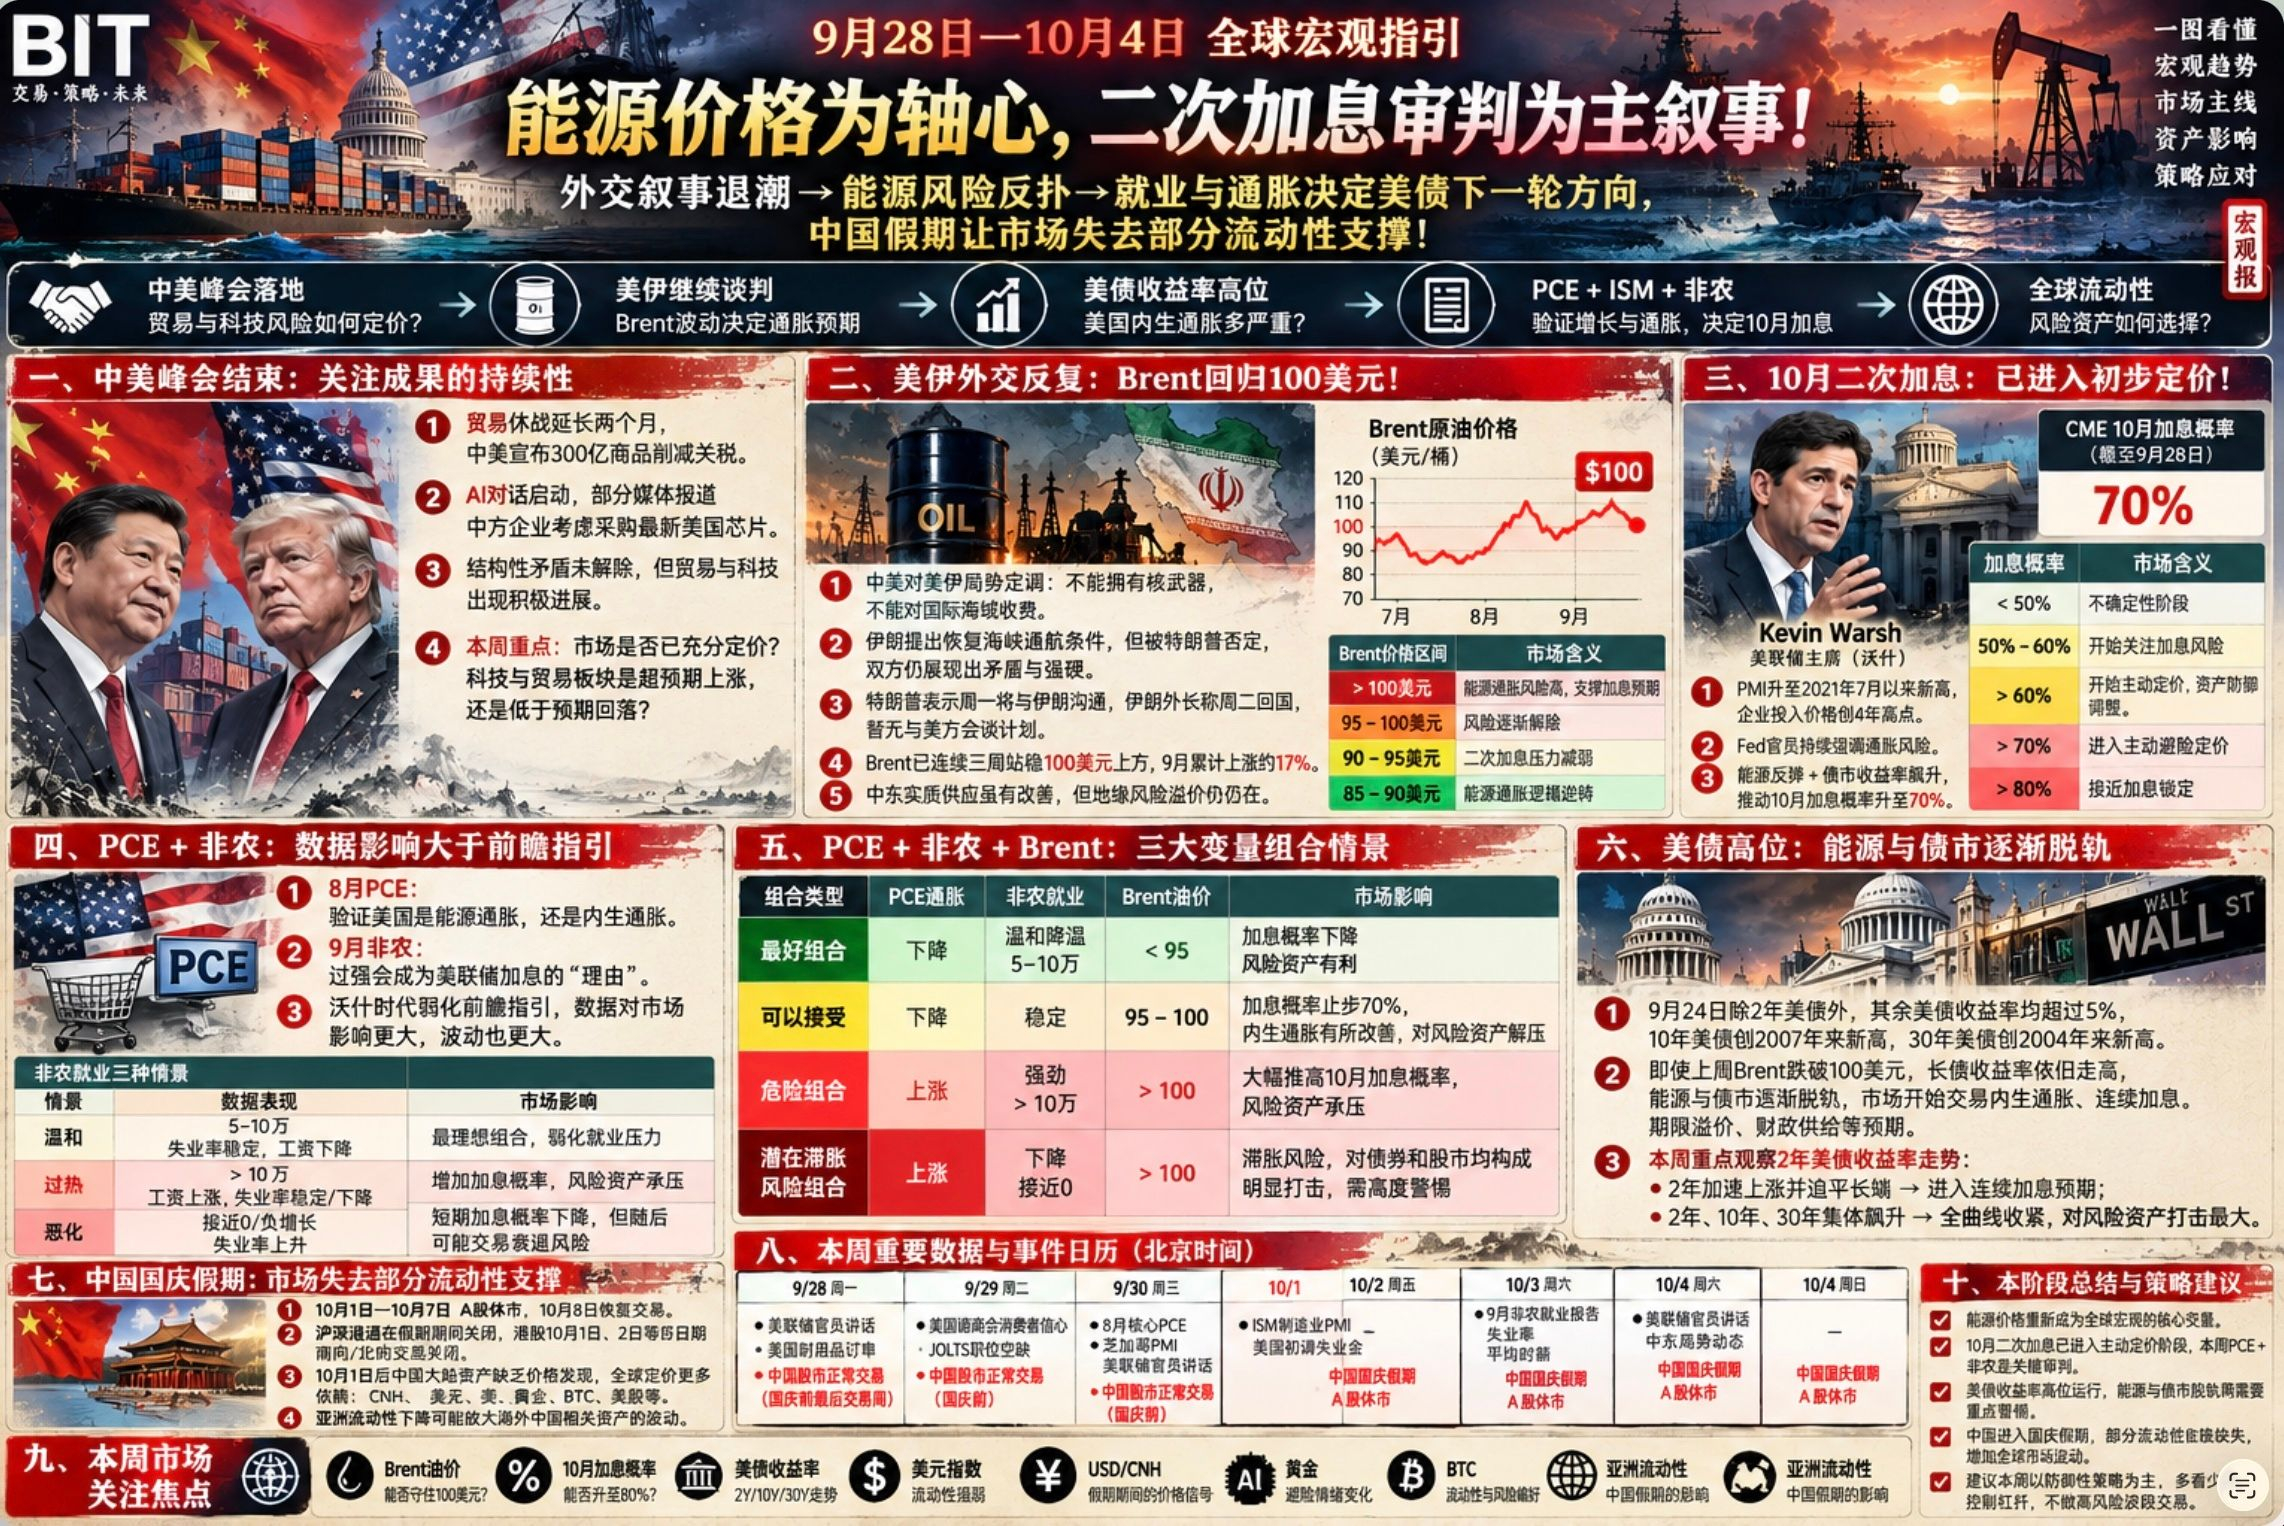
28 September—4 Oktober panduan makro global: harga energi menjadi poros, kisah ‘uji coba kenaikan suku bunga lanjutan’ menjadi narasi utama!
Narasi diplomatik mereda → risiko energi muncul kembali → pekerjaan dan inflasi menentukan arah putaran berikutnya obligasi AS; libur China membuat pasar kehilangan sebagian penopang likuiditas!
Rangkaian logika makro minggu ini: #比特币跌破8.3万美元
KTT Tiongkok-AS terealisasi: apakah pasar akan mulai menetapkan ulang premi risiko untuk perdagangan dan teknologi?
AS dan Iran terus berunding: apakah optimisme tentang kelanjutan perundingan bisa dipertahankan, fluktuasi harga Brent, yang menentukan ekspektasi inflasi energi global
Imbal hasil obligasi AS berada di level tinggi: seberapa parah inflasi endogen di AS?
PCE + ISM + nonfarm: kombinasi data untuk memverifikasi kondisi pertumbuhan dan inflasi AS. Kenaikan suku bunga Oktober akan dinilai ulang—bagaimana arah pasar obligasi dan bagaimana dampaknya pada likuiditas global?
Satu, garis besar pertama: setelah KTT AS-Tiongkok selesai, verifikasi kedua pihak terhadap hasil KTT ini!
Setelah KTT AS-Tiongkok minggu lalu, meski kontradiksi struktural belum terselesaikan, namun ada kemajuan dalam bidang teknologi dan perdagangan
Dalam perdagangan: kesepakatan gencatan perang perdagangan diperpanjang dua bulan, AS-Tiongkok mengumumkan pemotongan tarif untuk 30 miliar dolar barang. Untuk AI: kedua pihak membuka dialog, lalu sebagian media melaporkan perusahaan-perusahaan pihak Tiongkok mempertimbangkan pembelian chip terbaru AS.
Jadi yang perlu diperhatikan minggu ini adalah: seberapa besar penetapan harga yang optimistis terhadap aset yang dibawa oleh pasar sebelum KTT AS-Tiongkok, apakah setelah KTT berakhir ekspektasi pasar terpenuhi, bagaimana preferensi risiko pasar menyesuaikan—apakah terjadi kenaikan melebihi ekspektasi atau koreksi di bawah ekspektasi. Terutama menyangkut dua sektor kunci: teknologi dan perdagangan
Sampai saat ini, laporan media menunjukkan bahwa kemajuan sudah terjadi baik pada AI maupun perdagangan. Selanjutnya, lihat apakah dua jalur ini bisa berjalan dengan lancar
Dua, garis besar kedua: diplomasi AS-Iran yang berulang kali berubah-ubah. Harga Brent kembali ke 100 dolar, menggebrak aset global!
1, pada KTT AS-Tiongkok kali ini, kedua negara menetapkan arah awal untuk situasi AS-Iran: tidak boleh memiliki senjata nuklir, dan tidak boleh mengenakan biaya pada perairan internasional. Ini merupakan kesepakatan awal bersama antara AS dan Tiongkok
2, selama KTT AS-Tiongkok kali ini, saya menilai bahwa ini adalah kunci terbesar pada paruh kedua tahun ini untuk mediasi terkait situasi AS-Iran. Pihak AS-Iran, Tiongkok, dan negara-negara penengah lainnya berkumpul di AS. Jika mediasi ini tidak efektif, maka situasi AS-Iran mungkin semakin sulit.
3, di bawah penentuan arah bersama hasil penetapan AS-Tiongkok, pihak Iran saat ini jelas tidak memiliki senjata nuklir, untuk sementara tidak mengenakan biaya pada Selat, dan juga mengajukan syarat untuk pemulihan pelayaran melalui Selat. Namun syarat tersebut ditolak oleh Trump,
4, tentu saja, setelah Trump membatalkan pernyataan pada akhir pekan, ia kemudian mengatakan akan berkomunikasi dengan Iran pada hari Senin, sedangkan menteri luar negeri Iran yang berada di PBB juga menyatakan bahwa ia akan kembali ke negaranya pada hari Selasa, dan tidak ada rencana untuk mengadakan pertemuan dengan delegasi AS
5, kedua belah pihak di diplomasi terbuka sama-sama menunjukkan kontradiksi dan sikap keras. Saya menganggap ini bukan hal buruk: penolakan komunikasi di permukaan tidak berarti komunikasi secara privat tidak bisa dilakukan. Dan efek mediasi yang dibawa oleh KTT AS-Tiongkok masih ada. Jadi minggu ini adalah ujian penting untuk hasil mediasi tersebut!
6, Brent memantul 2% intraday dan kembali mendekati 100 dolar. Brent sudah tiga minggu berturut-turut bertahan di atas 100 dolar. Kenaikan kumulatif September mencapai 17%. Sebelumnya saya sudah membahas dampak harga Brent terhadap pasar
Di atas 100 dolar, energi memberi kontribusi untuk inflasi
Risiko mulai mereda secara bertahap di kisaran 95-100 dolar
Risiko kenaikan suku bunga kedua di kisaran 90-95 dolar sudah reda
Kisaran 85-90 dolar energi berbalik arah (logika berbalik), logika inflasi kembali ke inflasi yang bersumber dari aktivitas ekonomi (endogen)
Namun saat ini, harga energi kembali ke 100 dolar. Ditambah kekhawatiran inflasi endogen yang muncul karena imbal hasil tinggi di pasar obligasi pekan lalu, jelas hal ini meningkatkan peluang kenaikan suku bunga
Tiga, garis besar ketiga: dampak harga energi membuat kenaikan suku bunga bulan Oktober yang semula tidak pasti kini sudah masuk ke penetapan awal!
Pada 23 September, S&P Global AS naik ke level tertinggi sejak Juli 2021. Bersamaan dengan itu, data menunjukkan harga input perusahaan naik ke level tertinggi 4 tahun. Setelah itu, pejabat The Fed mulai menekankan risiko inflasi sehingga peluang kenaikan suku bunga Oktober naik hingga di atas 60%
Sampai tahap saat artikel ditulis, CME menunjukkan peluang kenaikan suku bunga Oktober setinggi 70%. Dampak probabilitas terhadap ekspektasi pasar:
<50%, pasar berada pada fase ketidakpastian
50%-60%, pasar mulai memperhatikan risiko kenaikan suku bunga
>60%,pasar mulai melakukan penetapan harga secara aktif, sebagian aset mulai melakukan penyesuaian defensif karena kenaikan suku bunga
>70%: penetapan harga beralih dari defensif menjadi antisipasi—penetapan kenaikan suku bunga makin terlihat jelas
>80%, mendekati penguncian penetapan suku bunga; pasar akan melakukan penetapan penuh untuk kenaikan suku bunga Oktober
Sedangkan saat ini, pada hari Senin ketika Brent memantul, imbal hasil di pasar obligasi melonjak dan aset berisiko langsung tertekan. Ini adalah logika khas pergeseran dari penetapan harga defensif menuju penetapan harga untuk mengantisipasi kenaikan suku bunga (risk-off hedge)
Empat, era pergeseran pengaruh dari “Wosh” (Woz?)—dampak data lebih besar daripada pengelolaan ekspektasi oleh Fed. Pekan ini, PCE Agustus + nonfarm payroll September membuat logika penetapan harga pasar menjadi lebih rumit!
a, pentingnya PCE Agustus perlu mendapat perhatian ekstra
Inti dari data PCE ini bukan melihat apakah inflasi masa lalu tinggi atau tidak, melainkan melihat apakah AS saat ini berada pada inflasi akibat energi atau inflasi endogen
Minggu lalu harga energi sempat turun jangka pendek, tetapi imbal hasil obligasi AS jangka pendek-panjang + data PMI memberi peringatan. Inflasi AS sudah berpindah dari tahap lonjakan akibat energi ke tahap rebound inflasi yang bersumber dari aktivitas (endogen). Pada bulan Agustus, Brent berada di sekitar 87-97 dolar, sehingga guncangan energi melemah; karena itu PCE Agustus akan menjadi jendela data penting untuk memantau inflasi endogen AS
Saat ini, Fed menghadapi situasi tekanan:
Brent>100 dolar (tekanan pada diesel)→ biaya perusahaan meningkat (PMI level tertinggi 4 tahun)→ aktivitas komersial AS tetap kuat→ jika PCE inti minggu ini masih tetap lengket→ Fed akan mendapatkan lingkungan inflasi energi + inflasi biaya perusahaan + inflasi permintaan, sehingga meningkatkan kebutuhan untuk menaikkan suku bunga, dan peluang kenaikan suku bunga melonjak,
b, jika nonfarm terlalu kuat, itu akan menjadi faktor kedua yang menyerahkan “pisau” kepada The Fed (alasan untuk menaikkan suku bunga)!
Saat ini, data dari sisi permintaan mengindikasikan bahwa institusi telah menganggap kombinasi data inflasi + pekerjaan minggu ini sebagai yang paling inti secara global, dan rangkaian data ini juga menjadi pendorong utama untuk terus menaikkan peluang kenaikan suku bunga pada bulan Oktober
Ekspektasi pasar saat ini: lapangan kerja nonfarm September 90-100 ribu. Di sini saya membagi nonfarm menjadi tiga level, yang menghasilkan tiga jenis dampak berbeda:
Sedang: nonfarm payroll dalam kisaran 50-100 ribu, tingkat pengangguran stabil, upah turun—ini adalah kombinasi yang paling membuat pasar nyaman; jadi mengurangi dampak dari data pekerjaan itu sendiri
Terlalu panas: nonfarm payroll di atas 100 ribu, upah naik, tingkat pengangguran stabil bahkan turun. Jika “pekerjaan terlalu panas” ditambah dengan kekakuan PCE, pasti meningkatkan peluang kenaikan suku bunga
Memburuk secara tiba-tiba: ingatan kenaikan nonfarm mendekati 0 bahkan pertumbuhan negatif, tingkat pengangguran naik. Peluang kenaikan suku bunga Oktober turun dalam jangka pendek, imbal hasil obligasi AS tenor 2 tahun turun. Namun setelah itu, pasar kemungkinan akan memperdagangkan risiko resesi ekonomi
c, kombinasi PCE minggu ini + tenaga kerja nonfarm + Brent yang beragam membuat saya juga membaginya menjadi tiga tipe kombinasi yang berbeda
Kombinasi terbaik: penurunan PCE + pekerjaan moderat + Brent<95 dolar, menekan peluang kenaikan suku bunga; aset berisiko menjadi lebih mendukung
Bisa diterima: penurunan PCE + pekerjaan stabil + Brent 95-100 dolar. Meski pasar berisiko masih tertekan, peluang kenaikan suku bunga berhenti di 70%. Inflasi endogen membaik, sehingga ini seperti “relief” untuk pasar berisiko
Kombinasi berbahaya: PCE naik + pekerjaan kuat + Brent>100 dolar. Ini akan semakin meningkatkan peluang kenaikan suku bunga Oktober, sehingga aset berisiko mulai menghitung untuk kenaikan suku bunga (pricing) 10, atau melakukan penghindaran risiko
Kombinasi risiko stagflasi potensial: PCE naik + pekerjaan turun + Brent>100 dolar. Risiko stagflasi memberi pukulan yang jelas bagi obligasi dan saham—perlu waspada!
Lima, menurut pengamatan pribadi saya, imbal hasil obligasi pemerintah AS sementara melampaui energi, dan eksposur risiko terus melebar—waspada!
Pada 24 September, selain imbal hasil obligasi AS tenor 2 tahun, seluruh imbal hasil obligasi AS lainnya melebihi 5%. Imbal hasil obligasi AS tenor 10 tahun melampaui rekor tertinggi sejak 2007, imbal hasil tenor 30 tahun melampaui rekor tertinggi sejak 2004. Dengan suku bunga yang tinggi, pasar makin khawatir tentang defisit fiskal dan risiko pada obligasi pemerintah AS!
Terutama minggu lalu ketika Brent menembus di bawah 100 dolar, tetapi pergerakannya berlawanan dengan imbal hasil obligasi jangka panjang. Jelas energi dan pasar obligasi mulai lepas jalur (terlepas/decoupling). Jika minggu lalu hanya kejadian kebetulan, maka minggu ini adalah titik pengamatan penting. Jika terus lepas jalur, berarti tekanan inflasi endogen sudah tidak bisa ditunda lagi
Jika pasar obligasi berikutnya terus terlepas dari energi, itu berarti pasar obligasi sudah mulai memperdagangkan ekspektasi lain, misalnya inflasi endogen, kenaikan suku bunga beruntun, meningkatnya kebutuhan premi tenor, pasokan fiskal, serta penetapan ulang risiko global tanpa imbal hasil (risk-free). Semua ekspektasi perdagangan ini akan memberikan dampak besar pada likuiditas pasar keuangan
Jadi, minggu ini yang perlu dipantau adalah imbal hasil obligasi AS tenor 2 tahun. Jika setelah data makro dirilis, terjadi penekanan pada imbal hasil jangka pendek maupun panjang sehingga imbal hasil tenor 2 tahun melonjak lebih cepat, maka kurva keduanya akan saling menyusul (mengejar). Ini menandakan pasar masuk ke ekspektasi kenaikan suku bunga beruntun, sehingga menekan pasar berisiko—tetapi tidak sampai level risiko besar
Namun, jika terus terjadi lonjakan serentak imbal hasil obligasi AS tenor 2 tahun, 10 tahun, dan 30 tahun—yang merupakan pengetatan seluruh kurva—ini akan sangat fatal untuk menekan aset berisiko, perlu diwaspadai!
Ringkasan fase ini: #黄金跌至4144美元
Bagi teman-teman yang terus memperhatikan garis besar makro, terlihat bahwa minggu ini saya tidak lagi membahas risiko yen. Faktanya, setelah kenaikan suku bunga yen, yen justru melemah. Risiko dari penutupan (liquidasi) trading arbitrase sementara sudah mereda; minggu ini tidak dijadikan poin observasi utama
Perlu juga diperhatikan bahwa setelah hari Rabu minggu ini adalah libur Hari Nasional Tiongkok. Pasar saham tidak dibuka, sehingga aset di daratan kekurangan penetapan harga (pricing) dan penemuan harga (price discovery). Ini juga akan memberi dampak pada likuiditas aset global
Jadi minggu ini kompleksitas data makro + separuh minggu libur menambah berbagai ketidakpastian. Saran saya: perbanyak melihat, kurangi bergerak. Utamakan langkah defensif, jangan melakukan trading jangka pendek berisiko tinggi!