


Sebuah token yang direkayasa untuk melacak satu mata uang bergerak empat kali dari nilai yang ditargetkan dalam sekitar satu jam. Kesenjangan antara desain dan harga inilah sekarang memaksa regulator keuangan teratas Korea Selatan menghadapi pertanyaan yang selama ini dihindari selama bertahun-tahun di pasar kripto.
JPYC, stablecoin yang dirancang untuk melacak yen Jepang, mulai diperdagangkan di Upbit pada 17 September. Pasar dibuka pada 12 won Korea per token dan naik hingga mencapai puncak 37,6 won satu jam kemudian, atau lebih dari empat kali nilai pasar perkiraan yang terkait yen.
BARU SAJA: Korea Selatan mempertimbangkan perubahan aturan market maker setelah JPYC diperdagangkan pada 4x patokan (peg) di Upbit bulan ini. Jika reformasi berlanjut, hal itu dapat membentuk ulang dinamika likuiditas untuk pasar kripto regional. $KRW? $JPY? pic.twitter.com/Dlv0JaeHzb
— Bpay News (@bpaynews) 28 September 2026
Itu bukan cara stablecoin seharusnya berperilaku. Inti dari kelas aset ini adalah harga mengikuti nilai acuan dengan cukup ketat sehingga para trader tidak perlu memikirkannya. Kenapa terjadi lonjakan? Perpindahan ke likuiditas terbatas di Upbit, bukan karena ada perubahan pada dukungan yen yang mendasari JPYC.
Patokan acuan adalah janji tentang nilai penebusan, bukan jaminan bahwa setiap buku pesanan di setiap bursa akan memberi harga token secara benar pada setiap saat. Ketika likuiditas yang tersisa (resting liquidity) di kedua sisi buku tidak cukup, beberapa pesanan beli agresif dapat mendorong harga transaksi jauh dari posisi yang biasanya akan ditarik kembali oleh arbitrase.
Dapatkan $50 dan Ikut Undian Hadiah senilai $300K di EdgeXMasalah Kebijakan dan Lonjakan Harga
Komisi Jasa Keuangan Korea Selatan kini meninjau apakah akan memperkenalkan sistem market-making resmi untuk kripto sebagai respons terhadap kejadian tersebut. Yoo Young-joon, direktur kebijakan keuangan digital di FSC, mengatakan lembaga tersebut akan mengkaji isu itu dalam sebuah konferensi di Seoul.
“Kami juga akan meninjau kebutuhan untuk memperkenalkan sistem seperti aktivitas market-making untuk meningkatkan efisiensi dan stabilitas lanskap aset digital,” kata Yoo. Ia menambahkan bahwa kritik muncul terkait kerugian pengguna yang terkait dengan lonjakan harga setelah pencatatan (post-listing), dan bahwa “tuntutan disiplin di bidang ini semakin meluas.”
Kebuntuan regulasi bersifat struktural. Undang-Undang Perlindungan Pengguna Aset Virtual Korea Selatan saat ini tidak memiliki pengecualian untuk market-making dari ketentuan manipulasi pasar, yang secara efektif menghalangi perusahaan untuk menyediakan likuiditas dua sisi berkelanjutan seperti yang dilakukan automated market makers di tempat lain. Komentar Yoo menunjukkan bahwa FSC mungkin sedang mempertimbangkan untuk meninjau ulang sikap tersebut.
 KOREA SELATAN MELIHAT PERGESERAN
Korea Selatan mempertimbangkan untuk mencabut larangan market-making kripto guna meningkatkan likuiditas dan stabilitas pasar. pic.twitter.com/GfvDAfSPq2
— cryptothedoggy (@cryptothedoggy) 28 September 2026
Ini bukan perdebatan baru. Sebuah makalah peer-reviewed tahun 2024 di Seoul Law Review, ditulis oleh peneliti KB Securities Lee Min Jung, berpendapat bahwa sebelumnya regulator telah melarang market-making kripto karena kekhawatiran manipulasi, tetapi menyarankan pengecualian (carve-out) bisa dipertimbangkan setelah pasar matang.
Secara terpisah, sebuah makalah oleh Yoonyoung Choi di Korbit Research Center menyatakan bahwa ketiadaan sistem market maker resmi telah menimbulkan masalah likuiditas serius di pasar kripto domestik Korea, dengan menyebut premi kimchi yang terus-menerus sebagai bukti inefisiensi struktural.
Perdagangkan Kripto di Bybit dan Dapatkan Kesempatan Menang Undian Airdrop USDT senilai $1.000Apa yang Akan Diatasi oleh Rezim Market-Making Kripto di Korea Selatan?
Perlu dipastikan dengan tepat apa yang benar-benar sedang dipertimbangkan. FSC sedang mempertimbangkan pengenalan market-making, bukan mengumumkan pengecualian yang disetujui, jadwal waktu, atau program percontohan.
Kerangka market-making yang teregulasi secara masuk akal dapat memperketat spread dan mengurangi jenis kekosongan di buku pesanan yang memungkinkan JPYC mencetak nilai hingga empat kali ekspektasinya. Namun yang tidak bisa dilakukannya adalah menjamin bahwa setiap stablecoin selalu diperdagangkan pada harga acuan, dan penyediaan likuiditas meningkatkan efisiensi harga.
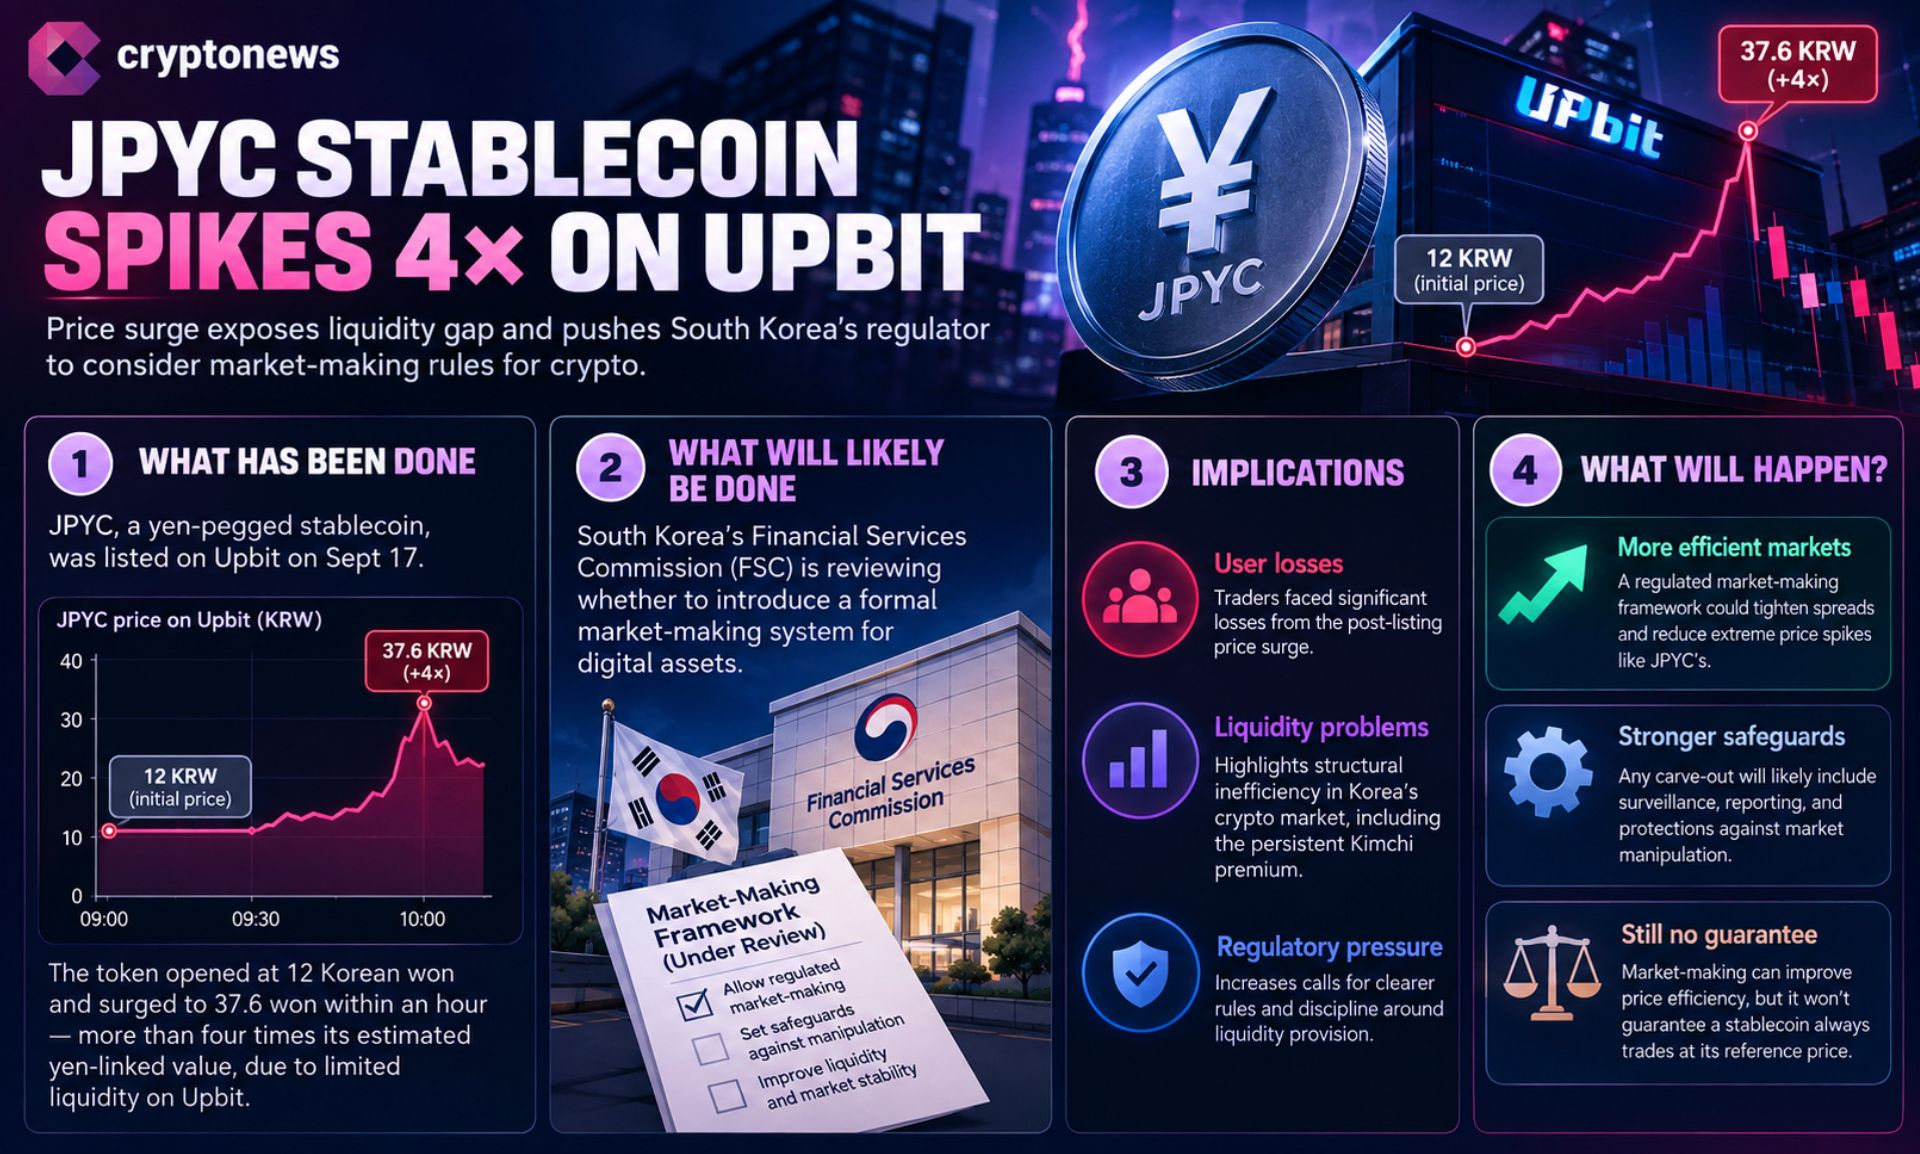
Hukum yang berlaku masih mewajibkan bursa untuk melakukan pengawasan terhadap transaksi yang mencurigakan dan melaporkannya ke Financial Supervisory Service, dengan FSC diberi wewenang untuk menyelidiki dan memberikan sanksi atas aktivitas perdagangan yang tidak adil. Setiap pengecualian di masa depan untuk penyediaan likuiditas yang sah perlu ditempatkan berdampingan dengan kontrol manipulasi tersebut, bukan menggantikannya.
Untuk saat ini, sinyal yang layak diawasi bukanlah apakah Korea nantinya mengizinkan market maker, karena fondasi akademis dan regulasi untuk itu sudah ada selama bertahun-tahun. Yang jadi pertanyaannya adalah apakah FSC merancang jaminan (safeguards) yang cukup presisi untuk memisahkan penyediaan likuiditas yang sah dari manipulasi yang ingin ditangkap oleh hukum yang ada saat ini; karena kerangka yang gagal pada uji tersebut hanya memindahkan risikonya, bukan menghilangkannya.
Temukan: Penjualan Pra Token Terbaik
Artikel berjudul “South Korea Weighs Crypto Market Makers After JPYC Price Surge” pertama kali terbit di Cryptonews.