

Micron Technology (Nasdaq: MU) $MUB melaporkan hasil kuartal keempat fiskal setelah penutupan pasar pada 30 September, mengakhiri tahun fiskal ketika sahamnya melonjak. Pertanyaan bagi investor bukan lagi apakah produsen memori ini dapat melampaui estimasi. Pertanyaannya adalah apakah hasil, terutama proyeksi kinerjanya, dapat membenarkan valuasi yang telah jauh melampaui sektor ini.
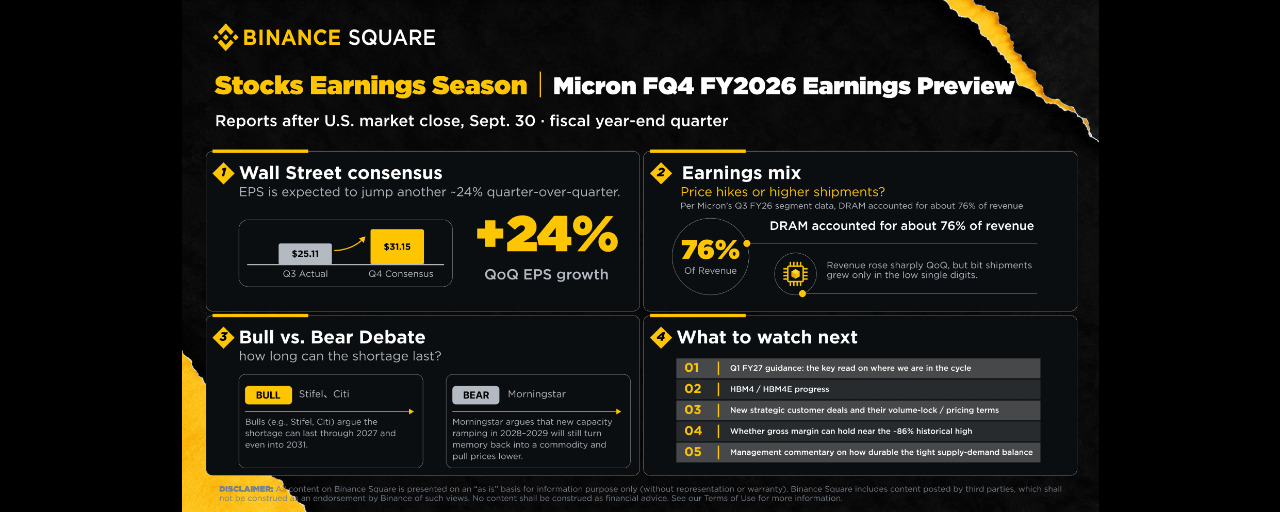
Untuk kuartal Agustus, Micron memproyeksikan pendapatan sebesar 1 miliar; laba non-GAAP sebesar 1; laba terdilusi GAAP sebesar 1; dan margin kotor sekitar 86%. Wall Street memperkirakan hasil berada di titik tengah kisaran tersebut atau sedikit di atasnya. Menurut TipRanks, konsensus analis sisi jual memperkirakan pendapatan sekitar 50,6 miliar dan laba disesuaikan mendekati 31,16. Seperempat tahun lalu, pada Q3 fiskal, Micron membukukan laba $25.11 per saham, sementara pendapatan melonjak sekitar 346% dibandingkan tahun sebelumnya. Jika mencapai konsensus, laba akan kembali melonjak sekitar 24% secara berurutan—kenaikan yang tajam bagi perusahaan pembuat chip mana pun.
Laba berasal dari harga, bukan volume
Sebagian besar analis mengaitkan perubahan besar laba kuartal ini dengan pasokan yang ketat dan kenaikan harga pada memori bandwidth tinggi serta DRAM terkait AI, bukan dengan lonjakan jumlah unit yang dikirim.
Komposisi pada Q3 tahun fiskal memperjelas hal ini. DRAM menyumbang sekitar 76% pendapatan, dan meski pendapatan itu melonjak tajam dibandingkan kuartal sebelumnya, pengiriman bit hanya naik dalam kisaran satu digit rendah. Kenaikan berasal dari harga jual rata-rata yang lebih tinggi; tambahan volume hanya berkontribusi sedikit.
Yang membedakan siklus ini dari siklus sebelumnya adalah peran perjanjian pasokan jangka panjang. Dalam panggilan konferensi laporan laba, manajemen mengatakan permintaan dari beberapa pelanggan utama kini sekitar 50% lebih tinggi daripada volume yang dapat dijanjikan Micron untuk dipasok. Hingga kuartal lalu, perusahaan telah menandatangani 16 perjanjian pelanggan strategis yang mencakup sekitar 20% bit DRAM dan sekitar 30% bit NAND-nya, terkait dengan sekitar 22 miliar dalam bentuk setoran tunai dan komitmen dari pelanggan.
Analis cenderung bullish, tetapi target harga sangat beragam
Data TipRanks per 24 September menunjukkan 29 analis memberi peringkat pada saham ini selama tiga bulan sebelumnya, dengan konsensus Strong Buy—28 rekomendasi beli, satu tahan, dan tanpa rekomendasi jual. Target harga rata-rata sekitar 2,200 dan target terendah $1,100. Rentang ini mencerminkan perbedaan pendapat yang nyata mengenai posisi siklus saat ini.
Stifel memberikan peringkat beli untuk Micron dengan target $1,500 dan memperkirakan hasil Q4 maupun panduannya akan melampaui konsensus. Namun, perusahaan itu melihat potensi kenaikan yang lebih moderat dibandingkan kuartal-kuartal terakhir, mengingat perjanjian pasokan dengan harga berjenjang dan keterbatasan pengiriman bit dalam waktu dekat. Perusahaan itu juga memperkirakan harga HBM4 per bit akan naik kira-kira dua kali lipat, dengan negosiasi untuk 2027 hampir selesai.
Analis TD Cowen Krish Sankar memberikan peringkat beli dan target $1,600, serta membingkai argumennya sebagai penilaian ulang valuasi, bukan cerita tentang laba: Micron telah melewati sekitar 80% dari periode 18 bulan ekspansi margin, tetapi meningkatnya keyakinan terhadap keberlanjutan siklus masih dapat mendorong kelipatan valuasi lebih tinggi.
Citi juga bullish, dengan alasan bahwa permintaan AI dapat membuat pasokan di pasar memori tetap kurang hingga 2031.
Analis Melius Research Ben Reitzes memiliki target tertinggi di Wall Street, yaitu $2,200, dengan alasan kapasitas HBM telah terjual habis selama bertahun-tahun dan kontrak jangka panjang yang terkunci memberikan visibilitas pendapatan.
Kelompok yang berhati-hati khawatir terhadap normalisasi dan valuasi
Argumen tandingan dari sejumlah institusi dan investor yang disebutkan namanya tidak terlalu berfokus pada runtuhnya permintaan AI, melainkan pada normalisasi margin yang tinggi dan saham yang sudah memperhitungkan banyak hal.
Analis Goldman Sachs James Schneider adalah yang paling berhati-hati di antara tiga bank besar, dengan peringkat netral dan angka 62 untuk laba. Meski begitu, proyeksi Goldman sendiri untuk kuartal ini beberapa persen di atas konsensus—32.54—dan memperkirakan pertumbuhan pendapatan berurutan dalam kisaran belasan persen pada Q1 tahun fiskal, sembari menandai penambahan kapasitas jangka panjang oleh produsen China sebagai risiko utama. Dengan kata lain, sikap netral Goldman didasarkan pada valuasi, bukan keraguan terhadap fundamental.
Analis Morningstar William Kerwin memberi saham ini peringkat dua bintang, menyebut bisnisnya tidak memiliki keunggulan kompetitif yang berkelanjutan, dan menetapkan tingkat ketidakpastian "Sangat Tinggi". Setelah kuartal Juni, ia menaikkan nilai wajarnya menjadi 455, tetapi tetap menilai saham ini mahal. Sikap bearish-nya bermuara pada sifat siklis: Kerwin memandang memori sebagai bisnis yang pada dasarnya siklis dan memperkirakan gelombang kapasitas baru pada 2028 dan 2029 akan menciptakan kelebihan pasokan serta menekan harga. Menurutnya, perjanjian jangka panjang memang meredam dampaknya, tetapi tidak mencegah penurunan, karena pendapatan yang benar-benar terjamin oleh kontrak pelanggan hanya mencakup sebagian kecil dari total pendapatan.
Michael Burry, investor "Big Short" dan pendiri Scion Asset Management, menambah taruhan bearish terhadap Micron. Menurut Yahoo Finance, ia mengambil posisi short pada saham tersebut sekaligus ETF iShares Semiconductor. Argumen fundamentalnya bertumpu pada sinyal industri: ia mengutip ketua Acer yang menggambarkan pasar DDR4 dengan lebih banyak penjual daripada pembeli, dan ia memantau CXMT di China, yang kemajuannya dalam tingkat hasil DDR5 dan produksi volume dapat menambah pasokan serta membatasi kenaikan harga memori yang bertahan lama.
Perbedaan pandangan bullish dan bearish mengenai pasokan pada akhirnya bergantung pada waktu. Pihak bullish—termasuk Stifel dan Citi—memperkirakan kelangkaan akan berlangsung hingga 2027 bahkan 2031. Morningstar berpendapat sebaliknya, bahwa kapasitas yang mulai beroperasi pada 2028 dan 2029 akan mengembalikan memori ke sifat komoditasnya dan kembali menekan harga.
Variabel lain yang patut dicermati
Tarif. Investing.com melaporkan bahwa pemerintahan Trump sedang mempertimbangkan tarif semikonduktor yang lebih luas, yang akan mencakup server dan laptop. Industri khawatir langkah ini dapat memperlambat laju belanja infrastruktur AI.
Litigasi paten. Netlist telah mengajukan pengaduan terhadap memori DDR5 Micron ke Komisi Perdagangan Internasional AS, dan Micron baru-baru ini kalah dalam banding kasus paten melawan perusahaan tersebut. Perintah pengecualian tampaknya tidak mungkin dikeluarkan dalam waktu dekat, tetapi akan menjadi risiko material.
Pengembalian modal. Menurut CNBC, pendanaan langsung Micron sekitar $6.165 miliar dari CHIPS Act, yang diberikan pada Desember 2024, disertai pembatasan yang melarang penerima melakukan pembelian kembali saham dan pembagian dividen berskala besar. Pembatasan khusus untuk perusahaan tersebut berakhir setelah 9 Desember tahun ini. Chief Financial Officer Mark Murphy mengatakan perusahaan berniat meningkatkan pengembalian modal setelah tanggal tersebut, dengan rencana jangka panjang untuk mengembalikan 100% arus kas berlebih kepada pemegang saham. Dengan para pesaing seperti SK Hynix yang telah mengumumkan pembelian kembali saham senilai miliaran dolar, investor akan menyimak apakah ada komitmen dalam panggilan konferensi tersebut.
R&D. Micron berencana menginvestasikan $10 miliar selama dekade mendatang di pusat riset di Boise, Idaho, yang bernama Micron Research Labs.
Hal terpenting pada 30 September
Pandangan konsensusnya adalah bahwa panduan untuk kuartal berikutnya akan lebih penting daripada angka kuartal saat ini.
Panduan Q1 tahun fiskal menjadi petunjuk utama untuk mengetahui posisi siklus saat ini. TipRanks menempatkan konsensus sisi jual untuk kuartal November di sekitar 46.9 miliar hingga 31.49 dalam laba (35.11); model Goldman sendiri untuk kuartal ini mencapai sekitar $57.7 miliar, di atas angka pasar yang dikutipnya.
Kemajuan HBM4 dan HBM4E, serta apakah Micron dapat mempertahankan atau meningkatkan pangsa pasarnya yang sekitar 20% di pasar HBM.
Perjanjian strategis baru dengan pelanggan, serta ketentuan volume dan harganya—khususnya kemajuan dalam mengunci separuh pendapatan.
Apakah margin kotor bertahan di dekat level tertingginya, yaitu 86%, dan apakah laju kenaikan harga mulai melandai.
Pernyataan manajemen mengenai keberlanjutan pasokan dan permintaan. Pelunakan apa pun terkait harga atau permintaan HBM dapat memicu reaksi jual setelah berita keluar, sekalipun hasilnya melampaui ekspektasi.