#中国工业利润增速连续四月放缓 Laba industri menyerukan "perlambatan"? 1—Agustus ternyata masih naik 15,7%
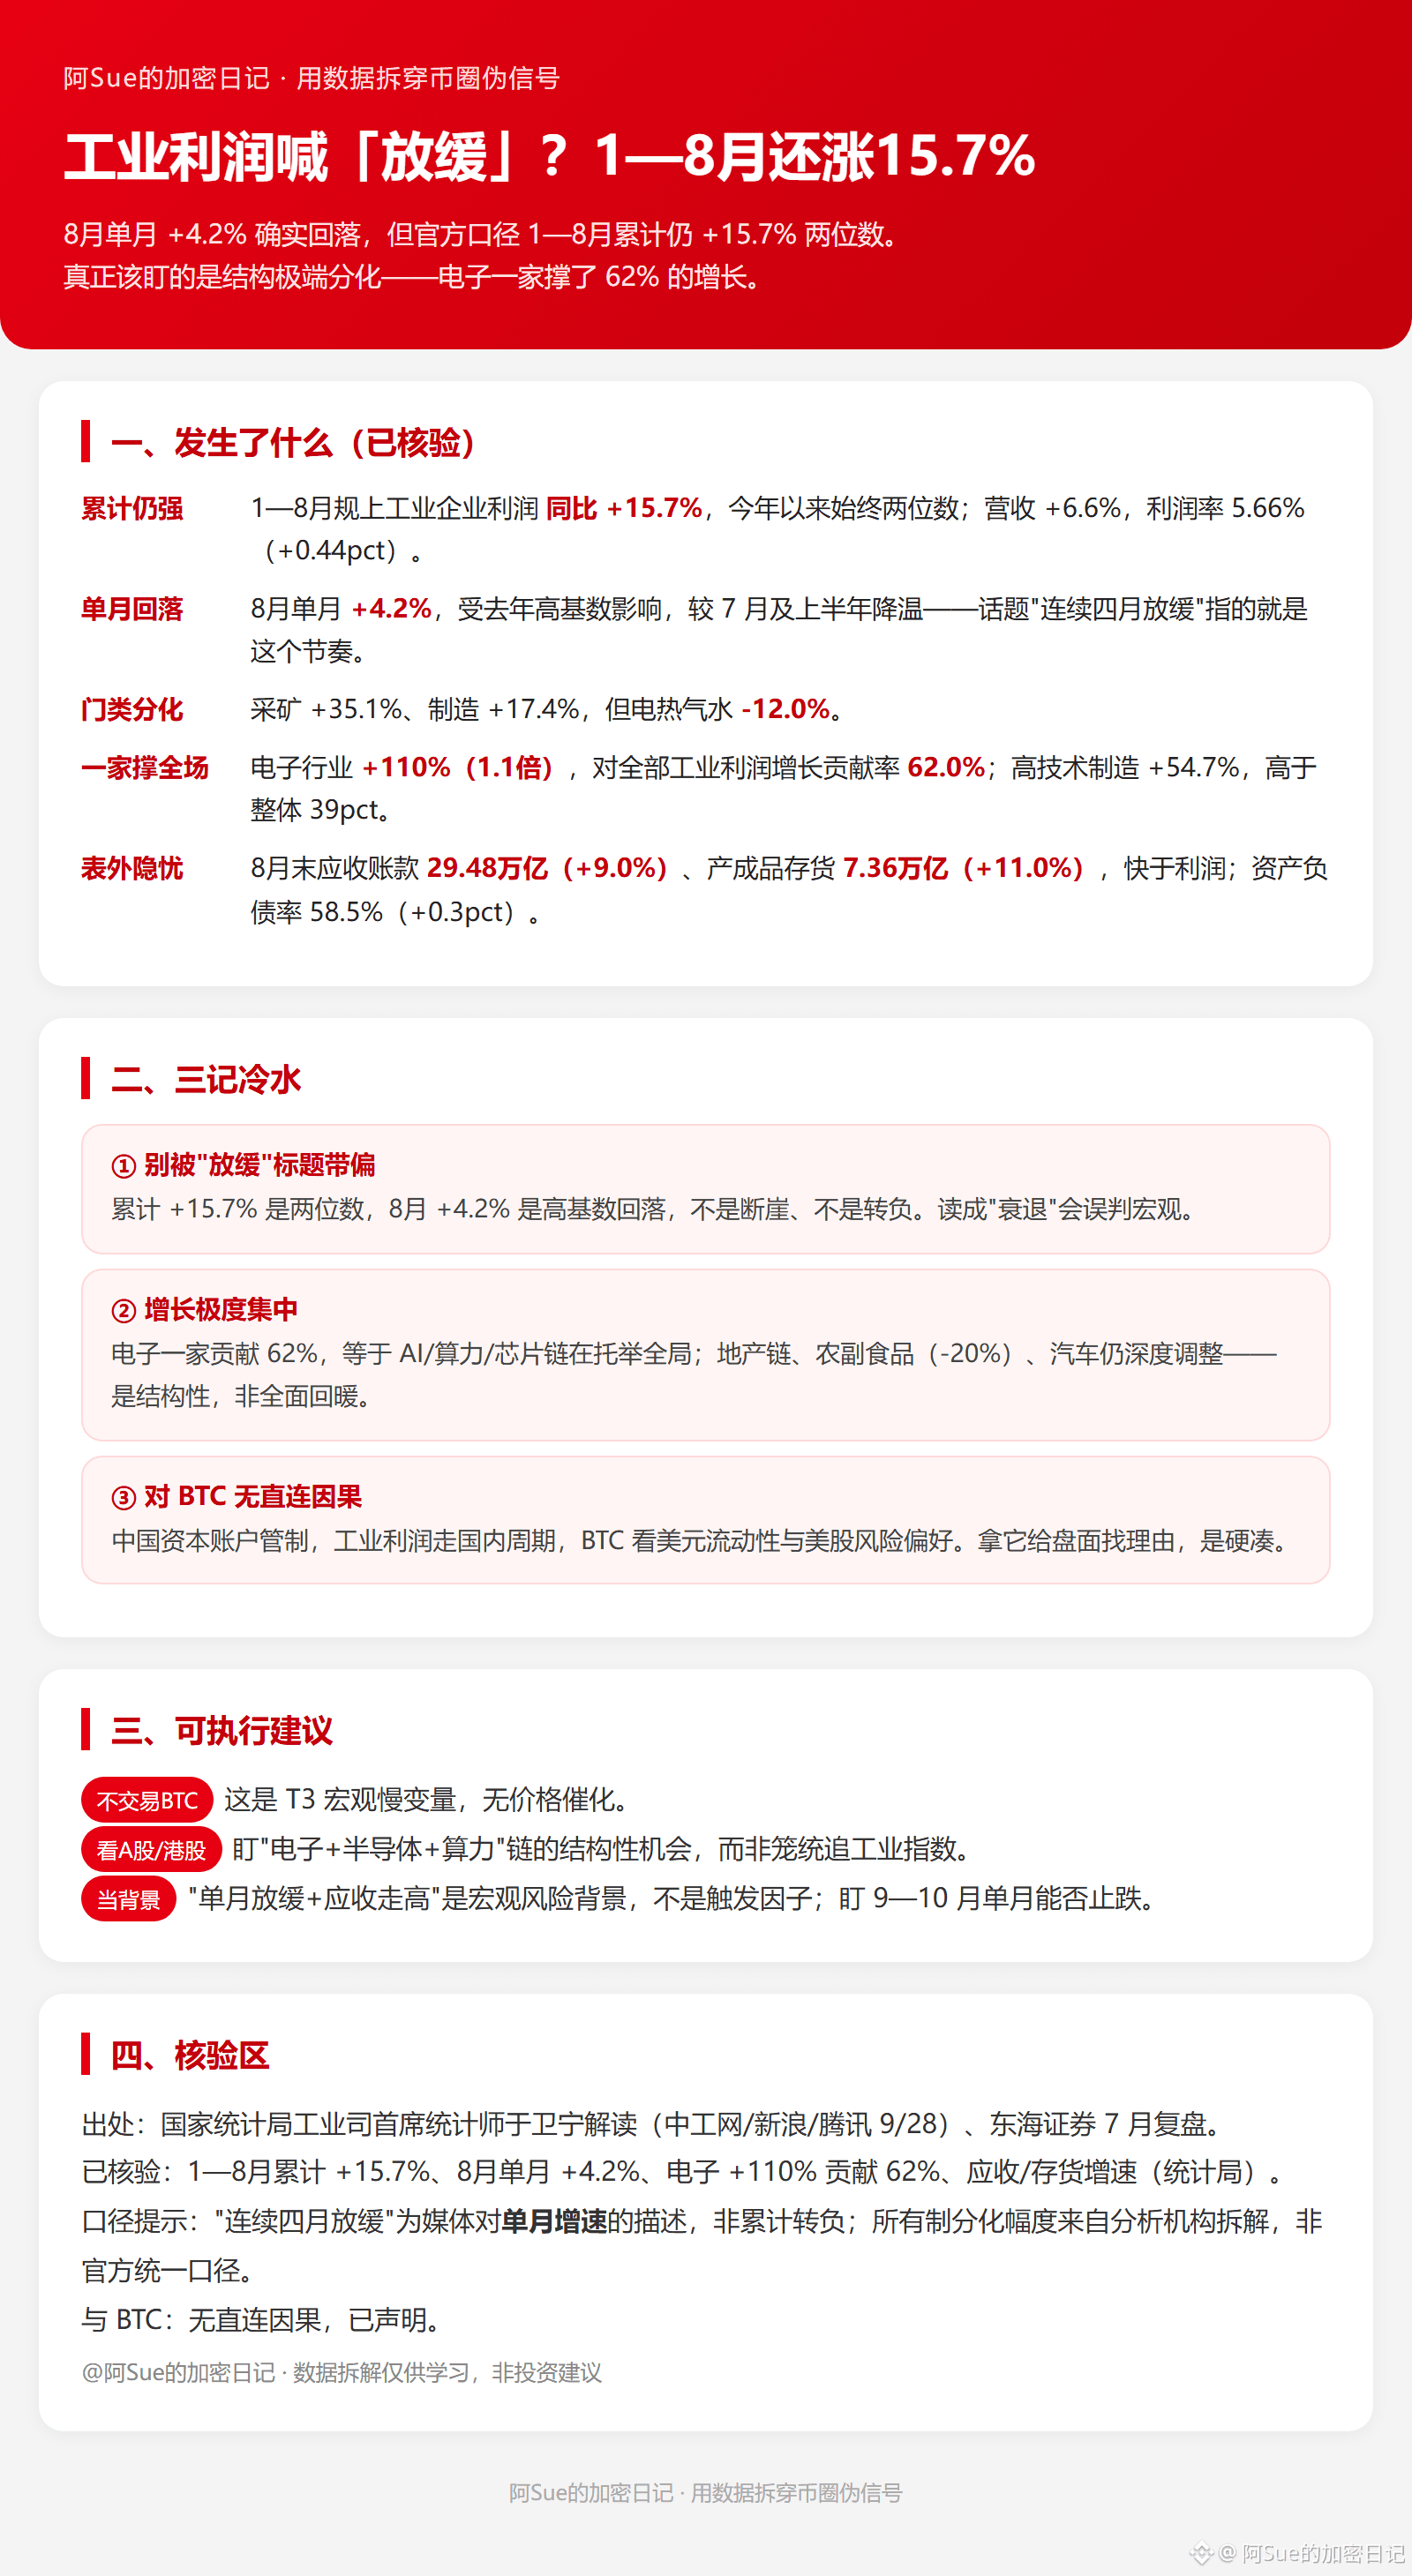
Badan Pusat Statistik merilis pada 28/9, laba perusahaan industri untuk Januari–Agustus 2026: laba perusahaan industri di atas skala naik secara tahunan sebesar +15,7%, tetap bertumbuh dengan dua digit; pendapatan +6,6%, margin laba 5,66% (+0,44 poin persentase). Namun pada Agustus saja hanya +4,2%, turun dibanding periode sebelumnya—"perlambatan empat bulan berturut-turut" yang dimaksud adalah ritme per bulan, bukan akumulasi yang berubah menjadi negatif.
Kartu data (sudah diverifikasi):
· Tetap kuat secara akumulasi: Januari–Agustus +15,7%, sejak awal tahun selalu dua digit.
· Perlambatan per bulan: Agustus +4,2%, dipengaruhi basis tinggi tahun lalu; membuat kondisi melandai dibanding Juli dan paruh pertama.
· Diferensiasi antar kategori: Pertambangan +35,1%, manufaktur +17,4%, listrik-panas-uap-gas-air -12,0%.
· Satu perusahaan menopang: Elektronik +110% (1,1 kali), menyumbang 62% bagi pertumbuhan laba seluruh industri; manufaktur berteknologi tinggi +54,7%, lebih tinggi dari total 39 poin persentase.
· Kekhawatiran di luar neraca: pada akhir Agustus piutang usaha 29,48 triliun (+9,0%), persediaan barang jadi 7,36 triliun (+11,0%), tumbuh lebih cepat dari laju pertumbuhan laba; rasio aset-liabilitas 58,5% (+0,3 poin persentase).
Tiga sirene air dingin:
1) Jangan salah arah oleh "perlambatan": akumulasi +15,7% adalah dua digit, Agustus +4,2% adalah perlambatan karena basis tinggi—membacanya sebagai "kemerosotan" akan menyebabkan salah tafsir.
2) Pertumbuhan sangat terkonsentrasi: elektronik sendiri menyumbang 62%, sama seperti AI/komputasi/ban mesin semikonduktor yang menopang keseluruhan; rantai properti, agro dan makanan olahan (-20%), serta otomotif masih dalam penyesuaian mendalam—ini adalah pemulihan yang bersifat struktural, bukan pemulihan menyeluruh.
3) Tidak ada kausalitas langsung dengan BTC: kontrol modal Tiongkok membuat kapital bergerak mengikuti siklus domestik; BTC lebih terkait dengan likuiditas dalam dolar dan preferensi risiko di saham AS—memaksakan hubungan itu hanya mencari alasan.
Yang bisa dilakukan: jangan melakukan transaksi BTC karena ini (variabel lambat T3 tidak punya katalis); lihat saham A/HK dengan fokus pada elektronik+semikonduktor+rantai komputasi, bukan indeks industri secara umum; anggap "perlambatan per bulan + piutang naik" sebagai latar makro non-pemicu, dan pantau apakah penurunan bisa berhenti pada bulan 9–10.