#本周strategy与strive增持2305枚btc
Berita ini sebenarnya agak aneh..
💰 了解最新交易计划
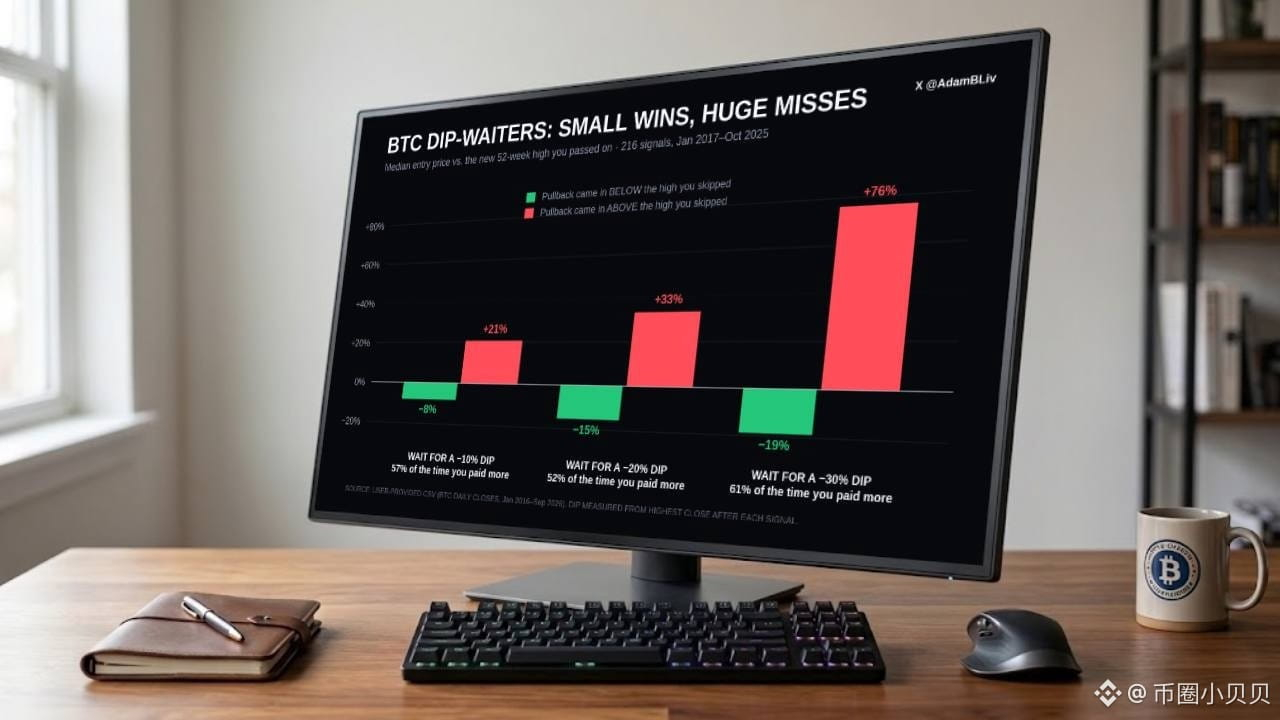
Ada seseorang di X yang membuat backtest, kesimpulannya: beli Bitcoin setelah turun 30%, dalam 61% kasus, uang yang akhirnya kamu bayarkan lebih tinggi daripada harga puncak awal yang dulu kamu anggap terlalu mahal..
Kebanyakan orang melihatnya sebagai: “lagi-lagi ada orang yang bullish dan sedang memberi alasan”.. Dan penulis riset ini sendiri adalah orang yang mengurus investasi di sebuah perusahaan publik yang menjadikan Bitcoin sebagai aset cadangan.. Jadi kamu akan meragukan posisinya—keraguan itu sepenuhnya wajar..
Tapi yang benar-benar menarik untuk diperhatikan mungkin bukan dia berdiri di pihak mana, melainkan seberapa tidak intuitif perhitungan yang dia lakukan itu..
Dia mengambil setiap momen ketika Bitcoin mencetak rekor tertinggi 52 minggu untuk pertama kalinya dari Januari 2017 sampai Oktober 2025, total 216 kali, lalu mensimulasikan “beli setelah menunggu koreksi”.. Menunggu 30%, median harus menunggu 134 hari, yang terlama menunggu 881 hari.. Memang akhirnya sampai, tetapi pada 61% kasus, harga ketika akhirnya kamu membeli justru lebih tinggi daripada puncak awal tersebut..
Karena Bitcoin bisa terus naik jauh lagi dari puncak itu, lalu pada akhirnya turun 30% dari tempat yang lebih tinggi.. Penurunannya bersifat relatif, sementara uang yang ada di tanganmu adalah nilai absolut..
Yang lebih menarik: menunggu lebih sebentar pun sama.. Menunggu 10%, median cuma 14 hari, tapi probabilitas membeli dengan harga lebih mahal tetap 57%.. Menunggu 20%, median 44 hari, dan 52% juga lebih mahal..
Di sinilah semuanya mulai berbeda..
Jika riset ini ditempatkan pada kondisi pasar dua minggu terakhir, hasilnya jadi agak menggugah pikiran..
Minggu lalu, arus masuk bersih spot ETF mencapai 2,386 miliar dolar, tertinggi dalam hampir satu tahun.. Dalam minggu ini, beberapa perusahaan publik yang menjadikan Bitcoin sebagai cadangan menambah kepemilikannya secara total lebih dari 2.300 keping lagi.. Seorang eksekutif dari salah satu perusahaan cadangan di Eropa mengatakannya dengan sangat gamblang: target mereka adalah membeli sebanyak mungkin dan secepat mungkin..
Dengan kata lain, kelompok uang yang sekarang paling tidak menunggu koreksi—justru kelompok yang paling banyak..
Logika arus dananya yang sebenarnya ada di sini.. Ketika pembelian dilakukan lewat jalur permohonan/penebusan ETF, neraca perusahaan publik, serta instrumen seperti obligasi konversi, maka aksi “timing” itu sudah diambil dari tangan individu.. Institusi tidak akan menunggu kosong demi “lubang” 30% itu, karena rencana pembelian mereka disusun per kuartal dan ritme pendanaan, bukan mengikuti chart K-line..
Begitu hal ini menjadi arus utama, koreksi itu sendiri akan jadi lebih sulit muncul.. Karena uang yang dulu paling sabar sekarang berubah menjadi uang yang paling mekanis..
Tapi masalahnya datang..
Logika ini juga berlaku sebaliknya.. Arus masuk ETF bersifat mekanis, arus keluar juga mekanis.. Sampai suatu hari pembelian pasif berubah menjadi negatif, ia juga tidak akan menunggu emosi siapa pun menjadi lebih baik dulu..
Jadi yang benar-benar layak dipantau adalah bagian lain dari riset ini yang tidak menjawab: setelah pembelian diprogram, apakah batas atas dan batas bawah harga akan menjadi lebih ekstrem dibanding masa lalu..
Kuncinya ada di sini: backtest ini mungkin bukan membuktikan “tidak perlu menunggu koreksi”, melainkan bahwa setiap kali dia menunggu dalam pengukurannya, itu terjadi di peta siklus bull market sebelumnya..