#Hyperliquid #资金费率 Menurunkan batas atas funding rate dari 4% per jam menjadi 0,5% terdengar seperti biaya semua posisi perpetual akan turun lebih dari delapan puluh persen. Namun, yang biasanya benar-benar menyentuh batas itu bukanlah kondisi pasar biasa. Pertanyaan yang layak diajukan: saat muncul premi ekstrem, bagaimana batas biaya kedua pihak dalam transaksi berubah?
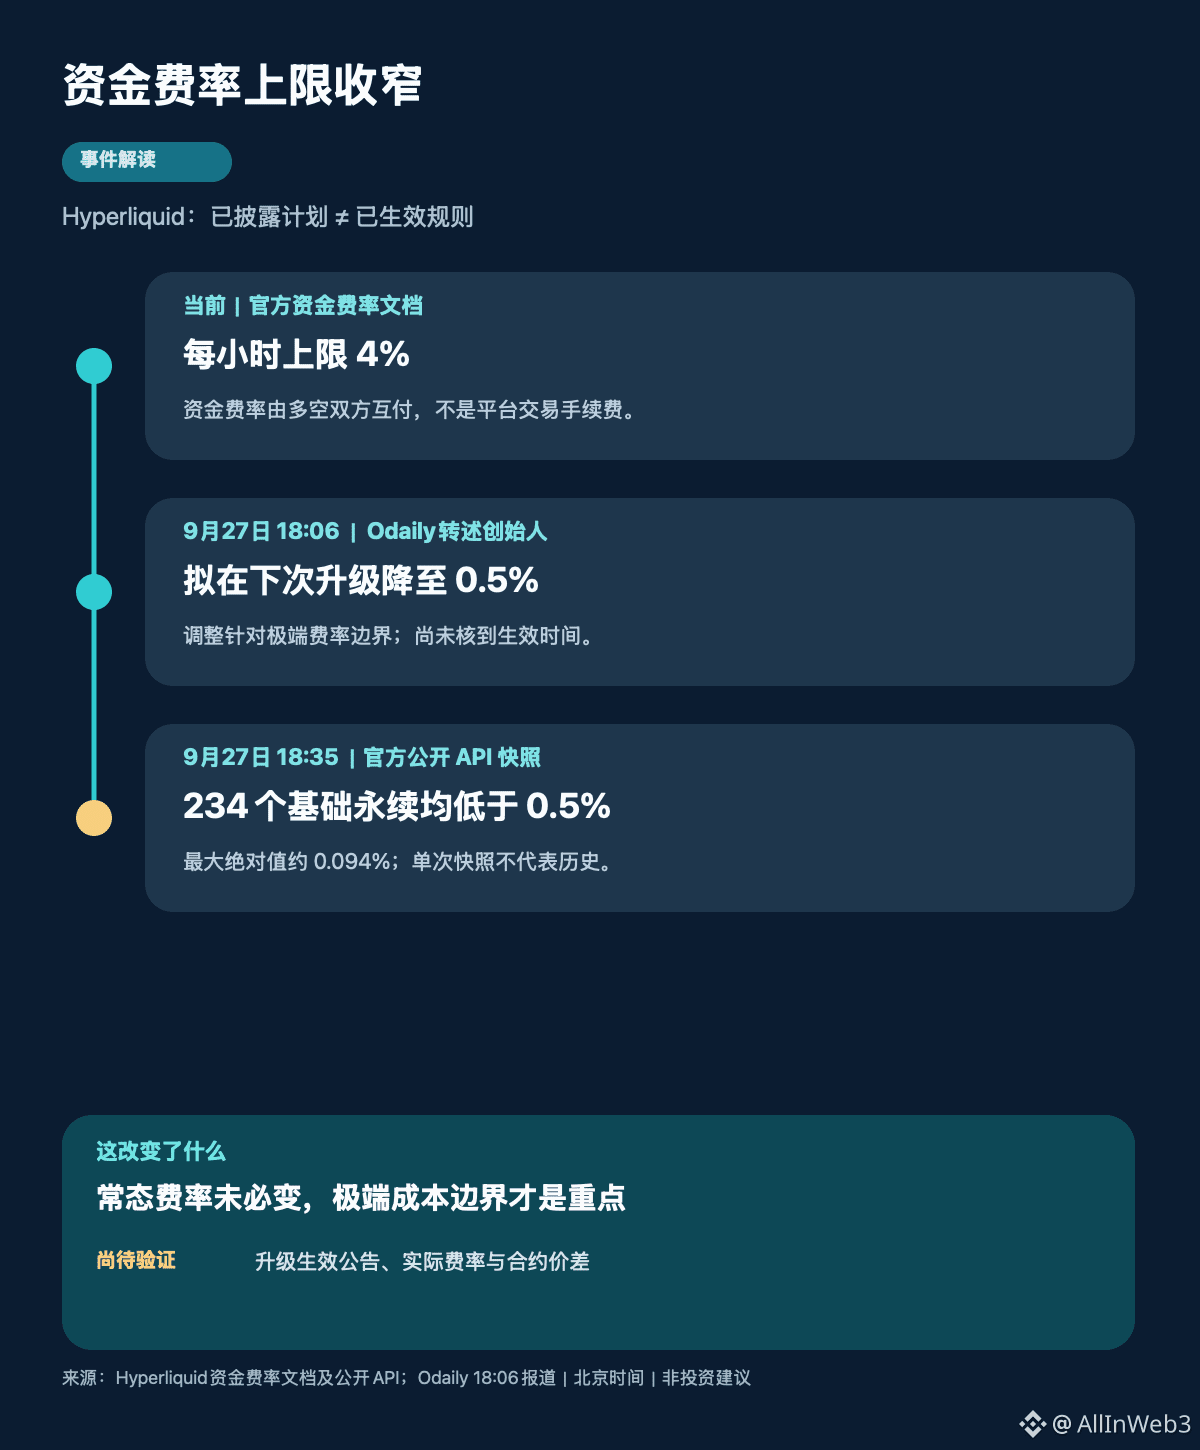
Pada 27 September pukul 18:06 (waktu Beijing), Odaily mengutip pernyataan pendiri Hyperliquid, Jeff Yan, di Discord: berdasarkan masukan pengguna, pembaruan jaringan berikutnya berencana menurunkan batas atas funding rate dari 4% per jam menjadi 0,5%, dan menyebut bahwa batas lama jarang tersentuh dalam transaksi nyata. Ini adalah rencana untuk upgrade berikutnya, bukan parameter yang sudah berlaku saat ini. Pada saat ini, dokumentasi funding rate Hyperliquid yang dipublikasikan masih mencantumkan 4% per jam; tanggal upgrade dan status aktivasi aktual masih menunggu pengumuman resmi.
Funding rate adalah perpindahan berkala antara pihak long dan short dalam kontrak perpetual, digunakan untuk membatasi deviasi harga kontrak terhadap harga referensi spot; ini bukan biaya transaksi yang dikenakan platform kepada kedua pihak. Misalkan ada posisi dengan nilai nosional 10.000 dolar berada pada kondisi ekstrem yang tepat “mengisi” batas funding rate. Batas lama berarti 400 dolar per jam, sedangkan batas baru berarti 50 dolar. Contoh ini hanya menjelaskan batas maksimum dan sama sekali tidak berarti pengguna setiap hari benar-benar membayar dengan funding rate tersebut, juga tidak berarti posisi leverage otomatis mengurangi pembayaran sebesar 350 dolar.
Saya menggunakan antarmuka publik Hyperliquid untuk mengambil snapshot satu kali pada 18:35 dan mendapatkan 234 pasar perpetual dasar: menunjukkan nilai absolut maksimum funding rate sekitar 0,094%, dan tidak ada yang mencapai batas yang diusulkan sebesar 0,5%. Ini hanya menunjukkan bahwa pada saat pengambilan sampel, kondisi pasar jauh dari batas baru, dan tidak membuktikan bahwa masa lalu atau masa depan tidak akan menyentuhnya; pasar lain seperti HIP-3 juga tidak termasuk dalam sampel ini. Jika funding rate tetap berada di bawah 0,5%, penggantian batas saja tidak berdampak langsung pada penyelesaian saat ini.
Penilaian saya: ini lebih seperti penetapan ulang batas risiko untuk skenario “ekor” ekstrem, bukan penurunan biaya yang bersifat umum, dan tidak bisa langsung diterjemahkan menjadi peningkatan pendapatan $HYPE atau bertambahnya program buyback. Pengetatan batas dapat mengurangi tekanan periodik bagi pihak pembayar saat kondisi ekstrem, tetapi ketika kontrak dan harga referensi menyimpang secara serius, hal itu juga bisa melemahkan dorongan agar spread menyempit melalui mekanisme funding rate; hasil nyatanya juga bergantung pada kedalaman order book, aktivitas arbitrase, dan mekanisme likuidasi.
Langkah berikutnya adalah menunggu kepastian resmi mengenai waktu aktivasi upgrade, lalu membandingkan funding rate aktual, besaran spread, dan likuiditas pada kondisi ekstrem. Jika batas diturunkan sementara spread ekstrem bertahan lebih lama, apakah Anda akan menganggapnya sebagai perlindungan pengguna yang lebih baik, atau sebagai kompromi terhadap kemampuan penentuan jangkar harga (price anchoring)?