#POL #Polygon $POL 销毁了约1亿枚,为什么我仍不急着把它叫作“通缩币”?因为单笔销毁能证明一笔交易执行了,却不能自动回答同一时期究竟新增了多少代币。真正影响长期供给的,是两条流水一起算完后的净额。
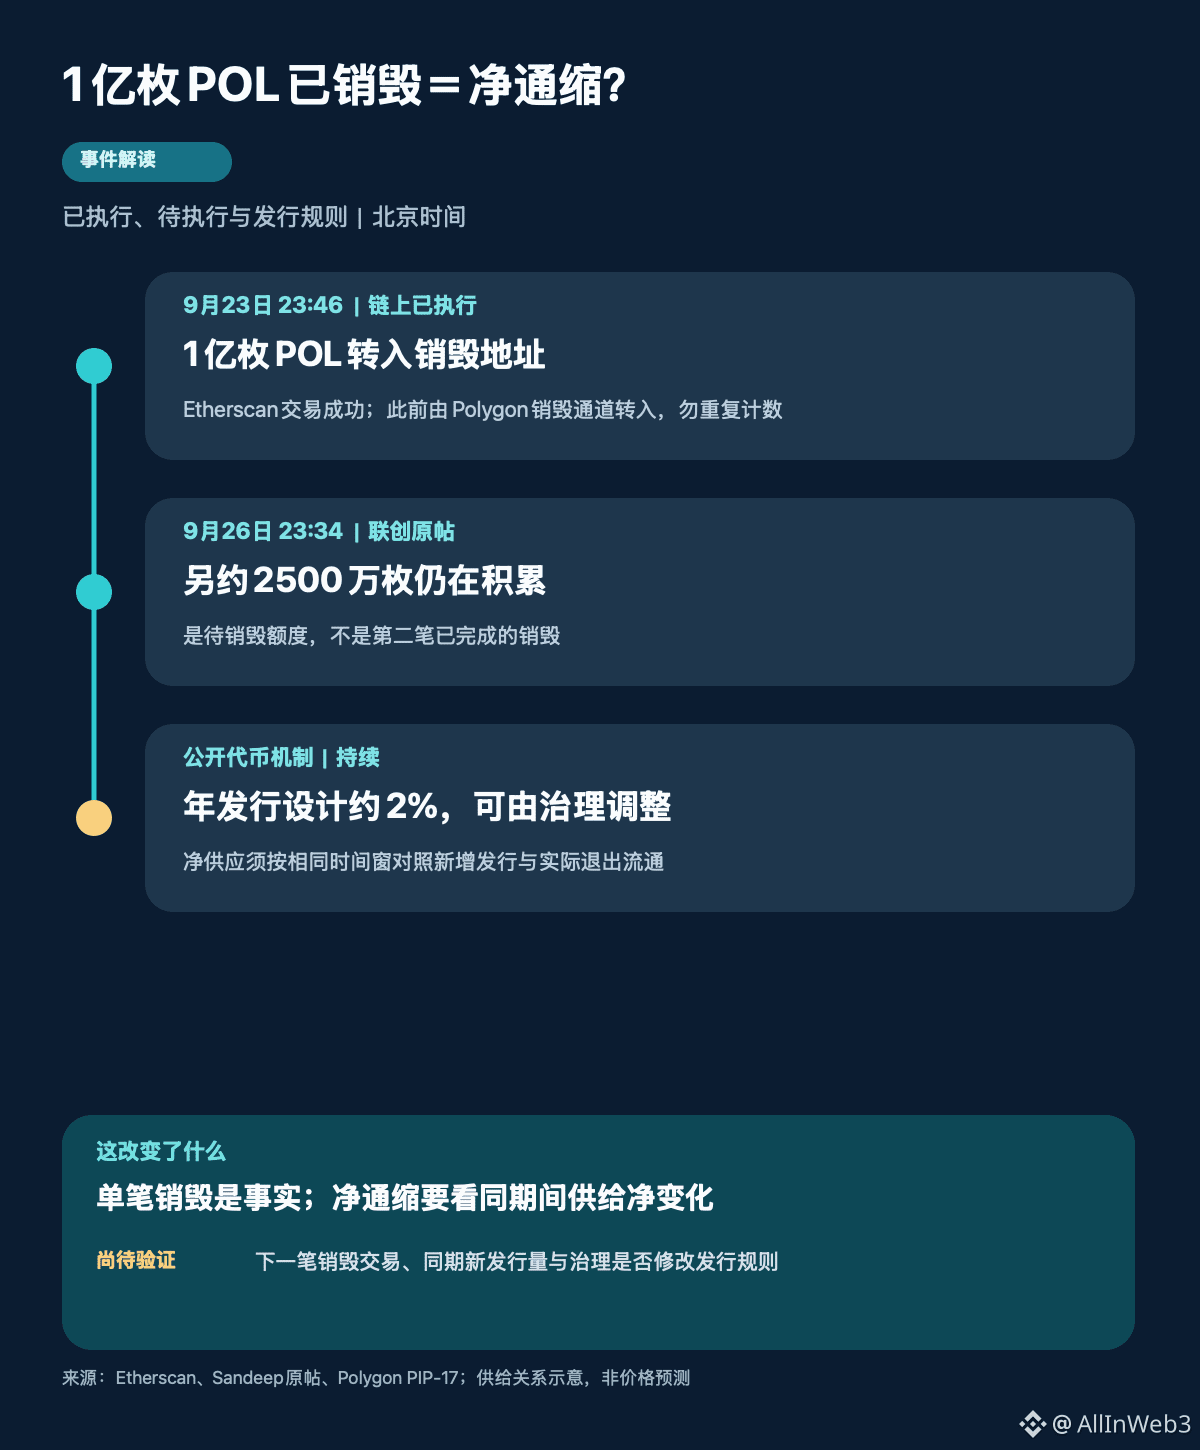
先把时间摆正。以太坊浏览器显示,北京时间9月23日23:46,Polygon 的 Burn Tunnel 向死地址转入1亿枚POL,交易状态为成功。9月26日23:34,Polygon联创Sandeep在原帖中再次提到这笔已完成的转移,同时称另有约2500万枚正在积累、准备后续销毁。今天下午的中文快讯是转述,不是又发生了一次1亿枚销毁;那2500万枚也尚不能算成第二笔已执行交易。
更容易被漏掉的是“转移”和“净减少”的口径。那1亿枚来自先前的销毁归集通道,再转往以太坊死地址;如果统计时已把归集余额视作退出流通,再把死地址入账当成额外1亿枚,就会重复计算。链上转账本身无争议,但判断供应变化,需要交代之前在哪里、之后在哪里,而不是只盯终点地址。
还有发行的另一面。Polygon公开的PIP-17代币机制列有约2%的年度POL发行设计,分别服务于验证者激励和社区金库,并保留治理调整空间。社区关于取消发行的讨论并不等于规则已经改变。把一次约占初始100亿枚供应1%的销毁,与全年约2%的发行设计直接相减,也不严谨:两者时间窗口不同,实际铸造和实际销毁都应按同一个周期核对。
联创还在原帖提到Polymarket永续产品、区块流式处理和更快确认目标。这些是采用与技术路线的线索,不能直接推导出手续费必然增加、销毁必然加速,更不能拿“1毫秒确认”当作已经普遍实现的现状。使用量增长到什么程度、多少基础费用最终进入不可流通环节,才是代币经济能否持续改善的桥梁。
我的判断是:这笔链上转入值得记录,但POL的核心命题还没有被单笔交易证明。若后续连续几个同长度周期,实际销毁持续大于新增发行,且归集账户与死地址之间没有双重计数,我会更愿意接受净通缩叙事;若只是隔一段时间集中转账,净供应仍增加,这个叙事就需要重估。你评价POL时,会更看重一次醒目的销毁数字,还是连续季度可复算的净供应变化?