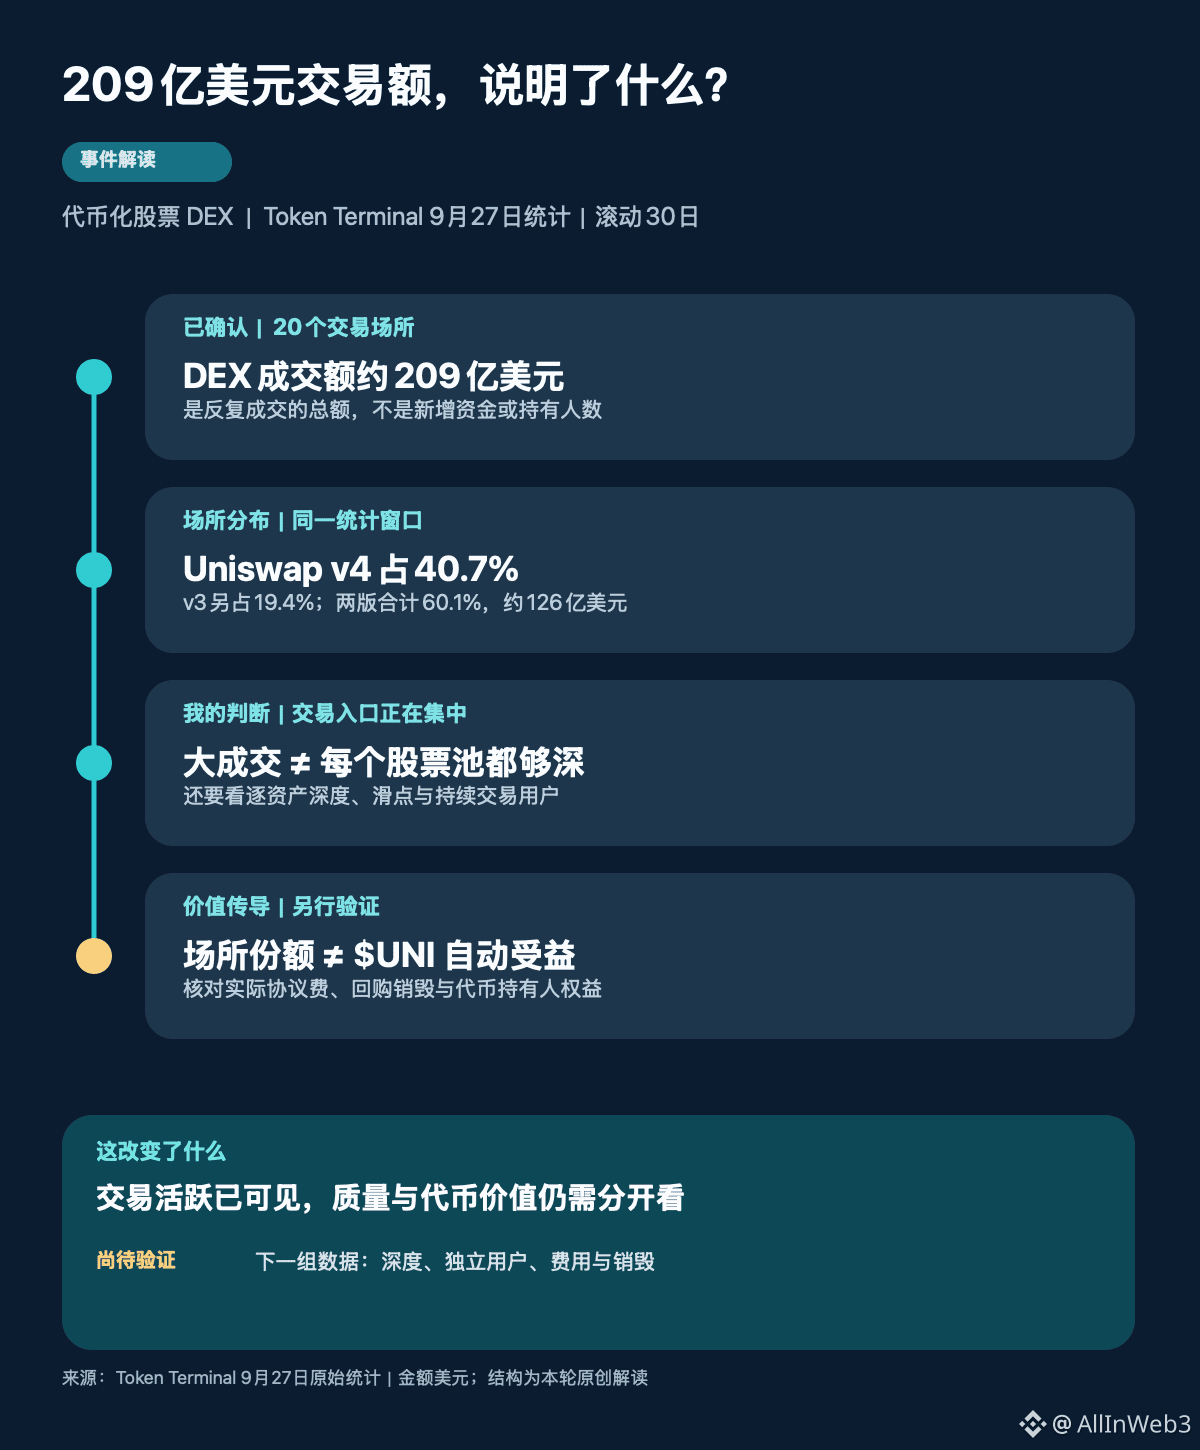
#代币化股票 #RWA 30 transaksi senilai 209 miliar dolar AS di pasar, yang paling mudah disalahartikan sebenarnya adalah “209 miliar”: angka ini menunjukkan saham di rantai (on-chain) diperdagangkan berulang-ulang, tetapi tidak berarti ada penambahan dana dengan skala yang sama, dan juga tidak bisa langsung diubah menjadi pendapatan untuk $UNI .
Token Terminal pada dini hari tanggal 27 September waktu Beijing merilis statistik yang mencakup 20 tempat perdagangan DEX. Uniswap v4 menyumbang 40,7% dari nilai transaksi DEX saham ter-tokenisasi dalam 30 hari terakhir, v3 menyumbang 19,4%; total kedua versi 60,1%, sekitar 126 miliar dolar AS. Angkanya sangat besar, tetapi yang pertama kali digambarkan adalah di mana transaksi terjadi, bukan siapa yang pada akhirnya memegang berapa besar hak atas saham.
Menurut saya, perubahan yang benar-benar layak dibahas adalah: persaingan saham ter-tokenisasi, yang kini beralih dari “siapa yang bisa memasukkan saham ke rantai” menjadi “siapa yang mampu menampung perdagangan yang berkelanjutan”. Jika sebuah tempat bisa mengumpulkan volume transaksi, mungkin membuat market maker lebih bersedia memberikan kuotasi, dan pengguna juga lebih mudah menemukan lawan transaksi; namun ini baru dugaan yang masuk akal. Menggabungkan v3 dan v4 menjadi satu pintu masuk tidak berarti kedalaman pool untuk saham tertentu pasti cukup dalam, dan tidak menjamin slippage pesanan besar lebih rendah. Untuk membuktikannya, kita harus menelusuri kedalaman pool aset yang sama, spread harga, serta distribusi volume transaksinya.
Lapisan kedua adalah membedakan nilai transaksi dengan kualitas penggunaannya. Nilai transaksi DEX menghitung pergantian (trading) beberapa kali pada satu token. Arbitrase, market making, dan kebutuhan investasi nyata dapat muncul bersamaan. Hanya melihat 209 miliar dolar AS tidak cukup untuk menilai apakah pengguna independen bertambah, dan juga tidak cukup untuk menilai hak apa yang didapat oleh pemegang saham ter-tokenisasi. Di bawah pengaturan penerbitan yang berbeda, pembagian dividen, pemungutan suara, penebusan (redemption), dan pembatasan wilayah bisa berbeda; tidak bisa disimpulkan secara sepintas hanya dengan empat kata “saham masuk ke rantai”.
Lapisan ketiga barulah masuk ke $UNI . Perluasan porsi (share) di ekosistem Uniswap tidak berarti seluruh nilai transaksi otomatis mengalir ke pemegang token. Bagaimana biaya protokol dikenakan, pool mana yang relevan, serta berapa sebenarnya token yang dibakar (destroyed), semuanya harus dilihat dari aturan tata kelola dan data eksekusi selanjutnya. Penilaian saya adalah: sinyal yang paling jelas saat ini adalah pengumpulan pintu masuk transaksi; “aktivitas transaksi telah berubah menjadi kedalaman aset yang stabil dan nilai tokenisasi”, bukti yang mendukungnya masih belum mengikuti.
Penilaian ini juga bisa dibantah oleh beberapa kondisi: jika ke depannya dalam beberapa jendela waktu dengan definisi yang sama nilai transaksi tetap tinggi, sementara kedalaman pool lebih banyak saham, pengguna yang melakukan transaksi berkelanjutan, biaya protokol yang sesungguhnya, dan jumlah yang dibakar semuanya meningkat secara bersamaan, maka saya akan menaikkan penilaian saya terhadap keunggulan yang terkonsentrasi ini; tetapi jika hanya nilai transaksi yang terus diperbarui, sementara kedalaman pool tetap tipis, dan pengguna serta biaya tidak ikut meningkat, maka itu lebih mirip perputaran cepat (high turnover) ketimbang pasar yang matang.
Jika statistik berikutnya tetap menunjukkan Uniswap dua versi tersebut menguasai enam puluh persen, tetapi sebagian besar single-stock pool tidak mengalami perbaikan pada slippage, apakah Anda akan menganggap enam puluh persen itu sebagai parit pelindung (moat), atau hanya sebagai konsentrasi sementara untuk perutean transaksi?