Sebagian besar pasar RWA bukan tentang memiliki perusahaan atau properti.
Ini tentang mendapatkan imbal hasil dari dolar, karena stablecoin Anda tidak memberi Anda apa pun.
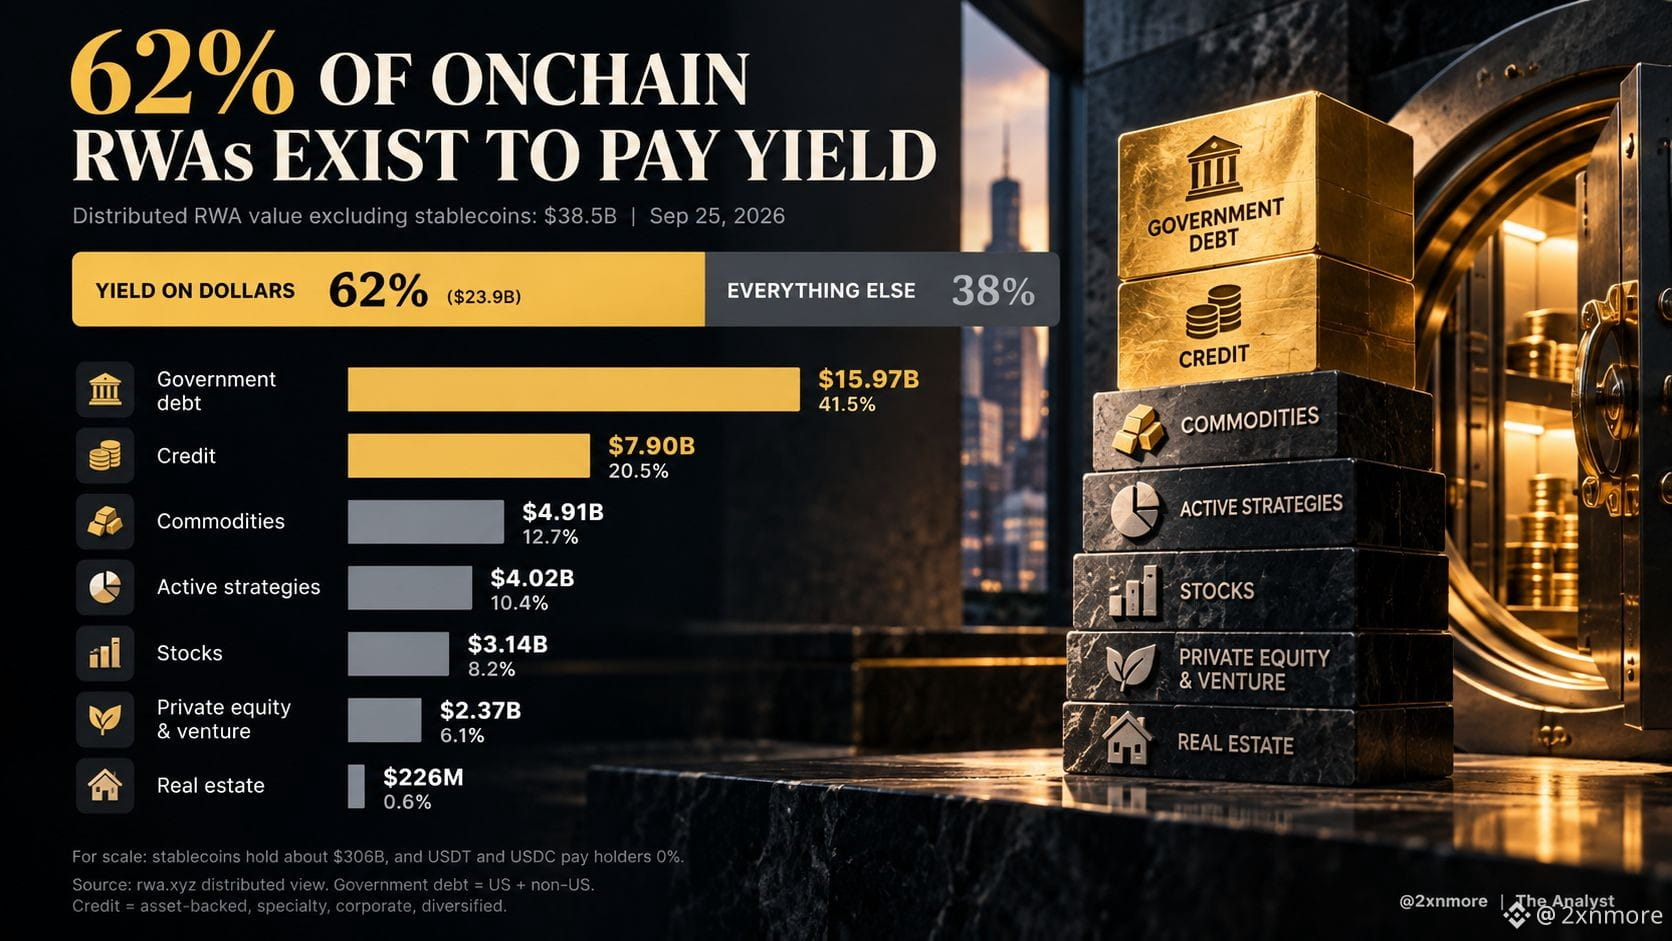
RWA terdistribusi di onchain, tidak termasuk stablecoin, per rwa. xyz:
$38.5B
Inilah yang sebagian besar darinya.
Utang pemerintah: 41%
Kredit: 21%
Bersama-sama, itu 62% dari pasar, dan keduanya terutama ada untuk membayar imbal hasil. Kredit juga membawa risiko gagal bayar yang tidak dimiliki treasury, tetapi alasan orang membeli keduanya sama.
Inilah mengapa ini penting.
Saat Anda memegang USDT atau USDC, penerbit memperoleh bunga dari cadangan yang menjadi penopang dolar Anda. Anda mendapat nol.
Treasury yang ditokenisasi memperbaiki persis itu. Dolar yang sama di onchain, tetapi imbal hasilnya mengalir kepada Anda, bukan penerbit.
Jadi, lonjakan RWA bukan terutama kisah kepemilikan. Ini kisah imbal hasil.
Dan kisah imbal hasil bergantung pada satu hal: suku bunga.
Saat suku bunga tinggi, menyimpan stablecoin dengan imbal hasil nol itu mahal, dan uang bergerak ke treasury yang ditokenisasi.
Saat suku bunga turun, celah itu menyempit, dan alasan paling mudah untuk memegang RWA menjadi melemah.
Bagian itulah yang hampir tidak ada yang memasukkan ke dalam unggahan "RWA hingga triliunan".
Uji sesungguhnya ada pada bagian yang tidak bergantung pada suku bunga. Komoditas, terutama emas, sudah 13% dari pasar. Saham yang ditokenisasi masih kecil.
Itu adalah keranjang yang akan membuktikan bahwa tokenisasi bisa berdiri sendiri.
Pasar RWA adalah perdagangan berbasis suku bunga yang mengenakan kostum tokenisasi, dan The Fed memegang ujung lainnya.