


Base 链上代币化股票交易近期爆发,过去 30 天现货 DEX 交易额约 13 亿美元,较前 30 天增长约 153,8%; Uniswap v4 sebagai tempat perdagangan terbesar kedua di jalur ini pada jaringan Base, menangani sekitar 139 juta dolar volume transaksi pada periode yang sama. Peluang Uniswap berasal dari dua aspek: pertama, "permissioned trading pools" memungkinkan aset yang teregulasi beroperasi pada AMM; kedua, setelah "UNI unifikasi", biaya protokol, buyback dan burn, serta penangkapan nilai token membentuk siklus tertutup. Namun, penetapan harga UNI tidak boleh hanya dilihat dari volume transaksi jangka pendek; yang lebih penting adalah apakah pendapatan dari biaya dapat berkelanjutan, apakah tokenisasi saham dapat memperluas penetrasi institusi, serta risiko di balik posisi besar para paus.
Pertama, tokenisasi saham meledak—mengapa Uniswap menjadi salah satu pemenang terbesar?
Tokenisasi saham bukan konsep baru, tetapi kali ini titik pemicunya berbeda.
Dulu, aset yang teregulasi sulit benar-benar masuk ke DeFi. Penerbit harus mematuhi persyaratan kepatuhan, sehingga harus membatasi lingkup investor; sedangkan DEX menekankan anonimitas dan tanpa izin, dan keduanya sudah lama bertentangan.
Uniswap v4 mengubah hal ini dengan “permission-based trading pools” (pool perdagangan berbasis izin).
Ini memungkinkan penerbit menjalankan aset yang teregulasi di AMM, namun melalui adaptor izin (permission adapter) memeriksa status investor secara real-time. Pengguna yang memenuhi syarat dapat menukarkan atau menyediakan likuiditas; tindakan yang tidak diberi otorisasi akan diblokir sejak awal.
Artinya, untuk pertama kalinya, aset tradisional berpotensi terhubung ke likuiditas AMM yang benar—tanpa harus melepaskan kendali kepatuhan (compliance).
Bagi Uniswap, ini bukan sekadar menambah satu jenis aset perdagangan, melainkan membuka pintu masuk kategori aset baru yang benar-benar berbeda.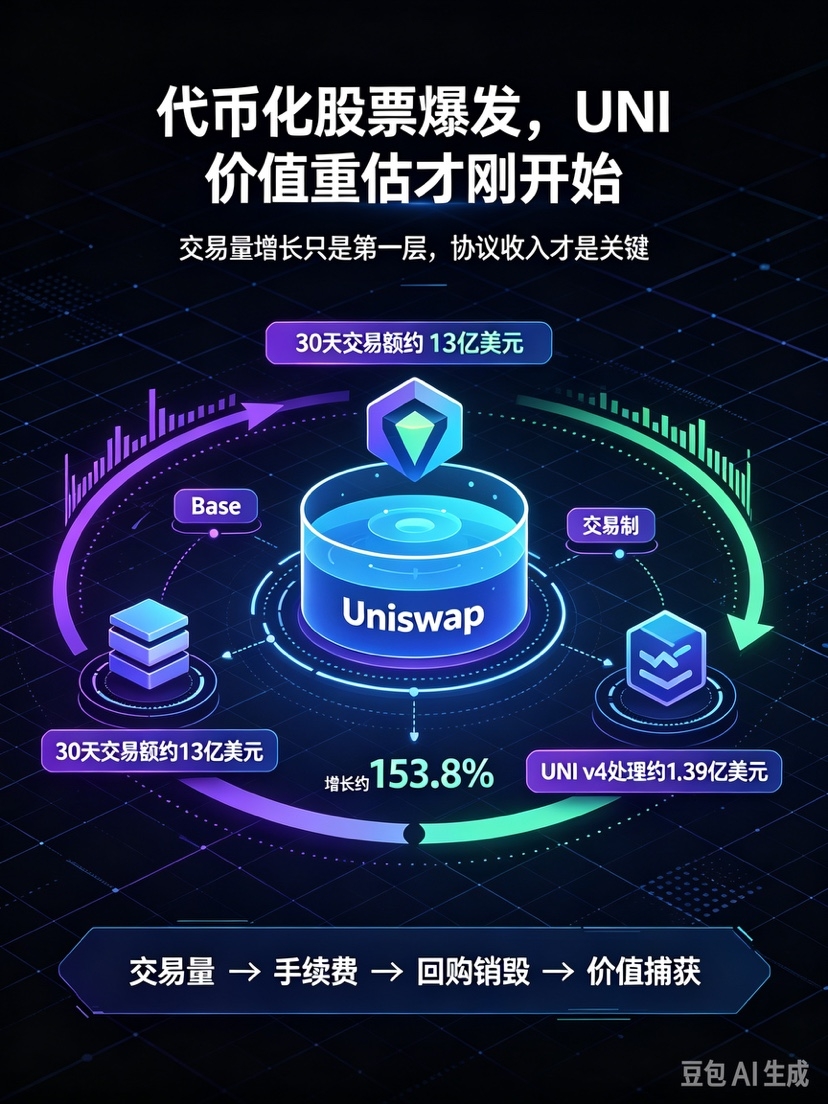
Kedua, dari nol menjadi 100 juta—mengapa ini adalah pergeseran paradigma?
Kecepatan pertumbuhan tokenisasi saham di Base memang luar biasa. Pada 12 September, volume transaksi DEX harian di segmen ini untuk pertama kalinya menembus 100 juta dolar AS, padahal sebelumnya angka itu masih mendekati nol.
Namun, pertumbuhan volume transaksi itu sendiri tidak secara langsung merepresentasikan nilai proyek.
Yang benar-benar penting adalah volume transaksi mulai terakumulasi menjadi pendapatan protokol.
Uniswap v4 bukan hanya menyediakan tempat perdagangan, melainkan memasukkan likuiditas aset yang teregulasi ke infrastruktur dasarnya sendiri lewat permission-based trading pool. Setiap transaksi bisa menghasilkan pendapatan fee bagi protokol.
Karena itu, makna tokenisasi saham terhadap UNI bukan “peningkatan popularitas”, melainkan “perluasan batas penangkapan nilai”.
Ketiga, setelah unifikasi UNI selesai, mengapa financial value loop (siklus nilai) menjadi semakin penting?
Pada akhir 2025, tata kelola Uniswap melalui proposal “UNI unifikasi” menghadirkan tiga perubahan kunci.
Pertama, membakar/memusnahkan 100 juta (1 miliar?) token UNI sekaligus.
Kedua, mengaktifkan sakelar biaya tingkat protokol.
Ketiga, menutup model pengisian biaya (charging) di sisi front-end, sehingga penangkapan nilai berpindah dari lapisan antarmuka (interface) ke lapisan protokol.
Ketiga perubahan ini membuat ekonomi token UNI mengalami perubahan kualitatif.
Dulu, UNI lebih seperti token tata kelola; sekarang, pendapatan biaya protokol dapat digunakan untuk buyback dan membakar UNI, sehingga menciptakan siklus positif antara performa bisnis dan nilai token.
Jika volume transaksi tokenisasi saham terus bertumbuh, pendapatan protokol juga akan meningkat, yang kemudian mendorong buyback dan burn. Inilah logika revaluasi UNI yang paling inti.
Keempat, ketika para 'hiu raksasa' sedang membeli, mengapa kita tidak boleh menganggapnya hanya sebagai kabar baik?
Data on-chain menunjukkan bahwa sebagian whale dan institusi terus membeli atau mengumpulkan UNI sebelum dan sesudah unifikasi UNI. Ini menandakan sebagian dana memang sudah menyusun rencana lebih awal untuk revaluasi nilai UNI.
Tapi pembelian oleh para 'hiu raksasa' tidak berarti harga pasti naik.
Ada tiga alasannya.
Pertama, biaya yang dikeluarkan para 'hiu raksasa' mungkin jauh lebih rendah daripada harga saat ini; di kemudian hari ada tekanan untuk mengambil keuntungan.
Kedua, posisi long dengan leverage terkonsentrasi; begitu pasar bergejolak, hal itu dapat memicu forced liquidation, memperbesar penurunan harga.
Ketiga, aksi para 'hiu raksasa' (whale) bisa menciptakan tren, atau juga bisa digunakan untuk melakukan distribusi (exit).
Karena itu, pergerakan para whale hanya bisa dijadikan sinyal pendukung, bukan dasar penilaian tunggal.
Kelima, yang benar-benar menentukan revaluasi nilai UNI adalah tiga variabel ini
Nilai jangka panjang UNI tidak bisa hanya dilihat dari volume transaksi tokenisasi saham, melainkan dari tiga variabel.
Pertama, apakah pendapatan biaya protokol terus bertumbuh.
Pertumbuhan volume transaksi hanyalah lapisan pertama; pertumbuhan pendapatan biaya (fee) adalah lapisan kedua. Jika volume transaksi meningkat tetapi pendapatan fee ditekan kompetisi hingga sangat rendah, maka penangkapan nilai (value capture) akan terbatas.
Kedua, apakah tokenisasi saham dapat memperluas penetrasi institusi.
Pertumbuhan saat ini terutama terkonsentrasi di jaringan Base dan beberapa penerbit teratas. Jika ke depannya dana institusi terus masuk, ruang segmen ini baru benar-benar terbuka.
Ketiga, apakah kepastian regulasi meningkat.
Aset yang teregulasi paling takut adanya perubahan kebijakan berulang. Jika kerangka regulasi jelas, kepastian jangka panjang tokenisasi saham akan lebih tinggi; sebaliknya, progres bisnis bisa terhambat.
Ketiga variabel inilah yang menjadi inti revaluasi nilai UNI.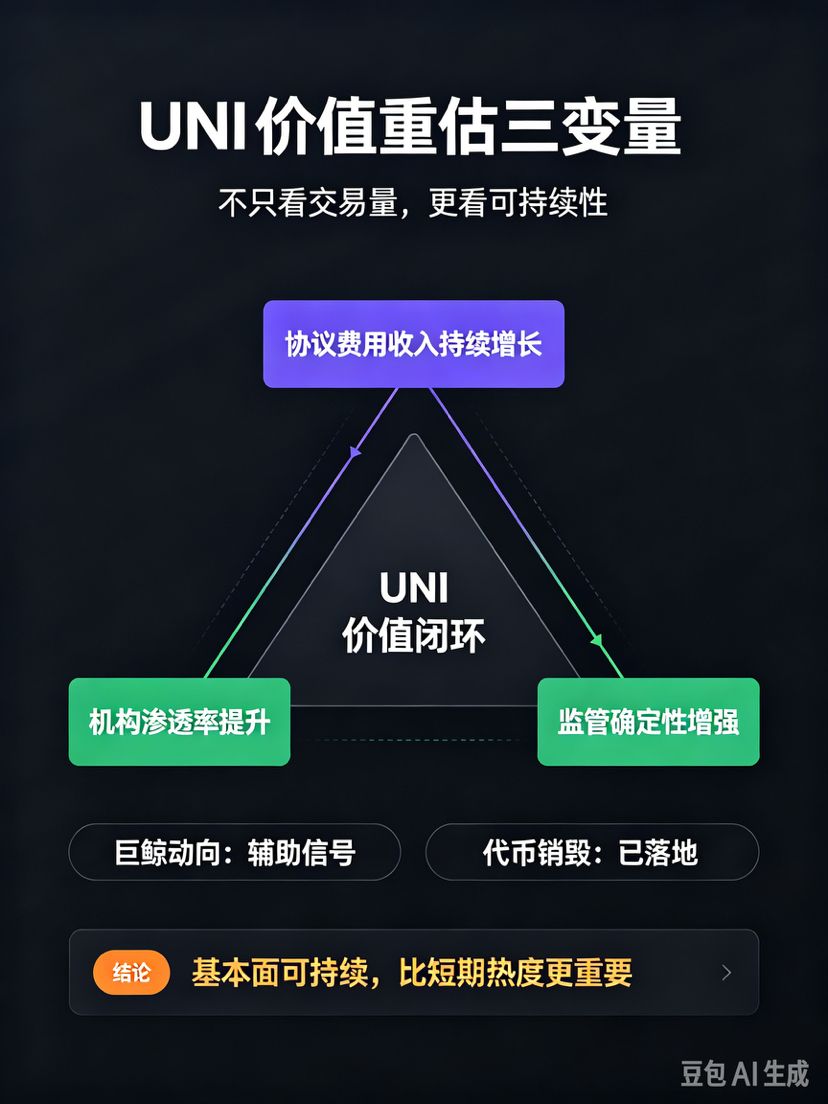
Keenam, mengapa UNI bukan tema jangka pendek, melainkan pantas dipantau dalam jangka panjang?
Peluang UNI berasal dari penangkapan nilai di lapisan protokol, bukan semata dari euforia pasar.
Jika pendapatan biaya protokol terus bertumbuh, dan tokenisasi saham terus meluas, maka sistem penilaian UNI akan bergeser dari “token tata kelola” menjadi “aset pendapatan protokol”. Perubahan ini jauh lebih penting daripada kenaikan harga jangka pendek.
Namun jika volume transaksi hanya meledak dalam jangka pendek, dan setelah itu tidak ada dana institusi yang menyambung, revaluasi UNI akan segera berakhir.
Karena itu, UNI lebih cocok dijadikan objek pengamatan jangka panjang, bukan aset untuk spekulasi jangka pendek.
Meledaknya perdagangan tokenisasi saham di jaringan Base membuat Uniswap v4 menjadi salah satu infrastruktur inti. Permission-based trading pool menyelesaikan pertentangan antara kepatuhan dan likuiditas; setelah unifikasi UNI selesai, pendapatan biaya protokol, buyback & burn, dan penangkapan nilai token membentuk sebuah siklus tertutup (closed loop).
Namun revaluasi nilai UNI tidak hanya bergantung pada volume transaksi; kita juga harus melihat apakah pendapatan protokol bisa terus berlanjut, apakah penetrasi institusi bisa meningkat, dan apakah kepastian regulasi bisa makin kuat. Para whale sudah melakukan penataan, tetapi investor biasa seharusnya lebih memperhatikan keberlanjutan fundamental.
⚠️ Peringatan risiko: Artikel ini hanya berupa analisis data industri dan logika proyek, bukan nasihat investasi apa pun. Risiko perdagangan mata uang virtual sangat tinggi; transaksi dengan leverage dapat menyebabkan kerugian modal yang cepat. Harap putuskan dengan hati-hati.#Circle在Solana增发5亿枚USDC #Polymarket银行倒闭押注引FDIC关注 #贝莱德为Ondo开发代币化组合策略 #Bitwise申请上市NEAR协议ETF #SEC委员Peirce将于10月2日离任 $BTC


