Sebuah portofolio dapat tampak terdiversifikasi, namun tetap memiliki konsentrasi risiko yang signifikan.
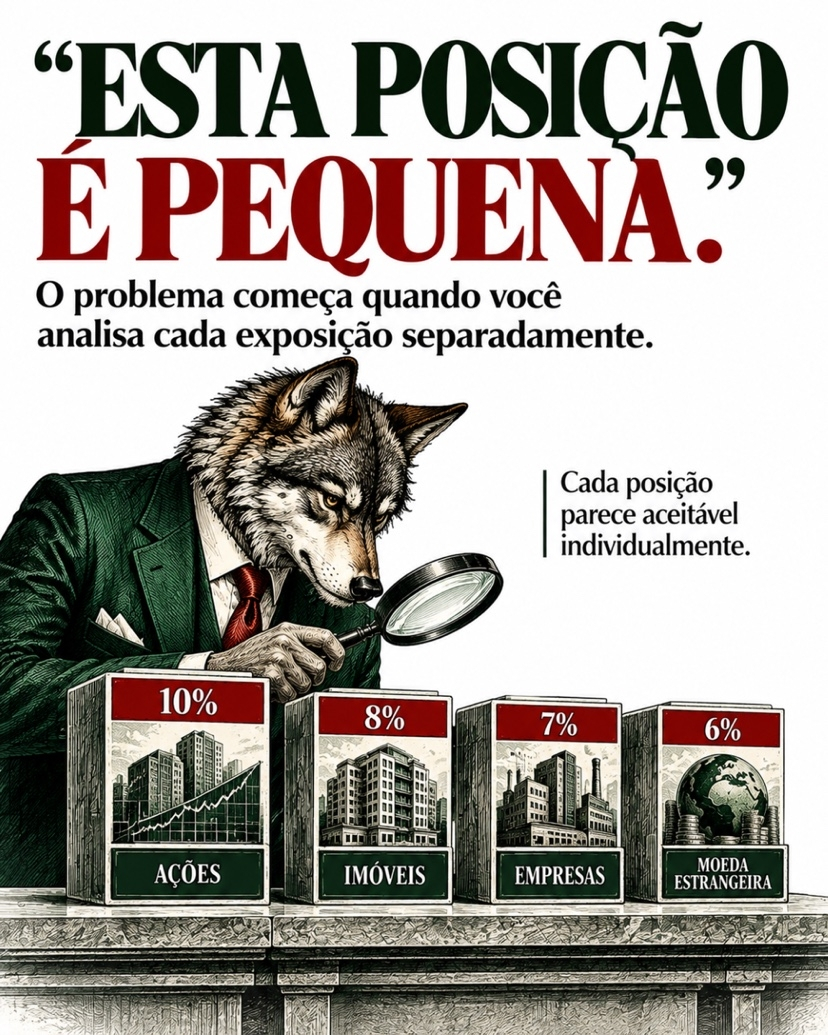
Gambar menunjukkan empat eksposur berbeda: 10% pada saham, 8% pada properti, 7% pada perusahaan, dan 6% pada mata uang asing. Secara individual, setiap posisi mungkin terlihat kecil. Masalah muncul ketika kita menilai portofolio berdasarkan faktor risiko yang ada di balik setiap aset.
Aksi dan kepemilikan dalam perusahaan dapat bereaksi secara bersamaan terhadap perubahan pertumbuhan ekonomi, suku bunga, dan kredit. Properti juga dapat sensitif terhadap siklus ekonomi serta kondisi pembiayaan. Mata uang asing, di sisi lain, dapat merespons perbedaan suku bunga, arus modal, dan perubahan pada lingkungan global.
Jadi, menghitung posisi saja tidak cukup untuk mengukur diversifikasi.
Investor perlu memperhatikan korelasi, faktor risiko, dan skenario tekanan (stress). Lima aset berbeda bisa bergantung pada variabel ekonomi yang sama. Dalam hal ini, ada konsentrasi yang tidak terlihat hanya dengan melihat jumlah posisi.
Konsep ini sangat penting ketika pasar memasuki periode volatilitas. Aset yang tampak independen bisa menunjukkan pergerakan yang serupa ketika dipengaruhi oleh faktor yang sama.
Pertanyaan yang paling berguna tidak lagi menjadi “berapa banyak aset yang saya miliki?” melainkan:
“Berapa banyak hipotesis ekonomi yang berbeda mendukung portofolioku?”
Diversifikasi adalah memahami tidak hanya di mana modal Anda diinvestasikan, tetapi juga peristiwa apa yang dapat memengaruhi banyak posisi sekaligus.
#market #Acoes #FinancialGrowth #invest