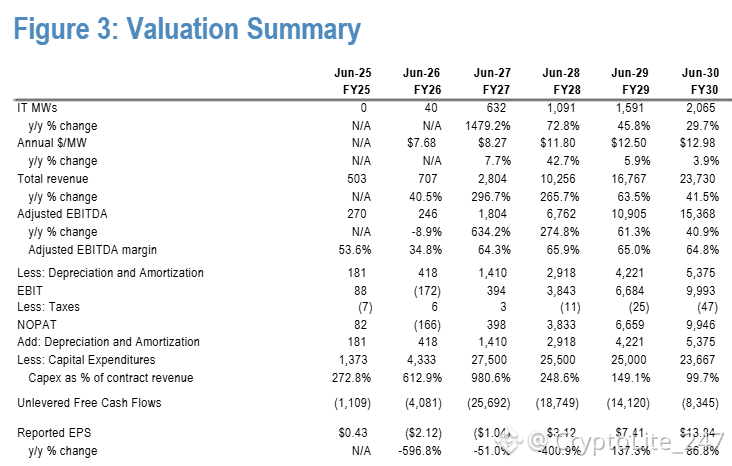
JPMorgan memperkirakan $IREN menjadi bisnis berkapasitas 2.065 MW yang menghasilkan pendapatan sekitar ~$24B dengan margin EBITDA 65% pada tahun 2030.
Yang benar-benar menarik adalah asumsi penetapan harga, karena JPMorgan hanya memodelkan sekitar ~$13M per MW pada FY30, sementara IREN saat ini sudah berada di kisaran ~$11M, dan manajemen sedang membahas kontrak yang lebih dekat ke ~$25M.
Jadi jika kita menggunakan ~$25M pada basis yang sama yaitu 2.065 MW, maka itu akan mengimplikasikan pendapatan $50B+ sebelum adanya potensi kenaikan kapasitas tambahan.