

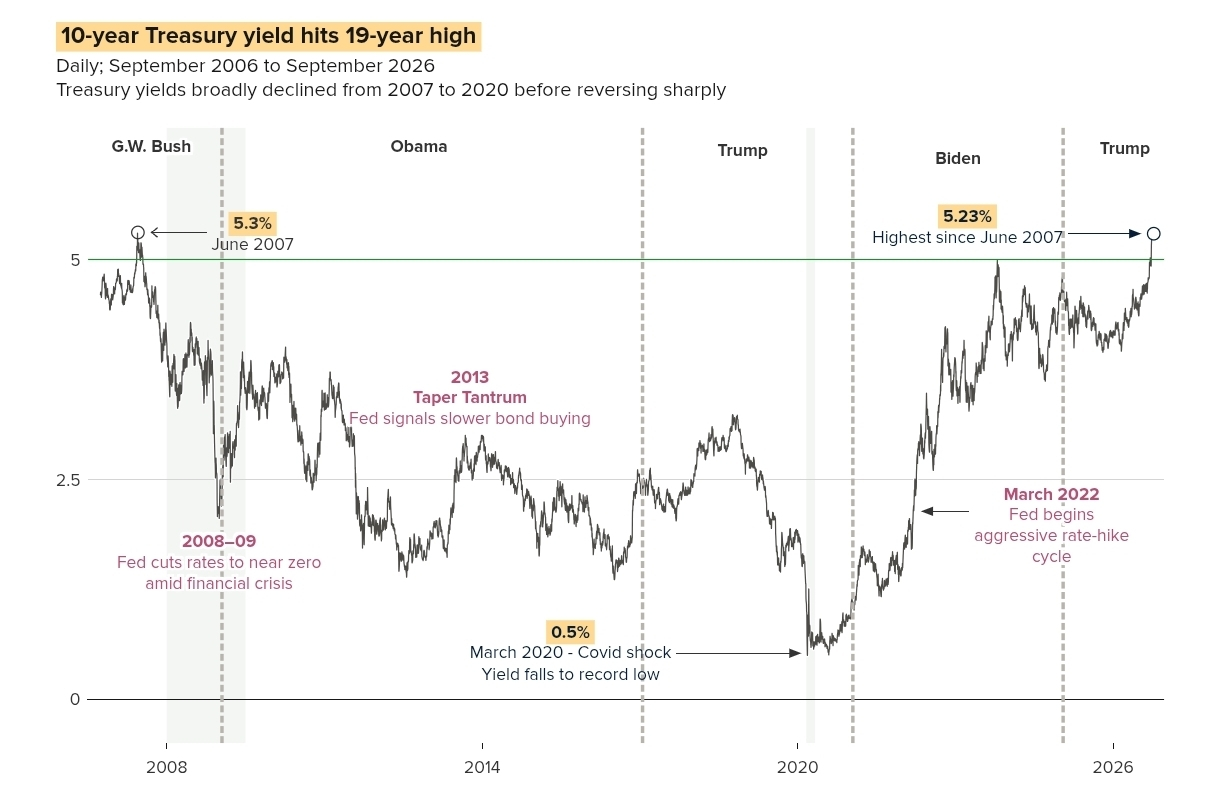
Imbal hasil Treasury 10 tahun AS baru saja melonjak ke 5,23% — level tertingginya sejak 2007.
Baca itu lagi.
Patokan yang menetapkan harga KPR, pinjaman korporasi, valuasi aset, dan bagian besar dari sistem keuangan global kini berada di atas 5%.
Dan penjelasan yang malas adalah:
«“Inflasi tinggi.”»
Tidak.
Itu baru sebagian dari ceritanya.
Kisah yang lebih buruk adalah PENAWARAN.
Pemerintah AS menerbitkan utang dalam jumlah yang sangat besar untuk membiayai defisit fiskal yang besar.
Sementara itu, perusahaan membanjiri pasar obligasi dengan utang untuk membiayai pembangunan infrastruktur AI terbesar yang pernah kita lihat.
Jadi pasar obligasi dipukul dari kedua sisi:
Washington butuh uang.
Amerika korporat butuh uang.
Infrastruktur AI butuh uang.
Dan investor menuntut imbal hasil yang lebih tinggi agar bisa menyerapnya.
Itu penting.
Karena harga obligasi dan imbal hasil bergerak berlawanan arah.
Ketika pasar harus mencerna tumpukan besar utang baru, investor bisa menuntut imbal hasil yang lebih tinggi.
Dan itulah persis yang sedang kita saksikan.
---
BOOM AI SEKARANG MENJADI CERITA PASAR OBLIGASI
Di sinilah semuanya menjadi sangat menarik.
Perdagangan AI sekarang bukan cuma soal Nvidia, semikonduktor, pusat data, atau belanja modal hyperscaler.
Ini semakin menjadi fenomena pasar kredit.
Menurut estimasi Vanguard yang dikutip dalam laporan, Alphabet, Amazon, Meta, Microsoft, dan Oracle telah menerbitkan kira-kira $132 miliar utang hingga Juli.
Sebagai perbandingan:
Rata-rata tahunan gabungannya sekitar $35 miliar antara 2020 dan 2024.
Itu bukan kenaikan kecil.
Itu benar-benar ledakan dalam pinjaman.
Dan penerbitan utang terkait AI yang lebih luas bisa mencapai sekitar:
$300 MILIAR–$570 MILIAR TAHUN INI.
Kenapa?
Karena infrastruktur AI tidak muncul begitu saja secara ajaib.
Ada seseorang yang harus membiayai:
→ pusat data
→ pembangkit listrik
→ Infrastruktur kelistrikan
→ Kapasitas semikonduktor
→ peralatan jaringan
→ Sistem pendingin
→ Server
→ upgrade jaringan listrik
→ Lahan dan konstruksi
→ belanja modal besar-besaran
Dan semakin, seseorang membiayai pembangunan itu lewat utang.
Jadi sementara semua orang menatap laba AI dan permintaan chip, pasar obligasi dengan tenang menyerap tagihan pembiayaan.
---
DAN SELANJUTNYA ADA PEMERINTAH AS
Pemerintah federal juga menerbitkan utang dalam jumlah besar untuk membiayai defisit fiskalnya.
Gabungkan keduanya:
Pinjaman pemerintah yang besar-besaran + pinjaman korporasi yang besar-besaran = pasokan obligasi yang sangat besar.
Pasokan itu punya konsekuensi.
Jika investor diminta untuk menyerap utang yang semakin besar, pasar mungkin menuntut imbal hasil yang lebih tinggi.
Dan imbal hasil yang lebih tinggi berarti biaya pembiayaan yang lebih tinggi di seluruh perekonomian.
Di sinilah ceritanya jadi buruk.
Karena Treasury 10 tahun bukan sekadar angka terisolasi di layar Bloomberg.
Ini adalah salah satu acuan suku bunga terpenting dalam keuangan global.
Ketika imbal hasil obligasi Treasury naik, biaya pinjam-meminjam menjadi lebih mahal.
KPR.
Utang korporasi.
Pembiayaan infrastruktur.
Valuasi aset.
Semuanya terasa itu.
---
DAN INFLASI MASIH BELUM MATI
Sekarang tambahkan masalah inflasi.
Survei September dari University of Michigan menunjukkan ekspektasi inflasi satu tahun melonjak menjadi 4,6%, dari 4,0% pada Agustus.
Itu adalah pembacaan tertinggi sejak Juni.
Pada saat yang sama, pasar sedang mengubah ulang perkiraan jalur kebijakan Federal Reserve.
Menurut data CME FedWatch yang dikutip dalam laporan, pasar futures memperkirakan sekitar peluang 64% untuk kenaikan suku bunga Fed pada bulan Oktober.
Jadi investor menghadapi kombinasi yang sangat buruk:
Inflasi yang lengket.
Mungkin suku bunga yang lebih tinggi.
Pertumbuhan ekonomi yang lebih kuat.
Pinjaman pemerintah besar-besaran.
Pinjaman korporasi yang besar-besaran.
Dan ledakan investasi AI yang menuntut bahkan lebih banyak modal.
Itu lingkungan yang sangat berbeda dari dunia uang super-murah yang biasa dihidupi investor.
---
INI SEBABNYA 5,23% PENTING
Bagian yang mengerikan bukan sekadar bahwa imbal hasil tinggi.
Itu SEBABNYA mereka tinggi.
Thierry Wizman dari Macquarie berpendapat bahwa kenaikan tahun ini lebih didorong oleh penerbitan obligasi daripada oleh kejutan inflasi yang ekstrem atau pengetatan agresif dari Federal Reserve.
Argumennya penting.
The Fed tidak perlu secara membabi buta mengetatkan kebijakan moneter agar imbal hasil naik.
Sektor swasta dan pemerintah bisa menciptakan permintaan besar untuk modal mereka sendiri.
Dan ketika pasokan utang menjadi sangat besar, pasar bisa menuntut harga yang lebih tinggi untuk membiayainya.
Itu mekanismenya.
Bukan sihir.
Bukan konspirasi.
Penawaran. Permintaan. Modal. Risiko.
---
KEBOOOM AI ADA BILNYA
Ini bagian yang tidak selalu ingin dibicarakan pasar.
Semua orang menginginkan revolusi AI.
Semua orang menginginkan pusat data.
Semua orang menginginkan chipnya.
Semua orang menginginkan keuntungan produktivitas.
Semua orang menginginkan siklus super teknologi berikutnya.
Tapi infrastrukturnya harus dibayar.
Dan kian lama, pembayarannya dilakukan dengan utang.
Artinya, boom AI berpotensi menciptakan efek orde kedua:
Investasi AI → lebih banyak pinjaman → lebih banyak penerbitan obligasi → lebih banyak pasokan → imbal hasil yang diminta lebih tinggi → biaya pembiayaan lebih tinggi.
Dan jika hyperscaler serta pemasok mereka terus membelanjakan secara agresif hingga 2027, tekanan pada pasar obligasi mungkin tidak akan hilang dengan cepat.
Wizman secara tegas memperingatkan bahwa imbal hasil bisa naik lebih tinggi lagi.
---
DAN INILAH BAGIAN YANG SEHARUSNYA INVESTOR SAHAM TIDAK ABAIKAN
Imbal hasil Treasury yang lebih tinggi bisa memberi tekanan pada saham.
Kenapa?
Karena tingkat bebas risiko sangat penting ketika investor menilai arus kas masa depan.
Ketika imbal hasil yang tersedia pada obligasi pemerintah naik, investor bisa menuntut kompensasi yang lebih besar untuk memiliki aset yang lebih berisiko.
Di tingkat korporasi, biaya pinjaman yang lebih tinggi juga bisa menekan perusahaan yang sangat bergantung pada pembiayaan utang.
Jadi ini bukan sekadar:
“Imbal hasil Treasury naik.”
Bisa menjadi:
Imbal hasil Treasury naik.
→ biaya pinjaman ↑
→ biaya pendanaan perusahaan ↑
→ tekanan valuasi ↑
→ modal menjadi lebih mahal
→ keputusan investasi jadi lebih sulit
→ kondisi finansial mengetat.
Dan itu bisa terjadi bahkan ketika ekonomi masih bertumbuh.
---
PESAN BESAR
Pasar obligasi memberi tahu kita sesuatu yang sangat sederhana:
MODAL SUDAH TIDAK GRATIS.
Selama bertahun-tahun, investor sudah terbiasa dengan uang yang sangat murah.
Era itu menciptakan inflasi aset yang sangat besar.
Sekarang sistem dipaksa menghadapi sesuatu yang jauh lebih tidak nyaman:
Siapa yang akan membiayai semua utang ini?
Pemerintah AS membutuhkan modal.
Amerika korporat membutuhkan modal.
Infrastruktur AI membutuhkan modal.
Dan investor semakin menuntut imbal hasil yang lebih tinggi untuk penyediaannya.
Itulah cerita sebenarnya di balik 5,23%.
Bukan hanya inflasi.
Bukan hanya The Fed.
Bukan hanya AI.
Ini adalah benturan ketiganya dengan tembok besar penerbitan utang.
Dan jika pinjaman terus berlanjut dengan kecepatan seperti ini, pasar obligasi bisa menjadi salah satu medan pertempuran terpenting di seluruh siklus AI.
Karena pada akhirnya, seseorang harus membayar tagihan yang sialan itu.
Revolusi AI mungkin didorong oleh teknologi.
Tapi infrastruktur di baliknya semakin didukung oleh utang.
Dan pasar obligasi baru saja menaikkan harga utang tersebut.
5,23%.
Imbal hasil obligasi Treasury 10 tahun tertinggi sejak 2007.
Perhatikan.
Karena ini bukan sekadar angka.
Itu harga modal yang berteriak.
