

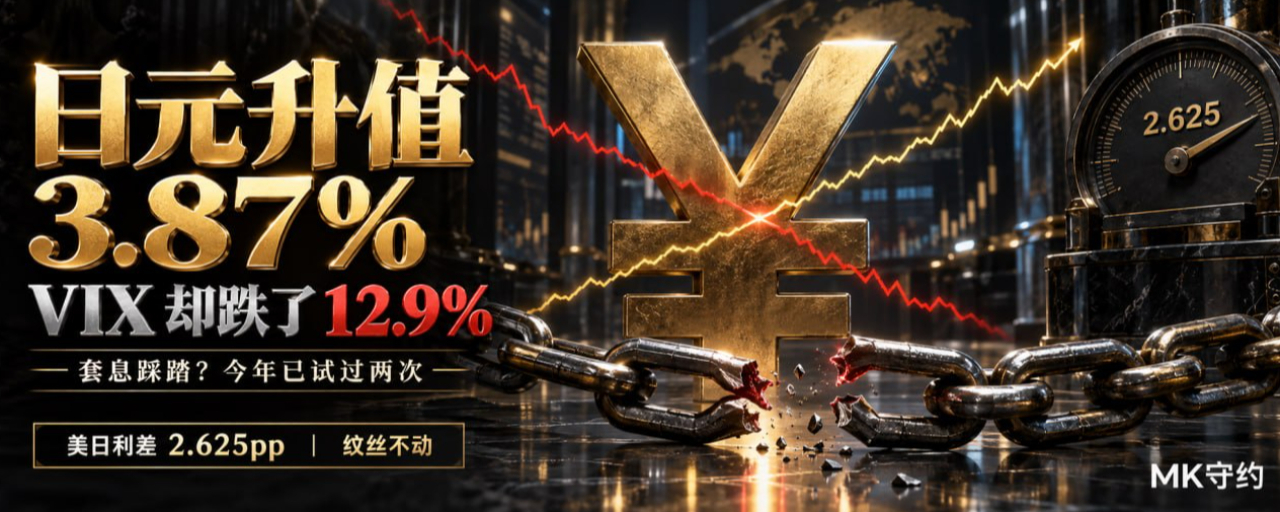


Pada hari yen menguat 3,87% dan VIX turun 12,9%: Anda takut akan kepanikan carry trade—tahun ini sudah dicoba dua kali
Pertama, saya ingin menanyakan satu hal kepada Anda.
Dalam dua hari ini, apakah Anda menaruh tangan Anda di tombol pengurangan posisi karena alasan ini:
"Yen akan mengalami masalah, perdagangan carry trade akan dilikuidasi, dan aset berisiko global akan sama-sama turun."
Jika Anda mengurangi posisi karena kalimat ini, atau karena kalimat ini Anda jadi tidak berani menambah posisi, berhentilah dulu.
Saya sudah menarik data aktual tahun ini.
Skrip ini, tahun ini sudah benar-benar terjadi dua kali.
Dua kali itu tidak terjadi hal yang Anda takutkan.
1. Pertama, kita bahas apa yang ditakuti pasar saat ini
Dalam radar kejadian hari ini, ada satu hal yang diberi label sebagai tingkat risiko tertinggi:
"Trump pada KTT AS-Jepang menyatakan kekhawatiran atas yen yang lemah, sinyal koordinasi intervensi AS-Jepang naik ke level pimpinan"[4]
Tingkat risiko: HIGH
Keyakinan: 0,96
Arah: RISING (sedang upgrade)
Berlaku hingga hari ini
Perhatikan kalimat terakhir—ini bukan "menteri keuangan sedang menyiapkan" sesuatu, tapi sudah diangkat ke level pimpinan. Laporan itu juga menyebutkan bahwa menteri keuangan Jepang, Shunichi (Koyama?) Aoshima, mengatakan bahwa pertukaran ini "sekali lagi menegaskan posisi bersama di balik intervensi koordinatif AS-Jepang pada 31 Juli"; ia akan terus berkomunikasi intens dengan menteri keuangan AS Bessent soal valas.
Dalam kejadian yang sama juga tertulis dengan jelas: saat ini tidak ada bukti bahwa intervensi pembelian yen yang nyata baru sudah terjadi.
Jadi status sekarang adalah: koordinasi sedang ditingkatkan, aksinya belum terjadi.
Bagaimana reaksi pasar?
USD/JPY 157,185, intraday juga turun 1,02% (yen menguat).
Dari 163,864 pada 28 Juli sampai ke sini, selama setengah tahun ini yen ditekan.
Semua orang menunggu satu angka: 155.
Jatuh di bawah 155, tutup carry trade, aset berisiko ikut turun.
Logika ini terdengar tak terbantahkan. Tapi tahun ini sudah diuji dua kali.
II. Pengujian pertama: akhir Juli, apakah intervensi benar-benar terjadi
Pertama, lihat dulu pertanyaan yang paling Anda pedulikan: saat Jepang benar-benar turun tangan menekan yen, posisi Anda akan bagaimana?
Putaran akhir Juli—itulah kasus yang benar-benar terjadi.
Saya hamparkan data harian beberapa hari itu:
Tanggal
USD terhadap JPY
Amplitudo hari itu
28 Juli 163,864 0,590
29 Juli 163,300 5,739
30 Juli 160,183 (-1,91%) 2,168
2 Agustus 157,582 (-1,62%) 2,613
3 Agustus 157,529 0,721
Lihat baris pada 29 Juli: titik terendah siang hari dihajar ke 157,994, amplitudo intraday 5,739—ini bentuk khas intervensi.
Dalam dua hari, yen dari 163,864 ditarik ke 157,529, menguat 3,87%.
Ini bukan gerakan kecil. Ini skenario yang Anda takutkan—dan benar-benar dimainkan.
Sekarang lihat aset berisiko pada periode yang sama.
Aset
28 Juli
3 Agustus
Perubahan
USD/JPY 163,864 157,529 -3,87%
Indeks VIX (ketakutan) 18,210 15,860 -12,90%
S&P 500 7.428,78 7.600,50 +2,31%
Nasdaq 100 27.763,13 28.776,80 +3,65%
Nikkei 225 62.364,92 63.754,90 +2,23%
ETF Jepang EWJ 89,83 92,91 +3,43%
Emas 4.038,70 4.090,50 +1,28%
Indeks dolar 101,380 99,960 -1,40%
BTC 63.871 63.461 -0,64%
Lihat gambar ini.
Yen menguat 3,87%—pemicu carry trade paling berbahaya di buku pelajaran—hasilnya:
VIX turun 12,90%. S&P naik 2,31%. Nasdaq naik 3,65%. BTC hanya turun 0,64%.
Indeks ketakutan sedang turun. Pada tiga hari ketika "yen dipaksa naik", indeks ketakutan turun hampir 13%.
Ini benar-benar berlawanan dengan "carry trade dijatuhkan-panic lalu menghantam aset berisiko".
Kenapa? Karena yang ditekan oleh intervensi adalah kurs, bukan selisih suku bunga. Biaya meminjam yen tidak menjadi lebih mahal—yang berubah hanya harga. Selama selisih suku bunga masih ada, mekanisme carry trade masih berjalan—dan setelah yen ditarik menguat, biaya pinjam yen justru menjadi lebih menguntungkan.
Inilah mengapa aset berisiko tidak turun.
III. Pengujian kedua: kenaikan suku bunga ke level tertinggi 31 tahun—yen justru melemah
Kalau pada pengujian pertama bisa dibilang "intervensi tidak sama dengan kenaikan suku bunga", maka pengujian kedua langsung mengenai hal yang paling Anda takuti.
18 September, BOJ menaikkan suku bunga kebijakan dari 1,00% ke 1,25%.[3]
Ini adalah level tertinggi 31 tahun sejak 1995.
Itu adalah kenaikan suku bunga. Ini aksi yang Anda takutkan: "Jepang memperketat". Dan ini bukan tindakan simbolis.
Lalu hasilnya?
Tanggal
USD terhadap JPY
13 September 153,424 (yen paling kuat)
14 September 154,385
16 September 156,014
17 September 156,129
20 September 157,046
24 September 158,811
14 September, yen sudah pernah mencapai 154,385—bahkan sudah di bawah garis 155 yang Anda pantau.
Lalu pada 18 September dilakukan kenaikan suku bunga.
Setelah kenaikan suku bunga, yen turun terus dari 154,385 ke 158,811, melemah 2,87%.
BOJ menaikkan suku bunga ke level tertinggi 31 tahun, namun yen justru makin lemah.
Kenapa? Ada dua alasan, keduanya keras:
Pertama, voting adalah 7 banding 2. Dua penentang sama-sama berpikir inflasi belum sampai 2%, dan ekonomi belum cukup kuat. Dan kedua orang ini juga ditunjuk oleh Hayaoichi Satsuma.
Kedua, Gubernur Ueda dan Dan(o) Otoko menolak memberi komitmen apa pun soal ritme kenaikan suku bunga. Dia berkata, "Kami tidak mengasumsikan langkah kenaikan suku bunga yang spesifik".[3]
Yang dilihat pasar bukan "Jepang akan memperketat", melainkan "perpecahan internal Jepang lebih besar daripada yang dibayangkan".
Jadi setelah kenaikan suku bunga benar-benar dijalankan, yen melemah.
**Lihat juga aset berisiko pada periode yang sama:** BTC naik dari 78.163 pada 14 September menjadi 80.901 pada 18 September, naik 3,5%; VIX turun dari 17,10 menjadi 14,81.
Pengujian kedua, sama—arahnya kebalikan.
Sekalian, satu catatan: kesimpulan ini konsisten dengan prediksi internal kami pada 17 September dan 19 September—saat itu kami khawatir "kenaikan suku bunga Jepang → yen melonjak → kepanikan carry trade"; setelah ditelusuri, ditemukan bahwa yen tidak memicu rangkaian berantai tersebut.
IV. Jawaban sesungguhnya: selisih suku bunga sama sekali tidak bergerak
Sekarang gabungkan bukti dari dua kali pengujian, lihat satu-satunya besaran yang tidak berubah.
Selisih kebijakan AS-Jepang.
Suku bunga kebijakan
Sebelum dua kali kenaikan suku bunga
Setelah dua kali kenaikan suku bunga
The Fed target range 3,75%–4,00% (titik tengah 3,875%) 3,625% 3,875%
BOJ 1,25% 1,00% 1,25%
Selisih suku bunga 2,625 poin persentase 2,625 poin persentase
The Fed menaikkan suku bunga 25 basis poin pada 16 September, suara 12 banding 0, sepenuhnya konsisten.
BOJ menaikkan suku bunga 25 basis poin pada 18 September.
Keduanya masing-masing menambah 25 basis poin, selisih suku bunga tidak berubah satu basis poin pun.
Inilah jawaban semuanya:
Yang akan digerakkan oleh intervensi adalah nilai tukar. Yang akan digerakkan oleh kenaikan suku bunga adalah suku bunga Jepang. Tapi apakah carry trade bisa bertahan, hanya bergantung pada satu hal—selisih suku bunga.
Selisih suku bunga tetap tidak berubah. Jadi tidak ada alasan untuk menutup carry trade.
Jadi rantai penularan yang Anda takuti terputus di tengah-tengah lingkaran itu.
Ini sebabnya dua kali pengujian tidak membuat hal yang Anda takutkan terjadi.
V. Jadi risiko sesungguhnya ada di mana
Tidak terjadi intervensi.
Hari dimulainya benar-benar penyempitan selisih suku bunga.
Tapi penyempitan hanya punya dua jalan:
Pertama: The Fed beralih ke pemangkasan suku bunga. Jalur ini saat ini tidak terlihat. Dalam pernyataan 16 September tertulis jelas "inflasi masih cukup tinggi"; median dot plot menunjukkan suku bunga kebijakan akhir tahun masih di kisaran 4,0%–4,25%—lebih tinggi daripada sekarang, bukan lebih rendah.
Kedua: BOJ mempercepat kenaikan suku bunga, melampaui The Fed. Ini satu-satunya jalur yang realistis. Pertemuan berikutnya BOJ pada 28 Oktober.
Dan di sini ada siklus yang bersifat refleksif—Anda harus memikirkannya dengan jelas:
Yen makin lemah → Jepang makin perlu menaikkan suku bunga → tetapi kenaikan suku bunga akan memperlihatkan perpecahan internal → yen justru makin lemah.
Siklus ini sekarang sedang berjalan. Artinya, pelemahan yen dalam jangka pendek bersifat memperkuat diri, bukan koreksi diri.
Dan ini untuk aset berisiko adalah angin sepoi-sepoi, bukan angin lawan.
VI. Dua pemahaman yang harus Anda koreksi
Pertama, 155 bukan garis pemicu.
Pada 14 September, yen sudah di 154,385. Setelah hari itu, BTC turun 3,26%, tapi itu urusan BTC sendiri—sementara S&P pada periode yang sama hanya turun 0,45%, emas turun 0,44%, dan VIX hanya dari 17,10 ke 17,20.
Tidak ada tanda-tanda "kepanikan carry trade".
Mengingat 155 sebagai saklar otomatis untuk menutup posisi adalah salah menempatkan satu titik kurs sebagai biaya dana.
Kedua, "intervensi Jepang" tidak sama dengan "posisi Anda harus turun".
Intervensi bulan Juli benar-benar terjadi, yen benar-benar menguat 3,87%; posisi Anda saat itu seharusnya lebih stabil, bukan lebih panik.
VII. Jadi seharusnya Anda mengawasi apa
Bukan menatap USD/JPY, tapi menatap selisih suku bunga.
Tiga titik pengamatan yang spesifik:
Titik pengamatan
Ambang
Makna
Selisih kebijakan AS-Jepang menyempit dari 2,625 pp—mekanisme carry trade benar-benar mulai gagal. Inilah sinyal untuk bergerak.
Konferensi BOJ 28 Oktober: apakah akan memberi sinyal kenaikan suku bunga beruntun? Satu-satunya jalur yang benar-benar bisa menyempitkan selisih suku bunga
USD/JPY—jika benar-benar berdiri di atas 163,864 (puncak 7/28), yen kembali mendekati zona intervensi; tapi arah dibahas setelah melihat respons aset berisiko.
Perhatikan cara penulisan poin ketiga: bukan "kalau jatuh ke 155 apa yang terjadi", melainkan "saat kembali ke sekitar 163,8 risiko intervensi naik lagi".
Arah kebalikannya.
VIII. Buku catatan BTC sendiri tidak berubah
Garis yen ini tidak mengubah struktur BTC. Kembali ke BTC itu sendiri:
Leverage masih bersih:
Funding rate (berbobot volume) -0,000844%, berbobot OI -0,001215% (turun ke nol/mikro-negatif)
Binance saat ini membayar biaya penyelesaian +0,00053%
Total posisi pasar dalam 24 jam -3,00%
Order book masih belum bergerak: arus kas bersih dana aktif kontrak 24 jam keluar bersih sebesar 749 juta dolar AS; arus masuk bersih spot ETF turun dari puncak 21 September sebesar 999 juta menjadi 37,5 juta pada 25 September, turun 96,2%.
Level kunci juga tidak berubah (harga saat ini 84.038):
Arah
Posisi
Kekuatan
Jarak dari harga saat ini
Di atas 85.250–85.300 133 juta (paling rapat) +1,47%
Di bawah 82.750–82.800 108 juta (paling rapat) -1,50%
82.750–82.800 adalah garis pertahanan sesungguhnya Anda, bukan 155 pada yen.
IX. Jadi sekarang Anda harus berbuat apa
Pertama, jangan mengurangi posisi hanya karena alasan "Jepang akan melakukan intervensi".
Alasan ini tahun ini sudah terbantahkan dua kali. Saat intervensi nyata pada Juli, VIX turun 12,9%; saat kenaikan suku bunga nyata pada September, yen justru melemah 2,87%. Membayar posisi untuk risiko yang tidak akan terjadi adalah biaya paling mahal.
Kedua, ubah indikator pemantauan dari kurs ke selisih suku bunga.
Fokus pada angka 2,625 poin persentase itu. Saat mulai menyempit, barulah Anda benar-benar harus bergerak. Sebelum itu, garis ini adalah sumber likuiditas, bukan sumber risiko.
Ketiga, disiplin BTC tetap.
Di atas 85.000 tidak mengejar, di bawah 82.750 jangan panik. PCE inti pada malam 30 September pukul 20:30 adalah saklar minggu ini—bukan yen.
Keempat, turunkan posisi sampai pada level yang mampu menahan volatilitas satu arah 5%.
Pakai posisi yang bisa membuat Anda tidur nyenyak melewati minggu data.
X. Kesimpulan jujur hari ini: ini bukan peluang untuk masuk
Saya ingin katakan dengan jelas: yang di atas ini bukan untuk membuat Anda long yen, dan juga bukan untuk membuat Anda short yen.
Fungsinya adalah "menyingkirkan satu risiko palsu".
Situasi sebenarnya hari ini adalah: sebuah kejadian yang diberi label HIGH, dengan keyakinan 0,96, diuji dengan data riil tahun ini—rantai penularan terputus. Ini membuat Anda tidak perlu mengurangi posisi karena itu.
Tapi itu tidak memberi Anda titik masuk. Jadi:
Hari ini tidak ada peluang tipe A. Hanya satu tipe B yang bisa dicatat:
Tipe B · Hari data siaga untuk patokan BTC. Logika: 9/30 pukul 20:30 PCE inti langsung menentukan arah suku bunga riil. Cara: pasang order bersyarat di luar dua zona padat 85,250–85,300 dan 82,750–82,800, tidak menebak arah. Kadaluarsa: dalam 4 jam setelah data dirilis, baik tidak menembus 85,700 juga tidak menembus 82,700; lalu batalkan order.
Garis yen ini bukan alasan untuk trading, hanya alasan untuk "tidak trading".
Satu kalimat paling mahal di pasar, bukan "saya salah arah".
itu "saya turun lebih awal karena ketakutan yang sudah dua kali terbantah".
Arah bisa terlambat, tetapi kelangsungan hidup tidak bisa.
— MK memenuhi janji
#守约交易哲学 $BTC $ETH #日元升值引发市场波动 #日本加息

