#cftc更新受监管机构代币化资产指引 Namun stablecoin justru dikurung di luar pintu
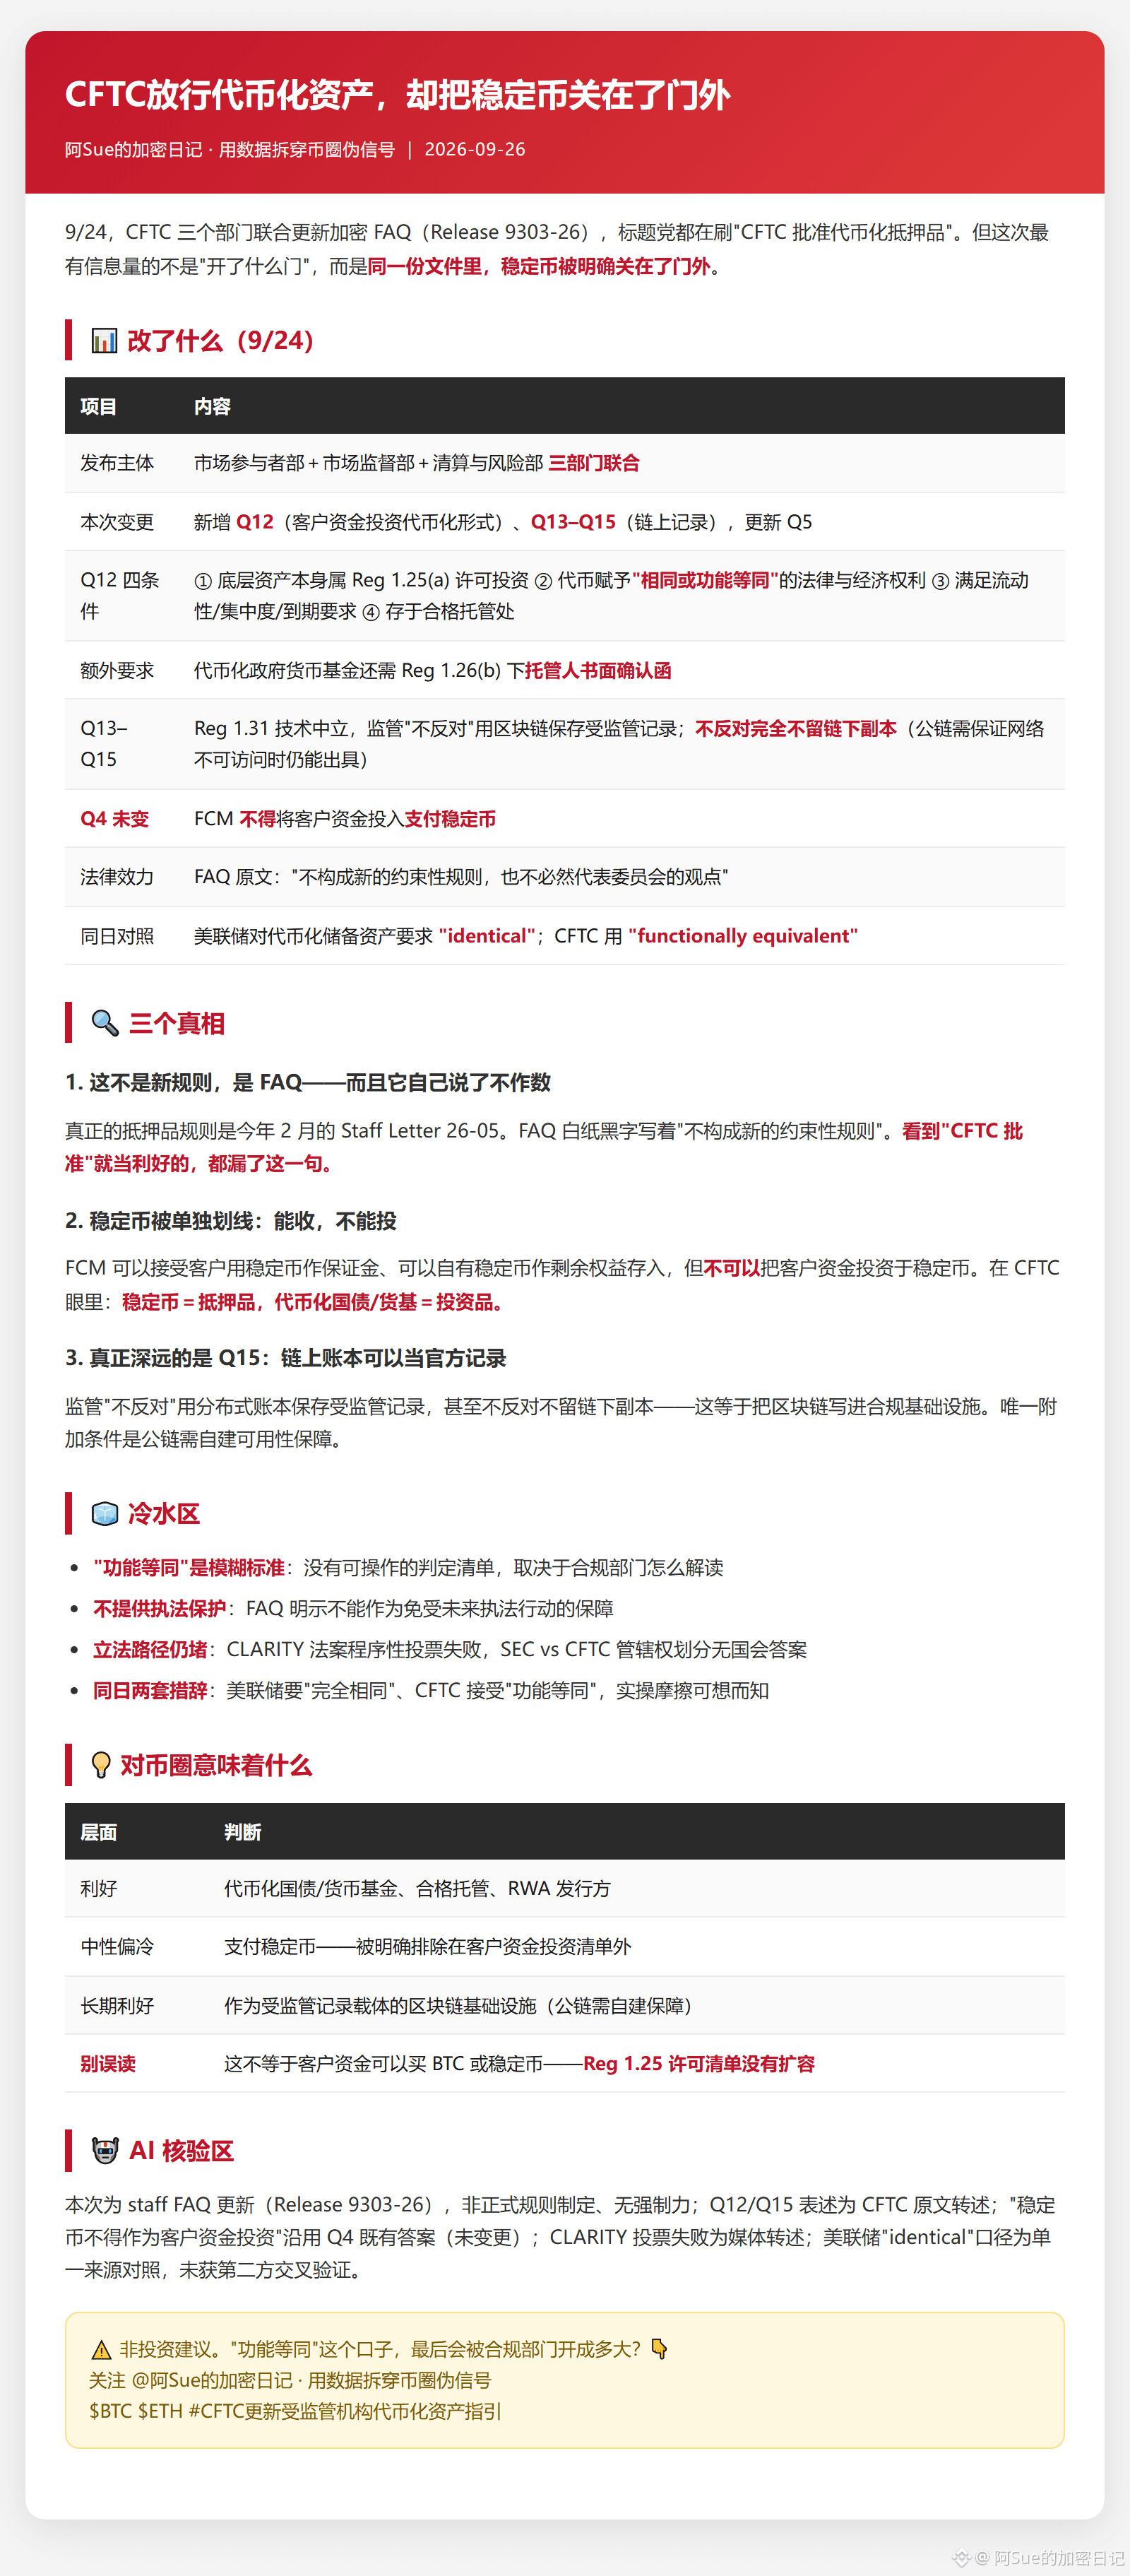
9/24, tiga departemen CFTC bersama-sama memperbarui FAQ kripto (Release 9303-26). Judul-judul sensasional sedang ramai memviralkan “CFTC menyetujui aset yang dijadikan jaminan berbentuk token”. Tapi kali ini yang paling informatif bukan “pintu apa yang dibuka”, melainkan di dokumen yang sama: stablecoin secara tegas dikurung di luar pintu.
📊 Apa yang diubah
Menambah Q12: dana nasabah dapat diinvestasikan dalam “bentuk token dari aset yang telah disetujui untuk investasi”, dengan empat syarat—aset dasar sendiri termasuk dalam daftar izin Reg 1.25(a), token memberikan “hak hukum dan ekonomi yang sama atau fungsional ekuivalen”, memenuhi persyaratan likuiditas/konsentrasi/jatuh tempo, serta token disimpan pada kustodian yang memenuhi syarat (untuk tokenisasi government money market fund, kustodian harus mengeluarkan konfirmasi tertulis)
Menambah Q13–Q15: Reg 1.31 bersifat netral secara teknologi; regulator “tidak menentang” penggunaan blockchain untuk menyimpan catatan yang diatur, bahkan “tidak menentang” sama sekali tidak menyimpan salinan di luar rantai (public chain harus memastikan jaringan mati pun tetap bisa menerbitkan bukti)
Q4 tidak berubah: FCM tidak boleh menempatkan dana nasabah untuk membayar stablecoin
🔑 Tiga kebenaran
Ini bukan aturan baru, melainkan FAQ—aturan sesungguhnya tentang jaminan (Staff Letter 26-05) sudah ada sejak bulan Februari tahun ini; dan lagi, FAQ itu sendiri menuliskan “tidak membentuk aturan baru yang mengikat, dan juga tidak secara otomatis mencerminkan pandangan komisi”. Semua kabar baik yang terlihat justru kebocoran di bagian stablecoin yang dicoret sendiri: bisa dijadikan margin, bisa disimpan sebagai sisa hak dengan stablecoin milik sendiri, tapi tidak boleh menggunakan dana nasabah untuk membeli. Di mata CFTC: stablecoin = jaminan, tokenisasi obligasi pemerintah/money market fund = produk investasi.
Yang paling dalam adalah Q15: buku besar di rantai dapat berperan sebagai catatan resmi, sehingga ledger terdistribusi masuk ke infrastruktur kepatuhan. Biayanya: pihak yang memakai public chain harus membangun sendiri jaminan ketersediaan
🧊 Air dingin: “fungsional ekuivalen” adalah standar yang kabur, tanpa daftar yang bisa dipraktikkan; FAQ secara jelas tidak memberikan perlindungan agar kebal dari tindakan penegakan di masa depan. Prosedur voting pada RUU CLARITY gagal, jalur legislatif tetap buntu; pada hari yang sama, The Fed mensyaratkan aset cadangan tokenisasi “identical”, sementara CFTC memakai “functionally equivalent”—hari yang sama, alat yang sama, dua pilihan kata
💡 Yang diuntungkan siapa: penerbit tokenisasi obligasi pemerintah/money market fund, kustodian yang memenuhi syarat, dan penerbit RWA. Jangan salah baca: ini tidak berarti dana nasabah bisa membeli BTC atau stablecoin, dan daftar izin Reg 1.25 tidak diperluas
Seberapa besar celah “fungsional ekuivalen” pada akhirnya akan dibuka oleh departemen kepatuhan?