🚨 THE FED HAS A NEW INFLATION PROBLEM
🇺🇸 Ekspektasi inflasi AS baru saja memunculkan peringatan lainnya.
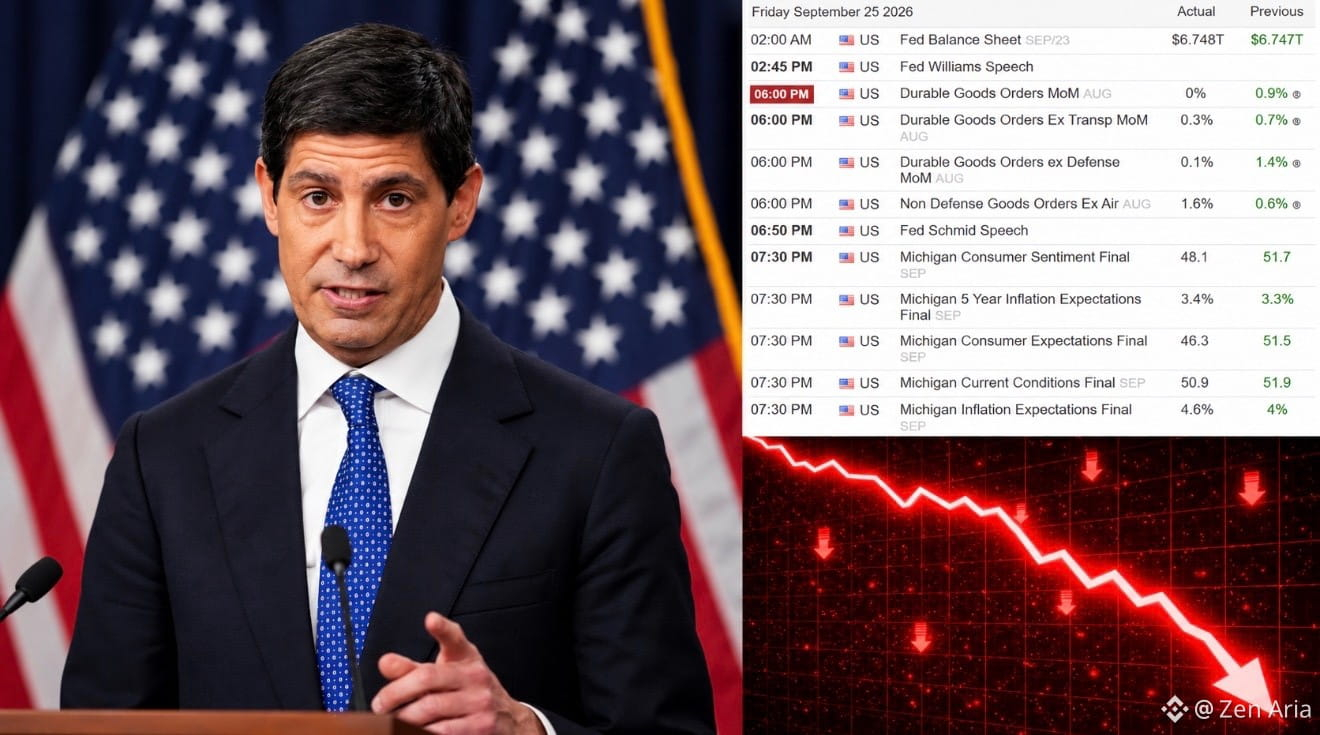
📈 Ekspektasi Inflasi 1 Tahun: 4,6%
⬆️ Sebelumnya: 4,0%
📈 Ekspektasi Inflasi 5 Tahun: 3,4%
⬆️ Sebelumnya: 3,3%
University of Michigan menyebut ekspektasi setahun ke depan melonjak ke level tertinggi sejak Juni, sementara ekspektasi jangka panjang tetap berada di atas kisaran mereka pada 2024.
Dan inilah bagian yang BENAR-BENAR menarik… 👀
🔥 Ekspektasi inflasi sedang naik.
🔥 Harga energi masih menjadi risiko utama.
🔥 Imbal hasil (yield) obligasi pemerintah AS sudah tinggi.
🔥 Utang nasional bruto AS telah menembus $40 TRILIUN.
The Fed dapat melawan inflasi yang persisten dengan kebijakan moneter yang lebih ketat.
Tapi ada masalah:
💥 Suku bunga lebih tinggi = biaya pinjaman lebih tinggi.
AS sudah menghadapi utang yang sangat besar, sementara imbal hasil Treasury jangka panjang baru-baru ini mencapai level tertinggi dalam beberapa tahun. Imbal hasil tenor 30 tahun menyentuh level tertinggi dalam 19 tahun pada bulan Agustus.
Jadi para pembuat kebijakan menghadapi trade-off yang sulit:
Melawan inflasi lebih keras → berisiko menambah tekanan pada pertumbuhan dan keuangan pemerintah.
Longgarkan kondisi finansial → berisiko ekspektasi inflasi tetap tinggi.
Dan ada satu kartu liar lagi:
🇮🇷 IRAN + MINYAK + GEOPOLITIK
Penurunan harga energi yang berkelanjutan dapat mengurangi tekanan inflasi. Di sisi lain, memburuknya kondisi energi atau gangguan pengiriman dapat mendorong ekspektasi inflasi bahkan lebih tinggi. Pergerakan pasar belakangan telah menunjukkan betapa eratnya harga minyak dan imbal hasil Treasury saling berinteraksi.
⚠️ Ini adalah skenario makro yang sedang dipantau pasar.
Jika inflasi tetap lengket sementara yield tetap tinggi, volatilitas bisa menghantam saham, obligasi, dolar DAN kripto.
Beberapa minggu ke depan bisa menjadi SANGAT menarik. 🚨
Perhatikan ekspektasi inflasi.
Perhatikan minyak.
Perhatikan imbal hasil Treasury.
Perhatikan The Fed.
Karena pergerakan pasar besar berikutnya bisa dipicu oleh pasar obligasi—bukan kripto itu sendiri. 👀
Bukan nasihat keuangan. DYOR.
🇺🇸 Ekspektasi inflasi AS baru saja memunculkan peringatan lainnya.
📈 Ekspektasi Inflasi 1 Tahun: 4,6%
⬆️ Sebelumnya: 4,0%
📈 Ekspektasi Inflasi 5 Tahun: 3,4%
⬆️ Sebelumnya: 3,3%
University of Michigan menyebut ekspektasi setahun ke depan melonjak ke level tertinggi sejak Juni, sementara ekspektasi jangka panjang tetap berada di atas kisaran mereka pada 2024.
Dan inilah bagian yang BENAR-BENAR menarik… 👀
🔥 Ekspektasi inflasi sedang naik.
🔥 Harga energi masih menjadi risiko utama.
🔥 Imbal hasil (yield) obligasi pemerintah AS sudah tinggi.
🔥 Utang nasional bruto AS telah menembus $40 TRILIUN.
The Fed dapat melawan inflasi yang persisten dengan kebijakan moneter yang lebih ketat.
Tapi ada masalah:
💥 Suku bunga lebih tinggi = biaya pinjaman lebih tinggi.
AS sudah menghadapi utang yang sangat besar, sementara imbal hasil Treasury jangka panjang baru-baru ini mencapai level tertinggi dalam beberapa tahun. Imbal hasil tenor 30 tahun menyentuh level tertinggi dalam 19 tahun pada bulan Agustus.
Jadi para pembuat kebijakan menghadapi trade-off yang sulit:
Melawan inflasi lebih keras → berisiko menambah tekanan pada pertumbuhan dan keuangan pemerintah.
Longgarkan kondisi finansial → berisiko ekspektasi inflasi tetap tinggi.
Dan ada satu kartu liar lagi:
🇮🇷 IRAN + MINYAK + GEOPOLITIK
Penurunan harga energi yang berkelanjutan dapat mengurangi tekanan inflasi. Di sisi lain, memburuknya kondisi energi atau gangguan pengiriman dapat mendorong ekspektasi inflasi bahkan lebih tinggi. Pergerakan pasar belakangan telah menunjukkan betapa eratnya harga minyak dan imbal hasil Treasury saling berinteraksi.
⚠️ Ini adalah skenario makro yang sedang dipantau pasar.
Jika inflasi tetap lengket sementara yield tetap tinggi, volatilitas bisa menghantam saham, obligasi, dolar DAN kripto.
Beberapa minggu ke depan bisa menjadi SANGAT menarik. 🚨
Perhatikan ekspektasi inflasi.
Perhatikan minyak.
Perhatikan imbal hasil Treasury.
Perhatikan The Fed.
Karena pergerakan pasar besar berikutnya bisa dipicu oleh pasar obligasi—bukan kripto itu sendiri. 👀
Bukan nasihat keuangan. DYOR.