Stablecoin kini beralih dari “produk asli kripto” menuju kerangka regulasi bank yang resmi.
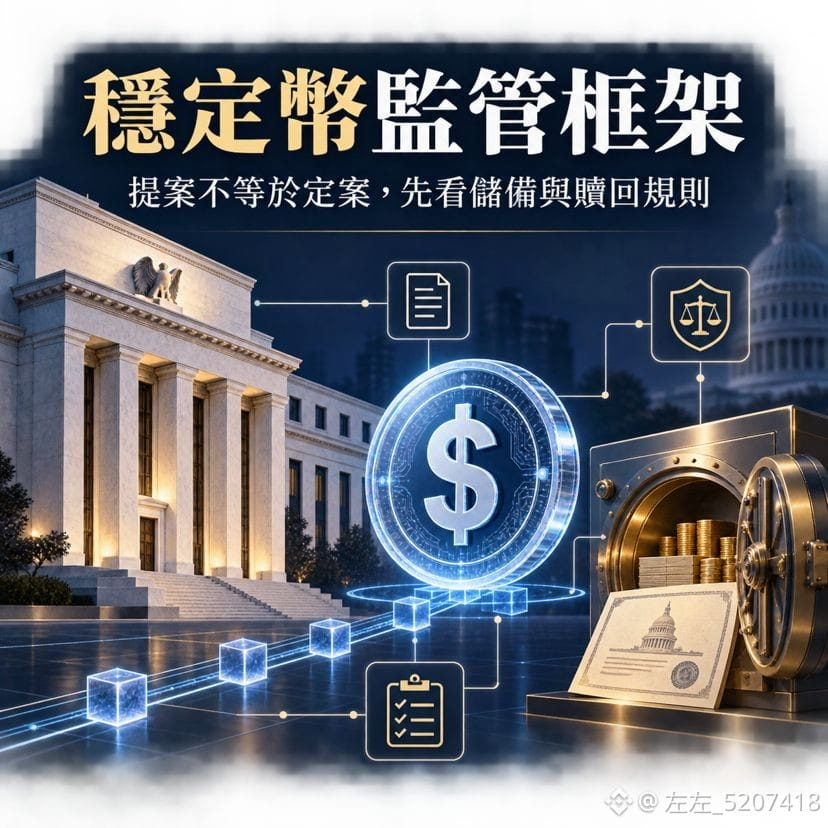
The Federal Reserve mengajukan dua skema regulasi untuk stablecoin berbasis pembayaran, yang meminta penerbit yang berada di bawah pengawasannya agar mendukung token secara memadai dengan aset likuid berjangka pendek seperti surat utang pemerintah AS, serta menetapkan standar untuk pengelolaan modal, manajemen risiko, dan penitipan aset cadangan. Jika bank ingin menerbitkan stablecoin melalui anak perusahaan, bank juga harus mengajukan rencana bisnis dan data keuangan untuk mendapatkan persetujuan.
Hal ini penting bukan hanya karena pengawasan menjadi lebih ketat, tetapi karena jalur penerbitan stablecoin secara resmi oleh bank-bank di AS sedang semakin terbentuk. Ke depan, persaingan mungkin bergeser dari “koin mana yang skalanya paling besar” menjadi “seberapa transparan cadangannya”, “seberapa efisien penebusan”, serta “likuiditas dan jalur distribusi bank”.
Untuk $USDT dan $USDC, ini bukan tombol langsung yang bersifat bullish atau bearish, dan proposal ini hanya berlaku bagi penerbit yang diatur oleh The Federal Reserve; tidak bisa langsung ditafsirkan bahwa stablecoin yang sudah ada telah menerapkan aturan baru.
Berikut tiga hal yang perlu diperhatikan:
* Aset cadangan apa yang diizinkan oleh aturan resmi, serta apakah persyaratan modal akan meningkat dan menaikkan biaya penerbitan.
* Apakah bank-bank di AS akan meluncurkan stablecoin berbasis pembayaran baru yang dapat mengubah porsi pasar.
* Standar penebusan dan pengungkapan cadangan—apakah itu akan menjadi ambang batas baru bagi pilihan stablecoin di pasar.
Inti stablecoin bukanlah kenaikan harga, melainkan apakah ia bisa menjaga patokan dalam jangka panjang, mempertahankan likuiditas, dan melakukan penebusan dengan lancar. Anda akan lebih percaya pada stablecoin yang diterbitkan bank, atau pada stablecoin pemimpin ekosistem kripto yang sudah ada?
#stablecoin #CryptoRegulation
The Federal Reserve mengajukan dua skema regulasi untuk stablecoin berbasis pembayaran, yang meminta penerbit yang berada di bawah pengawasannya agar mendukung token secara memadai dengan aset likuid berjangka pendek seperti surat utang pemerintah AS, serta menetapkan standar untuk pengelolaan modal, manajemen risiko, dan penitipan aset cadangan. Jika bank ingin menerbitkan stablecoin melalui anak perusahaan, bank juga harus mengajukan rencana bisnis dan data keuangan untuk mendapatkan persetujuan.
Hal ini penting bukan hanya karena pengawasan menjadi lebih ketat, tetapi karena jalur penerbitan stablecoin secara resmi oleh bank-bank di AS sedang semakin terbentuk. Ke depan, persaingan mungkin bergeser dari “koin mana yang skalanya paling besar” menjadi “seberapa transparan cadangannya”, “seberapa efisien penebusan”, serta “likuiditas dan jalur distribusi bank”.
Untuk $USDT dan $USDC, ini bukan tombol langsung yang bersifat bullish atau bearish, dan proposal ini hanya berlaku bagi penerbit yang diatur oleh The Federal Reserve; tidak bisa langsung ditafsirkan bahwa stablecoin yang sudah ada telah menerapkan aturan baru.
Berikut tiga hal yang perlu diperhatikan:
* Aset cadangan apa yang diizinkan oleh aturan resmi, serta apakah persyaratan modal akan meningkat dan menaikkan biaya penerbitan.
* Apakah bank-bank di AS akan meluncurkan stablecoin berbasis pembayaran baru yang dapat mengubah porsi pasar.
* Standar penebusan dan pengungkapan cadangan—apakah itu akan menjadi ambang batas baru bagi pilihan stablecoin di pasar.
Inti stablecoin bukanlah kenaikan harga, melainkan apakah ia bisa menjaga patokan dalam jangka panjang, mempertahankan likuiditas, dan melakukan penebusan dengan lancar. Anda akan lebih percaya pada stablecoin yang diterbitkan bank, atau pada stablecoin pemimpin ekosistem kripto yang sudah ada?
#stablecoin #CryptoRegulation