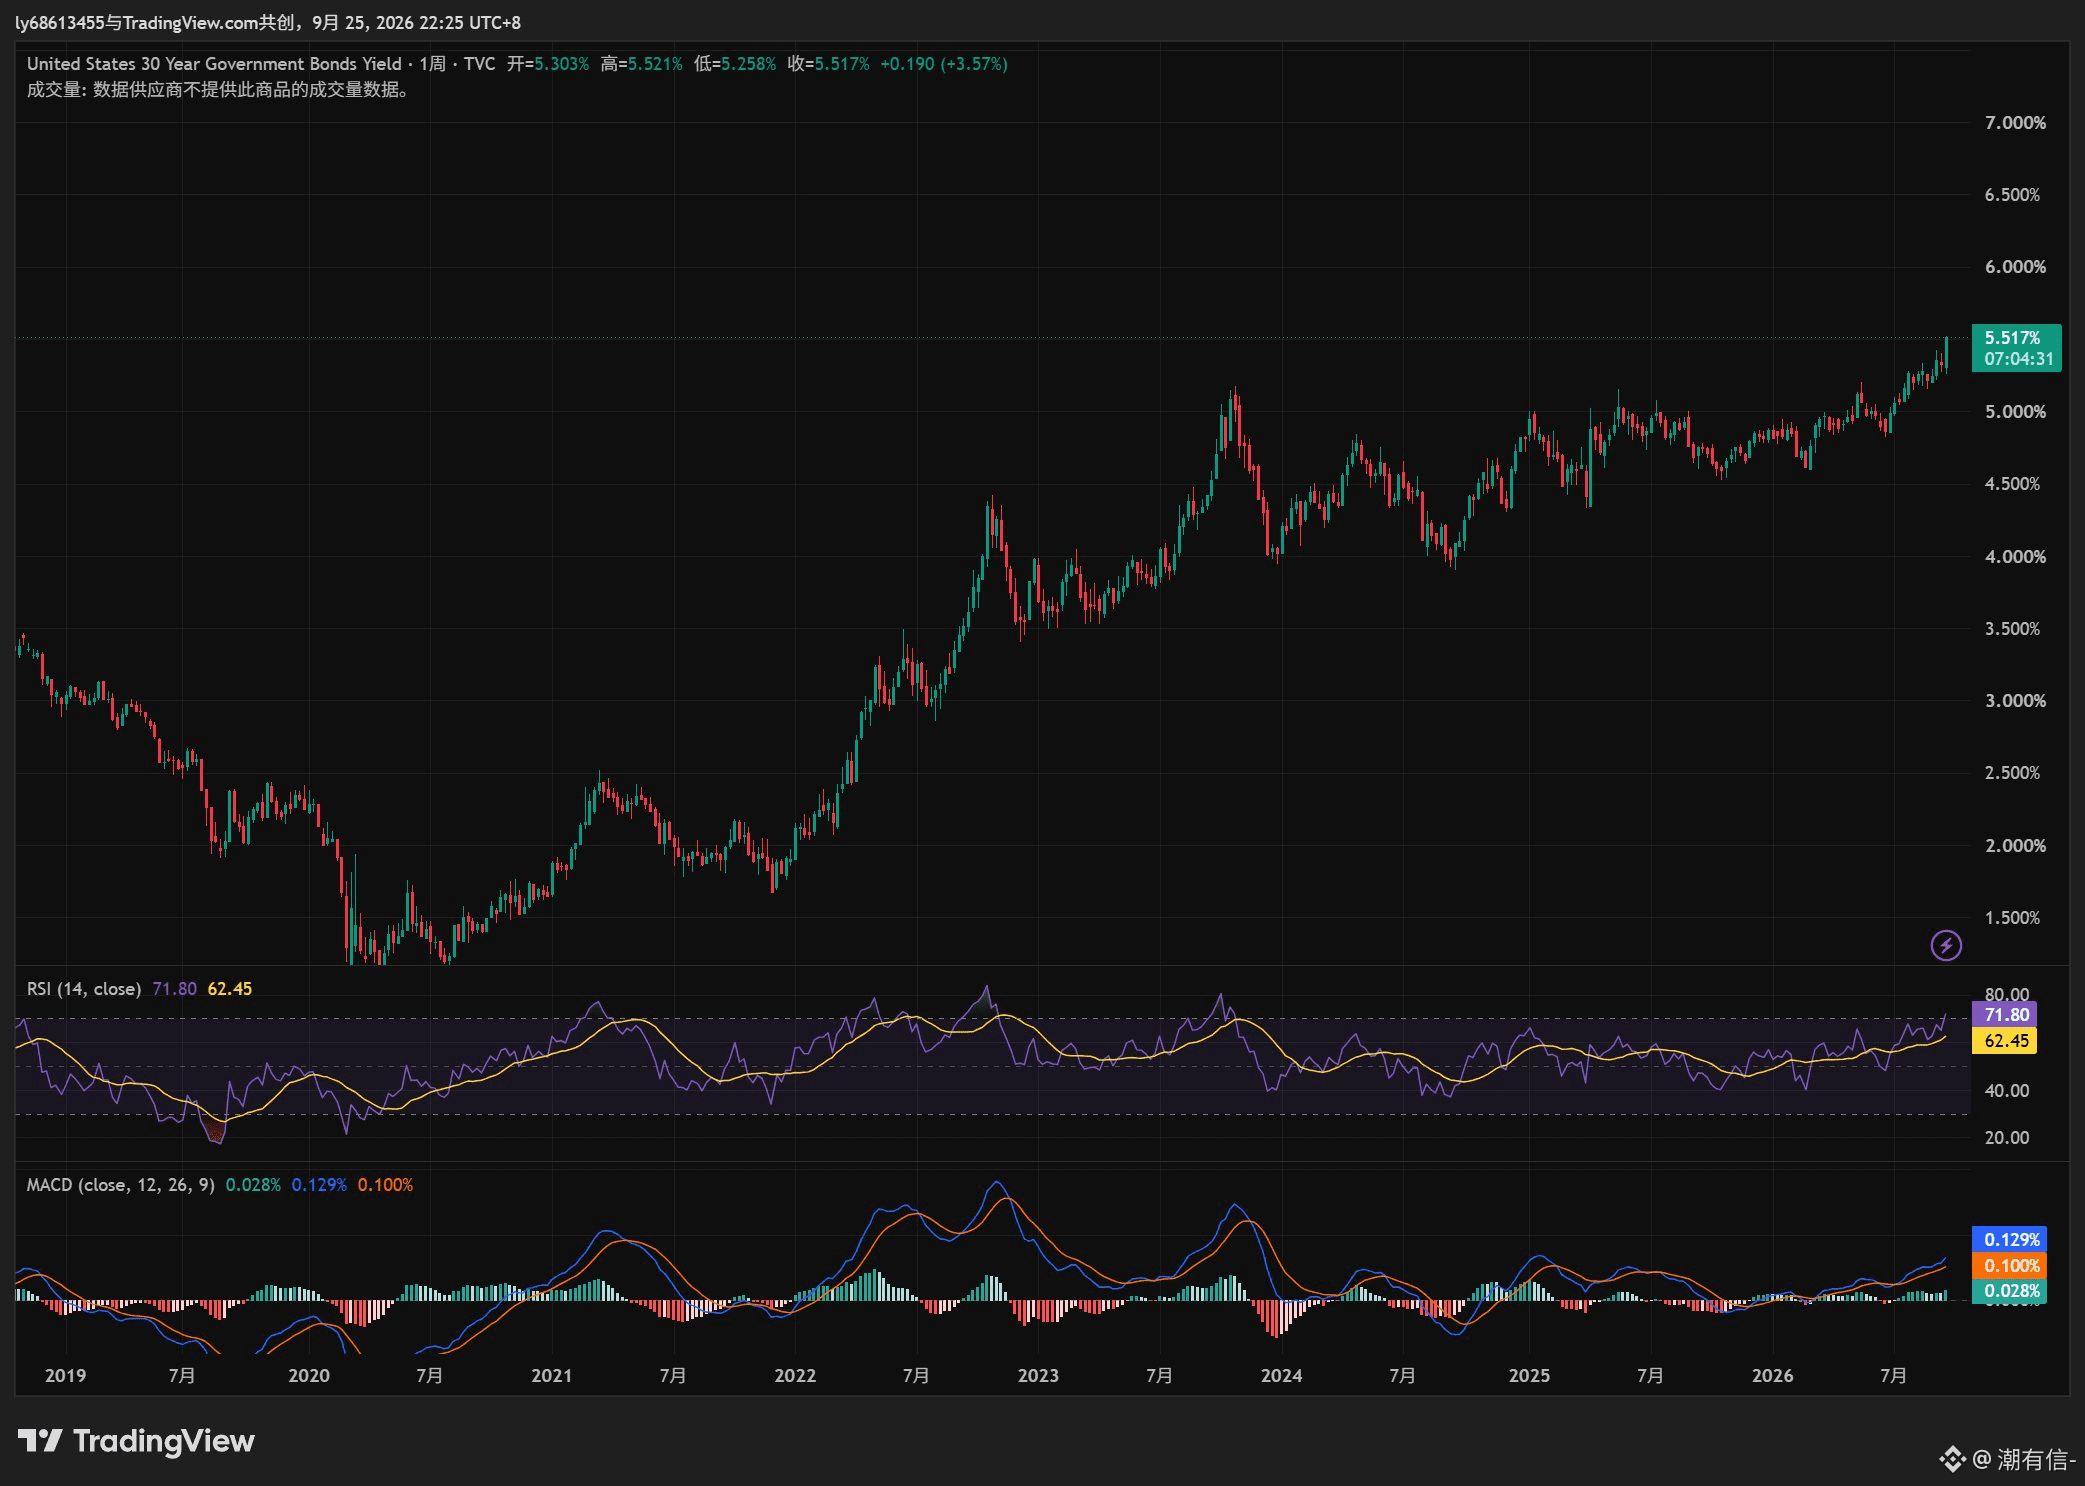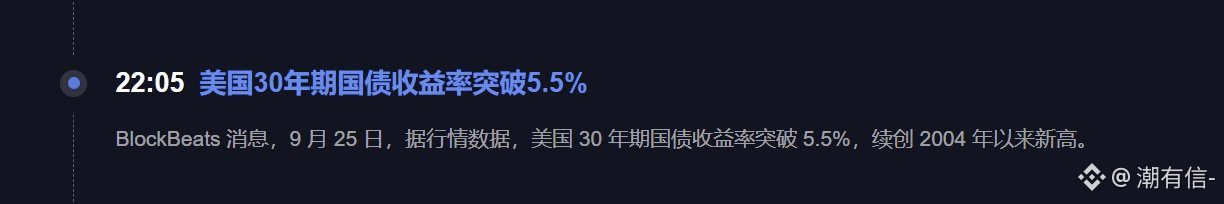
Imbal hasil obligasi pemerintah AS tenor 30 tahun menembus 5,5%; posisinya sekarang agak tidak masuk akal. Pertama, tenor 30 tahun merepresentasikan biaya pendanaan jangka panjang. Ketika imbal hasil bergerak semakin tinggi, artinya pasar bersedia meminjamkan uang jangka panjang kepada pemerintah, sehingga imbal hasil yang diminta pun ikut meningkat—dan ini secara langsung mengerek batas valuasi seluruh pasar.
Bagi saham AS, tekanan terbesar tetap berasal dari valuasi yang tinggi dan saham ber-beta tinggi. Karena ketika obligasi pemerintah jangka panjang saja bisa memberi imbal hasil 5%+, maka dana tidak perlu mengambil terlalu banyak risiko hanya untuk mengejar imbal hasil tersebut. Beberapa hari lalu saham teknologi bisa memantul, dan salah satu syarat pentingnya adalah imbal hasil jangka panjang yang turun, harga minyak yang turun, serta ditambah dengan short covering (penutupan posisi short).
Sekarang, saat 30Y kembali menembus 5,5%, dukungan ini sedang bergerak ke arah yang berlawanan. Kecuali ke depan laba perusahaan masih bisa terus bertahan, pasar kemungkinan akan menekan valuasi sekaligus mencerna melalui laba. Yang lebih merepotkan adalah jika suku bunga terus naik sementara ekspektasi laba mulai direvisi turun—maka yang terjadi adalah valuasi dan laba sama-sama tertekan.
Dunia kripto juga demikian. Semakin tinggi imbal hasil jangka panjang, semakin menarik kas dan obligasi pemerintah; pada saat yang sama, opportunity cost (biaya peluang) untuk aset berisiko juga makin tinggi. BTC mungkin masih bisa bertahan berkat ETF dan alokasi institusional, tetapi altcoin ber-beta tinggi akan terasa lebih tidak enak.
Bagi saham AS, tekanan terbesar tetap berasal dari valuasi yang tinggi dan saham ber-beta tinggi. Karena ketika obligasi pemerintah jangka panjang saja bisa memberi imbal hasil 5%+, maka dana tidak perlu mengambil terlalu banyak risiko hanya untuk mengejar imbal hasil tersebut. Beberapa hari lalu saham teknologi bisa memantul, dan salah satu syarat pentingnya adalah imbal hasil jangka panjang yang turun, harga minyak yang turun, serta ditambah dengan short covering (penutupan posisi short).
Sekarang, saat 30Y kembali menembus 5,5%, dukungan ini sedang bergerak ke arah yang berlawanan. Kecuali ke depan laba perusahaan masih bisa terus bertahan, pasar kemungkinan akan menekan valuasi sekaligus mencerna melalui laba. Yang lebih merepotkan adalah jika suku bunga terus naik sementara ekspektasi laba mulai direvisi turun—maka yang terjadi adalah valuasi dan laba sama-sama tertekan.
Dunia kripto juga demikian. Semakin tinggi imbal hasil jangka panjang, semakin menarik kas dan obligasi pemerintah; pada saat yang sama, opportunity cost (biaya peluang) untuk aset berisiko juga makin tinggi. BTC mungkin masih bisa bertahan berkat ETF dan alokasi institusional, tetapi altcoin ber-beta tinggi akan terasa lebih tidak enak.