


Sanae Takaichi mengatakan kepada Donald Trump sesuatu yang biasanya tidak pernah diucapkan secara lantang oleh Tokyo: yen terlalu murah, dan semua orang di ruangan itu sudah mengetahuinya.
Pertukaran itu terjadi pada pertemuan puncak mereka di New York, di sela-sela Sidang Majelis Umum PBB. Menteri Keuangan Satsuki Katayama mengungkapkan detailnya pada Jumat lalu dalam pengarahan rutin di Tokyo, sebuah langkah yang tidak biasa karena keterusterangan bagi pemerintah yang biasanya menyimpan percakapan seperti itu di balik pintu tertutup.
Trump, dalam keterangan yang disampaikan Katayama kepada para wartawan, menyampaikan keprihatinannya sendiri terkait lemahnya mata uang tersebut dan membingkainya sebagai hambatan bagi daya saing perdagangan AS. Respons Takaichi, yang disampaikan secara tidak langsung: yen yang dinilai terlalu rendah adalah "bermasalah."
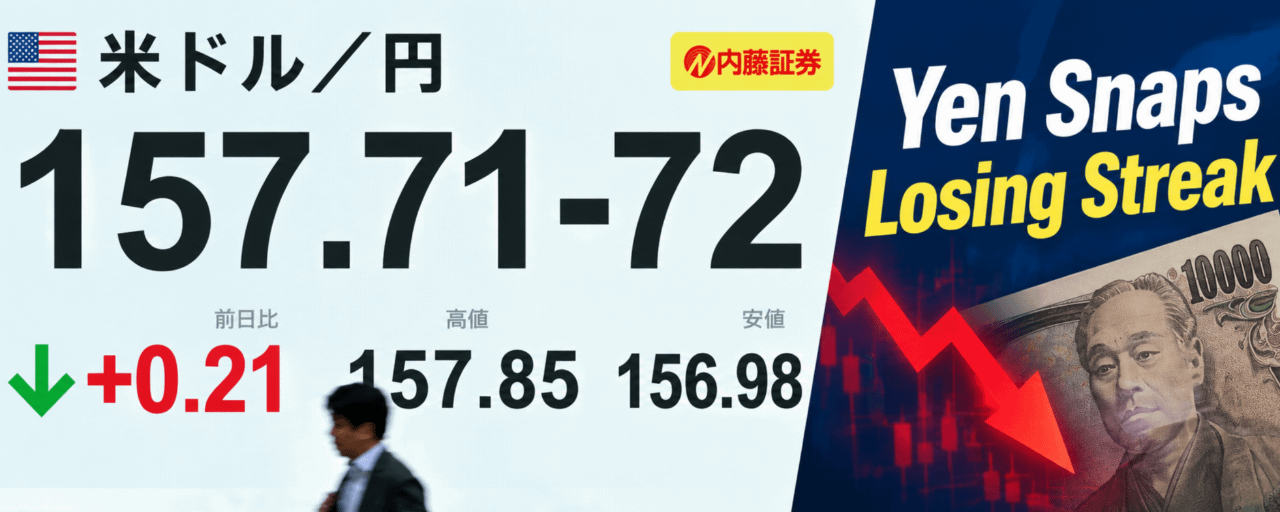
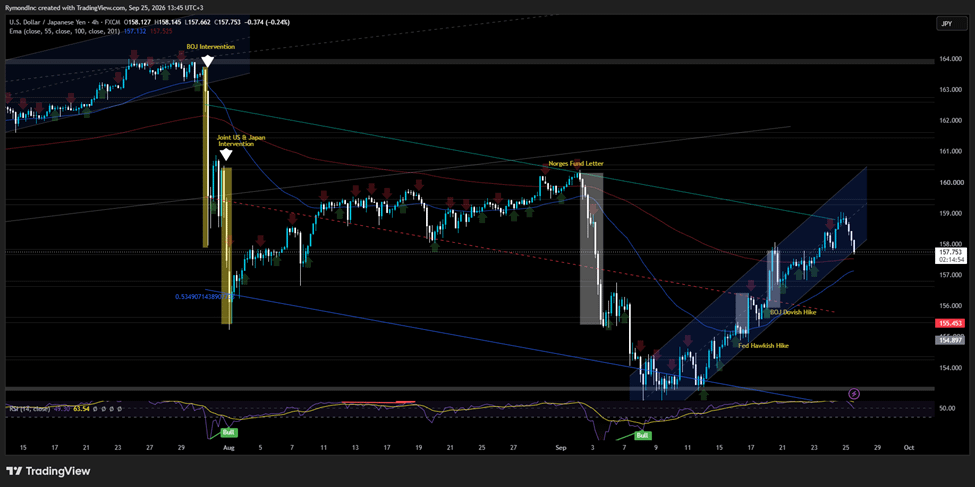
Apa pun nuansa diplomatiknya, respons pasar terjadi segera. Yen menguat menjadi sekitar 157,8 per dolar pada Jumat, pulih dari titik terendah dua minggu dan naik hingga 0,7% intraday—hari terbaiknya dalam lebih dari dua minggu. Yen mengungguli semua mata uang Grup 10 lainnya dan memutus penurunan lima sesi yang sebelumnya mendorong pasangan itu mendekati level 160 yang sarat muatan psikologis.
Katayama mengisi lebih banyak gambaran dalam konferensi pers. Jepang, katanya, berniat terus berkoordinasi dengan Washington dalam urusan mata uang, dan mengharapkan Bank of Japan menjalankan kebijakan yang sesuai sambil bekerja bersama pemerintah. Ia tidak mau menjawab pada level-level spesifik atau apakah intervensi akan segera terjadi. Kerenggahan itu telah menjadi semacam sinyal tersendiri.
Ia lebih terbuka mengenai hal lainnya. Dalam versi Katayama, Takaichi menghormati independensi Bank of Japan, dan kebijakan pertahanan Jepang tidak sedang didikte oleh tekanan dari Washington—apa pun yang diasumsikan para kritikus. Menaikkan belanja pertahanan menjadi 2% dari PDB, tambahnya, masih belum cukup. Namun, untuk soal mata uang, pesannya menguat: Jepang "tidak akan ragu untuk mengambil langkah berani" jika kondisi mengharuskannya. Kenaikan imbal hasil obligasi di seluruh dunia, menurut cara pandangnya, mencerminkan tren global dan sementara, bukan masalah yang unik bagi Jepang.
Pasar belum sepenuhnya memperhitungkan bagian sementara itu. Para trader telah menghabiskan beberapa sesi terakhir bersiap untuk putaran intervensi resmi berikutnya saat yen merayap kembali mendekati 160—level yang memicu operasi pembelian yen bersama Tokyo dan Washington pada 31 Juli. Katayama mengatakan ia akan terus berkoordinasi dengan mitranya di AS, Menteri Keuangan Scott Bessent, setelah operasi tersebut—intervensi mata uang AS-Jepang yang terkoordinasi pertama sejak 1998.
Minyak Memberi Yen Bantuan
Mata uang jarang bergerak dalam ruang hampa, dan reli Jumat mendapat bantuan. Harga minyak turun ketika perunding AS dan Iran mengeksplorasi skema bertahap yang akan membuka kembali Selat Hormuz, menurut seseorang yang mengetahui pembicaraan, sehingga mengurangi permintaan aset safe haven yang menopang dolar. Brent turun lagi di bawah $106 per barel setelah melesat lebih dari 7% dalam dua sesi sebelumnya. West Texas Intermediate berkisar di sekitar $93. Kedua pihak berbicara di sela-sela pertemuan PBB yang sama yang menjadi tuan rumah pertemuan Takaichi-Trump, dan mereka juga pernah melewatkan tenggat serupa sebelumnya.
Aksi Lari Dolar yang Mulai Kehilangan Tenaga
Kalau diperbesar, Jumat terlihat kurang sebagai titik balik dan lebih seperti jeda. Dolar memang sedang berpacu melawan yen, menuju kemenangan harian keenam berturut-turut sebelum berbalik arah; USD/JPY sempat menyentuh 159,05 pada Kamis sebelum turun kembali ke 157,88. Dari penutupan 17 September di 155,98, itu berarti kenaikan 1,97%, yang membongkar sebagian besar apa yang telah dibeli kembali oleh intervensi musim panas Jepang.
Itu menimbulkan pertanyaan yang jelas: apakah intervensi Jepang benar-benar berhasil?
Masalah Oktober dari The Fed
Kejatuhan yen punya rekanan asal Amerika. Para trader memperkirakan sekitar 70% probabilitas Federal Reserve menaikkan suku bunga pada 28 Oktober—seminggu sebelum pemilu paruh waktu—karena melebaranya kesenjangan suku bunga AS dan Jepang terus menarik modal ke dolar. Pembacaan PMI yang kuat dan kenaikan minyak yang kembali terjadi sama-sama memperkuat taruhan itu.
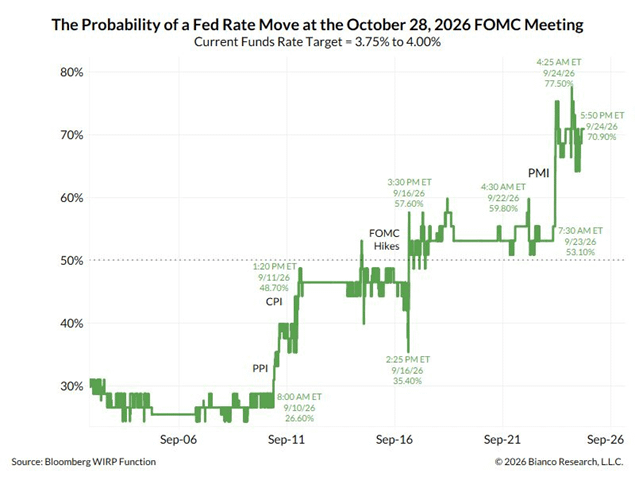
Jim Bianco dari Bianco Research menilai ini berkembang menjadi kisah terbesar yang bisa ditawarkan paruh kedua Oktober. Jika peluangnya bertahan, ia berargumen bahwa pasar pada dasarnya sedang menuntut kenaikan suku bunga yang jatuh seminggu sebelum pemilu, menempatkan Ketua The Fed Kevin Warsh dalam posisi sulit: melakukannya dan mengobarkan kemarahan Gedung Putih yang memasangnya, atau menunda dan mengonfirmasi bahwa pasar obligasi—bukan The Fed—yang menentukan arah. Imbal hasil jangka panjang yang naik sepanjang sebagian besar siklus pelonggaran The Fed 2024 hingga 2026—sesuatu yang belum pernah terjadi selama lebih dari 50 tahun—menjadi bukti Bianco bahwa kesabaran terhadap kebijakan yang cenderung akomodatif (dovish) sudah habis sejak lama.
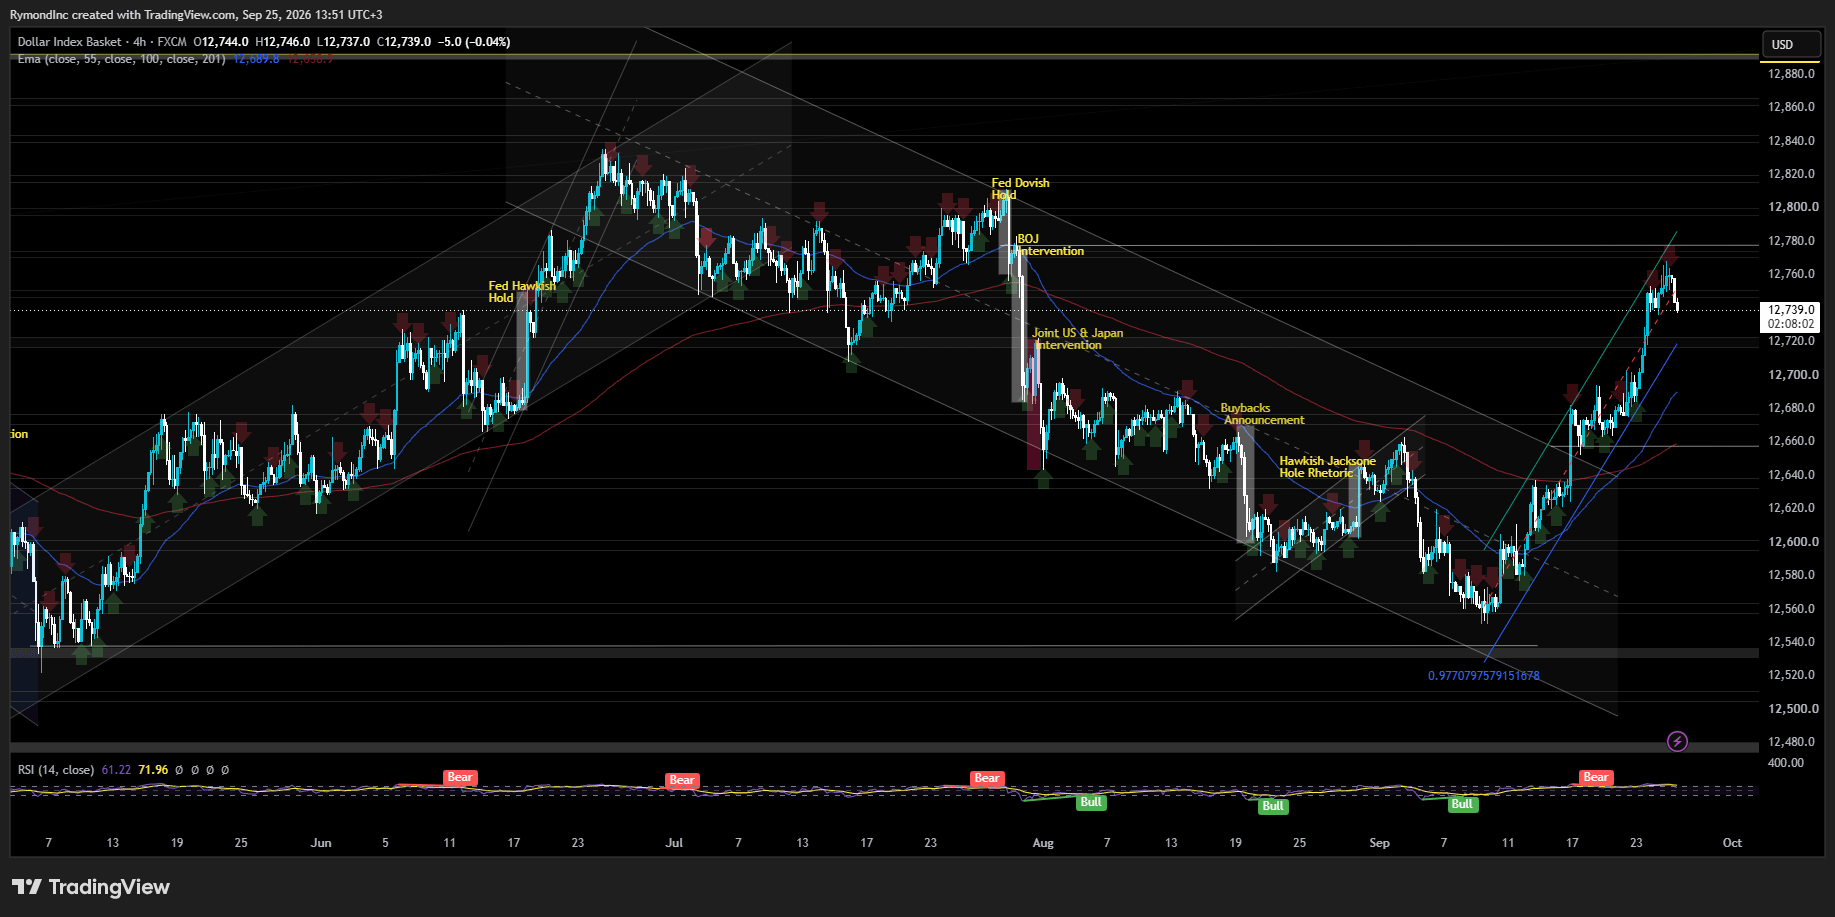
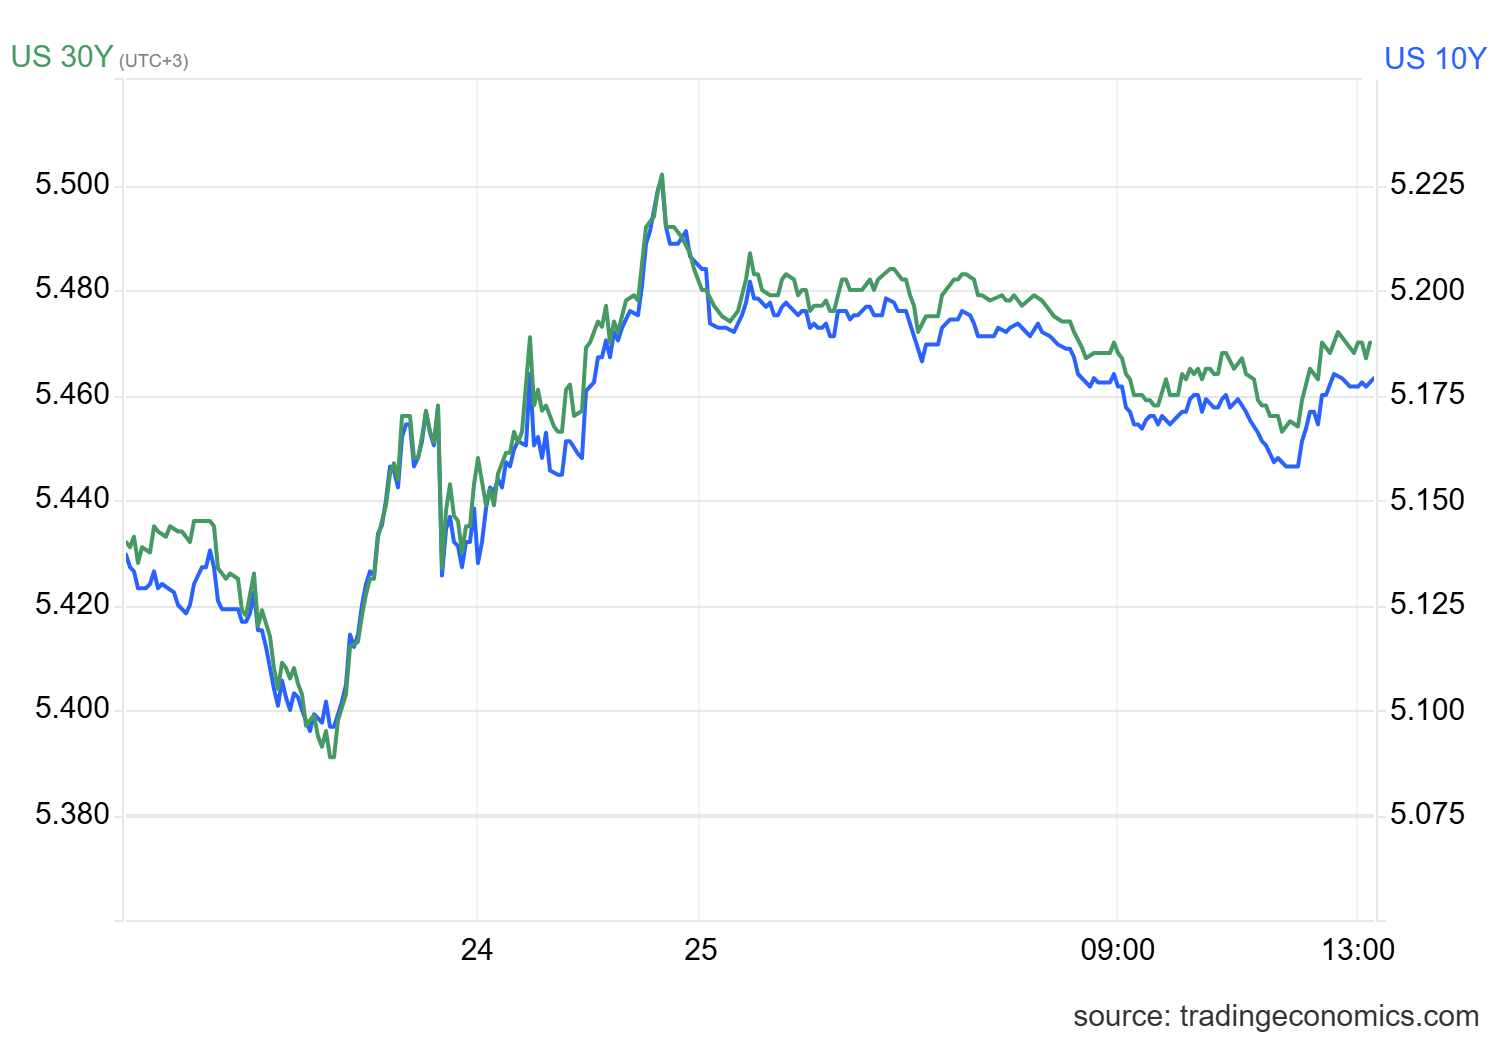
Pasar obligasi mendukungnya minggu ini. Imbal hasil Treasury tenor 30 tahun menyentuh 5,501% pada Kamis, level yang tidak terlihat sejak Juni 2004, sebelum turun lagi mendekati 5,47% pada Jumat seiring harga minyak mendingin. Imbal hasil tenor 10 tahun merosot ke 5,17% setelah aksi jual selama tiga sesi mendorongnya ke sekitar 5,20% pada hari sebelumnya. Para pelakunya tidak berubah: inflasi yang tidak mau bekerja sama, minyak yang kembali merangkak naik, dan persepsi yang makin melebar bahwa pinjaman Washington melampaui apa yang ingin dipinjamkan pasar pada tingkat suku bunga saat ini.
Kaveat Bianco itu nyata. Laporan payroll yang lebih lunak, cetakan CPI yang lebih dingin, penjualan ritel yang lemah, atau laba kuartal ketiga yang mengecewakan semuanya bisa menurunkan probabilitas itu lagi di bawah 50% sebelum 28 Oktober tiba. Namun jika tidak ada yang terjadi, katanya, Warsh terjebak. Ketidakpastian tentang seberapa jauh Bank of Japan bisa mengetatkan tanpa memecahkan sesuatu hanya menambah tekanan ke yen dari arah lain.
Bagian Komite Lainnya Juga Tidak Berbisik
Warsh tidak bekerja sendirian, dan seluruh anggota komite lainnya sama sekali tidak diam minggu ini. Anna Paulson, yang memimpin Philadelphia Fed dan mendukung langkah kuartal poin minggu lalu, menggambarkan pertumbuhan sebagai solid dan mungkin menguat, dengan pasar tenaga kerja yang tetap stabil. Mengembalikan inflasi ke target 2% The Fed, katanya, adalah "tidak bisa ditawar-tawar", dan ia membuka pintu untuk pengetatan tambahan yang kecil jika data mendukung.
Beth Hammack dari Cleveland membuat argumen serupa pada Kamis, dengan memposisikan stabilitas harga sebagai tanggung jawab bank sentral dan memperingatkan bahwa inflasi tetap tinggi meski output dan permintaan tetap solid. Menurutnya, risikonya lebih condong ke sisi kenaikan, dan guncangan pasokan telah membuat pekerjaannya lebih sulit dari biasanya. Semakin lama inflasi tetap tinggi, tambahnya, semakin sulit juga untuk mendorongnya turun kembali.
John Williams dari New York menyampaikan nada yang sama dari sebuah konferensi di London, menyebut kenaikan suku bunga lainnya sebelum akhir tahun sebagai taruhan yang masuk akal mengingat kuatnya permintaan di berbagai sektor, meski ia tidak berkomitmen pada pertemuan tertentu.
Gubernur The Fed Michael Barr melangkah lebih jauh, dengan berpendapat bahwa komite telah "ketinggalan" sebelum langkah minggu lalu dan bahwa risiko terhadap target inflasi telah meningkat meski risiko di pasar tenaga kerja mereda.
Empat suara berbeda, satu pesan yang saling tumpang tindih: kenaikan pendakian September bukan sekadar sekali jalan, dan komite tidak begitu terganggu dengan kalender yang berada seminggu sebelum pemilu.
Lalu, Apakah Intervensi Benar-benar Berhasil?
Robin Brooks, senior fellow di Brookings Institution, telah membedah pertanyaan itu sepanjang minggu, dan jawabannya cenderung meragukan.
Brooks membingkai debat sebagai pertarungan antara dua kubu. Satu kubu melihat Jepang, sebagai kreditur bersih raksasa bagi seluruh dunia, lalu menyimpulkan bahwa lemahnya yen tidak mungkin menjadi kisah utang: pasar semata-mata berperilaku irasional, dan cadangan valuta asing Tokyo cukup besar untuk mengembalikan mereka pada kenyataan. Kubunya yang lain—kubu Brooks sendiri—menunjuk pada kendali Bank of Japan atas imbal hasil obligasi pemerintah. Jika imbal hasil itu ditekan secara artifisial, ia berargumen, krisis utang yang seharusnya muncul di pasar obligasi akan muncul sebagai gantinya di mata uang. Dalam pandangan itu, yen terus jatuh sampai BOJ membiarkan imbal hasil naik.
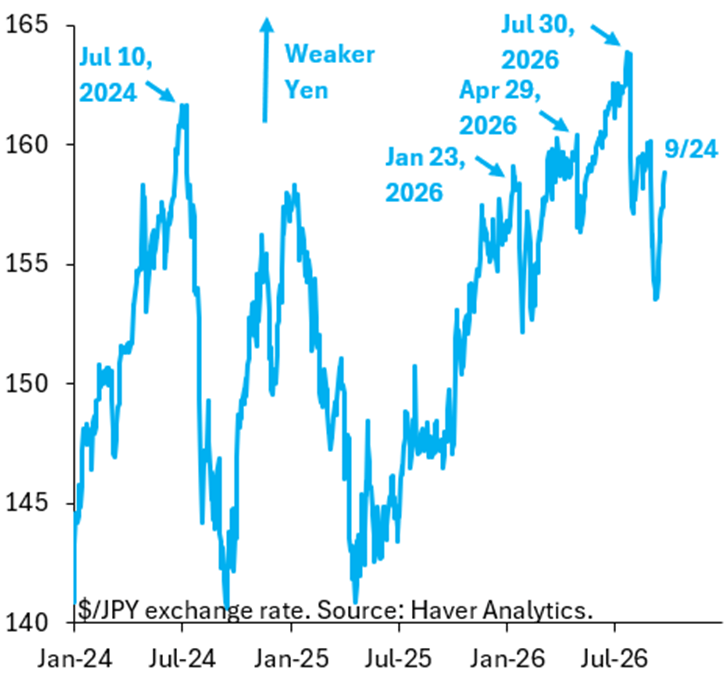
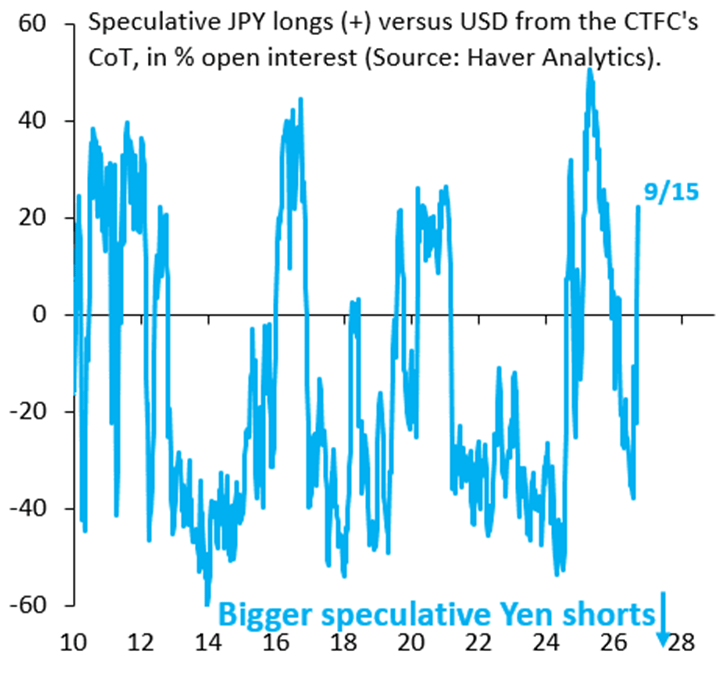
Bukti dalam bagan, menurut ceritanya, memotong dua sisi. Intervensi tahun ini telah mencegah dolar-yen menembus secara berarti di atas 160, dan posisi spekulatif berbalik menjadi posisi net long pada yen untuk pertama kalinya dalam beberapa waktu, seperti yang ditunjukkan bagan di bawah. Namun, pasangan itu terus melayang kembali ke garis 160 yang sama begitu otoritas mundur, yang nyaris tidak menjadi tanda bahwa pasar sudah belajar pelajaran.
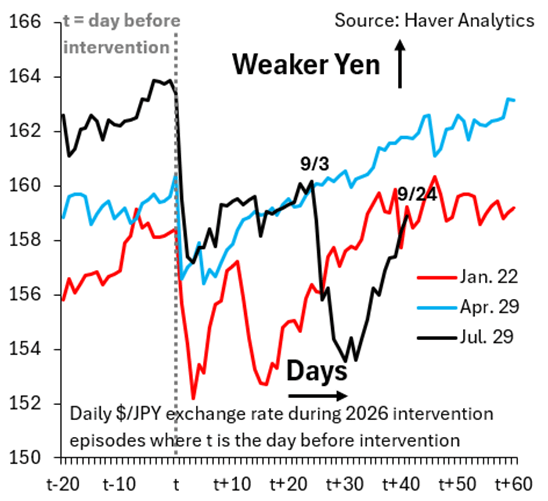
Brooks menyusun tiga episode intervensi berdasarkan waktu kejadian: pengecekan suku bunga oleh Federal Reserve Bank of New York pada 23 Januari, langkah sepihak Jepang pada 30 April, dan rentang saat ini yang dimulai 30 Juli serta mencakup operasi "terselubung" yang dijalankan lewat proksi pemerintah pada 3 September. Polanya berulang setiap kali: intervensi menguatkan yen untuk sementara, efeknya memudar, lalu pasangan itu melayang kembali mendekati tempat awalnya. Selisih suku bunga dua tahun antara AS dan Jepang bergerak tajam melawan yen sejak operasi terselubung September itu, yang menjelaskan sebagian besar pergeseran balik menuju 160 dengan sendirinya.
Kesimpulannya tidak berubah dari unggahan-unggahan sebelumnya mengenai topik tersebut. Hanya Bank of Japan yang bisa menyelamatkan yen, dan hanya dengan membiarkan imbal hasil (yield) naik ke level yang tidak benar-benar mampu ditanggung pemerintah. Biaya pinjaman yang lebih tinggi berarti tagihan bunga yang lebih besar untuk Tokyo, jadi mereka tidak akan dibiarkan naik secara bebas. Ketegangan itu—lebih dari sekadar judul intervensi tunggal—yang membuat Brooks tetap pesimistis terhadap mata uang itu. Menurutnya, alternatifnya lebih buruk bagi peta politik Jepang daripada yen yang melemah yang pernah ia bayangkan.