Imbal hasil Obligasi Pemerintah Jepang sedang melonjak lebih tinggi—dan ini bisa menjadi MASALAH BESAR bagi kripto jika pergerakan tersebut memaksa legendary yen carry trade untuk dibongkar.
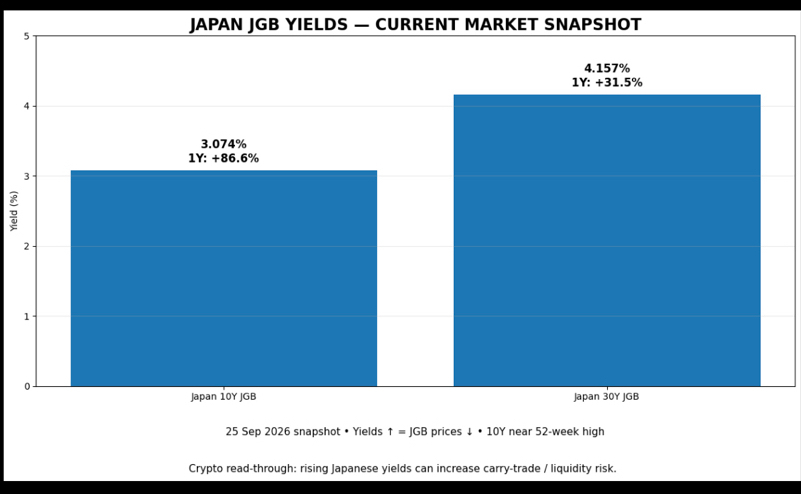
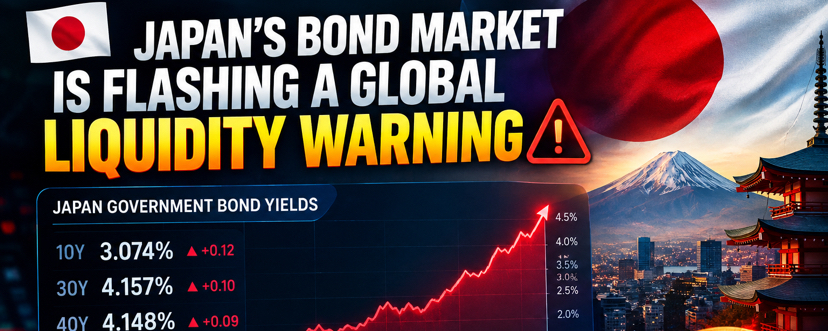
Imbal hasil obligasi pemerintah Jepang (JGB) tenor 10 tahun telah bergerak melewati 3%, level yang tidak terlihat sejak 1996.
Lebih mengejutkan lagi:
🇯🇵 JGB 30Y: ~4,18%
🇯🇵 JGB 40Y: ~4,21%
Ketika imbal hasil naik sedrastis ini, harga obligasi akan turun.
Tapi kisah yang lebih besar bukanlah obligasi Jepang.
INILAH ARUS UANGNYA.
Selama beberapa dekade, investor dapat meminjam yen dengan suku bunga yang relatif rendah dan menempatkan modal itu ke aset berimbal hasil lebih tinggi secara global—saham, obligasi, pasar berkembang, dan kian lama semakin banyak kripto.
Itu adalah yen carry trade.
Sekarang Jepang menjauh dari era uang yang sangat murah.
⚠️ Imbal hasil JGB lebih tinggi
⚠️ Yen berpotensi lebih kuat
⚠️ Biaya pendanaan Jepang yang lebih tinggi
⚠️ Kemungkinan repatriasi modal Jepang
⚠️ Lebih sedikit selera untuk risiko leverage
Itu menciptakan potensi reaksi berantai:
Imbal hasil JGB naik → pendanaan yen menjadi lebih mahal → carry trade jadi kurang menarik → posisi dikurangi → aset risiko global bisa menghadapi tekanan jual.
Dan kripto adalah salah satu pasar yang paling sensitif terhadap likuiditas global dan leverage.
Pembongkaran yen-carry pada 2024 menunjukkan seberapa cepat mekanisme ini dapat memperbesar volatilitas di pasar global.
🟠 Jadi… BULLISH atau BEARISH untuk kripto?
Jangka pendek: BEARISH / RISK-OFF.
Bukan karena obligasi Jepang secara langsung menentukan harga Bitcoin.
Karena pembongkaran yen-carry yang tidak tertib dapat menghapus likuiditas dan leverage dari aset risiko global.
Artinya, BTC, ETH, dan altcoin ber-beta tinggi bisa mengalami volatilitas yang lebih tinggi dan pergerakan turun yang tiba-tiba jika yen menguat tajam dan posisi yang memakai leverage dipaksa untuk dibongkar.
Tapi ada sisi penting kedua:
Jika imbal hasil Jepang yang terus meningkat akhirnya menciptakan cukup tekanan finansial bagi pembuat kebijakan untuk merespons dengan likuiditas global yang lebih longgar, gambaran likuiditas jangka menengah bisa berubah secara dramatis.
Jadi saya TIDAK akan mengartikan kenaikan imbal hasil JGB sebagai semata “Bitcoin bearish selamanya.”
Variabel nyata yang perlu diawasi adalah:
👀 USD/JPY
👀 Imbal hasil obligasi JGB 10Y & 30Y
👀 Kebijakan BOJ
👀 Arus modal Jepang
👀 Likuiditas global
👀 Leverage BTC & suku bunga pendanaan
Kesimpulannya:
Imbal hasil JGB melonjak tajam = 🚨 peringatan likuiditas
Kenaikan yang tertib: masih bisa diatasi.
Lonjakan imbal hasil + apresiasi yen + pembongkaran carry trade: berpotensi sangat bearish untuk kripto dalam jangka pendek.
Sinyal besar berikutnya mungkin tidak datang dari chart Bitcoin.
Mungkin datang dari Tokyo. 🇯🇵
#JapanBond #BOJ #Yen #LiqudityWarning