
Saham AS ditutup variatif pada Kamis, terjepit di antara memburuknya aksi jual obligasi dan serangkaian berita laba serta aktivitas transaksi dari sejumlah perusahaan. Pasar obligasi yang paling banyak menjadi penyebab kerusakan di awal. Imbal hasil Treasury 30 tahun sempat menyentuh 5,501%. Itu adalah level yang tidak pernah terlihat sejak Juni 2004. Imbal hasil 10 tahun tidak jauh tertinggal, naik ke 5,223%, level tertinggi sejak Juni 2007. Para pelaku lama yang sama berada di balik semuanya: inflasi yang tak kunjung reda, harga minyak yang kembali merayap naik, dan meningkatnya persepsi bahwa AS semata-mata sudah terlalu banyak berutang.
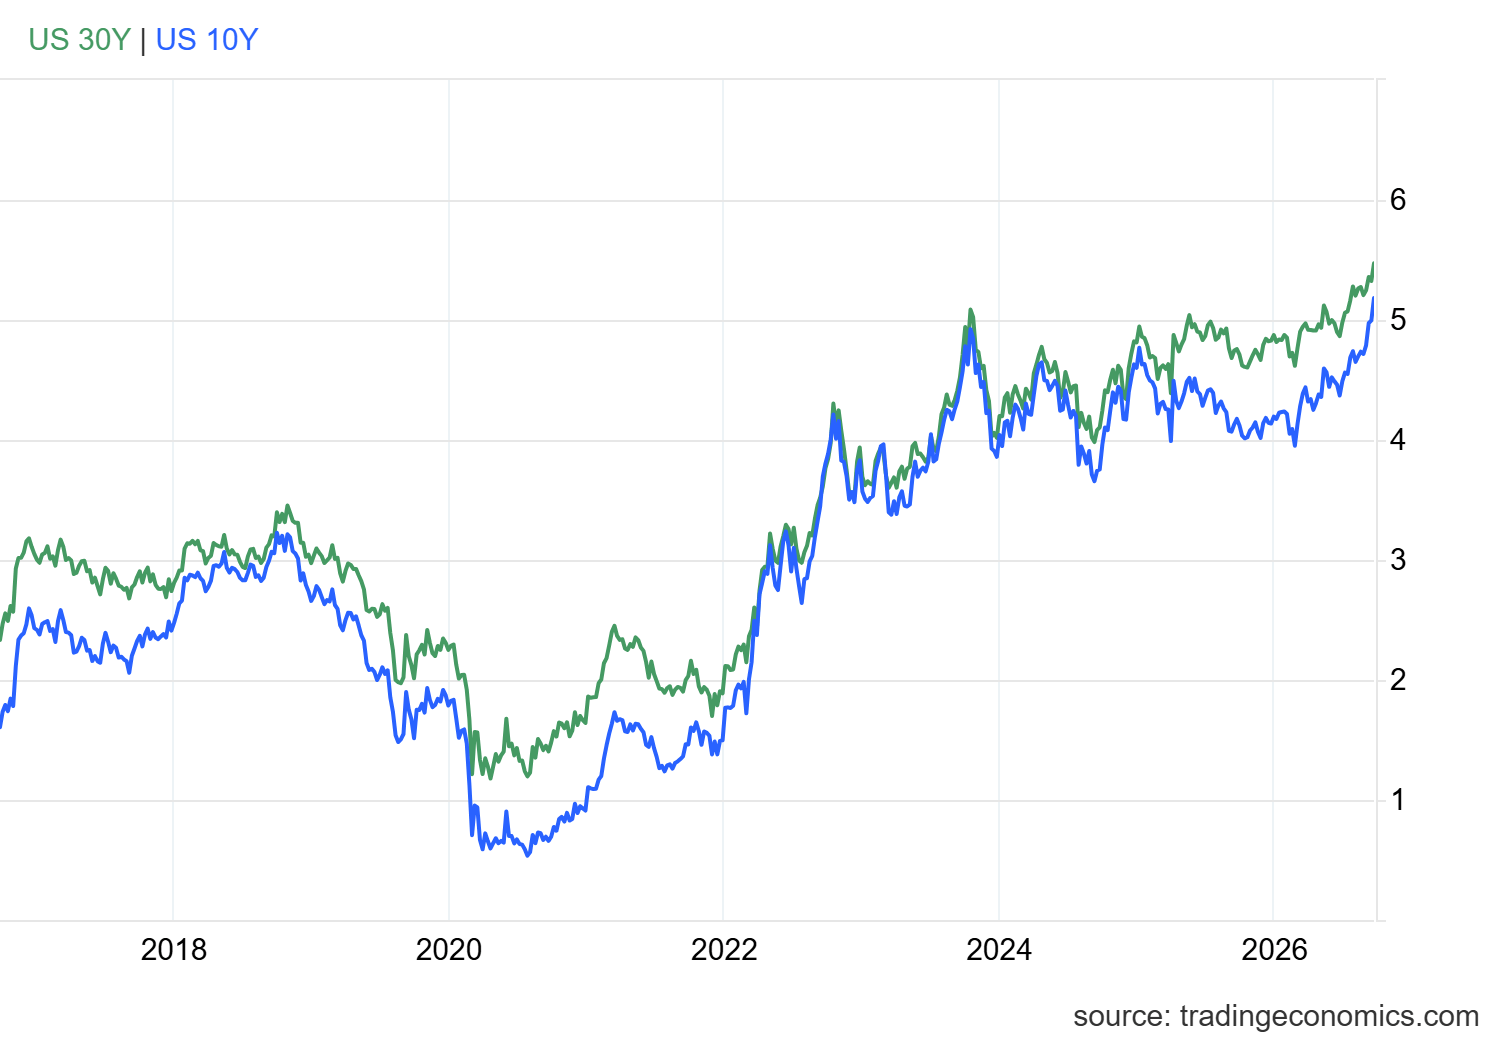
"Orang-orang kehabisan kata-kata superlatif untuk imbal hasil obligasi 30 tahun," begitulah Ed Al-Hussainy, manajer portofolio di Columbia Threadneedle, mengatakannya. Dan, dia memang benar. Washington belum pernah harus membayar sebanyak ini untuk meminjam jangka panjang dalam lebih dari dua dekade.
Taruhan kenaikan suku bunga naik seiring dengan imbal hasil. Alat CME FedWatch kini menunjukkan peluang sekitar 70% untuk kenaikan suku bunga seperempat poin lagi pada pertemuan akhir Oktober The Fed. Satu minggu lalu, angka itu sekitar setengahnya. Lonjakan yang cukup besar. The Fed hanya menaikkan suku bunga sekali pada siklus ini, pada pertengahan September, setelah lebih dari dua tahun tidak bergerak. Jadi kenaikan lagi secepat itu? Itu akan menjadi perubahan arah yang tidak biasa cepat kembali ke pengetatan.
Minyak menjelaskan banyak hal. Muncul laporan bahwa perunding AS dan Iran, yang bertemu di sela-sela Sidang Majelis Umum PBB di New York, sedang menjajaki kesepakatan bertahap untuk mengakhiri konflik mereka yang hampir tujuh bulan.
Pasar bernapas sedikit lebih lega berkat kabar tersebut. Gambaran besarnya: Teheran membuka kembali Selat Hormuz, sementara Washington melonggarkan blokade angkatan lautnya terhadap pelabuhan-pelabuhan Iran. Namun tidak ada pihak yang ingin bergerak lebih dulu. Tak seorang pun ingin menjadi yang berkedip. Perantara dari Qatar dilaporkan kesulitan menjembatani jarak itu. Tapi bahkan hanya kabar bisik-bisik tentang kesepakatan sudah cukup untuk mengangkat saham dari titik terendah sesi dan mengurangi sebagian tekanan pada minyak.
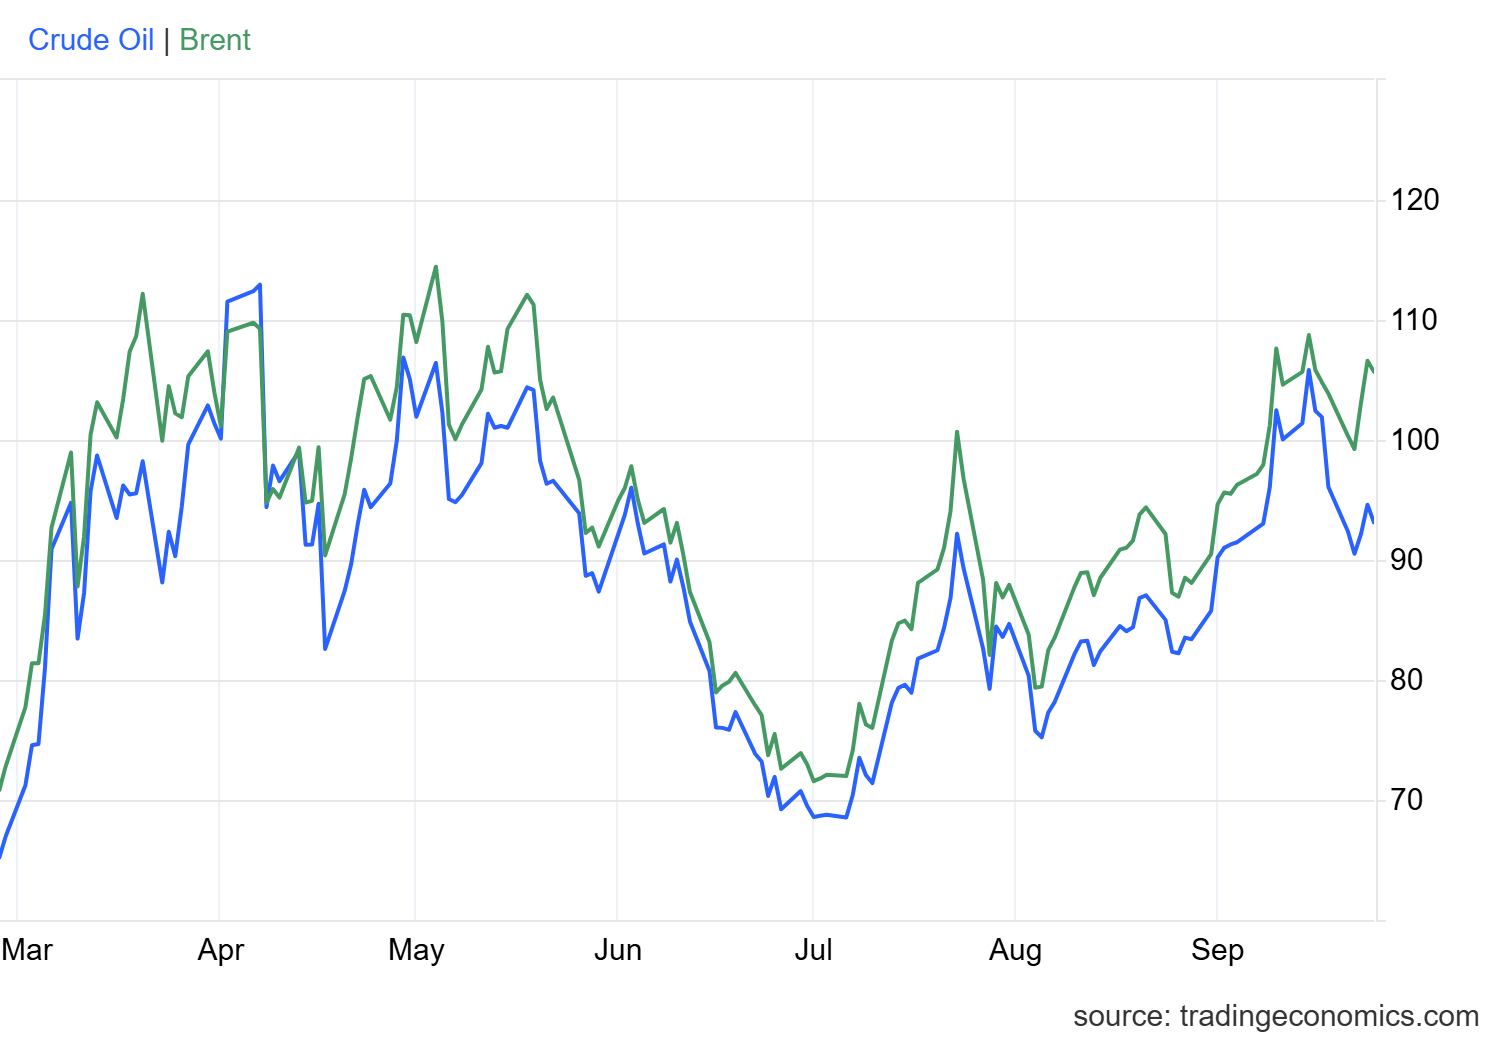
Mentah memang mengembalikan sebagian kenaikan awalnya begitu kabar Hormuz itu muncul. Tapi kedua acuan tetap menutup lebih tinggi pada hari itu. Brent naik 2,5% menjadi menetap di $105,69 per barel. West Texas Intermediate naik 2,3% menjadi $94,30. Keduanya sudah bertahan di level tinggi selama berbulan-bulan, sejak konflik AS-Iran kembali memanas pada musim semi.
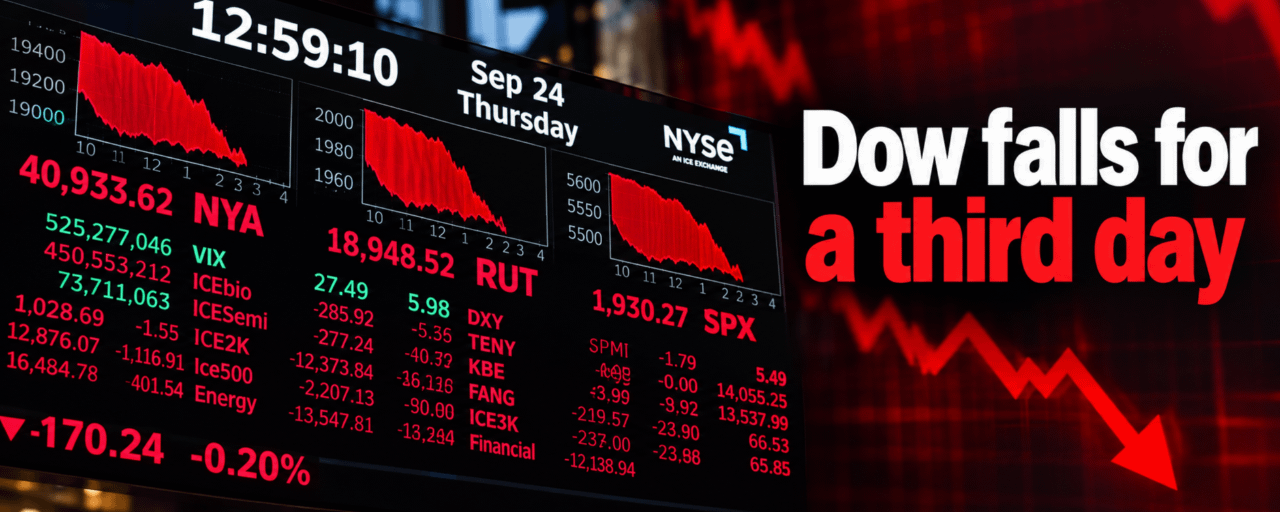
Indeks-indeks utama AS ditutup bervariasi. Dow turun 0,31%, untuk sesi ketiga berturut-turut mengalami penurunan. S&P 500 dan Nasdaq Composite pada dasarnya hanya mengangkat bahu, menutup datar. Russell 2000 berkapitalisasi kecil turun 0,11% menjadi 2.835,92. Tapi angka headline yang tenang itu menyembunyikan kisah yang jauh lebih keras di bawahnya, karena masing-masing saham bergerak cukup banyak.
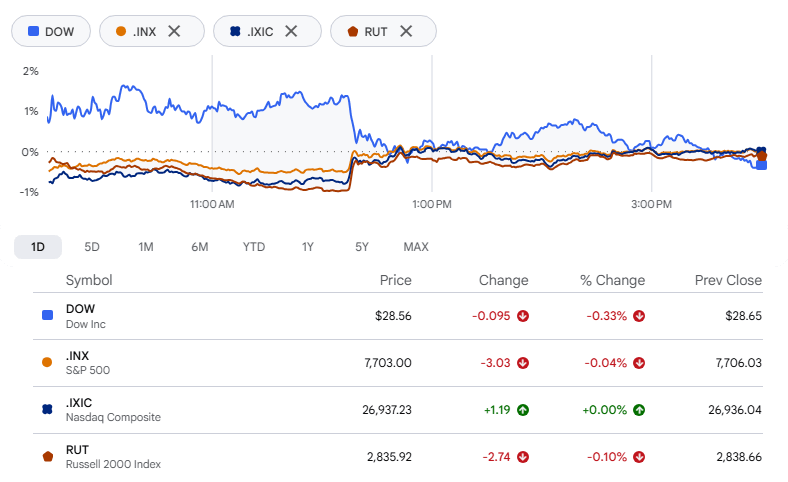
Namun angka headline yang tenang itu menyembunyikan kisah yang jauh lebih riuh di baliknya, karena masing-masing saham bergerak cukup banyak.
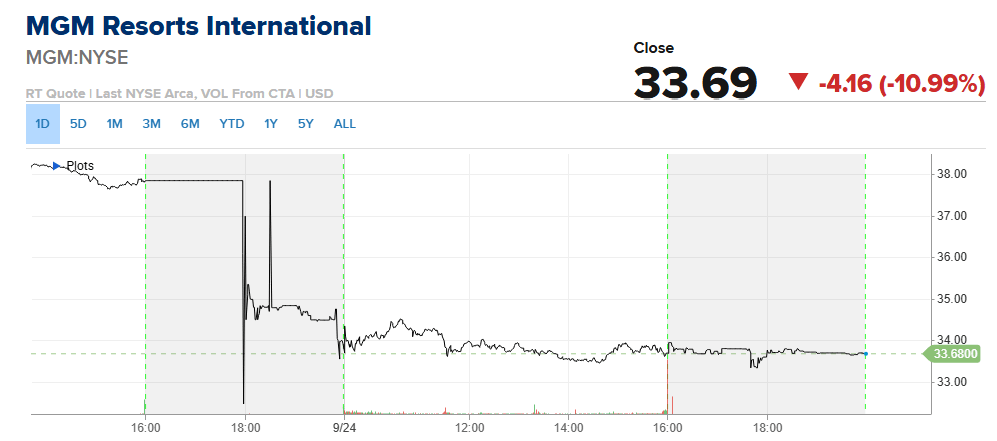
MGM Resorts yang paling terpukul. Sahamnya jatuh 11% ke $33,90, harga terendah dalam tujuh bulan, setelah Barry Diller menarik tawaran People Inc. senilai sekitar $18 miliar untuk membeli sisa operator kasino tersebut. People sudah memiliki sekitar 27% dari MGM. Kembali pada bulan Juni, mereka mengusulkan $48,30 per saham. "Ada banyak bahan yang masuk ke dalam proposal seperti ini," kata Diller dalam pernyataan, seraya menambahkan bahwa People tetap terbuka terhadap kesepakatan di masa depan. Wajar saja. Tapi aksi jual itu menghapus pada dasarnya semua kenaikan yang MGM peroleh sejak tawaran pertama kali diumumkan, dan saham itu sudah turun 27% dari level tertinggi 18 tahunnya pada bulan Juni. Truist Securities memperkirakan penurunan ini mungkin hanya karena para pemburu akuisisi mulai keluar. Namun, perusahaan juga sebelumnya berargumen bahwa MGM mungkin bisa tetap tampil sama baiknya tanpa pengambilalihan, dengan beroperasi tanpa pengawasan investor jangka pendek yang sedemikian ketat.
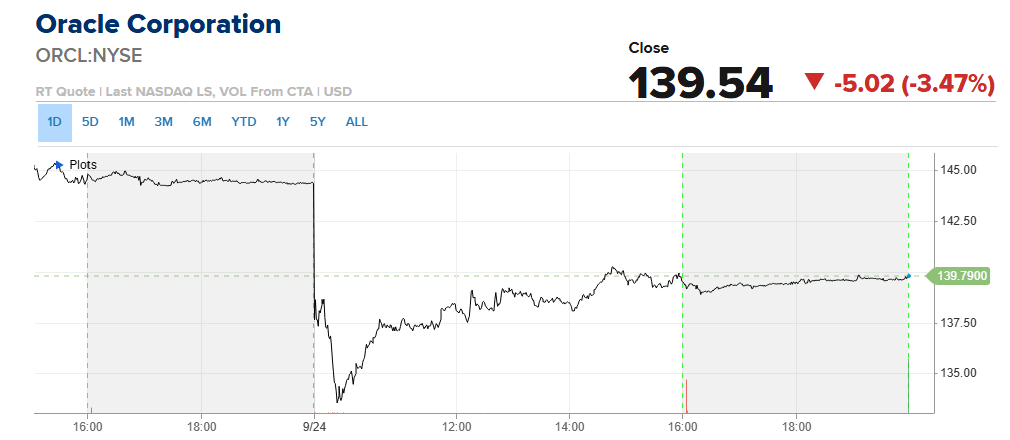
Oracle turun 3,5%, penampil terburuk terbesar pada hari itu di antara saham teknologi berkapitalisasi besar. Bloomberg melaporkan perusahaan mengirimkan pemberitahuan force majeure kepada Blue Owl Capital terkait Project Jupiter, pusat data AI senilai sekitar $165 miliar yang dibangunnya dekat perbatasan New Mexico sebagai bagian dari inisiatif Stargate yang lebih luas. Namun itu tidak berarti Oracle pergi begitu saja. Ini hanya memberi ruang bagi perusahaan untuk menunda pembayaran jika lokasi tersebut melewatkan pembukaan yang direncanakan pada 2028. Dan ini tampak sebagai kemungkinan yang nyata, mengingat adanya perselisihan perizinan yang berlarut-larut terkait pipa gas alam yang akan menjadi sumber tenaga untuk seluruh proyek.
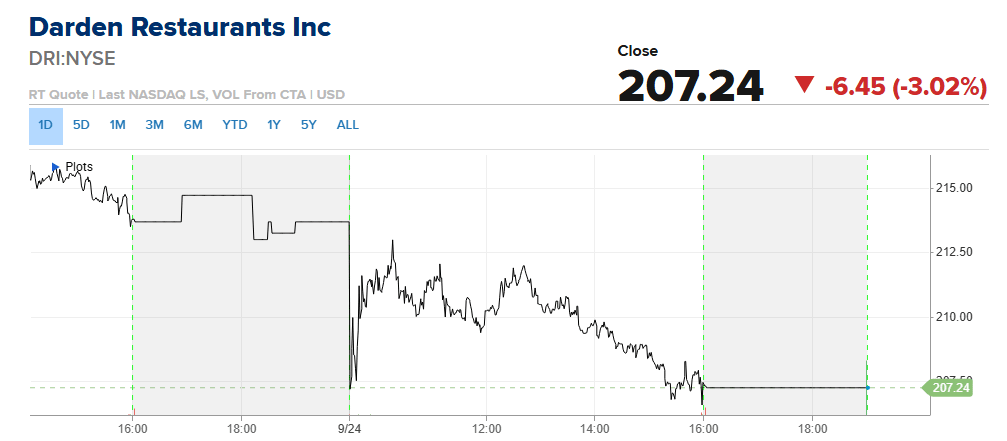
Darden Restaurants turun lebih dari 3%. Pemilik Olive Garden dan LongHorn Steakhouse membukukan laba kuartal pertama fiskal sebesar $2,05 per saham, tepat sejalan dengan perkiraan. Pendapatan mencapai $3,20 miliar, sedikit di bawah konsensus FactSet $3,21 miliar. Tipis, tapi tidak tepat. Perusahaan tidak mengubah panduan untuk setahun penuh.
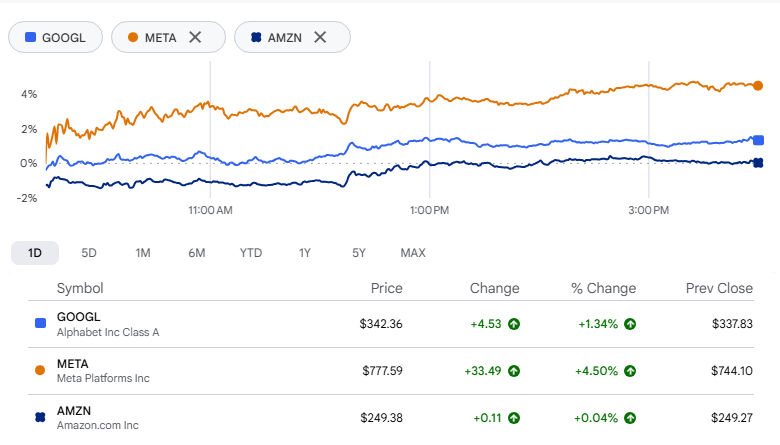
Namun tidak semuanya merah. The Magnificent Seven kembali mengungguli. ETF Roundhill Magnificent Seven mempertahankan kenaikannya meski pasar yang lebih luas tergelincir sepanjang sore, dan kini sudah naik lebih dari 5% untuk minggu ini. Tapi jika digali lebih dalam, hanya tiga dari tujuh saham yang benar-benar naik. Meta Platforms menjadi penopang utama. Saham itu melesat sejak meluncurkan Muse, agen AI baru mereka yang memesan perjalanan, mengelola pembayaran, dan menangani kalender, awal bulan ini. Alphabet juga ikut menguat. Sementara itu, Amazon nyaris tidak bergerak.
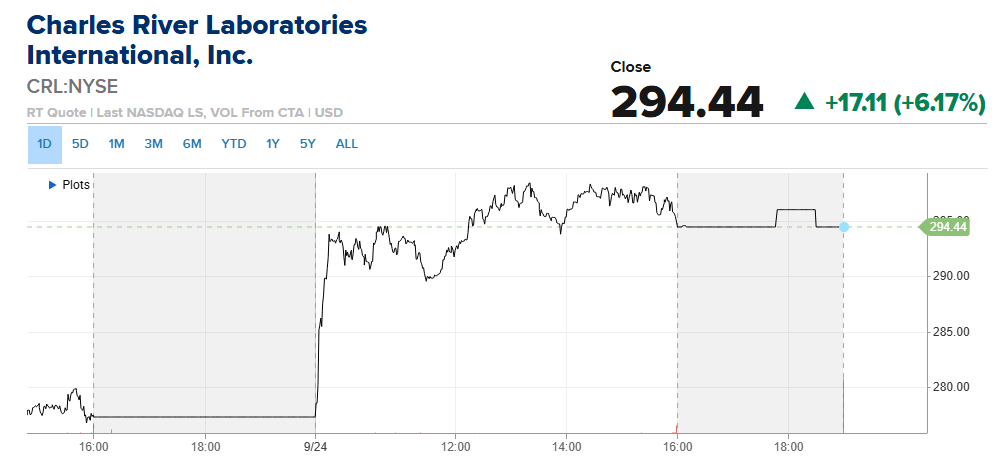
Charles River Laboratories naik 6%. Pada Investor Day, perusahaan menegaskan panduan 2026, mengatakan pendapatan dan laba yang disesuaikan keduanya harus berada di ujung atas kisaran sebelumnya. Perusahaan juga meluncurkan target jangka panjang baru hingga 2030, bagian dari apa yang mereka branding sebagai strategi Pathway to Purpose.
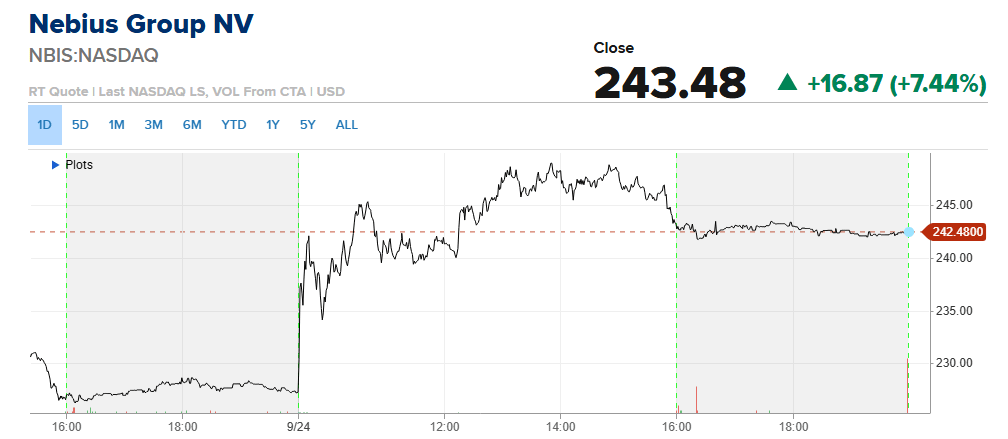
Nebius Group naik lebih dari 7% setelah Bank of America menaikkan ekspektasi pendapatan hingga 2028. Analis Tal Liani mempertahankan rating beli dan target harga $310. Alasannya sederhana: Nebius menggabungkan kesepakatan berdurasi panjang dengan penyedia cloud besar, yang memberi stabilitas utilisasi, dengan kesepakatan yang lebih pendek satu hingga tiga tahun dengan harga sekitar dua kali tarif yang berlaku untuk hyperscaler. Kombinasi itu, menurutnya, akan terus mendorong marjin melebar.
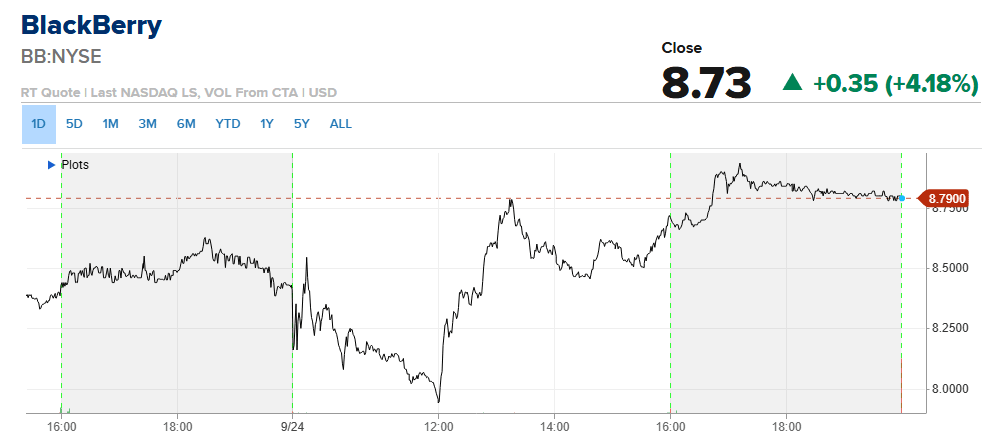
BlackBerry naik 4%. Hasil kuartal kedua melampaui perkiraan di kedua lini: laba yang disesuaikan 7 sen per saham dibanding estimasi 4 sen, dan pendapatan $163,3 juta dibanding perkiraan $142,5 juta. Tidak buruk sama sekali. Sebagian besar kekuatan datang dari QNX, unit perangkat lunak otomotif mereka, yang membukukan pendapatan rekor dan kemenangan desain terbesar hingga saat ini. Manajemen menanggapi dengan menaikkan prospek setahun penuh.
Analisis Sektor:
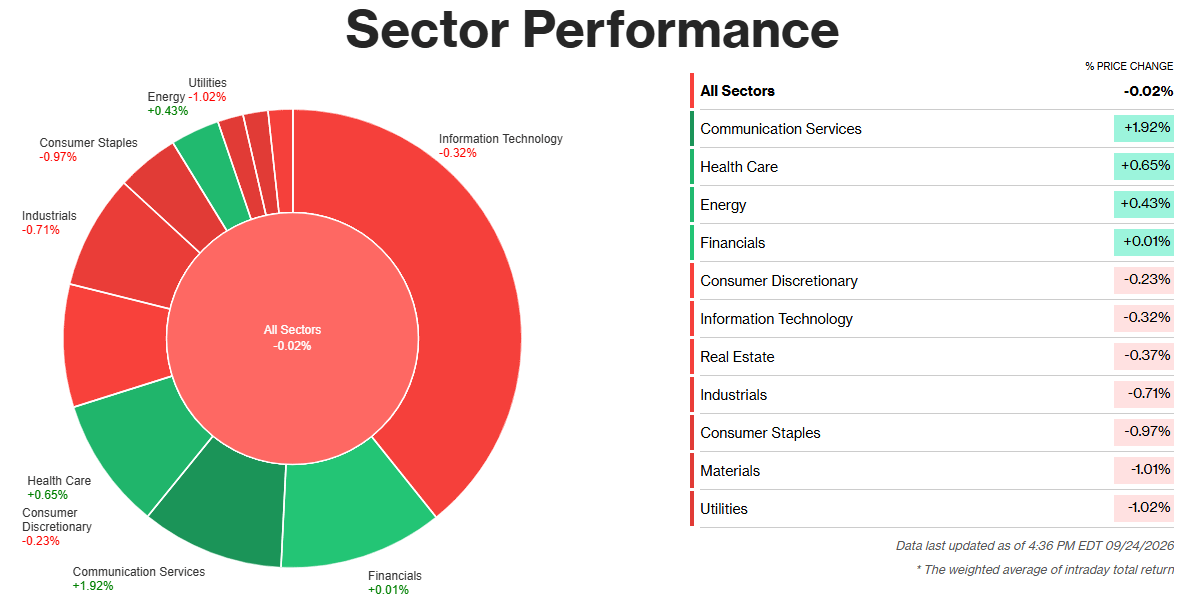
Hanya empat dari sebelas sektor S&P 500 yang ditutup lebih tinggi pada Kamis, dan Communication Services memimpin dengan selisih lebar, naik 1,92%. Kenaikan itu hampir sepenuhnya berasal dari Meta Platforms, yang naik 4,5% setelah JPMorgan menaikkan target harganya untuk saham tersebut, dengan mengutip agen AI Muse baru sebagai terobosan perangkat lunak utama di balik langkah itu, yang diungkap pada acara Meta Connect minggu ini.
Energi naik 0,43% setelah Brent menetap di dekat $107, setelah sempat memangkas kenaikannya menyusul laporan bahwa AS dan Iran sedang menjajaki kesepakatan bertahap untuk membuka kembali Selat Hormuz. Headline diplomatik itu mengurangi beberapa premi geopolitik dari harga minyak hingga penutupan.
Kenaikan Kesehatan sebesar 0,65% terlihat kurang seperti respons terhadap satu headline tertentu, dan lebih seperti rotasi defensif klasik: saat imbal hasil melonjak dan pasar mengantisipasi peluang nyata adanya kenaikan suku bunga acuan Fed lagi, investor condong pada pendapatan yang tidak banyak terpengaruh oleh perubahan suku bunga. Sektor Keuangan nyaris tidak bergerak, naik tipis 0,01%, karena dorongan margin yang biasanya muncul dari suku bunga lebih tinggi bertemu dengan kekhawatiran tentang apa arti biaya pinjaman di level tertinggi dalam dua dekade bagi permintaan pinjaman.
Sektor dengan Kinerja Terburuk
Tekanan pada sisa pasar datang dari satu tempat: imbal hasil. Flash PMI September yang lebih panas dari perkiraan—jasa di 58,7 dan manufaktur di 57—mendorong imbal hasil lebih tinggi di ujung panjang.
Utilities menjadi yang paling terpukul, turun 1,02%, karena imbal hasil dividen yang sempat terlihat menarik kehilangan daya tariknya dibandingkan suku bunga bebas risiko yang mendekati 5%. Materials turun 1,01%, tertekan oleh perhitungan suku bunga yang sama serta dolar yang lebih menguat yang menopang harga logam.
Consumer Staples turun 0,97% untuk alasan yang mirip—sektor ini diperdagangkan seperti proksi obligasi ketika imbal hasil bergerak secepat ini. Industrials ikut tertinggal, turun 0,71%, meskipun seharusnya beat PMI yang sama dapat menguatkan sentimen aktivitas pabrik; namun investor membaca pertumbuhan yang kuat sebagai bahan bakar untuk pengetatan Fed yang lebih lama. Pelemahan ini bersifat menyeluruh di sektor dan didorong suku bunga, bukan terkait tersendatnya satu perusahaan tertentu.