

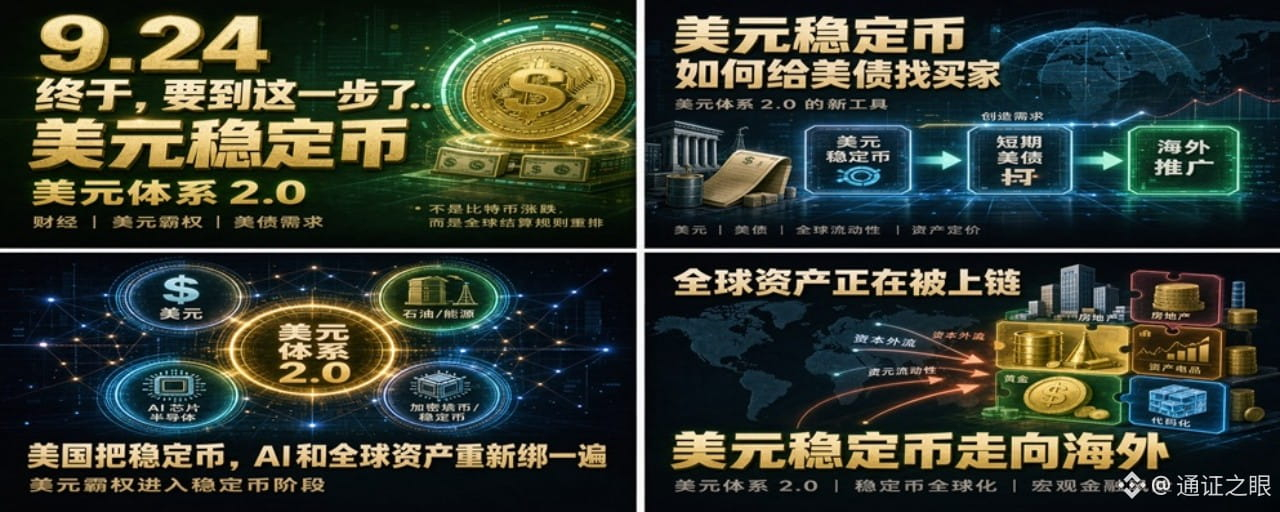

Berdasarkan pengembangan topik dari acara Bilibili “Keuangan yang Tidak Bertele-tele ala Aliya” (9.24 Akhirnya, sampai juga ke tahap ini...)
Tema: AS mendorong stablecoin berbasis dolar untuk beredar ke luar negeri—bukan berita crypto, melainkan titik balik makro ketika hegemoni dolar memasuki “versi on-chain”.
Prolog: Mengapa “akhirnya, sampai juga ke tahap ini”
Pada 24 September 2026, sebuah kabar yang tampak biasa tetapi bobotnya sangat besar disiarkan melalui berbagai kanal seperti Caixin dan Tencent News:
Pemerintah AS sedang mempertimbangkan untuk meluncurkan sebuah inisiatif guna mendorong penggunaan stablecoin yang dihitung dalam dolar di luar negeri, demi memperkuat posisi dolar sebagai mata uang cadangan global; kemungkinan melibatkan pendirian platform patungan bersama perusahaan swasta, yang mencakup Kementerian Keuangan, Dewan Negara, bahkan United States International Development Finance Corporation (DFC).
Jika Anda hanya membaca judulnya, Anda mungkin mengira ini sekadar “AS kembali mendorong mata uang kripto”.
Namun, jika Anda melihat logika yang mendasarinya, Anda akan menyadari bahwa persoalan ini lebih dekat dengan tema utama sepuluh tahun mendatang dibanding kenaikan suku bunga Federal Reserve, rapat kebijakan moneter tertentu, atau kebijakan saham A tertentu:
Amerika Serikat sedang meningkatkan dominasi dolar dari arsitektur lama “bank + SWIFT + Treasury AS + minyak” menjadi arsitektur baru “dompet digital + stablecoin + Treasury AS jangka pendek + penyelesaian AI/blockchain”.
Inilah yang oleh banyak orang di pasar disebut sistem dolar 2.0.
Ucapan dalam video Ai Li, “Akhirnya, tahap ini akan tiba,” bukanlah berlebihan.
Karena sejak stablecoin berkembang pesat pada 2020, USDC kehilangan patokannya akibat peristiwa Silicon Valley Bank pada 2023, Undang-Undang GENIUS AS disahkan pada 2025, hingga pemerintah AS turun tangan langsung mendorong stablecoin dolar di luar negeri pada 2026—rangkaian ini telah menempuh tiga tahap: “inovasi swasta → diintegrasikan ke dalam regulasi → strategi nasional”.
Langkah berikutnya adalah menjadikannya infrastruktur keuangan digital global.
I. Pertama, jelaskan stablecoin dengan bahasa sederhana: ini bukan Bitcoin, melainkan “dolar di blockchain”
Begitu mendengar stablecoin, banyak orang langsung membayangkan:
Lonjakan harga Bitcoin
Koin alternatif yang merugikan investor ritel
Bursa kripto ambruk
Pesta investor kripto yang jadi korban
Inilah kesalahpahaman terbesar.
Stablecoin bukan “jenis mata uang lain”, melainkan:
“Sertifikat dolar digital” yang diterbitkan lembaga swasta, beredar di blockchain, dipatok pada mata uang fiat, dan didukung cadangan aset dolar riil.
Dua contoh paling umum:
USDT (Tether)
USDC (Circle)
Memegang USDC tidak berarti Anda memegang kewajiban Federal Reserve, dan juga tidak berarti Anda memiliki simpanan di bank AS.
Yang Anda pegang adalah: Circle berutang 1 dolar kepada Anda, sementara Circle memegang uang tunai, Treasury AS jangka pendek, dan perjanjian repo sebagai bukti bahwa “saya mampu membayar”.
Jadi, pada hakikatnya ini adalah:
Dolar luar negeri + reksa dana pasar uang + transfer blockchain + kredit swasta
Makalah BIS menjelaskannya dengan tepat: stablecoin adalah “versi klaim utang swasta di blockchain dari eurodolar”.
Ini seperti:
Uang kertas bank swasta abad ke-19: siapa yang menerbitkan, dialah yang bertanggung jawab menebusnya;
Pasar eurodolar: tidak berada di wilayah AS, tetapi tetap menggunakan dolar;
Reksa dana pasar uang: cadangannya terutama berupa uang tunai dan surat utang jangka pendek;
Dompet seperti Alipay/WeChat Pay: asal ada alamat di ponsel, uang bisa ditransfer.
Namun, instrumen ini juga berbeda dari semuanya:
Stablecoin beroperasi 7×24 jam, lintas negara, dapat diprogram, dapat digunakan kontrak pintar, dan bisa disematkan ke lapisan pembayaran agen AI.
Inilah alasan sebenarnya AS tertarik padanya.
II. Mengapa AS tiba-tiba “menyukai” stablecoin?
Lima tahun lalu, Washington bersikap waspada terhadap stablecoin:
Takut pencucian uang
Takut melewati bank
Takut menantang hak penerbitan dolar
Takut Tether tidak transparan
Takut kripto berubah menjadi perbankan bayangan
Namun, pada 2025–2026, sikapnya berbalik sepenuhnya.
Bukan karena para politisi tiba-tiba memahami blockchain, melainkan karena fiskal AS dan sistem dolar menghadapi tiga masalah sekaligus:
1. Treasury AS tak bisa lagi hanya mengandalkan “bank sentral asing” sebagai pembeli
Lingkaran tertutup lama dominasi dolar adalah:
Perdagangan global menggunakan dolar;
setelah memperoleh dolar, negara-negara membeli Treasury AS;
AS menerbitkan utang untuk memperoleh pembiayaan dan mengimpor barang dari seluruh dunia;
Treasury AS sebagai aset aman global kemudian menopang dolar.
Namun, kenyataannya:
Dalam cadangan bank sentral Tiongkok, aset renminbi bertambah sementara Treasury AS sedikit dikurangi;
Jepang memang masih membeli, tetapi selisih suku bunga yen dan tekanan nilai tukar membuatnya bukan “pembeli tanpa batas”;
Timur Tengah, Asia Tenggara, dan negara-negara BRICS semuanya sedang mengembangkan penyelesaian mata uang lokal dan sistem pembayaran lintas negara;
Porsi dolar dalam cadangan devisa bank sentral turun dari sekitar 64% pada 2015 menjadi sekitar 56% pada 2025.
Sementara itu, utang publik AS sudah menuju 40 triliun dolar AS.
Jumlah pembiayaan ulang yang jatuh tempo setiap tahun mencapai beberapa triliun dolar AS.
Pada titik ini, AS membutuhkan jenis pembeli baru:
Pembeli yang tidak memilih, tidak bernegosiasi, tidak menjual karena sikap diplomatik, dan bahkan membeli Treasury AS secara pasif karena “ingin menggunakan dolar digital”.
Penerbit stablecoin memang tepat untuk menjalankan peran ini.
2. Penggunaan dolar dalam transaksi “ritel dan blockchain” mulai hilang
Dulu, dominasi dolar bertumpu pada:
Bank multinasional besar
Petrodolar
Persyaratan pinjaman IMF/Bank Dunia
SWIFT
Kedalaman pasar Treasury AS
tetapi anak muda, pelaku e-commerce lintas negara, pedagang kecil di Afrika, pekerja migran Amerika Latin, influencer Asia Tenggara, dan pekerja lepas Timur Tengah:
Mereka mungkin tidak bisa membuka rekening di JPMorgan Chase, tetapi pasti punya ponsel.
Jika dolar tidak masuk ke “dompet di ponsel”, kebiasaan pembayaran global generasi berikutnya akan dikuasai oleh:
Renminbi digital
Euro digital
Sistem pembayaran BRICS
Stablecoin mata uang lokal
Token platform
Stablecoin non-dolar
terbagi.
AS menyadari satu hal:
Masa depan dolar bukan hanya sebagai “mata uang cadangan bank sentral”, tetapi juga “unit penyelesaian default di miliaran ponsel pintar”.
3. Treasury AS + stablecoin = menyebarkan utang negara ke seluruh dunia secara “terdistribusi”
Inti Undang-Undang GENIUS bukanlah “melindungi konsumen”, melainkan:
Selama Anda adalah stablecoin pembayaran dolar yang patuh aturan, Anda wajib memiliki cadangan 1:1 berupa uang tunai, Treasury AS jangka pendek, repo obligasi pemerintah, dan reksa dana pasar uang pemerintah.
Artinya:
Seorang pemilik usaha kecil di Nigeria menerima pembayaran lintas negara dan menyimpannya dalam USDC,
Di baliknya bukan “spekulasi kripto”,
melainkan Circle membeli obligasi pemerintah AS berjangka tiga bulan.
Seorang pekerja perempuan Filipina menerima gaji dari luar negeri dan menyimpannya dalam USDT,
Di baliknya, Tether memegang Treasury AS jangka pendek.
Sebuah toko daring di Timur Tengah menerima pembayaran dengan stablecoin,
Di baliknya, penerbit menjadi pembeli marginal Treasury AS.
Maka:
Pengguna biasa di seluruh dunia → menginginkan dolar digital → penerbit → Treasury AS jangka pendek → pembiayaan Departemen Keuangan AS.
Zhu Min menyebutkan dalam Forum Tsinghua PBCSF 2026 bahwa stablecoin dolar pada dasarnya telah menjadi instrumen ganda: “pemegang Treasury AS + perluasan dominasi dolar”.
Ini bukan kiasan, melainkan fakta neraca keuangan.
III. Undang-Undang GENIUS: konstitusi sistem dolar 2.0
Pada 18 Juli 2025, AS menandatangani Undang-Undang GENIUS—
Nama lengkapnya adalah (Guiding and Establishing National Innovation for U.S. Stablecoins Act).
Ada yang di pasar menyebutnya “undang-undang stablecoin”, tetapi istilah yang lebih tepat adalah:
Dokumen legislasi yang memasukkan stablecoin swasta ke dalam perluasan sistem dolar AS.
Mari kita uraikan pasal-pasal pentingnya:
1. Cadangan aset dolar berkualitas tinggi dengan rasio 1:1
Cadangan yang dapat diterima meliputi:
Uang tunai dolar
Simpanan yang diasuransikan
Treasury jangka pendek (biasanya dengan jatuh tempo tidak lebih dari 93 hari)
Repo dengan jaminan obligasi pemerintah
Reksa dana pasar uang pemerintah
Tidak boleh sembarangan memakai obligasi perusahaan bermutu rendah, token yang tidak likuid, atau token platform sendiri sebagai pengganti cadangan.
2. Penerbit bukan bank, tetapi harus lebih transparan daripada bank
Pernyataan atestasi bulanan
Audit independen tahunan
CEO/CFO bertanggung jawab atas pengungkapan cadangan
OCC atau regulator negara bagian mulai mengawasi
Perlindungan transfer konsumen mengarah ke Reg E
3. Dilarang membayar bunga
Pemegang stablecoin tidak dapat menerima bunga secara langsung.
Bunganya menjadi milik penerbit.
Ini mencegahnya berubah menjadi “simpanan perbankan bayangan” dan membuat “pendapatan seigniorage dolar” tetap berada pada penerbit dan aset dasarnya.
4. Kerangka federal diutamakan, tetapi pemain besar menguasai pasar nasional
Penerbit kecil diawasi pemerintah negara bagian;
Penerbit besar masuk ke dalam pengawasan OCC.
Hasilnya adalah:
Biaya kepatuhan meningkat, pemain besar seperti Tether dan Circle semakin kuat, sementara stablecoin kecil tersingkir.
Standard Chartered pernah memberikan prediksi:
Kapitalisasi pasar total stablecoin mungkin mencapai 2 triliun dolar AS pada 2028;
Jika itu terjadi, permintaan baru untuk Treasury AS jangka pendek saja mungkin mencapai 800 miliar hingga 1 triliun dolar AS.
Angka ini mungkin tidak akurat, tetapi arahnya mengkhawatirkan:
Amerika Serikat menggunakan “permintaan pembayaran digital dari masyarakat dunia” untuk menciptakan kelompok pembeli terstruktur bagi pasar Treasury AS.
IV. Makna sebenarnya berita 9.24: dari “mengizinkan” menjadi “mendorong adopsi”
Kata terpenting dalam berita 24 September 2026 bukanlah “stablecoin”, melainkan:
Penggunaan di luar negeri.
Sebelumnya, logikanya adalah:
Kalian suka menggunakan USDT/USDC secara pribadi, saya akan mengawasi;
Kalian membeli surat utang jangka pendek, saya menyambutnya;
Jangan mencuci uang, atau saya akan mendenda kalian.
Setelah 9.24, logikanya berubah menjadi:
Pemerintah AS mempertimbangkan untuk secara aktif mendorong stablecoin dolar ke luar negeri;
membentuk usaha patungan dengan perusahaan swasta;
Departemen Keuangan, Departemen Luar Negeri, dan DFC mungkin ikut terlibat;
Tujuannya tertulis jelas: memperkuat posisi dolar + meningkatkan permintaan Treasury AS.
Ini menunjukkan stablecoin telah berkembang dari “inovasi swasta yang diatur” menjadi “instrumen diplomasi keuangan semi-resmi”.
Bisa dianalogikan dengan:
Petrodolar: Anda menjual minyak, Anda harus menerima dolar;
Dolar Treasury: Anda memperoleh dolar, sebaiknya Anda membeli Treasury AS;
Dolar stablecoin: meski hanya membayar dengan memindai kode QR, mentransfer uang lintas negara, atau melakukan penyelesaian otomatis lewat AI, Anda tetap menggunakan token dolar;
Di baliknya, permintaan Treasury AS terbentuk secara otomatis.
Sistem dolar 2.0 = hak penetapan harga dolar + kendali jalur blockchain + hak pembiayaan utang jangka pendek + kewenangan penegakan sanksi.
V. Apa perbedaan sistem dolar 1.0 dan 2.0
Sistem dolar 1.0
Peserta:
Bank sentral
Bank besar
Negara pengekspor minyak
SWIFT
Treasury AS
IMF
Ciri-ciri:
Pendorong tingkat atas
Penyelesaian antarnegara
Jaringan bank koresponden
Arus modal dapat dilacak dan dibekukan
AS mempertahankan hegemoninya melalui “institusi + militer + minyak + pasar obligasi yang dalam”
Kekurangan:
Anak muda tidak merasa tertarik
Pedagang kecil tidak bisa memakainya
Remitansi lintas negara lambat dan mahal
Pasar berkembang terdorong mencari alternatif mata uang lokal
BRICS, ASEAN, dan Timur Tengah semuanya sedang membangun jalur alternatif
Sistem dolar 2.0
Peserta:
Alamat dompet
Penerbit stablecoin
Blockchain publik
Agen AI
E-commerce lintas negara
Kumpulan cadangan stablecoin
Regulator AS + Departemen Keuangan
Ciri-ciri:
Didorong transaksi ritel
Didorong blockchain
7×24 jam
Hambatan rendah
Dapat diprogram
Masyarakat biasa di seluruh dunia langsung memegang “dolar digital”
Simpanan mata uang lokal tergantikan secara terselubung
BIS menyebut fenomena ini “dedolarisasi digital”:
Bukan karena AS memaksa Anda beralih ke dolar,
melainkan karena Anda ingin menghindari terkikisnya nilai uang akibat inflasi lokal, menerima pembayaran lintas negara, atau berbisnis di platform,
lalu menukar mata uang lokal Anda sendiri menjadi USDT/USDC.
Inilah bentuk dedolarisasi yang paling mengkhawatirkan:
Tanpa pangkalan militer, tanpa perjanjian minyak, tanpa persyaratan pinjaman IMF,
penaklukan mata uang tercapai lewat pengalaman produk.
VI. Bagaimana stablecoin menjadi “pembeli Treasury AS”: lingkaran tertutup empat langkah
Mari gunakan contoh pemilik usaha kecil e-commerce di Nigeria.
Langkah pertama: ia menginginkan dolar, bukan mata uang lokal
Naira terdepresiasi, penukaran mata uang di bank mahal, dan penerimaan pembayaran lintas negara terhambat.
Ia bersedia menerima USDC.
Langkah kedua: ia membeli/menerima stablecoin
Bisa jadi pelanggan mengirimkannya, atau bisa juga dibeli secara OTC dengan naira.
Singkatnya, portofolio asetnya kini memiliki satu dolar digital tambahan.
Langkah ketiga: penerbit memperbesar neraca dan membeli Treasury AS
Setiap kali Circle/Tether menerbitkan satu USDC/USDT lagi,
Tidak boleh menerbitkan token tanpa dukungan; cadangan harus bertambah 1 dolar untuk setiap token.
Menurut kerangka GENIUS, sebagian besar cadangan terdiri dari:
Uang tunai
T-bills
Repo obligasi pemerintah
Karena itu, penerbit membeli Treasury AS jangka pendek di pasar primer/sekunder.
Langkah keempat: Departemen Keuangan AS memperoleh permintaan
Imbal hasil tenor pendek turun secara marginal;
Pembiayaan jangka pendek AS menjadi lebih lancar;
pembiayaan defisit fiskal mendapat saluran tambahan yang secara tidak langsung membuat “investor ritel global ikut menanggungnya”.
Rumusnya sederhana:
Pasokan stablecoin global ↑
→ Aset cadangan penerbit ↑
→ Permintaan Treasury AS jangka pendek ↑
→ Tekanan pembiayaan fiskal AS ↓
→ Penggunaan dolar dalam aktivitas blockchain ↑
→ Hak pembayaran dengan mata uang lokal terkikis
Jadi, stablecoin bukan “urusan kripto”, melainkan “urusan Treasury AS”, bahkan lebih jauh lagi, “urusan kedaulatan moneter”.
VII. Mengapa Tiongkok, Eropa, dan pasar berkembang akan merasa khawatir
1. Bagi Tiongkok: pesaing internasionalisasi renminbi bukanlah pangsa cadangan dolar, melainkan akses pembayaran
Keunggulan Tiongkok ada pada:
Manufaktur
Ekspor
Jaringan perdagangan
Inisiatif Sabuk dan Jalan
Renminbi digital
Renminbi luar negeri
Namun, porsi renminbi dalam cadangan devisa global hanya sedikit di atas 2%, dan porsinya dalam transaksi valuta asing juga tidak tinggi.
Masalahnya bukan “orang lain tidak percaya kepada Tiongkok”, melainkan:
Jika pembayaran sehari-hari, e-commerce lintas negara, penyelesaian AI, dan pembiayaan perdagangan di blockchain lebih dulu dikuasai stablecoin dolar, upaya mendorong renminbi di kemudian hari akan jauh lebih mahal.
Hal paling mencengangkan dari stablecoin dolar adalah:
Stablecoin tidak bersaing memperebutkan “cadangan bank sentral”,
melainkan lebih dulu mengisi “saldo di ponsel anak muda”.
2. Bagi Eropa: euro digital belum berkembang, sementara stablecoin dolar lebih dulu masuk
Bank Sentral Eropa khawatir tentang “zona mata uang digital”:
Jika pedagang kecil di Polandia, pekerja lepas di Eropa Selatan, dan pendiri perusahaan SaaS di Eropa Utara semuanya menerima pembayaran dengan USDC,
euro akan terpinggirkan dalam transaksi ritel dan aktivitas blockchain.
Karena itu, Eropa mengambil jalur defensif:
Mendorong euro digital
Mendorong stablecoin euro
Menghubungkan kliring sekuritas dengan pembayaran blockchain, tetapi prosesnya lambat dan sistemnya sulit terwujud sebelum 2029.
3. Bagi pasar berkembang: dedolarisasi terselubung
Negara-negara berinflasi tinggi di Amerika Latin, Afrika, Asia Tenggara, dan Timur Tengah paling merasakan dampaknya:
Simpanan mata uang lokal tersingkir
Tabungan beralih ke USDC
Kontrol modal menjadi tak berarti
Bahkan kenaikan suku bunga bank sentral tidak bisa menahan uang agar tetap berada di dalam negeri
Kredit mata uang lokal menyusut
Risiko keuangan berubah dari “penarikan besar-besaran dari bank” menjadi “penebusan di blockchain”
BIS mengajukan tiga skenario:
Adopsi terbatas: terutama di kalangan kripto;
Dedolarisasi digital: mata uang lokal digantikan stablecoin;
Integrasi stablecoin mata uang lokal: penerbitan token mata uang lokal di blockchain dengan izin regulator dan terhubung ke CBDC.
Bagi banyak negara berkembang, hal terburuk bukanlah skenario kedua terjadi,
melainkan skenario kedua terjadi lebih cepat daripada persiapan untuk skenario ketiga.
VIII. AI adalah “pengganda” stablecoin yang sesungguhnya
Banyak orang melewatkan satu lapisan:
Setelah 2026, stablecoin tidak hanya digunakan manusia,
Agen AI juga akan menggunakannya.
Bayangkan sebuah situasi:
Sebuah perusahaan AS menggunakan AI untuk membeli komponen dari Asia Tenggara;
Agen AI otomatis membandingkan harga dan melakukan pemesanan;
Pembayaran tidak dilakukan melalui transfer bank, melainkan menggunakan USDC;
Kontrak pintar menahan dana, lalu otomatis mencairkannya saat barang tiba;
Stablecoin berpindah tangan di blockchain dan diselesaikan dalam hitungan milidetik.
Pada titik ini, persaingan mata uang berubah menjadi:
Jenis uang apa yang paling mudah digunakan oleh mesin?
Rekening mata uang fiat: KYC, jam operasional, transfer antarbank, bank koresponden, format pesan.
Stablecoin: alamat, tanda tangan, API, kontrak pintar, 24 jam sehari.
Jadi, stablecoin dolar + pembayaran AI,
Ini bukan “teknologi finansial”, melainkan:
menanamkan dolar ke dalam rekening penyelesaian default bagi mesin-mesin di masa depan.
Siapa yang mengendalikan antarmuka ini,
Siapa pun yang menguasainya akan mengendalikan unit penyelesaian bagi banyak transaksi antarmesin setelah 2030.
IX. Tokenisasi aset: real estat, saham, dan emas semuanya akan “masuk ke blockchain”
Sistem dolar 2.0 bukan hanya soal stablecoin, ada lapisan lainnya:
Tokenisasi aset dunia nyata (RWA).
Logikanya:
Pertama, Treasury AS masuk ke blockchain (cadangan stablecoin pada dasarnya memang Treasury AS)
lalu reksa dana pasar uang masuk ke blockchain
kemudian token emas
kemudian kepemilikan real estat
kemudian kredit swasta
kemudian kliring saham/obligasi
dan akhirnya seluruh pasar modal menjadi “saldo di blockchain + kontrak pintar”
Ini sangat menguntungkan bagi AS:
Stablecoin dolar adalah lapisan penyelesaian;
Treasury AS adalah lapisan cadangan;
Wall Street menerbitkan produk RWA;
pengguna global membeli dengan USDC;
hasilnya kembali ke aset dolar;
regulator AS mengawasi penerbit, kustodian, kepatuhan, dan sanksi.
Akibatnya, modal global bukan “meninggalkan dolar”,
melainkan “keluar dari sistem perbankan mata uang lokal dan masuk ke sistem dolar di blockchain”.
Inilah makna mendalam dari ucapan dalam video Ai Li, “Akhirnya, tahap ini akan tiba”:
Bukan berarti dunia kripto akan naik,
melainkan dolar akan berubah dari “mata uang nasional” menjadi “sistem operasi digital global”.
X. Namun, sistem dolar 2.0 juga memiliki dampak balik
Inilah bagian yang belum dijelaskan tuntas oleh banyak investor bullish.
1. Stablecoin membeli Treasury AS dalam kondisi normal, lalu menjualnya saat krisis
Saat pasar tenang:
Ekspansi stablecoin → pembelian T-bills → penurunan imbal hasil tenor pendek.
Namun, begitu:
Desas-desus kehilangan patokan
Cadangan penerbit tidak transparan
Guncangan geopolitik
Treasury AS sendiri dijual besar-besaran
Pemegang besar akan menebus stablecoin mereka:
Penebusan USDC → Circle menjual surat utang jangka pendek untuk memperoleh dolar → imbal hasil tenor pendek melonjak → stablecoin lain ikut tertekan.
Harian Keuangan Internasional menyebut ini sebagai:
Lingkaran umpan balik negatif: kepanikan digital—penjualan Treasury AS—runtuhnya kredibilitas dolar.
kliring di blockchain tidak mengenal jam operasional,
Sepuluh kali lebih cepat daripada penarikan dana besar-besaran dari bank.
2. Pembelian menguatkan tenor pendek, tetapi belum tentu menyelamatkan fiskal AS di tenor panjang
Kerangka GENIUS lebih mengutamakan surat utang jangka pendek.
Karena itu, stablecoin terutama menekan imbal hasil Treasury AS berjangka 3 bulan, 6 bulan, dan 1 tahun.
Namun, yang paling ditakuti AS bukanlah tenor pendek,
melainkan karena suku bunga tenor panjang 10 dan 30 tahun terlalu tinggi,
sehingga mendorong naik bunga KPR, obligasi korporasi, dan beban bunga fiskal.
Stablecoin tidak dapat menyelamatkan tenor panjang.
Akademisi seperti Amit Seru menunjukkan bahwa:
Jika dana hanya berpindah dari reksa dana pasar uang ke stablecoin, itu hanya “perpindahan internal aset dolar”,
bukan tambahan baru bagi tabungan global.
3. Semakin banyak Treasury AS → semakin besar stablecoin → semakin rapuh kredibilitas dolar
Ada lingkaran yang menggerogoti dirinya sendiri:
Defisit fiskal AS yang membengkak → membutuhkan pembeli baru
Mendorong stablecoin → dunia memegang dolar digital
Penerbit membeli surat utang jangka pendek → permintaan Treasury AS meningkat
Namun, pasokan Treasury AS sendiri berasal dari defisit yang tak terkendali
Cepat atau lambat, pasar akan bertanya: apakah utang jangka pendek ini ditopang fiskal yang tidak berkelanjutan?
Begitu keraguan muncul → aset cadangan stablecoin itu sendiri ikut diragukan
Patokan kredibilitas dolar digital mulai goyah
Patokan dolar sedang “mencair”,
Namun, setelah dicairkan, prosesnya belum tentu lebih lancar,
bisa juga menjadi lebih rapuh.
4. Kekuatan dedolarisasi juga semakin berkembang
Pembayaran BRICS, mBridge, renminbi digital, penyelesaian mata uang lokal ASEAN, penyelesaian minyak Timur Tengah dalam renminbi/multi-mata uang,
Bukan sekadar slogan.
Stablecoin memperluas jangkauan dolar,
Namun, penggunaan mata uang sebagai senjata oleh AS—membekukan cadangan, menjatuhkan sanksi OFAC, memblokir alamat blockchain—juga mendorong negara lain membangun sistem cadangan.
dan hasilnya mungkin:
Zona dolar blockchain Barat vs zona pembayaran multipolar Selatan
Bukan sekadar dolar yang menang,
melainkan sistem moneter global berubah menjadi “tanpa kutub/multipolar + lapisan digital yang terpecah”.
XI. Apa artinya bagi pasar: saham A, emas, Treasury AS, dan kripto
1. Treasury AS: permintaan tenor pendek ditopang, tenor panjang tetap bergantung pada kondisi fiskal
Ekspansi stablecoin menguntungkan permintaan marginal untuk Treasury AS jangka pendek.
Namun, penentu utama Treasury AS jangka panjang tetaplah:
Defisit
Inflasi
Apakah AI benar-benar meningkatkan produktivitas
Tekanan politik terhadap Federal Reserve
Permintaan resmi dari luar negeri
Jadi, jangan salah mengartikannya sebagai “stablecoin menyelesaikan utang AS”.
Yang diatasinya adalah:
di saat bank sentral asing mulai mundur sebagai pembeli marginal, menciptakan kelompok pembeli ritel/institusi yang tidak akan menggelar konferensi pers.
2. Emas: justru menjadi lebih berharga
Mengapa?
Karena pasar akan menyadari bahwa:
Treasury AS bukan lagi satu-satunya aset bebas risiko
Pembelian emas oleh bank sentral sudah melampaui sebagian pertimbangan alokasi Treasury AS
Semakin luas dolar digital, semakin terlihat kelemahan bahwa “kredibilitas dolar bergantung pada pembiayaan defisit fiskal yang berlebihan”
Emas bukanlah lawan stablecoin,
Emas adalah lindung nilai terhadap “ketidakpercayaan pada Treasury AS yang menjadi fondasi stablecoin”.
3. Saham A / aset Tiongkok: kuncinya adalah kemandirian dalam pembayaran dan RWA
Dalam jangka pendek, bukan berarti “AS mendorong stablecoin, lalu saham A langsung ambruk”.
Namun, dalam jangka menengah hingga panjang ada tiga dampak:
Penyelesaian perdagangan lintas negara dalam renminbi menghadapi penghadangan stablecoin dolar;
Jika platform Tiongkok yang berekspansi ke luar negeri menggunakan USDC untuk pembayaran, keuntungan akan menetap di sistem dolar;
Jika standar tokenisasi aset ditentukan Wall Street, kendali penetapan harga produk RWA di masa depan akan berada di luar negeri.
Jawaban Tiongkok bukanlah “membuat USDT sendiri”,
dan lebih mungkin menjadi:
Renminbi digital + mekanisme stabilitas renminbi luar negeri
RWA patuh aturan dengan kustodian BUMN pusat/perusahaan sekuritas
Pembayaran mata uang lokal dalam Inisiatif Sabuk dan Jalan
Protokol penyelesaian di blockchain dengan Timur Tengah, ASEAN, dan BRICS
Menjadikan “aset berwujud + denominasi renminbi + kustodian yang diawasi” sebagai aset versi Tiongkok di blockchain
Masa depan bukan sekadar “melarang stablecoin”,
melainkan “standar penerbitan, kustodian, dan kliring siapa yang akan unggul”.
4. Pasar kripto: USDT/USDC adalah senjata dolar, bukan utopia kebebasan
Banyak orang di dunia kripto mengira stablecoin adalah “kemenangan kripto”.
Salah.
Semakin kuat stablecoin dolar,
Semakin menunjukkan bahwa:
Mata uang utama untuk penyelesaian di dunia blockchain pun dikuasai dolar.
Stablecoin yang benar-benar menantang dolar adalah:
Renminbi digital
Stablecoin euro
Mata uang penyelesaian BRICS
Token berjaminan emas
Lapisan penyelesaian RWA non-dolar
USDC/USDT bukanlah anti-dolar,
Mereka adalah dolar yang mengenakan “pakaian” blockchain.
XII. Langkah Tiongkok: dedolarisasi tidak cukup hanya dibahas dalam laporan makro
Sampai di sini, pertanyaannya berubah:
Bukan “apakah dolar akan runtuh”,
melainkan “bagaimana negara-negara non-dolar mempertahankan kedaulatan moneter mereka”.
Bagi Tiongkok, setidaknya ada lima hal:
1. Renminbi digital harus beralih dari “uji coba ritel” menjadi “infrastruktur penyelesaian lintas negara”
Tidak cukup hanya membagikan amplop merah dan membayar metro.
harus masuk ke:
E-commerce lintas negara
Perdagangan luar negeri
Penetapan harga komoditas dalam renminbi
Pembayaran proyek Inisiatif Sabuk dan Jalan
API pembayaran renminbi yang dapat digunakan agen AI
2. Izinkan aset stabil renminbi yang diawasi, tetapi jangan biarkan penerbitan token swasta tanpa kendali
Larangan total akan membuat kita kehilangan kegunaan praktisnya;
Jika dibebaskan sepenuhnya, sistem ini akan dimanfaatkan untuk arbitrase.
Yang lebih kokoh adalah:
Kustodian bank/perusahaan sekuritas/BUMN pusat
Tokenisasi dana pasar uang renminbi
Repo obligasi pemerintah di blockchain
Sertifikat stablecoin renminbi luar negeri
Menghubungkan uji coba dengan Hong Kong, Singapura, dan Timur Tengah
3. Menjadikan aset berwujud Tiongkok sebagai standar RWA
Hak atas pendapatan dari fotovoltaik, penyimpanan energi, jaringan listrik, aset transformasi perusahaan investasi pemerintah daerah, kawasan industri, aset data, sertifikat energi hijau, kuota karbon, dan sebagainya…
Jika semua ini dijadikan RWA dolar oleh Wall Street,
Di masa depan, pembelian “aset Tiongkok” oleh dunia akan dilakukan melalui USDC dan token saham AS.
Tiongkok membutuhkan miliknya sendiri:
Standar aset di blockchain + firma hukum kustodian + rantai audit + kepatuhan lintas negara.
4. Membangun bersama negara-negara “Global Selatan” protokol pembayaran non-dolar
Bukan karena membentuk blok untuk menentang AS,
melainkan menyediakan pilihan alternatif:
Mata uang lokal
Sekeranjang komoditas
Sistem ganda renminbi + mata uang lokal
Kliring multilateral
Tidak dibekukan, tidak tunduk pada yurisdiksi ekstrateritorial
Skenario “integrasi stablecoin mata uang lokal” yang disebut BIS adalah jalur pertahanan diri bagi pasar berkembang.
5. Kebijakan makro jangan hanya memantau nilai tukar, tetapi juga “saldo di blockchain”
Ke depannya, bank sentral tidak hanya perlu memantau M2, cadangan devisa, dan nilai tukar,
Kita juga perlu melihat:
Eksposur warga terhadap stablecoin dolar di blockchain
Mata uang penyelesaian e-commerce lintas negara
Apakah 70% isi dompet anak muda berupa USDC atau RMB
Di mana rekening penyelesaian default platform AI
Kedaulatan moneter akan berubah dari “persoalan buku besar negara” menjadi “persoalan akses terminal”.
XIII. Jika diuraikan, ada tiga lapisan:
Lapisan pertama: AS tidak lagi berpura-pura netral
Dulu, “kalian menerbitkan stablecoin, saya mengawasi”.
Sekarang, “kami membantu menyebarkan stablecoin dolar ke seluruh dunia”.
Lapisan kedua: struktur permintaan Treasury AS berubah
Dulu, pembelinya adalah Jepang, Tiongkok, Arab Saudi, dan dana pensiun.
Ke depannya, andalkan:
Pekerja Filipina
Pelaku e-commerce Nigeria
Pekerja lepas Dubai
Influencer Amerika Latin
Kas perusahaan AI
Protokol manajemen aset di blockchain
Pemegang Treasury AS berubah dari “negara” menjadi “alamat”.
Lapisan ketiga: perang mata uang memasuki “lapisan sistem operasi”
Persaingan ke depan bukanlah:
“Apakah cadangan devisa Anda lebih banyak berisi dolar atau renminbi?”
melainkan:
Apa dompet default di ponsel Anda?
Stablecoin apa yang terhubung ke sistem e-commerce lintas negara Anda?
Dolar/mata uang lokal blockchain mana yang digunakan agen AI belanja Anda?
Siapa yang menokenisasi rumah, emas, obligasi pemerintah, dan piutang Anda?
Siapa yang mengatur standar kliring Anda?
Tujuan akhir sistem dolar 2.0:
membuat seluruh dunia mengira mereka sedang menggunakan “teknologi baru”,
padahal sebenarnya mereka sedang menggunakan “dolar”.
XIV. Kesimpulan: ini bukan siklus kripto, melainkan titik balik sejarah moneter
Jika Anda menganggap 9.24 sebagai “kabar baik bagi dunia kripto”, Anda melewatkan 90% maknanya.
Kerangka yang tepat adalah:
Tekanan fiskal AS ↑
Minat bank sentral asing membeli Treasury AS ↓
Penggunaan dolar harus merambah ponsel dan mesin
→ Integrasikan stablecoin ke dalam sistem
→ Wajibkan cadangan Treasury AS jangka pendek
→ Pemerintah mendorong adopsi di luar negeri
→ Penggunaan dolar kembali menguasai pembayaran digital global
→ Tokenisasi aset berpusat pada aset dolar
→ Kedaulatan moneter ekonomi non-dolar tertekan
Jadi, momen ini memang layak diberi satu catatan:
Akhirnya, tahap ini akan tiba.
Bukan karena ceritanya baru,
melainkan karena “wujud digital” dominasi dolar telah berpindah dari wilayah abu-abu ke garis depan strategi nasional.
Dalam beberapa tahun ke depan, hal terpenting bukanlah apakah Bitcoin mencapai 200 ribu atau turun ke 50 ribu,
melainkan:
Apakah kapitalisasi pasar total stablecoin bisa naik dari 300 miliar menjadi 2 triliun;
Apakah porsi stablecoin dalam Treasury AS jangka pendek akan melampaui kepemilikan sebagian besar dana kekayaan negara;
Apakah simpanan mata uang lokal di pasar berkembang akan “tergerus oleh USDC”;
Apakah Tiongkok/Eropa mampu mempertahankan akses di lapisan RWA dan pembayaran lintas negara;
Apakah mata uang default untuk penyelesaian transaksi AI adalah stablecoin dolar atau perutean cerdas multi-mata uang.
Siapa yang memenangkan “lapisan penyelesaian blockchain”,
Siapa pun yang menguasainya akan memiliki hak pemajakan moneter pada paruh pertama abad ke-21.
Penutup: hal yang perlu dilihat masyarakat biasa bukan hanya peluang
Bagi investor, hal ini akan membawa:
Permintaan baru Treasury AS jangka pendek
Volatilitas saham yang terkait stablecoin
Penilaian ulang RWA/keuangan blockchain
Alasan jangka panjang untuk menjadikan emas sebagai aset inti
Penilaian ulang “hak pembayaran” aset renminbi
Peluang dalam pembayaran lintas negara, kustodian, audit, dan teknologi kepatuhan
Namun, bagi negara, persoalan ini adalah:
Kedaulatan moneter berpindah dari brankas bank sentral ke ponsel pintar dan kontrak pintar.
Hal paling cerdik dari sistem dolar 2.0 adalah:
Stablecoin tidak memaksa Anda.
Stablecoin membuat Anda, demi kemudahan, menghindari inflasi, atau menerima pembayaran lintas negara,
secara sukarela menempatkan kekayaan pada dolar digital yang dapat diawasi, dibekukan, diaudit, dan dicairkan menjadi Treasury AS oleh Amerika Serikat.