

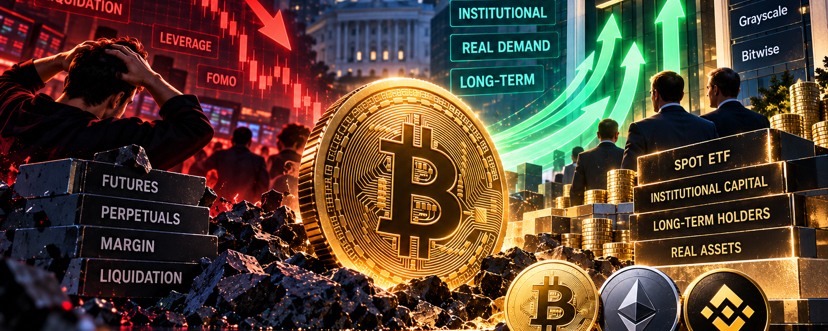
Belakangan ini, pasar kripto muncul dengan sebuah fenomena yang sangat layak mendapat perhatian: harga Bitcoin turun dari level tertinggi, posisi long dengan leverage disapu likuidasi, namun dana pada ETF Bitcoin spot di AS tidak ikut mundur secara bersamaan.
Sekilas, ini terlihat kontradiktif. Jika pasar benar-benar melemah, mengapa dana institusi masih terus dibeli? Jika dana institusi benar-benar masuk secara berkelanjutan, mengapa harga justru turun? Memahami pertanyaan ini mungkin lebih penting daripada menebak apakah candle Bitcoin berikutnya akan merah atau hijau. Karena yang sedang terjadi di pasar saat ini kemungkinan besar bukan sekadar “kenaikan” atau “penurunan”, melainkan sebuah proses penilaian ulang (re-pricing) yang terjadi di antara dana spot, dana ETF, dan leverage pada derivatif.
Satu. Koreksi harga, tetapi dana ETF masih masuk
Hingga 23 September, ETF spot Bitcoin AS telah mencatat arus masuk bersih selama 5 hari perdagangan berturut-turut. Pada 17 September arus masuk bersih sekitar 159,5 juta dolar, pada 18 September sekitar 433 juta dolar; setelah itu dana jelas dipercepat, pada 21 September sekitar 999 juta dolar, pada 22 September sekitar 714,7 juta dolar, dan pada 23 September masih mencatat arus masuk bersih sekitar 347 juta dolar. Total arus masuk bersih selama lima hari perdagangan melebihi 2,6 miliar dolar.
Yang sangat patut diperhatikan adalah pada 21 September, ETF spot Bitcoin AS menyerap dana hampir 1 miliar dolar dalam satu hari—arus masuk dana yang sangat menonjol dalam periode terakhir. BlackRock IBIT, Fidelity FBTC, dan ARK 21Shares ARKB semuanya merupakan sumber dana penting.
Tapi pada saat yang sama, setelah Bitcoin sempat naik cepat, terjadi koreksi yang jelas. Akibatnya, muncul penyimpangan pasar yang sangat penting: harga sedang bergegas menyesuaikan, tetapi dana ETF tetap masuk.
Ini menunjukkan bahwa setidaknya sebagian dana tidak memilih keluar meskipun harga sempat turun dalam jangka pendek. Jadi masalah sebenarnya berubah menjadi: siapa yang menjual? Dan siapa yang membeli?
Dua. Untuk memahami putaran pasar kali ini, harus memisahkan “spot” dan “leverage”
Banyak investor melihat Bitcoin turun, reaksi pertama mereka adalah, “ada yang menjual BTC dalam jumlah besar”. Kalimat itu tidak salah, tetapi tidak lengkap.
Pasar kripto modern pada dasarnya memiliki dua pasar yang sangat terkait, tetapi mekanismenya tidak sepenuhnya sama: satu adalah pasar spot, dan yang lain adalah pasar derivatif. Dana ETF, pemegang jangka panjang, serta sebagian dana institusional terutama memengaruhi permintaan spot; sementara kontrak futures/berjangka perpetual, futures, dan opsi membentuk sistem leverage yang besar lainnya.
Glassnode dalam studi riset pasar baru-baru ini mengamati bahwa, ketika Bitcoin menembus rentang perdagangan sebelumnya, pembelian spot kembali menguat. Namun pada saat yang sama, posisi open interest futures telah masuk ke area yang relatif tinggi dalam statistik historis, funding rate mulai naik, dan ukuran open interest di pasar opsi juga tetap tinggi.
Dengan kata lain: uang yang benar-benar nyata sedang membeli, dan uang spekulatif juga sedang mengejar.
Jika kedua jenis dana masuk pada saat yang sama, kenaikan harga biasanya sangat cepat. Tetapi masalahnya, dana leverage secara alami tidak stabil. Selama harga tiba-tiba turun, sebagian long berleverage tinggi menyentuh batas forced liquidation, dan bursa akan secara otomatis menutup posisi tersebut. Penjualan yang semakin menekan harga juga dapat memicu likuidasi pada batch posisi berikutnya.
Lalu terbentuklah siklus khas: harga turun → short/long berkepanjangan likuidasi → terpaksa jual → harga terus turun → lebih banyak likuidasi long.
Inilah Liquidation Cascade yang sering disebut di pasar, yaitu likuidasi berantai.
Karena itu, kadang-kadang satu candle bearish besar yang Anda lihat tidak berarti semua dana jangka panjang tiba-tiba mengubah pendapat. Ini juga bisa berarti: pasar sedang membersihkan leverage yang terlalu tinggi yang sebelumnya terkumpul.
Tiga. Mengapa dana ETF patut menjadi fokus?
Makna terbesar ETF spot Bitcoin AS bukan hanya memberi jalur tambahan untuk investor tradisional membeli Bitcoin. Peran yang lebih penting adalah membuat pasar memiliki jendela observasi yang relatif transparan bagi dana keuangan tradisional.
Kepala riset K33 Research, Vetle Lunde, pernah melakukan studi statistik tentang hubungan antara dana ETF dan harga BTC. Studi K33 menemukan bahwa, dalam sampel statistiknya, kinerja Bitcoin pada periode tertentu memiliki korelasi yang cukup jelas dengan arus dana ETP.
Di sini harus ditekankan satu hal: korelasi tidak sama dengan kausalitas. Arus masuk ETF tidak bisa dipahami secara sederhana sebagai “BTC pasti akan naik segera”.
Namun setidaknya itu memberi tahu kita bahwa dana ETF sudah menjadi kekuatan penentuan harga marjinal yang tidak boleh diabaikan di pasar Bitcoin saat ini. Jadi, ketika harga turun sementara ETF terus menyedot dana, penyimpangan tersebut sangat layak untuk diteliti.
Empat. Kuncinya bukan “apakah ada uang yang masuk”, melainkan “uang seperti apa yang masuk”
StoneX, analis strategi teknikal senior Michael Boutros, saat membahas kondisi pasar Bitcoin baru-baru ini mengemukakan sebuah pengamatan yang sangat berharga: pembelian yang mendorong Bitcoin naik bisa berasal dari dana ETF, alokasi cash perusahaan (treasury), atau dari covering short. Keberlanjutan dari jenis dana ini benar-benar berbeda.
Perbedaan ini sangat penting.
Short Squeeze, yaitu squeeze pada short, bisa dalam waktu singkat menciptakan kenaikan yang sangat ganas. Saat banyak short dipaksa menutup posisi, mereka perlu membeli BTC untuk menyelesaikan penutupan tersebut, yang pada akhirnya juga mendorong harga naik.
Namun, pembelian seperti ini memiliki titik akhir yang alami: setelah short selesai ditutup (cover), bagian yang terpaksa membeli itu pun berakhir.
Logika dana ETF berbeda. Jika dana pensiun, manajer kekayaan, dana, atau pihak yang melakukan alokasi aset jangka panjang terus menambah eksposur Bitcoin melalui ETF, maka permintaan tersebut secara teori bisa bertahan lebih lama.
Jadi, dengan ukuran pembelian yang sama-sama 1 miliar dolar, sifat di baliknya bisa sepenuhnya berbeda. Pembelian 1 miliar dolar dari hasil likuidasi short, berbeda dampaknya terhadap struktur pasar masa depan dibanding pembelian 1 miliar dolar dari alokasi aset jangka panjang.
Lima. Apakah penurunan harga dan arus masuk ETF pasti berarti bersifat bullish?
Tentu jawabannya bukan itu.
Arus masuk bersih ETF tidak bisa dipahami secara mekanis sebagai “pasti naik besok”. Hingga saat ini, studi akademis mengenai ETF spot Bitcoin AS telah menemukan bahwa ETF ikut berperan dalam proses penemuan harga Bitcoin. Ada pula penelitian yang berpendapat arus dana ETF dapat memberikan variabel penjelas tambahan untuk kinerja pasar Bitcoin pada periode tertentu.
Namun di sisi lain, ETF itu sendiri juga melakukan market making, arbitrase, dan transaksi lindung nilai. Jadi, arus masuk ETF tidak otomatis berarti semua dana yang masuk ke ETF adalah dana jangka panjang yang long satu arah.
Transaksi porsi ETF dan perdagangan BTC yang mendasarinya juga bisa memiliki selisih waktu tertentu. Jadi, meskipun permintaan ETF sangat kuat, itu tidak berarti harga harus naik sebanding secara langsung.
Karena itu, dana ETF harus dipandang sebagai indikator pasar yang sangat penting, bukan sekadar “sinyal beli” yang dipahami secara kasar.
Enam. Yang benar-benar penting: setelah leverage keluar, apakah spot masih tersisa?
Mungkin inilah masalah paling inti dari kondisi pasar saat ini.
Misalkan di pasar ada dana spot jangka panjang dan dana spekulatif dengan leverage tinggi pada saat yang sama. Setelah pasar naik cepat, semakin banyak trader mengejar (FOMO) dan menambah leverage. Pada saat itu pasar tampak sangat kuat, tetapi sebenarnya bisa menjadi semakin rapuh.
Begitu koreksi dimulai, posisi leverage tinggi pertama kali akan dilikuidasi.
Jika likuidasi terjadi, tetapi ETF terus mengalir masuk, pembelian spot terus diserap, funding rate perlahan kembali normal, dan open interest menurun, lalu harga akhirnya bisa stabil, maka pasar sebenarnya telah menyelesaikan proses Deleveraging yang khas—yaitu “mengurangi leverage”.
Secara sederhana: keluarkan uang yang tidak stabil, dan pertahankan uang yang relatif stabil.
Koreksi seperti ini mungkin tidak selalu hal buruk.
Kondisi yang benar-benar berbahaya adalah ketika dana ETF mulai keluar secara berkelanjutan, sementara posisi leverage terus meledak. Jika demikian, penurunan permintaan spot dan forced liquidation bisa saling memperkuat, membentuk siklus umpan balik negatif.
Karena itu, sekarang yang benar-benar layak diamati bukanlah “BTC hari ini turun berapa persen”, melainkan apakah dana ETF akan terus mengalir masuk selama koreksi harga. Ini adalah salah satu variabel kunci untuk membantu kita membedakan “pencucian leverage yang normal” vs “perubahan tren”.
Tujuh. Wall Street sedang mengubah struktur pasar Bitcoin
Analis ETF Bloomberg, Eric Balchunas, sebelumnya beberapa kali menyoroti satu fenomena penting: meskipun Bitcoin mengalami koreksi yang jelas, investor ETF BTC secara keseluruhan tetap menunjukkan ketahanan dalam kepemilikan.
Rekannya, analis ETF Bloomberg James Seyffart, juga sudah lama melacak arus dana, struktur biaya, dan perilaku investor untuk ETF spot BTC AS.
Di balik fenomena-fenomena ini sebenarnya mengarah pada perubahan yang lebih besar: Bitcoin sedang beralih dari pasar yang dulu terutama didominasi trader kripto native, menjadi pasar yang semakin melibatkan dana keuangan tradisional, dana ETF, neraca perusahaan, pemegang jangka panjang, serta trader derivatif dengan leverage tinggi.
Itulah mengapa menganalisis Bitcoin hari ini hanya dengan melihat chart (K-line) sudah semakin tidak cukup.
Delapan. Tiga indikator yang benar-benar layak diperhatikan ke depan
Kalau ingin menilai apakah koreksi kali ini benar-benar “akhir dari tren” atau justru “pembersihan leverage”, menurut saya ada tiga indikator yang lebih penting daripada sekadar menebak harga.
Pertama adalah arus dana ETF, dan yang ditekankan bukan melihat satu hari saja, melainkan kesinambungannya. Arus masuk besar pada satu hari mungkin dipicu oleh suatu peristiwa (event-driven), tetapi arus masuk yang berlanjut selama beberapa minggu lebih mungkin mencerminkan tren alokasi aset.
Kedua adalah leverage derivatif; fokusnya pada Open Interest, Funding Rate, dan Liquidation. Jika saat terjadi koreksi harga, open interest tidak turun secara signifikan, funding rate kembali normal, dan permintaan spot masih ada, biasanya itu berarti pasar sedang menurunkan risiko leverage.
Ketiga adalah penerimaan spot setelah koreksi. Ini mungkin yang paling penting. Jika setelah tidak ada dorongan dari leverage tinggi pun masih ada pihak yang bersedia terus membeli BTC, maka fondasi pasar akan jauh lebih sehat. Sebaliknya, jika dana ETF mulai berubah menjadi arus keluar secara berkelanjutan, sementara volume transaksi spot menurun dan leverage kembali menumpuk, risikonya justru bisa terus meningkat.
Penutup: masalah sesungguhnya bukan “sudah turun atau belum”, melainkan “siapa yang menjual, dan siapa yang membeli”
Di sinilah pasar paling mudah menciptakan ilusi: saat naik, semua dana tampak sama; saat turun, barulah lebih mudah melihat siapa pembeli sebenarnya.
Leverage jangka pendek bisa mendorong harga, squeeze short bisa memicu lonjakan tajam, FOMO bisa dengan cepat memperbesar volume transaksi. Namun yang menentukan seberapa jauh sebuah putaran pasar akhirnya bisa berjalan tetaplah permintaan yang nyata dan berkelanjutan.
Jadi, menghadapi pasar saat ini, menurut saya pertanyaan yang benar-benar layak diajukan bukan lagi “apakah BTC besok naik atau turun”, melainkan: setelah dana leverage dibersihkan, apakah dana spot yang sesungguhnya masih ada?
Saat ini, data menunjukkan fenomena yang sangat menarik: harga sedang mengalami koreksi, tetapi dana ETF untuk sementara belum melakukan penarikan yang sejalan.
Ini tidak membuktikan bahwa kenaikan putaran berikutnya pasti akan terjadi, tetapi setidaknya menunjukkan: koreksi saat ini belum bisa disamakan secara sederhana dengan “dana institusi sedang keluar”.
Dalam beberapa hari ke depan, jika ETF terus mempertahankan arus masuk bersih sementara leverage derivatif perlahan mendingin, maka penyimpangan “koreksi harga, arus dana masuk” akan semakin layak diperhatikan.
Sebaliknya, jika dana ETF juga mulai berkelanjutan menjadi negatif, maka logika pasar perlu dievaluasi ulang.
Jadi, yang benar-benar layak diawasi tidak pernah hanya satu candle K-line.
Bukan di belakang K-line—melainkan: ke mana sebenarnya uang itu bergerak.
#BTC #ETH #BNB
