

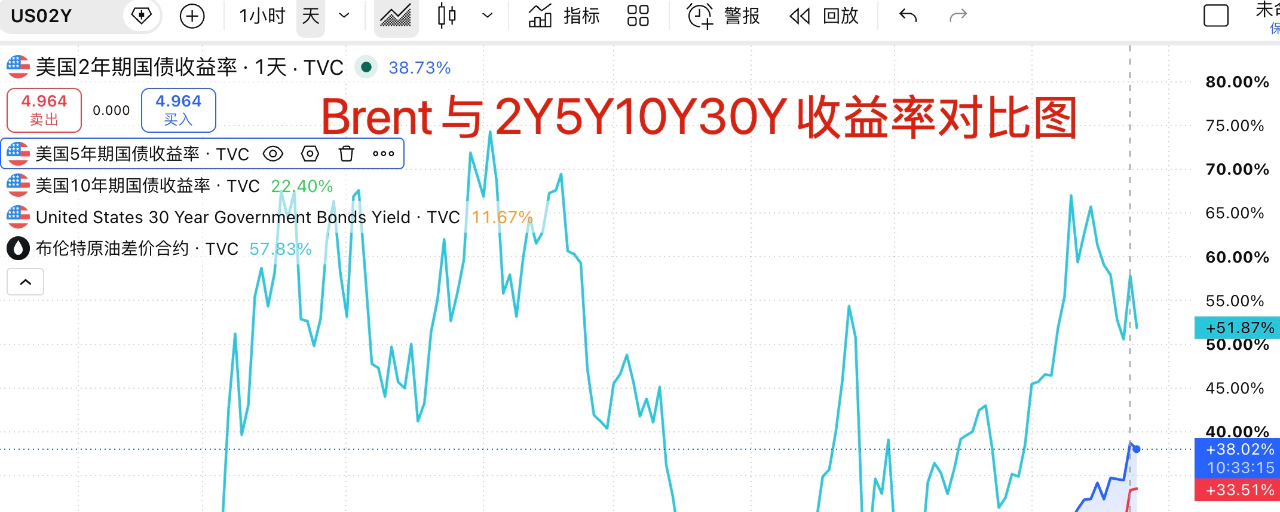

KTT Tiongkok-AS belum selesai, pasar berisiko sudah turun lebih dulu. Masalahnya bukan hanya muncul dari fluktuasi harga minyak mentah! Jelas sekali pasar belum sepenuhnya lepas dari bayang-bayang kenaikan suku bunga!
Probabilitas kenaikan suku bunga bulan Oktober melonjak hingga 75,3%, pasar mulai memperhitungkan (pricing) kenaikan suku bunga bulan Oktober. Faktor yang mendorong naiknya probabilitas kenaikan suku bunga tidak hanya terkait harga energi, tetapi juga masalah inflasi yang bersifat internal di Amerika Serikat.
Brent minggu ini jelas turun, terutama setelah menembus di bawah 100 dolar. Pasar jangka pendek seolah mengalami pelepasan tekanan sehingga memicu reli yang cukup kuat. Namun, imbal hasil di pasar obligasi tidak menunjukkan penurunan yang berarti. Ini memunculkan pertanyaan kunci: inflasi saat ini saja tidak bisa lagi secara efektif ditekan hanya dengan mengandalkan harga energi.
Sampai saat ini, imbal hasil obligasi AS tenor 5 tahun, 10 tahun, dan 30 tahun mencapai level tertinggi sejak tahun 2007. Obligasi AS sedang dibuang tanpa ampun; jika dikaitkan dengan Brent, ketika minyak mentah internasional turun hingga 99 dolar, imbal hasil ujung panjang (long-end) di pasar obligasi justru tidak melemah, malah mencetak rekor tertinggi baru. Ini berarti masalah inflasi AS tidak hanya disebabkan oleh harga minyak mentah.
Imbal hasil ujung panjang tidak mengikuti penurunan harga minyak mentah, yang berarti kekhawatiran pasar terhadap inflasi—selain dampak kejutan dari minyak—juga dipicu oleh masalah inflasi yang bersifat internal. Pasar mulai khawatir bahwa sekalipun harga minyak mentah turun di waktu mendatang, inflasi tetap akan bertahan “lengket”. Ditambah lagi, para anggota Dewan The Fed sering mengeluarkan sinyal untuk terus menaikkan suku bunga. Dua faktor ini secara langsung menyebabkan probabilitas kenaikan suku bunga bulan Oktober melonjak hingga lebih dari 70%. Pasar mulai melakukan penetapan awal untuk kenaikan suku bunga bulan Oktober #美国30年期国债收益率触及2004年来最高
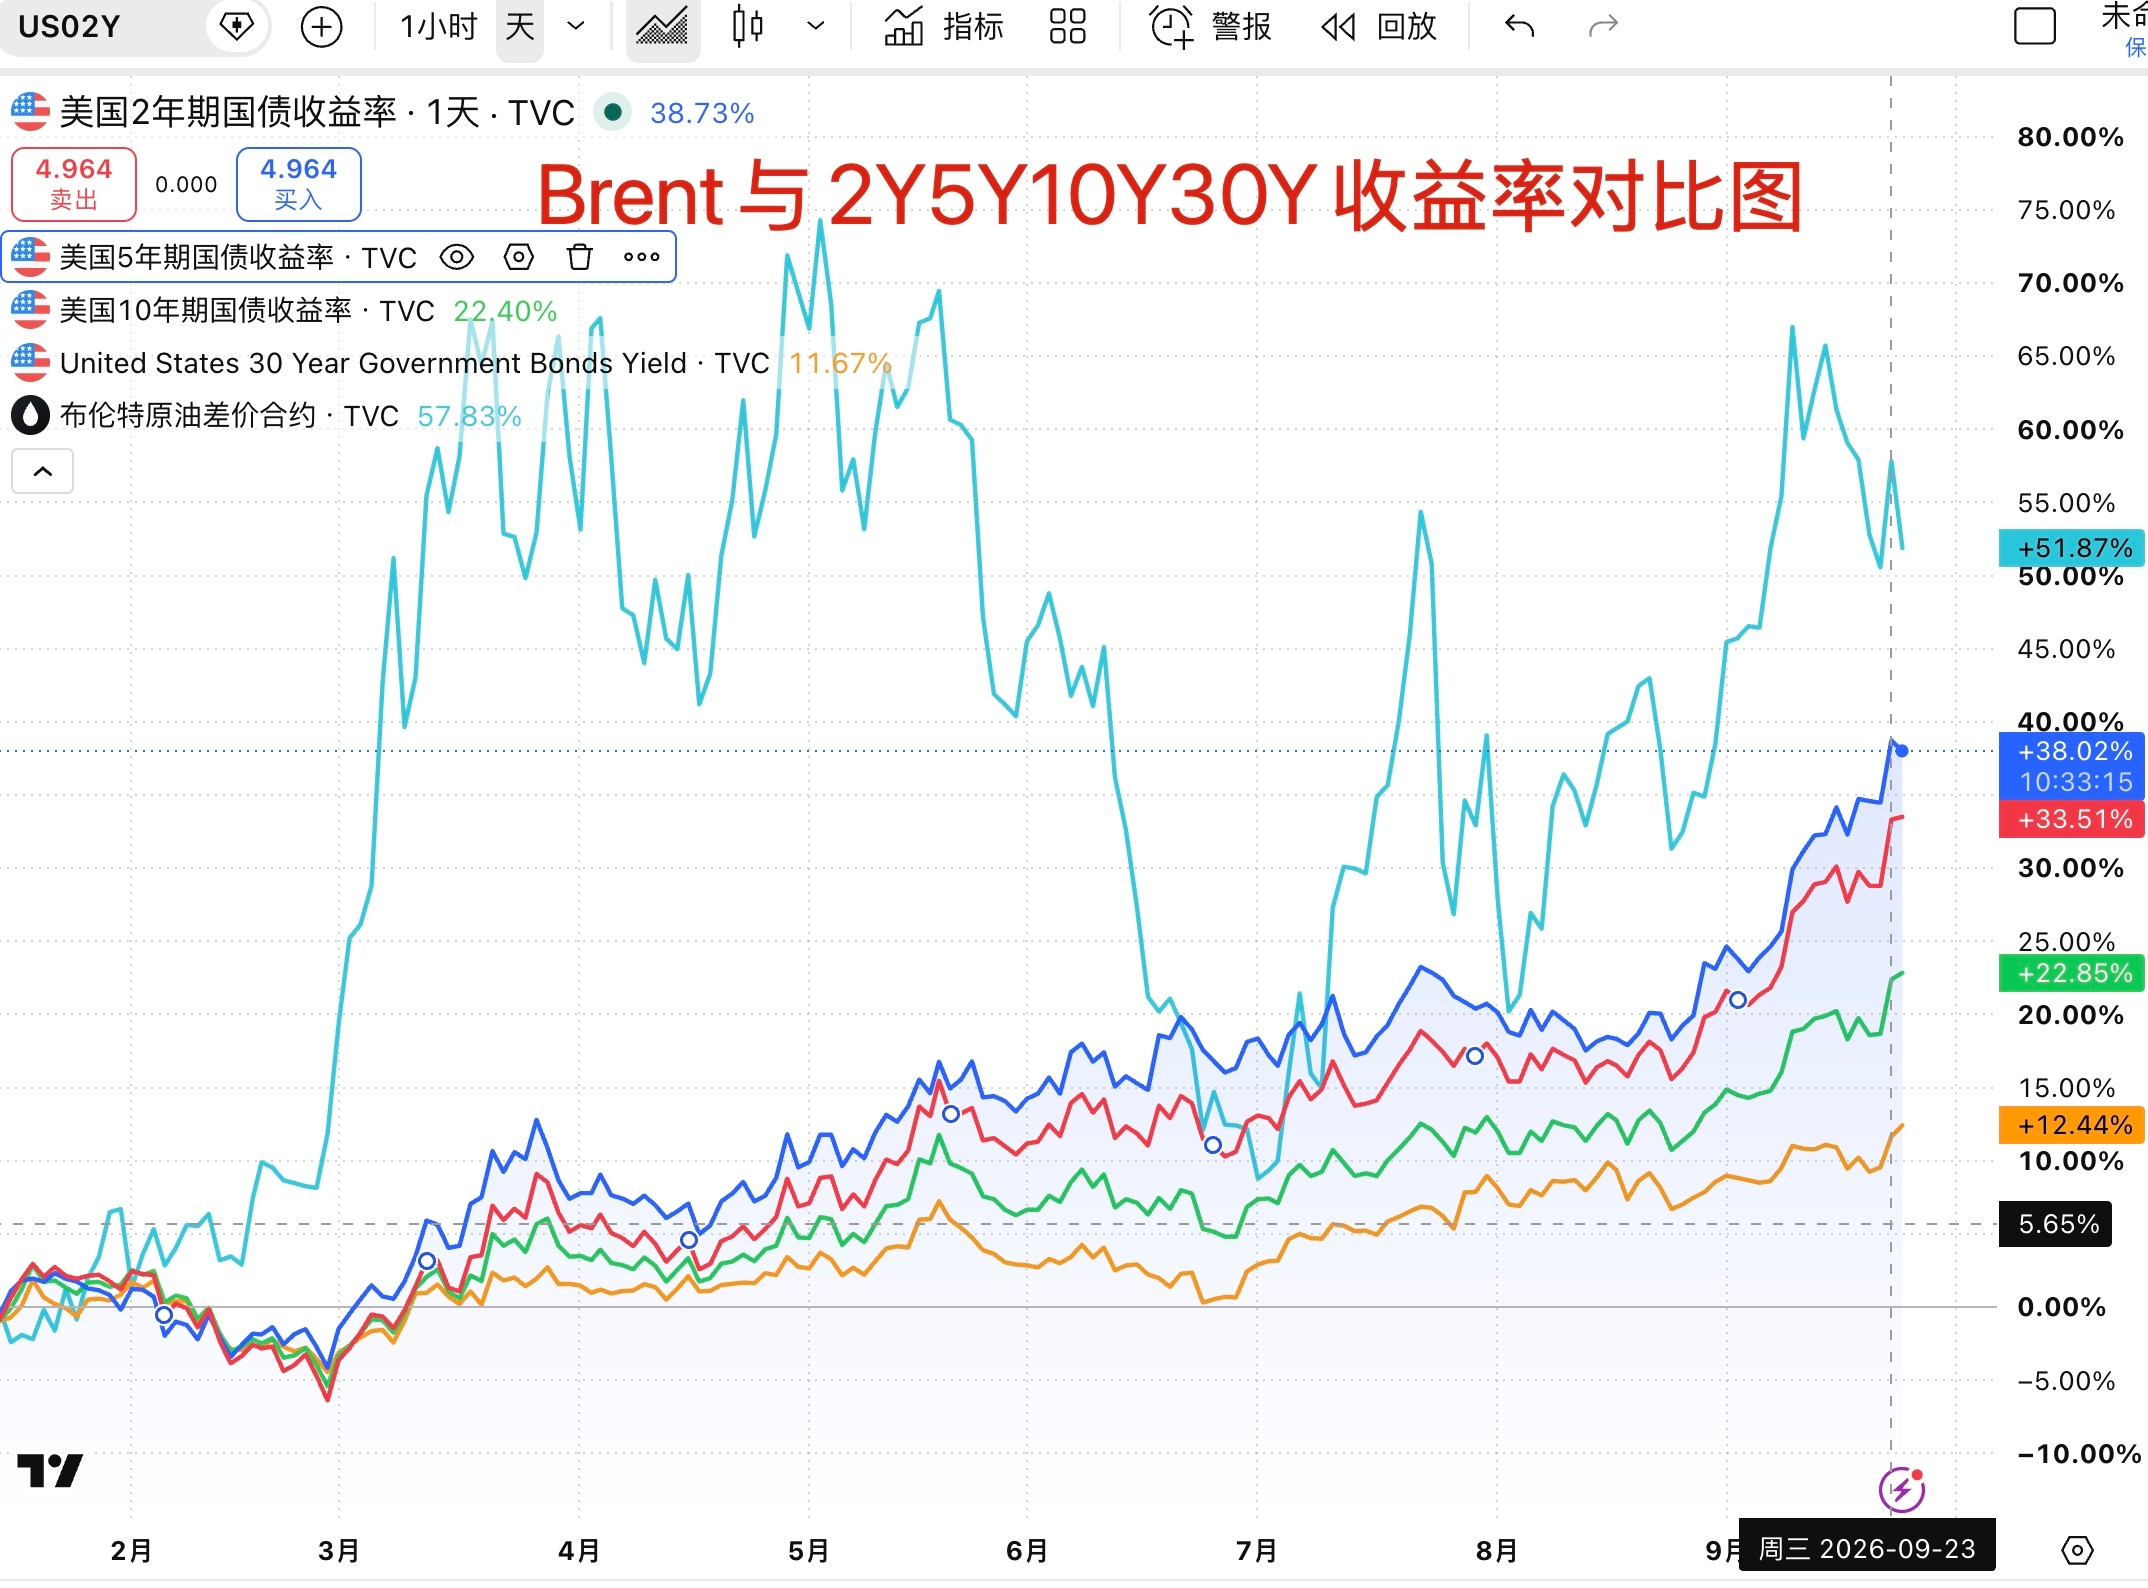
Setelah kenaikan suku bunga bulan September resmi terjadi pekan lalu, pasar memantul. Banyak teman mengira dampak kenaikan suku bunga terhadap aset berisiko relatif lemah, bahkan menyimpulkan narasi “bullish kenaikan suku bunga”. Tetapi pada saat itu, probabilitas kenaikan suku bunga bulan Oktober hanya 50%, dan imbal hasil tenor panjang sempat turun dalam jangka pendek. Namun sekarang, probabilitas kenaikan suku bunga bulan Oktober telah meningkat menjadi lebih dari 70%, sementara imbal hasil pasar obligasi terus melonjak. Dengan dua faktor ini, jelas pasar berisiko tidak bisa lepas dari dampaknya. Inilah alasan utama mengapa pekan lalu saya terus menekankan bahwa risiko potensial masih belum hilang.
Sekarang masalah yang dihadapi pasar adalah: probabilitas kenaikan suku bunga bulan Oktober tinggi, dan kemungkinan The Fed terus menaikkan suku bunga secara beruntun meningkat tajam. Selain itu, imbal hasil obligasi jangka panjang tidak bisa ditekan, kebijakan Kementerian Keuangan (Treasury) untuk sementara tidak efektif, tren penurunan harga minyak mentah belum sepenuhnya terbuka, dan ada risiko potensial “inflasi lengket” bahkan terjadinya inflasi putaran kedua. Secara keseluruhan, faktor-faktor ini menunjukkan kondisi yang tidak menguntungkan bagi pasar.
Saat ini, agar kondisi pasar membaik, inti utamanya adalah: perundingan kembalinya cepat AS-Iran (Iran) harus segera membuahkan hasil. Harga minyak mentah perlu turun cepat hingga ke 95 dolar, bahkan di bawah 90 dolar, sehingga dari sisi eksternal dapat meredakan tekanan inflasi jangka pendek. Kedua, Kementerian Keuangan perlu menambah nilai program buyback (pembelian kembali) untuk menjadi penopang bagi pasar obligasi, menekan lonjakan imbal hasil antara tenor pendek dan panjang. Lalu, data inflasi bulan September yang mulai menunjukkan tanda-tanda mereda, dan seterusnya—barulah situasi sulit pasar saat ini dapat benar-benar teratasi.
Namun tentu saja, jika melihat dari sudut pandang lain: jika dalam waktu dekat sering terjadi lonjakan risiko/ledakan, lalu bulan Oktober kembali menaikkan suku bunga untuk menekan aset berisiko, maka untuk masa depan itu mungkin justru bukan hal yang buruk. Baik untuk pasar saham AS maupun #Bitcoin, jelas banyak orang masih belum masuk (belum mengambil posisi). Jika dalam beberapa bulan ke depan bisa terbuka semacam “jurang emas”, saya justru menganggap itu peluang bagus untuk mulai masuk.
Sementara itu, kenaikan imbal hasil ujung panjang menekan emas. Tetapi, masalah defisit global yang tinggi serta risiko di pasar obligasi sebenarnya diam-diam meningkatkan pentingnya emas sebagai aset lindung nilai terhadap risiko di masa depan. Jika dalam waktu dekat emas terus ditekan dan kembali mendekati kisaran 4000, menurut saya itu juga merupakan kesempatan yang sangat baik untuk membeli dan memegang!