


Sebuah terobosan yang didorong oleh leverage, menabrak dinding biaya yang tak terlihat
Titik data: akhir September 2026. Artikel ini adalah versi teks murni dari bagian utama; semua angka spesifik, rincian, dan bagan telah dirangkum menjadi lima infografik pendamping, sehingga pembaca dapat membacanya secara terpadu antara teks dan gambar.
Pembuka: satu angka dan dua versinya
Pada suatu hari perdagangan di pertengahan September, Bitcoin spot ETF mencatat arus masuk bersih harian terbesar sepanjang tahun. Banyak media menuliskannya sebagai catatan bahwa “institusi kembali”, dan Bitcoin pun didorong hingga mencapai level tertinggi sejak awal tahun.
Namun pada hari yang sama, angka arus masuk bersih yang dilaporkan oleh perusahaan penyedia data lain lebih kecil hampir empat puluh persen dibanding angka menurut definisi acuan utama. Pada hari perdagangan yang sama, dua sumber tepercaya memiliki selisih yang besar—setara dengan ukuran satu dana kelolaan skala menengah.
Ini mungkin bukan karena ada yang melakukan pemalsuan, melainkan lebih mungkin karena perbedaan cara penghitungan statistik. Tapi yang ingin saya tekankan adalah: celah di antara dua angka itu justru adalah kebenaran dari pasar kali ini—semua orang sepakat "ada yang membeli", tapi tidak ada yang bisa menjelaskan "uang seperti apa yang sedang dibeli".
Saya sudah meninjau ulang seluruh data on-chain, dana, posisi, dan siklus historis untuk dua minggu terakhir. Kesimpulannya sangat jelas:
Terobosan kali ini memang nyata, tetapi kualitasnya tidak bagus. Yang naik adalah leverage dan urgensi, bukan kebutuhan institusi. Dan tepat sekarang harga sedang berhenti di tengah dinding tempat modal bawah air paling terkonsentrasi.
Di bawah ini proses dan dasar yang saya verifikasi; semuanya dijelaskan dengan kata-kata.
I. Apa yang terjadi
Pertama, klarifikasi satu hal: pada hari terobosan itu, skala likuidasi di seluruh pasar, dan skala arus masuk ETF pada hari yang sama, besarnya berada pada orde yang sangat mirip.
Ini berarti bahwa dari dana yang mendorong harga, likuidasi pasif (sisi short dipaksa keluar sehingga menjadi buy order) dan penempatan aktif (pembelian spot oleh institusi) hampir berimbang. Siapa pun yang mengaitkan kenaikan sepenuhnya pada "kebutuhan institusi" pasti melewatkan separuh ceritanya.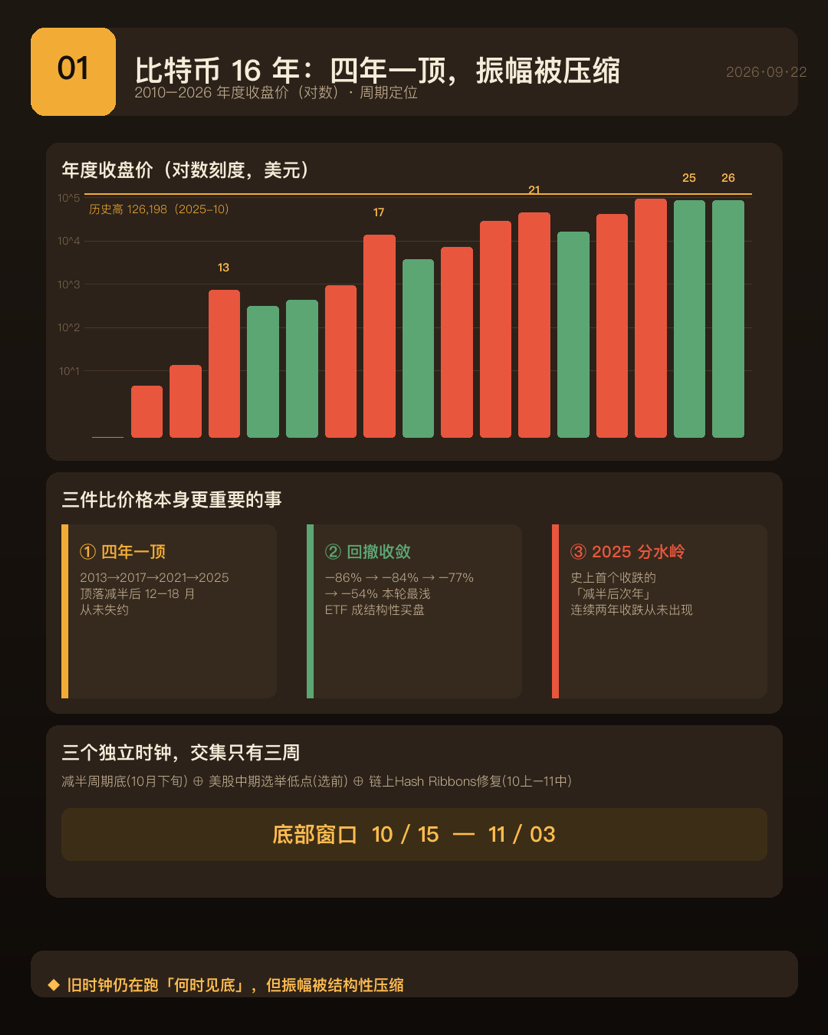
Jadi ini bukan artikel bearish, melainkan pengingat: semua laporan yang hanya menceritakan satu sisi kisah layak dipercaya hanya setengahnya.
II. Arus masuk bersih itu pada akhirnya dibeli siapa
Dilihat perinciannya berdasarkan data arus masuk harian, konsentrasi masuknya sangat tinggi berada pada segelintir penerbit—tiga kanal teratas menguasai lebih dari 90%. Di luar bursa, ada juga treasury perusahaan yang terus menambah posisi.
Artinya, subjek pembelian memang diatur melalui beberapa kanal manajer aset besar dan pialang (broker-dealer) sebagai institusi dan dana yang dikelola/dititipkan—bukan retail yang panik mengejar. Poin ini benar.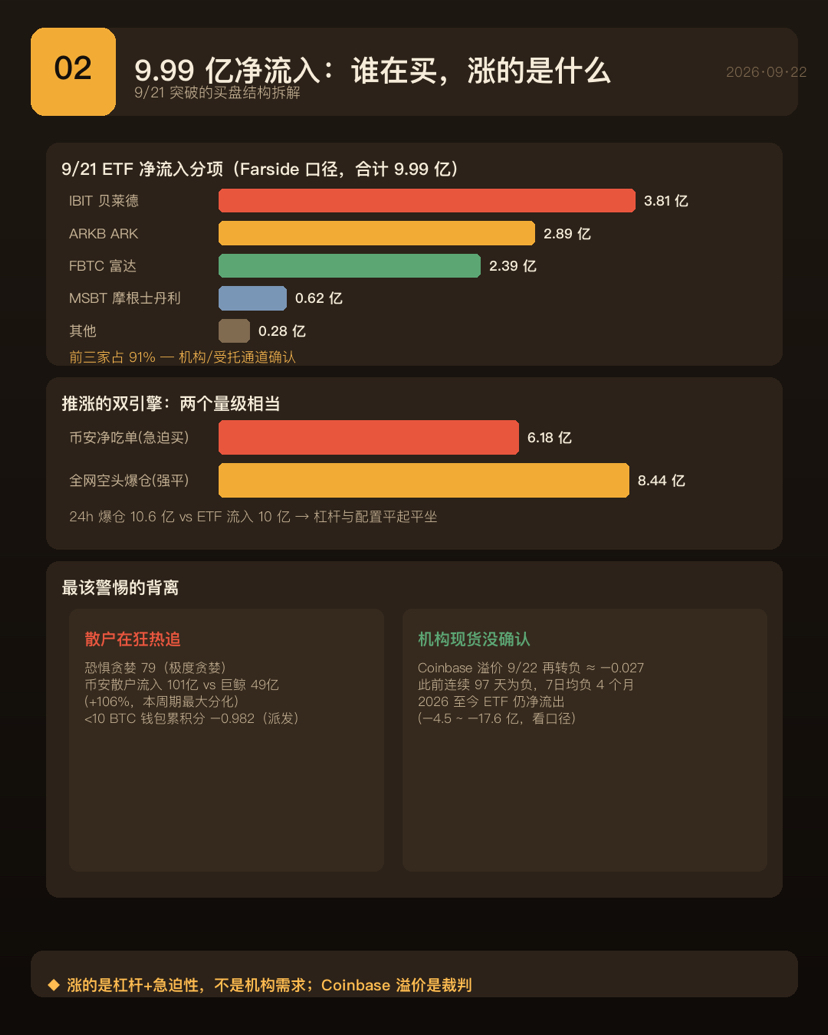
Tapi ada tiga poin yang mengurangi nilai, dan semuanya tidak boleh ada yang kurang.
Pertama, volume transaksi tidak mendukung kenaikan sebesar itu. Ada analis yang menunjuk bahwa volume transaksi total ETF pada hari itu, dibandingkan kenaikan harga, justru tergolong wajar/lebih tenang. Jika benar ada pembelian besar yang berkelanjutan, volume transaksi tidak akan setenang itu.
Kedua, sepanjang tahun ini ETF secara keseluruhan masih net outflow. Arus masuk September kurang dari setengah arus masuk bulan sebelumnya. Arus masuk satu hari itu adalah hari terakhir dalam arus masuk berturut-turut yang ketiga—ini adalah "menghentikan perdarahan" (stop the bleeding), bukan "pembalikan tren".
Ketiga, dan yang paling penting: indikator "termometer" yang paling langsung mewakili permintaan spot AS, pada hari harga berada di level tinggi, kembali beralih menjadi negatif. Sebelumnya, indikator ini sudah hampir 100 hari berturut-turut bernilai negatif, dan moving average 7 hari sudah negatif lebih dari empat bulan. Artinya, permintaan spot institusi AS tidak mengonfirmasi terobosan kali ini.
III. Retail sedang euforia, dan juga dengan leverage
Kelompok sinyal lain muncul dengan kontradiksi internal, tetapi keduanya benar: sentimen retail sangat serakah, sementara dompet retail secara keseluruhan masih net distribusi/pelepasannya.
Penjelasannya adalah: retail tidak sedang "menimbun", melainkan sedang "mengejar harga"—membeli sambil naik, lalu mengambil untung sambil membeli. Ciri perilaku ini adalah menggunakan leverage, dan leverage adalah bahan bakar saat terjadi penarikan (retrace).
Di sini muncul satu penyimpangan pada putaran ini yang paling patut diwaspadai: retail mengejar dengan penuh euforia, sementara indikator yang mewakili permintaan spot institusi AS justru kembali beralih menjadi negatif. Pengalaman sejarah berulang kali menunjukkan bahwa ketika dua pihak ini arahnya berlawanan, umumnya pihak pertama bukanlah pemenangnya.
IV. On-chain: stok ditimbun, arus dipakai
Inilah rangkaian fenomena yang paling perlu dibedakan dalam seluruh artikel, dan juga yang paling sering disalahkutip.
Kalimat yang sering dijadikan rujukan sebagai kabar baik adalah "jumlah suplai dari long-term holder menciptakan rekor tertinggi baru". Kalimat ini perlu ditarik kembali setengahnya. Alasannya, sebagian besar di antaranya adalah koin cadangan bursa yang tidak bergerak dalam waktu lama, lalu secara mekanis direklasifikasi sebagai long-term holder menurut cara penghitungan statistik. Ini bukan karena ada orang yang secara aktif menimbun, tapi karena statistiknya menua. Bahkan, ada peneliti yang justru menilai bahwa ini justru menunjukkan kebutuhan jangka pendek yang tidak cukup.
Ingat aturan ini: stok melihat proses penuaan, arus melihat distribusi (pelepasannya). "Suplai menciptakan rekor tertinggi" itu hanya angka di neraca; arah net outflow long-term holder—itulah uang sungguhan yang mengalir keluar. Porsi yang dipotong/dijadikan stop-loss dan diselesaikan oleh long-term holder sudah naik terus dari level rendah di awal tahun hingga puncak tertinggi dalam beberapa tahun terakhir; arahnya sudah berbalik.
V. Dinding yang tak terlihat itu
Terkait "modal bawah air", saya harus mengoreksi diri dulu: awalnya saya menyebutnya sebagai "sumber tekanan jual potensial terbesar dalam perjalanan pemantulan"—istilah itu terlalu berlebihan, saya tarik kembali.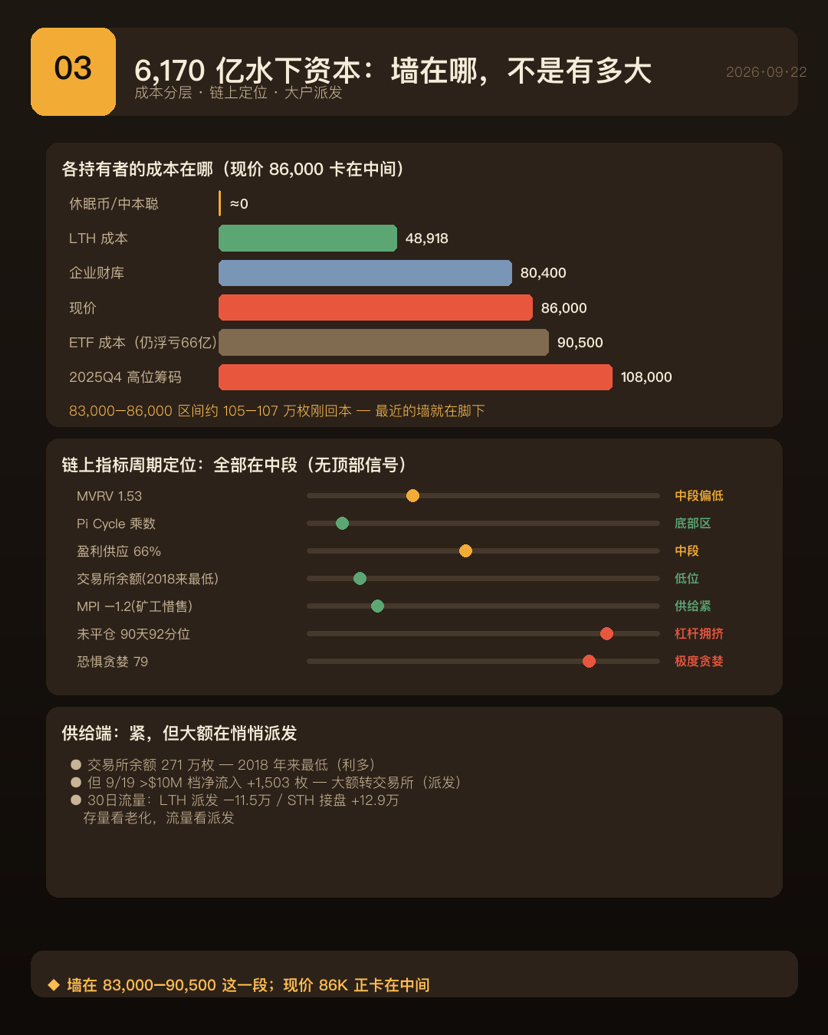
Yang tepat adalah: itu bukan jumlah neto floating rugi (minus) yang sekadar selisih, melainkan total skala koin yang masih berada dalam keadaan rugi, dihitung berdasarkan biaya beli masing-masing. Ini tidak bertentangan dengan "sebagian besar koin sedang untung"—karena bagian besar yang untung itu adalah koin yang sudah lama tidak bergerak, biaya sangat rendah, dan selamanya tidak akan dijual; yang benar-benar rugi adalah koin-koin bernilai besar yang dibeli di sekitar puncak bull market putaran sebelumnya. Di antara modal bawah air itu, yang benar-benar akan dijual hanyalah sebagian—koin dorman, alamat pembuat awal, dan koin yang hilang tidak menjadi tekanan jual.
Kalau mengikuti alur ini, biaya rata-rata dari kepingan modal di bawah air itu pas dengan pembeli pada sekitar puncak bull market putaran sebelumnya. Ini bukan memberitahumu "seberapa besar tekanan jual", melainkan "di mana dindingnya".
Dan posisi harga saat ini tepat berada di tengah rentang biaya yang paling padat: kumpulan koin di bawah yang baru balik modal adalah tembok terdekat; sementara di atas masih ada tumpukan posisi yang biayanya didominasi oleh kanal ETF besar—secara keseluruhan masih berada dalam floating loss. Jika harga kembali mendekati garis biaya mereka, akan muncul redeem dan ambil untung.
Jadi kesimpulan yang sudah dikoreksi adalah: modal besar di bawah air yang digambarkan itu sebenarnya menggambarkan "skala yang terkunci (terjebak)". Yang benar-benar akan menghantam jualan hanya sebagian dari dalamnya yang aktif; tapi kawasan biaya padat di bagian itu pas berada di tengah sehingga harga saat ini terjepit di antara mereka.
VI. Penambang: garis yang paling tidak biasa pada putaran ini
Jika ada sesuatu pada putaran ini yang belum pernah terjadi sebelumnya dalam sejarah, itu adalah sisi penambang.
Kekuatan komputasi di seluruh jaringan mengalami penurunan sedalam yang belum pernah terjadi dalam bertahun-tahun, dan kemampuan komputasi perusahaan pertambangan yang sudah go public turun lebih cepat daripada seluruh jaringan. Dalam jangka pendek, justru ini menjadi kabar baik dari sisi penawaran—para penambang enggan menjual, koin yang mengalir ke bursa hampir habis, inilah sebabnya harga tidak jatuh terlalu dalam.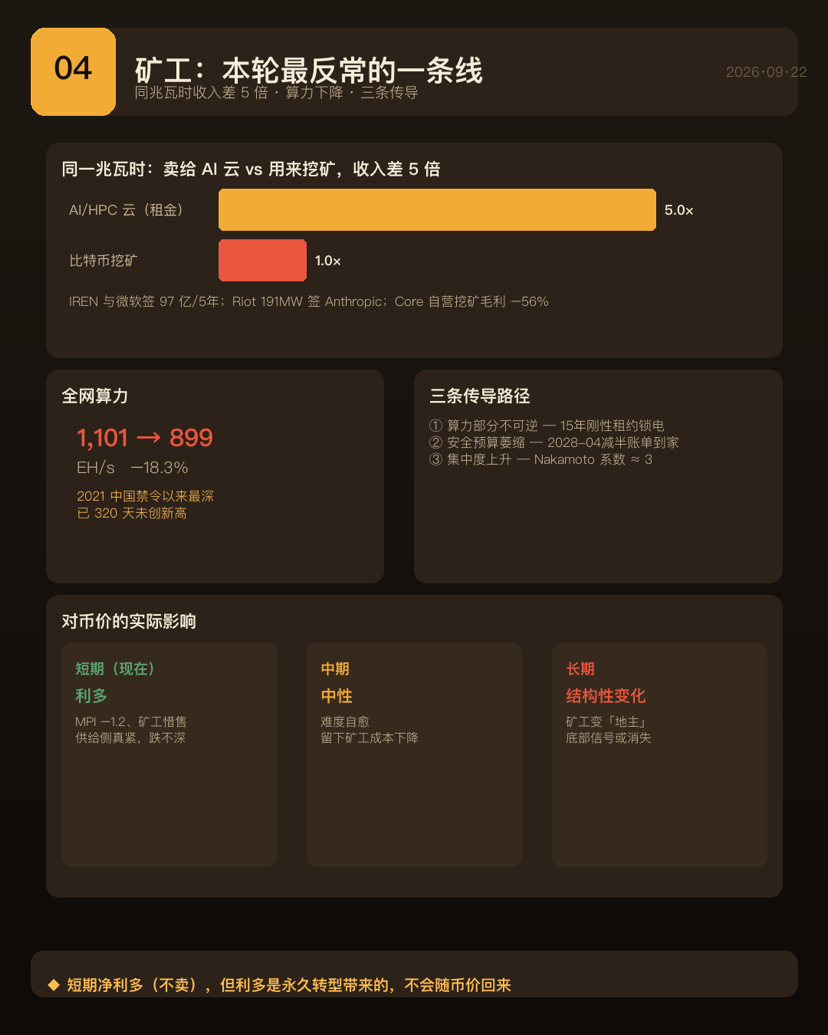
Tapi penyebabnya bersifat struktural: untuk satu unit daya listrik yang sama, jika disewakan ke pusat komputasi untuk kecerdasan buatan dan jika dipakai untuk menambang, selisih pendapatan bisa mencapai beberapa kali lipat. Skala kontrak transformasi komputasi yang sudah ditandatangani sangat besar, meskipun kapasitas yang benar-benar menghasilkan pendapatan saat ini masih hanya sedikit—secara pasar. Banyak perusahaan tambang terkemuka telah memangkas persediaan secara besar-besaran, bahkan merencanakan untuk pada dasarnya keluar dari aktivitas penambangan.
Ini memunculkan tiga jalur penularan (transmisi). Pertama, komputasi berubah dari "dapat dibalik secara siklus" menjadi "sebagian tidak dapat dibalik"—dulu bisa dimatikan, harga naik, lalu dinyalakan lagi; pada putaran ini listrik terikat kontrak sewa jangka panjang yang kaku, sehingga kapasitas besar kemungkinan tidak akan kembali. Kedua, anggaran keamanan menyusut—halving berikutnya yang akan benar-benar membuat "tagihannya sampai". Ketiga, konsentrasi meningkat; setelah perusahaan tambang go public keluar, porsinya bergeser ke operator yang lebih tidak transparan.
Dampak aktual terhadap harga koin perlu dilihat dalam tiga lapisan: jangka pendek positif, jangka menengah netral, jangka panjang adalah perubahan yang paling diremehkan—para penambang sedang beralih dari "pihak long terhadap harga koin" menjadi "tuan tanah listrik". Ke depan, di pasar bear, sinyal dasar yang familiar seperti "penyerahan penambang dan kemudian menghantam jualan" mungkin tidak lagi muncul, tetapi "penambang enggan menjual sebagai penopang" juga akan ikut menghilang.
Ada juga kabar baik yang tidak intuitif: sewa/gaji untuk menyewa layanan kecerdasan buatan membuat perusahaan tambang ini tetap hidup. Salah satu pemicu dari runtuhnya sistemik pada putaran sebelumnya adalah kolaps neraca aset-liabilitas penambang dan platform pinjaman. Sekarang perusahaan tambang memiliki pendapatan sewa tetap, probabilitas blow-up sistemik justru lebih rendah.
VII. Koordinat sejarah: puncak tiap empat tahun, tapi kali ini ada dua perbedaan
Kalau merentangkan harga secara waktu dalam setahun, ada satu hal yang sangat teratur: puncak muncul setiap empat tahun sekali, dan tidak pernah meleset—dan keempat puncak itu semuanya jatuh 12 hingga 18 bulan setelah halving.
Namun saat penarikan menyempit secara sistemik, putaran ini adalah putaran bear market paling dangkal dalam sejarah, dan ini berkaitan langsung dengan ETF menjadi pembelian struktural.
Yang benar-benar patut diperhatikan adalah: putaran sebelumnya adalah yang pertama dalam sejarah Bitcoin yang mencatat penutupan turun pada "tahun setelah halving"; sedangkan tahun ini hingga kini masih mencatat penutupan yang sedikit turun. Dua tahun beruntun ditutup turun—tidak pernah terjadi dalam sejarah Bitcoin.
Bukti kuat yang mendukung "berbeda kali ini" cukup banyak: penarikan paling dangkal, tidak ada blow-up sistemik, volatilitas turun jauh, dan kekuasaan penetapan harga berpindah dari penambang ke arus dana ETF. Tapi siklusnya belum mati—puncaknya tetap presisi jatuh pada 17 setengah bulan setelah halving; jam lama masih bekerja pada aspek "kapan dasar".
Ujaran yang lebih tepat adalah: "berbeda" itu berarti amplitudo ditekan, bukan jamnya dibatalkan. Jam lama masih berjalan, hanya amplitudonya terkompresi secara struktural. Penurunan tidak seharusnya lagi dibayangkan dengan imajinasi penarikan terdalam ala sejarah, dan kenaikan juga tidak perlu diekspektasikan menghasilkan tahun seperti dulu, belasan kali lipat. Kedua sisinya sama-sama tumpul.
VIII. Kepemilikan institusi: setiap beberapa koin Bitcoin, ada satu di tangan institusi
Dari sisi total, kepemilikan Bitcoin oleh institusi secara gabungan sudah mencapai proporsi yang cukup besar dari total suplai. Di antara keduanya, spot ETF dan treasury perusahaan adalah kekuatan utama absolut, dan kedua jenis ini pun sangat terkonsentrasi pada segelintir raksasa—satu ETF dan satu perusahaan treasury yang tercatat, masing-masing menempati beberapa persen dari total suplai.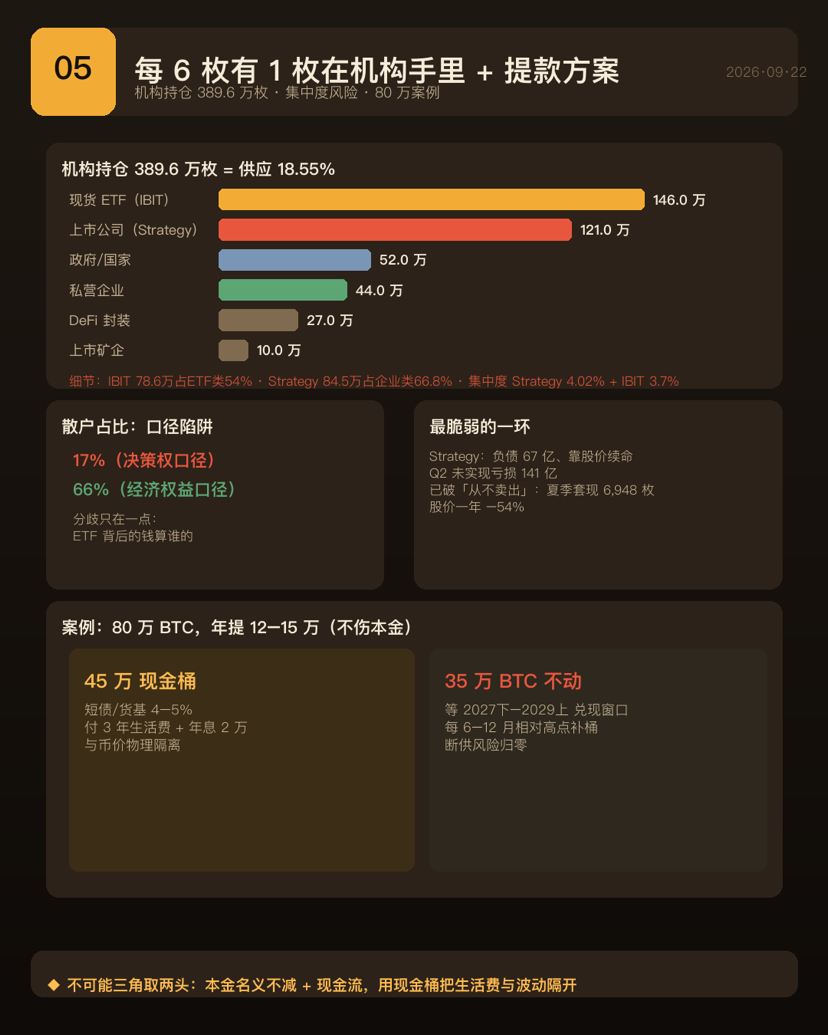
Mengenai seberapa besar retail sebenarnya, ini adalah jebakan dengan data acuan paling besar dalam keseluruhan tabel. Dua angka bisa dicek, dan keduanya saling konsisten: satu metrik menganggap ETF dan enterprise treasury sebagai institusi, sehingga porsi retail rendah; metrik lain berpendapat bahwa penerima manfaat akhir dari saham ETF masih retail, sehingga porsinya tinggi. Titik perbedaannya hanya satu: uang di balik ETF itu milik siapa.
Pendapat saya adalah: dari sudut pandang kepentingan ekonomi, ETF itu untuk retail; dari sudut kekuasaan pengambilan keputusan, ETF itu untuk institusi—karena pembelian dan penjualan dilakukan oleh manajer dana; saat retail meredeem, mereka juga tidak akan memilih timing sendiri. Saat memahami "siapa yang mendorong kenaikan kali ini", menggunakan format kekuasaan pengambilan keputusan memberi penjelasan yang lebih kuat.
Ada tiga fakta struktural yang paling layak diawasi: pertama, floating capital menyusut secara sistemik; kedua, pembelian oleh perusahaan terus melampaui jumlah penerbitan baru—ini penopang struktural bagi harga, bukan sekadar sentimen; namun ketiga, risiko konsentrasi sangat tinggi, terutama pada perusahaan treasury tambang yang tercatat dengan porsi kepemilikan terbesar—itu sendiri adalah perusahaan yang sarat utang dan hidup dari pendanaan melalui harga saham; di kondisi sekarang, ia adalah mata rantai yang paling rapuh.
IX. Kronologi peristiwa buruk: bukan tiga kecelakaan, melainkan satu rantai berantai
Di industri ini, kehancuran-kehancuran besar yang terkenal harus dilihat terpisah antara tonggak pencapaian dan peristiwa buruk. Untuk tonggak: halving, pertama kali menembus 1.000, persetujuan spot ETF, pertama kali menembus 100.000, dibangunnya strategic reserve—semuanya adalah penanda batas; untuk peristiwa buruk: mulai dari kebangkrutan bursa pada masa-masa awal, dicuri, hingga yang terbesar dalam beberapa tahun terakhir seperti kasus penipuan skema piramida/ponzi, keruntuhan stablecoin algoritmik, likuidasi dana hedge, kekurangan pada platform pinjaman, kebangkrutan bursa-bursa besar, sampai pencurian single terbesar terhadap cold wallet dalam sejarah belakangan ini.
Namun insight utamanya adalah: rangkaian ledakan yang paling mengerikan pada putaran itu bukan tiga kecelakaan independen, melainkan sebuah rantai berantai selama kurang lebih setengah tahun—sebuah proyek kolaps yang menyeret dana hedge, lalu menyeret platform pinjaman, dan akhirnya memicu kebangkrutan bursa besar. Memahami risiko sistemik kripto harus melihat per rantai, tidak bisa hanya melihat satu titik.
X. Awal November: resonansi tiga "jam"
Pertama, luruskan asumsi: pemilu itu adalah pemilu paruh waktu, bukan pemilu presiden. Yang diganti adalah sebagian kursi di dua kamar parlemen (kongres), sehingga template lonjakan harga setelah kemenangan presiden beberapa tahun lalu tidak bisa langsung diterapkan.
Ada tiga model yang tidak saling terkait, dan titik temu ketiganya jatuh pada tiga minggu di pertengahan Oktober hingga awal November: jendela dasar yang diproyeksikan oleh siklus halving, titik terendah yang lebih dulu terjadi setelah pemilu pertengahan periode di pasar saham AS, dan rentang perbaikan harga yang dipimpin oleh sinyal pemulihan di on-chain. Dan sekarang, kita sedang berada di dalam jendela dasar historis itu.
Namun logika "ketidakpastian hilang maka akan naik" punya syarat kegagalan yang tepat. Pasar saham AS memang punya efek seperti itu, dan cukup kuat; mekanismenya adalah "penghilangan ketidakpastian" bukan karena partai mana yang menang. Tetapi ketika logika ini gagal beberapa kali, selalu terjadi pada tahun-tahun pengetatan oleh Federal Reserve—dan tahun ini kita sedang berada dalam siklus kenaikan suku bunga. Pola yang ingin kamu pasangkan itu justru berada di lingkungan makro yang secara historis pernah membuatnya gagal.
Ada juga beberapa poin teknis yang mengurangi nilai: hasil pemilu sebagian besar sudah dipricing pasar sebelumnya, jadi kenaikan saat itu sangat mungkin hanya bagian dari skenario yang dipersiapkan; saat turunannya terjadi, kandungan informasinya hampir nol. Yang dihapus adalah pertanyaan "siapa yang mengendalikan kongres", tetapi arah kebijakan itu sendiri bisa jadi lebih buruk. Pemilu paruh waktu tidak menyelesaikan masalah makro apa pun—kenaikan suku bunga, harga minyak, dan inflasilah kontradiksi utama putaran ini.
Dari sisi legislasi, rancangan undang-undang regulasi kripto inti pada putaran ini sudah secara substansial ditunda. Reaksi pasar terhadap kegagalan legislasi justru adalah kenaikan—risiko regulasi sejak dulu sudah dipricing, dan pasar tidak lagi terlalu peduli pada Washington. Sementara itu, satu rancangan undang-undang stablecoin lain sudah menjadi undang-undang dan mengunci waktu berlakunya; pemilu tidak bisa mengubahnya.
XI. Satu pernyataan yang harus saya tarik kembali: efek Oktober adalah jebakan
Saya pernah mencantumkan "musiman Oktober" sebagai kabar baik, tetapi penyebutan itu kurang presisi—saya tarik kembali. Jika dilihat per kuartal pada tahun bear, secara historis kuartal keempat dari beberapa tahun bear semuanya ditutup turun, dan titik terendah akhirnya dibuat antara kuartal keempat hingga awal tahun berikutnya, serta semuanya lebih rendah daripada titik rendah pertengahan tahun. Dengan kata lain, menurut sejarah, titik rendah pertengahan tahun mungkin bukan dasar final. Orang yang berani bilang Oktober akan jadi dasar bukan asal berteriak kosong—ia punya dasar model.
XII. Probabilitas skenario dan daftar observasi
Dalam katalis sekitar satu bulan ke depan, titik penekanan terbesar adalah jendela kenaikan suku bunga, sedangkan faktor pemilu dan geopolitik lebih banyak berupa noise.
Saya membagi skenario sampai akhir tahun menjadi empat tingkatan: probabilitas tertinggi adalah pullback dan konsolidasi/penyerapan secara berombak; yang berikutnya adalah penurunan menembus batas (breakdown) ke bawah; lalu skenario terkuat lagi adalah langsung lanjut menguat; yang paling kecil adalah risiko sistemik. Terkait bentuk "dasar", tidak akan berupa penurunan sedalam penarikan terdalam ala sejarah pada tahap terakhir; lebih mungkin dasar itu dihaluskan/dibentuk dalam sebuah rentang karena tidak ada blow-up, stok tidak runtuh dengan cara distribusi massal, dan penarikan hanya separuh dari dua putaran sebelumnya.
Saya hanya melihat tiga hal: apakah termometer permintaan spot AS terus beralih ke positif—ini menjadi wasit untuk "beli yang benar-benar dari institusi atau hanya pura-pura"; apakah tumpukan koin yang baru balik modal di bawah ini dicerna atau malah menekan harga kembali; dan apakah daya komputasi bisa kembali ke ambang yang mengonfirmasi bahwa penambang menyerah sudah selesai.
Syarat agar penilaian saya bisa dibantah juga jelas: jika bertahan di atas level integer kunci dan ETF terus mengalami net inflow selama beberapa hari perdagangan, maka saya akui ini adalah pembalikan tren, bukan sekadar pemantulan; jika level moving average jangka panjang kunci secara efektif ditembus ke bawah, maka terobosan kali ini batal dan kita kembali ke skenario sejarah.
Penutup: yang naik itu apa, dan macet di mana
Ringkas logika di atas menjadi satu kalimat: hari terobosan itu didorong oleh dua mesin sekaligus, "pembelian karena urgensi" dan "likuidasi paksa pasif"; keduanya tidak memiliki kesinambungan untuk berjalan sendiri. Dan posisi harga yang didorong ke sana tepat berada di tengah dinding tempat modal bawah air paling terkonsentrasi. Sisi penambang sekarang berada dalam net profit, tetapi keuntungan itu berasal dari "transformasi permanen"—bukan sesuatu yang bisa kembali saat harga koin naik-turun.
Ini bukan artikel bearish. Semua indikator on-chain yang beragam jatuh di fase awal hingga pertengahan siklus, masih jauh dari area puncak historis, dan tidak ada sinyal puncak.
Ini sebuah peringatan: sekarang adalah momen kenaikan akut dalam waktu singkat, sentimen sangat serakah, dan posisi tepat menempel di sekitar garis biaya ETF. Ini adalah posisi pengejaran yang paling buruk dari sisi value-for-money, sekaligus posisi yang paling mudah membuat keputusan keliru.
Dan risiko terbesar saya pikir bukanlah "turun".
"Turun lebih dangkal dari yang kamu kira, tapi kamu terus menunggu harga penarikan terdalam ala sejarah sehingga tetap cash". Naskah lama membuatmu menunggu harga yang tidak akan datang—penarikan putaran ini hanya separuh dari dua putaran sebelumnya: tidak ada kebangkrutan besar (blow-up), dan ETF adalah pembelian struktural yang bahkan dulu tidak ada.
Kesalahan paling mudah pada putaran ini adalah memegang peta lama untuk mencari dunia baru.
Disclaimer: Artikel ini adalah rangkuman berdasarkan data publik dan interpretasi subjektif. Pandangannya merupakan penilaian subjektif, bukan output model, dan tidak merupakan nasihat investasi. Aset kripto sangat volatil; kinerja historis tidak menjamin imbal hasil di masa depan. Silakan menilai secara independen sesuai kemampuan menanggung risiko Anda sendiri, dan bila perlu konsultasikan dengan institusi profesional berizin.