


Asli IOSG Ventures IOSG Ventures 21 September 2026 20:01 Guangdong
Artikel ini hanya untuk belajar dan pertukaran informasi, tidak merupakan saran investasi apa pun. Jika dikutip, cantumkan sumber dan hubungi tim IOSG untuk informasi izin serta ketentuan penerbitan ulang. Semua proyek yang disebut dalam artikel ini tidak direkomendasikan atau dijadikan saran investasi.
Penulis|Ethan @IOSG
TL;DR
Dari 2026 sampai hari ini, Binance telah delist 42 token spot—lebih banyak daripada tahun penuh mana pun sejak 2022. Untuk kontrak perpetual U-motif, ada 28 yang didelist. Rata-rata setiap 28 hari sekali ada pengumuman delisting; delisting sedang dipercepat.
Spot memotong koin lama, kontrak memotong koin baru. Saat spot didelist, usia median token yang masih hidup meningkat dari 4,1 tahun pada 2022 menjadi 5,1 tahun; untuk kontrak turun dari 1,3 tahun menjadi 0,8 tahun.
Untuk token yang didelist baik di transaksi kontrak Binance maupun spot, jalur delisting biasanya dari Perps ke Spots.
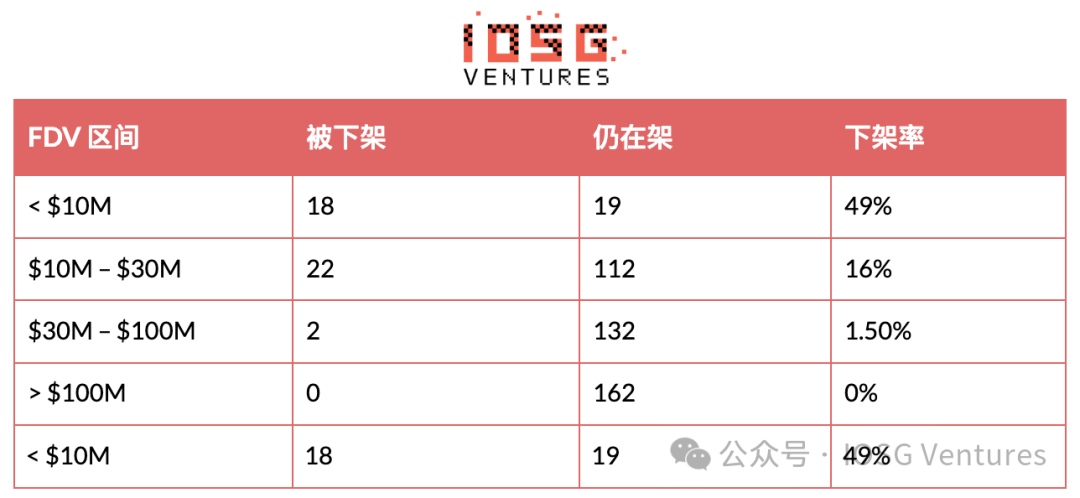
Yang menentukan hidup-mati adalah FDV dan OI, bukan volume transaksi. Token spot dengan FDV di bawah 10m dolar AS, pada 2026 49% didelist; yang FDV di atas 100m dolar tidak ada satupun. Sementara itu, volume transaksi harian rata-rata pada rentang 1M sampai 3M masih memiliki 10,6% yang didelist. Laju delisting saat OI di bawah 1m adalah 31%, dan saat di atas 20m adalah 0%;
Saluran penerbitan internal Binance tidak memberikan perlindungan apa pun. Dari token kontrak yang didelist pada 2026, 63% berasal dari Binance Alpha; dari 42 delist spot, 11 di antaranya berasal dari Launchpool atau Launchpad.
Data dalam artikel ini diambil dari pengumuman resmi Binance, bursa Binance, serta CoinGecko, mencakup seluruh sejarah kejadian delisting spot dari 17 Februari 2022 hingga 11 Agustus 2026 sebanyak 144 kejadian, dan kejadian delisting kontrak sebanyak 150. Fokus utamanya adalah kejadian delisting token Binance pada 2026, bertujuan mengurai logika eliminasi di baliknya: dari dimensi sumber token, Fully Diluted Valuation (FDV) dan volume transaksi, hingga dampak kunci terhadap kelangsungan hidup token. Ini ditujukan sebagai rujukan kuantitatif untuk membantu investor pasar sekunder mengenali risiko delisting serta membantu pihak proyek dalam pengelolaan “rak”.

Jumlah penurunan spot sepanjang 2026 telah mencapai rekor tertinggi sejak 2022, dan batch penurunan semakin dipercepat
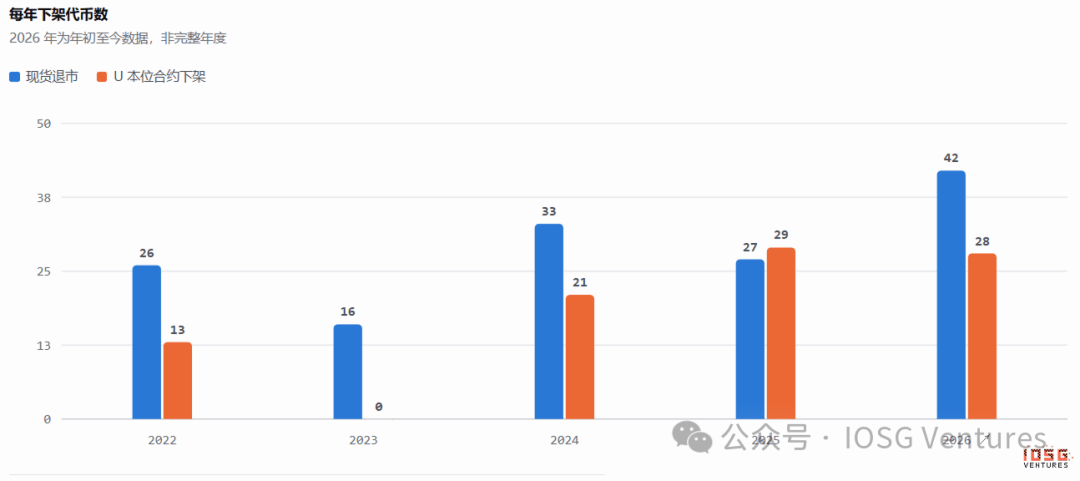
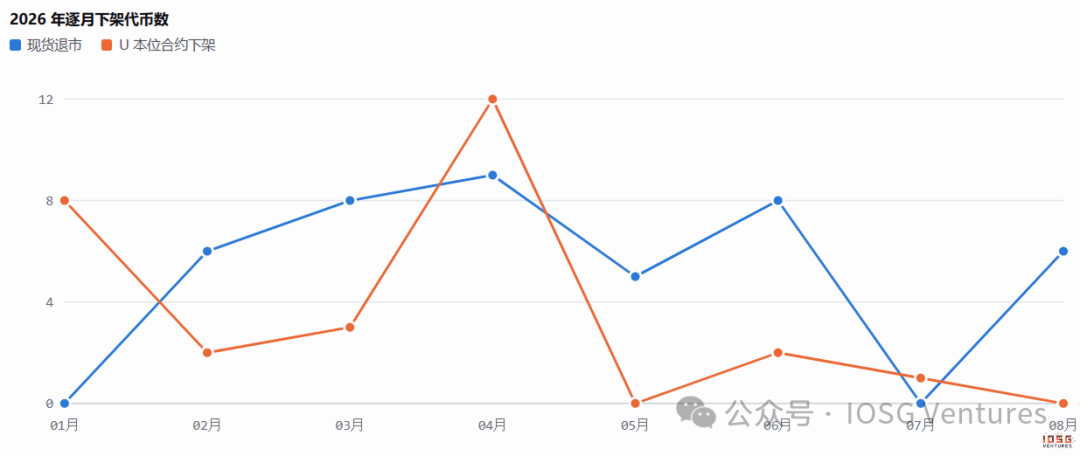
Spot 42, kontrak 28—ini adalah jumlah delisting dalam 8 bulan terakhir. Jumlah delist spot sudah melampaui puncak jumlah delist dari empat tahun sebelumnya; di bawah guncangan pasar saham AS, diperkirakan data ini akan terus tumbuh secara signifikan di akhir tahun ini.
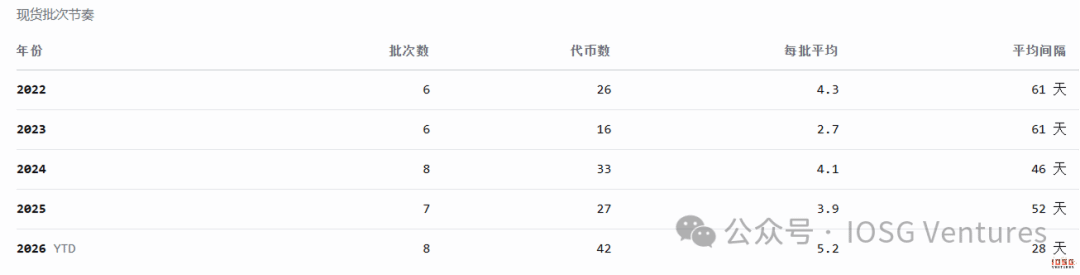
Batch delisting makin dipercepat: pada 2026 rata-rata satu batch tiap 28 hari, dibanding 2025 yang rata-rata hanya 52 hari sekali. Jumlah token yang didelist per batch lebih banyak, rata-rata menembus lebih dari 5 token per batch. Jarak waktu delapan pengumuman berkisar 8 hingga 44 hari; penghapusan paling singkat adalah dua batch berturut-turut pada 9 April dan 17 April, dan jumlah delisting mencapai 9 token dalam satu bulan.

Spot dipotong makin tua, kontrak dipotong makin baru
Usia median saat didelist: spot 4,1 tahun (2022) → 5,1 tahun (2026), kontrak 1,3 tahun → 0,8 tahun. Dari 42 token spot yang didelist, 31 di antaranya adalah yang listing pada 2021 atau lebih awal; PIVX, FUN, dan LRC semuanya bertahan 8,6 tahun. Semua 28 peristiwa delisting kontrak berasal dari kontrak yang meluncur setelah 2024; 23 di antaranya adalah yang meluncur pada 2025, dan 11 tidak mampu bertahan lebih dari setengah tahun.
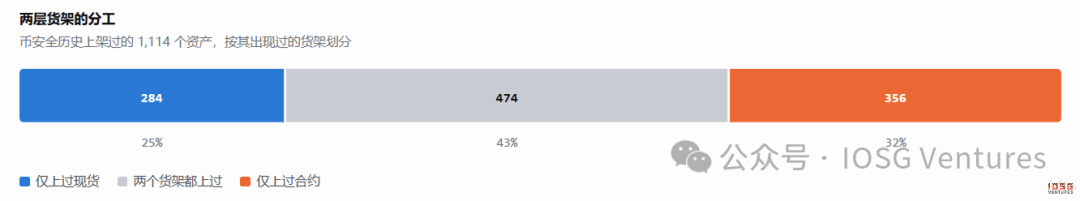
Satu bursa yang sama, dua “rak” memiliki logika eliminasi yang saling berlawanan.
Sepanjang sejarah, Binance telah listing 1.114 aset, di antaranya 284 hanya pernah listing spot, 474 pernah listing keduanya, dan 356 hanya pernah listing kontrak. Dari token kontrak yang diturunkan pada 2026, 93% tidak pernah listing spot; mereka bahkan tidak pernah masuk ke pool spot yang menuntut custodi, pemeliharaan node, dan komitmen kepatuhan.
Lapisan kontrak adalah lapisan penawaran berkomitmen rendah: settlement tunai, tidak perlu kustodi, tidak menjadi endorsement, sehingga bisa cepat dipasang untuk narasi populer lalu cepat pula dihapus. Lapisan spot adalah lapisan kustodi plus endorsement: setiap token yang ditambahkan berarti uang jangka panjang di dompet, node, dan tanggung jawab kepatuhan. Ritme eliminasi dua “rak” ini berbeda karena biaya yang dibayar saat listing juga memang berbeda.
Karena itu, lihat dua garis ini bersama: penurunan dari spot adalah untuk membersihkan stok historis; penurunan dari kontrak adalah untuk menarik kembali eksposur spekulasi yang diuji-coba.

Jalur penurunan: Dari Perps ke Spot
Menyusun statistik untuk proyek yang diturunkan dari salah satu dari dua “rak”:
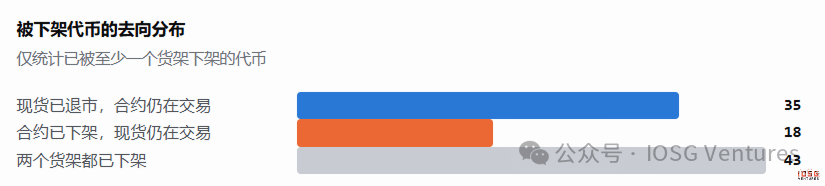
Ada 35 yang “spot sudah didelist tetapi kontraknya masih diperdagangkan”; kasus kebalikannya hanya 18. Ada 43 yang didelist di dua “rak” sekaligus.
Memotong spot menghemat biaya operasional nyata, sekaligus mengurangi paparan regulasi dan risiko reputasi; memotong kontrak tidak hanya menghemat sedikit—uangnya tidak cukup, dan juga harus melepaskan potensi imbalan, termasuk volatilitas, funding rate, dan risiko likuidasi (pembubaran). Aset dengan fundamental yang sudah selesai, sebagai derivatif keuangan murni, masih bisa menghasilkan keuntungan.

Proyek mana yang sedang menghilang
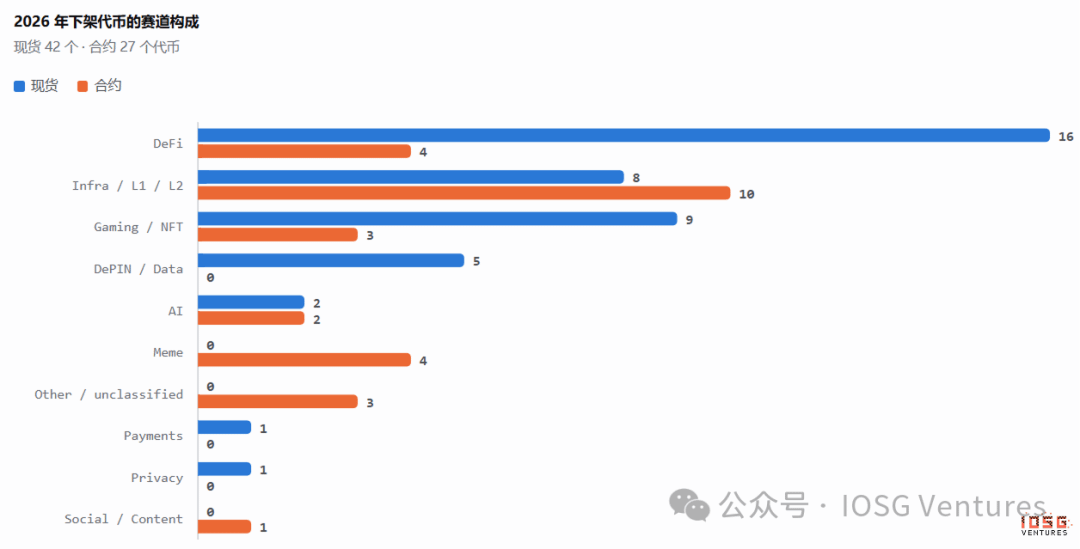
Komposisi sektor yang mengalami delisting spot pada 2026: DeFi 16 (38%), Gaming/NFT 9 (21%), Infra/L1/L2 8, DePIN/Data 5. Dua kategori pertama totalnya mendekati enam puluh persen, dan sebagian besar adalah aset yang listing pada 2020 sampai 2021; dari 42 token, 20 terkonsentrasi pada dua tahun tersebut.
Di sisi kontrak, bentuknya sangat berbeda: Infra/L1/L2 ada 10, DeFi 4, Meme 4. Utamanya yang dibersihkan adalah narasi dari dua tahun terakhir.
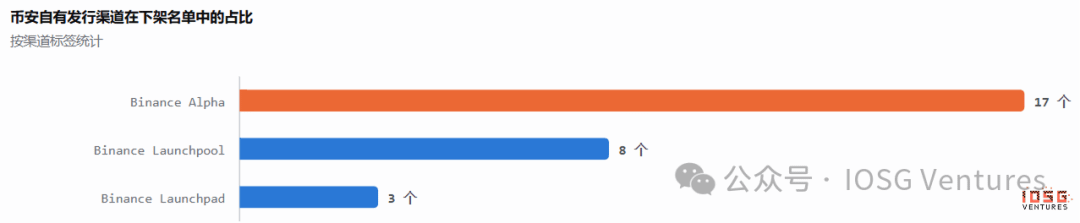
Saluran penerbitan internal Binance memiliki porsi yang tidak kecil di dalam daftar. Dari token kontrak yang didelist pada 2026, 63% berasal dari Binance Alpha Spotlight, termasuk ZKJ, PUFFER, TANSSI, YALA. Untuk spot, dari 42 ada 11 (26%) yang berasal dari Launchpool atau Launchpad, termasuk NTRN, RDNT, HIGH, MBOX, HFT. Yang paling ekstrem adalah A2Z—proyek Launchpad—listing di spot pada Juli 2025, didelist pada April 2026, bertahan 8 bulan.
Mendapatkan distribusi dan sepotong eksposur lewat Alpha atau Launchpool bukan berarti mendapatkan kursi jangka panjang.

Yang menentukan hidup-mati adalah FDV dan OI, bukan volume transaksi
Untuk spot Binance: masukkan token yang didelist pada 2026 dan token yang saat itu masih terdaftar ke dalam satu rentang yang sama. Hitung dan bandingkan rasio delisting di setiap rentang berdasarkan indikator FDV dan nilai transaksi.
Laju penurunan spot berdasarkan FDV
Laju penurunan spot berdasarkan nilai transaksi rata-rata harian
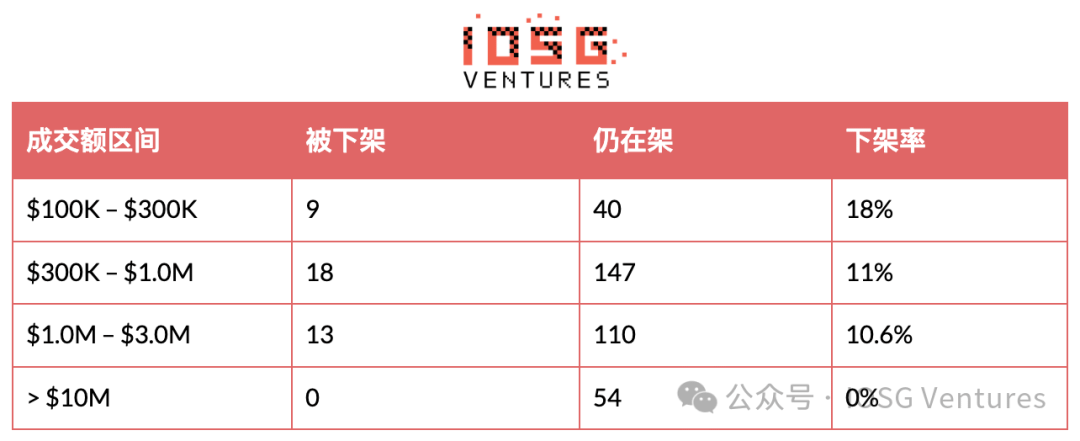
Daya beda FDV pada proyek yang didelist sangat jelas. Dengan FDV ambang 10m, laju delisting turun dari 49% menjadi 16%—di antaranya melintasi dua orde besaran. Untuk nilai transaksi antara 100k m sampai 3m, laju delisting hampir berupa garis lurus, di kisaran 10% sampai 18%. Lihat kuartilnya juga sama: median FDV grup spot yang didelist 10,53 juta dolar AS; grup yang masih listing 56,88 juta, selisih 5,4 kali. Median nilai transaksi 650 ribu berbanding 1,19 juta, selisih 1,8 kali.
Untuk bagian kontrak, kami terutama fokus pada indikator Open Interest (OI)
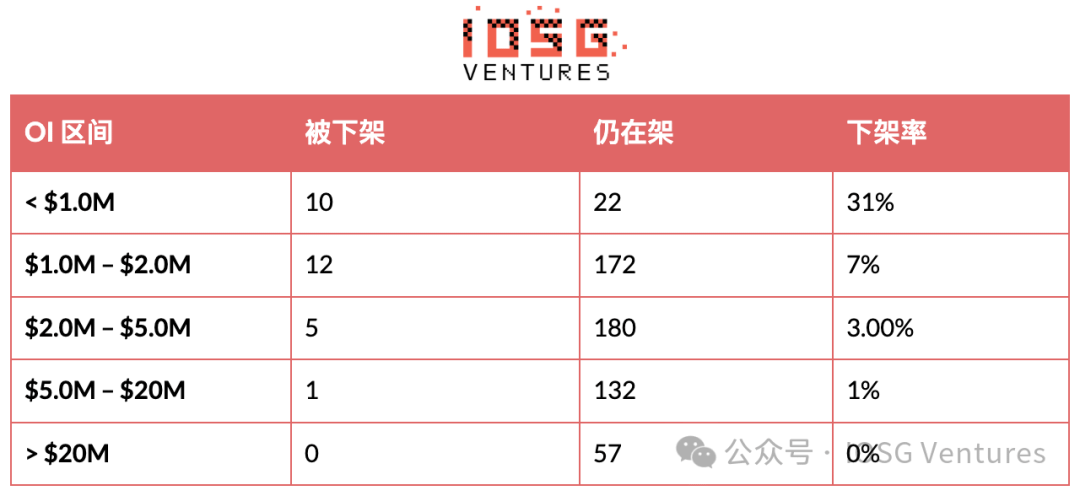
Laju delisting kontrak U-motif berdasarkan volume Open Interest (OI)
Laju delisting kontrak U-motif berdasarkan nilai transaksi harian rata-rata kontrak
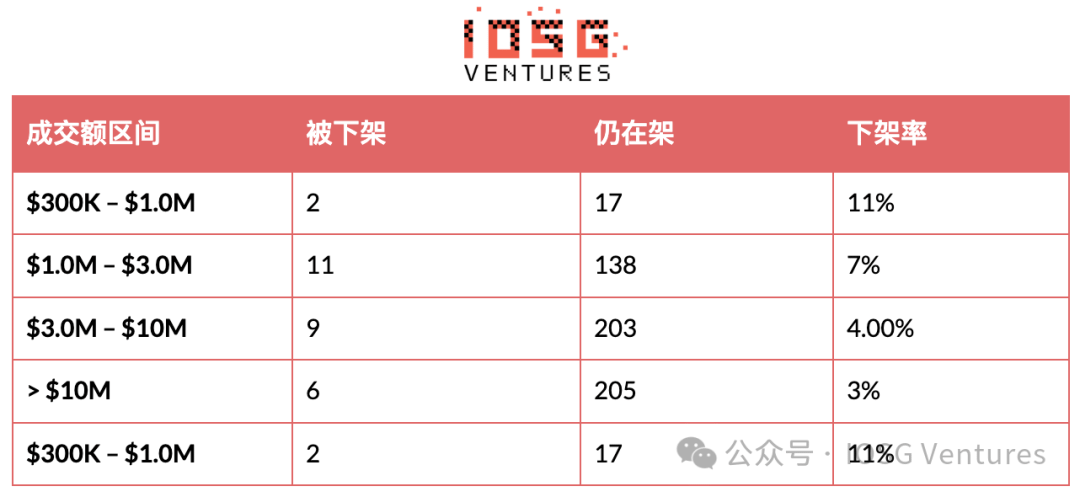
Laju penurunan saat OI di bawah 1m adalah 31%, dan saat di atas 20m adalah 0%. Pada grup yang didelist, median OI 1,21m; pada grup yang tidak didelist, 3,13m. Namun, untuk interval nilai transaksi kontrak di atas 100m, masih ada 2,8% yang didelist. Sebelum pengumuman COMMON, volume harian rata-rata 29,35m; volume RVV 2,854m. Meski begitu, kontrak Binance tetap menghapusnya.
Volume transaksi sangat mudah dipalsukan (Wash Trading), diakali oleh kuant frekuensi tinggi, atau seringnya pergantian tangan jangka pendek; meski setiap hari menampilkan transaksi senilai jutaan dolar, itu bisa saja hanya “noise” hasil adu bid-ask bernilai rendah dalam kumpulan dana yang sangat kecil, sehingga tidak mencerminkan kesehatan aset yang sebenarnya. Sebaliknya, FDV mewakili akumulasi modal menyeluruh proyek dan fondasi ketahanan terhadap tekanan jual; OI mewakili margin jaminan nyata dan dana taruhan yang terakumulasi di papan, yang menentukan kedalaman kontrak serta keamanan kontrol risiko. Karena itu, FDV dan OI adalah indikator paling keras untuk mencerminkan nilai kelangsungan jangka panjang dan batas risiko aset.

Inspiration
#
Untuk pihak proyek: utamakan akumulasi modal dan dana, tinggalkan praktik menyikat volume palsu
Tinggalkan praktik menyikat volume: volume transaksi tidak bisa menyamarkan kerontokan likuiditas. Nilai transaksi yang diciptakan oleh market maker dan kuant untuk adu bid-ask tidak bisa menjadi payung perlindungan; kontrol risiko hanya melihat sisa dana (funds remaining).
Jaga garis pertahanan FDV/OI: spot harus mempertahankan valuasi proyek dan akumulasi modal (FDV tetap di atas $10M); kontrak harus menghadirkan lindung nilai dan dana taruhan yang benar (OI tetap di atas $1.0M).
Eksposur kanal bukan jaminan perlindungan: Binance Alpha atau Launchpool/pad hanya memberi eksposur awal. Setelah listing, jika tidak ada ekosistem nyata dan kumpulan dana yang nyata, tetap akan cepat diturunkan.
#
Untuk investor: waspadai likuiditas semu, lacak indikator hard kontrol risiko
Hindari jebakan volume tinggi: waspadai aset dengan volume tinggi tetapi FDV rendah atau OI rendah; aset semacam ini sering kali hanya ilusi hasil penyikatan volume palsu dan sewaktu-waktu menghadapi risiko delisting/likuidasi.
Tetapkan garis peringatan delisting: jadikan FDV spot < $10M dan OI kontrak < $1.0M sebagai garis merah risiko tinggi. Segera kosongkan posisi atau turunkan leverage untuk menghindari potongan harga likuiditas dan kerugian akibat terjadinya crossing (liquidation/penembusan).
Bedakan logika eliminasi berdasarkan “rak”: proyek DeFi/Gaming lama—jika FDV menyusut harus waspadai delisting spot; proyek narasi baru dari dua tahun terakhir—jika OI kontrak minim, harus waspadai penjualan berantai yang dipicu oleh penurunan derivatif.