Di balik apresiasi yuan: tidak hanya lihat ekspor, tetapi juga apakah masyarakat berani membelanjakan uang
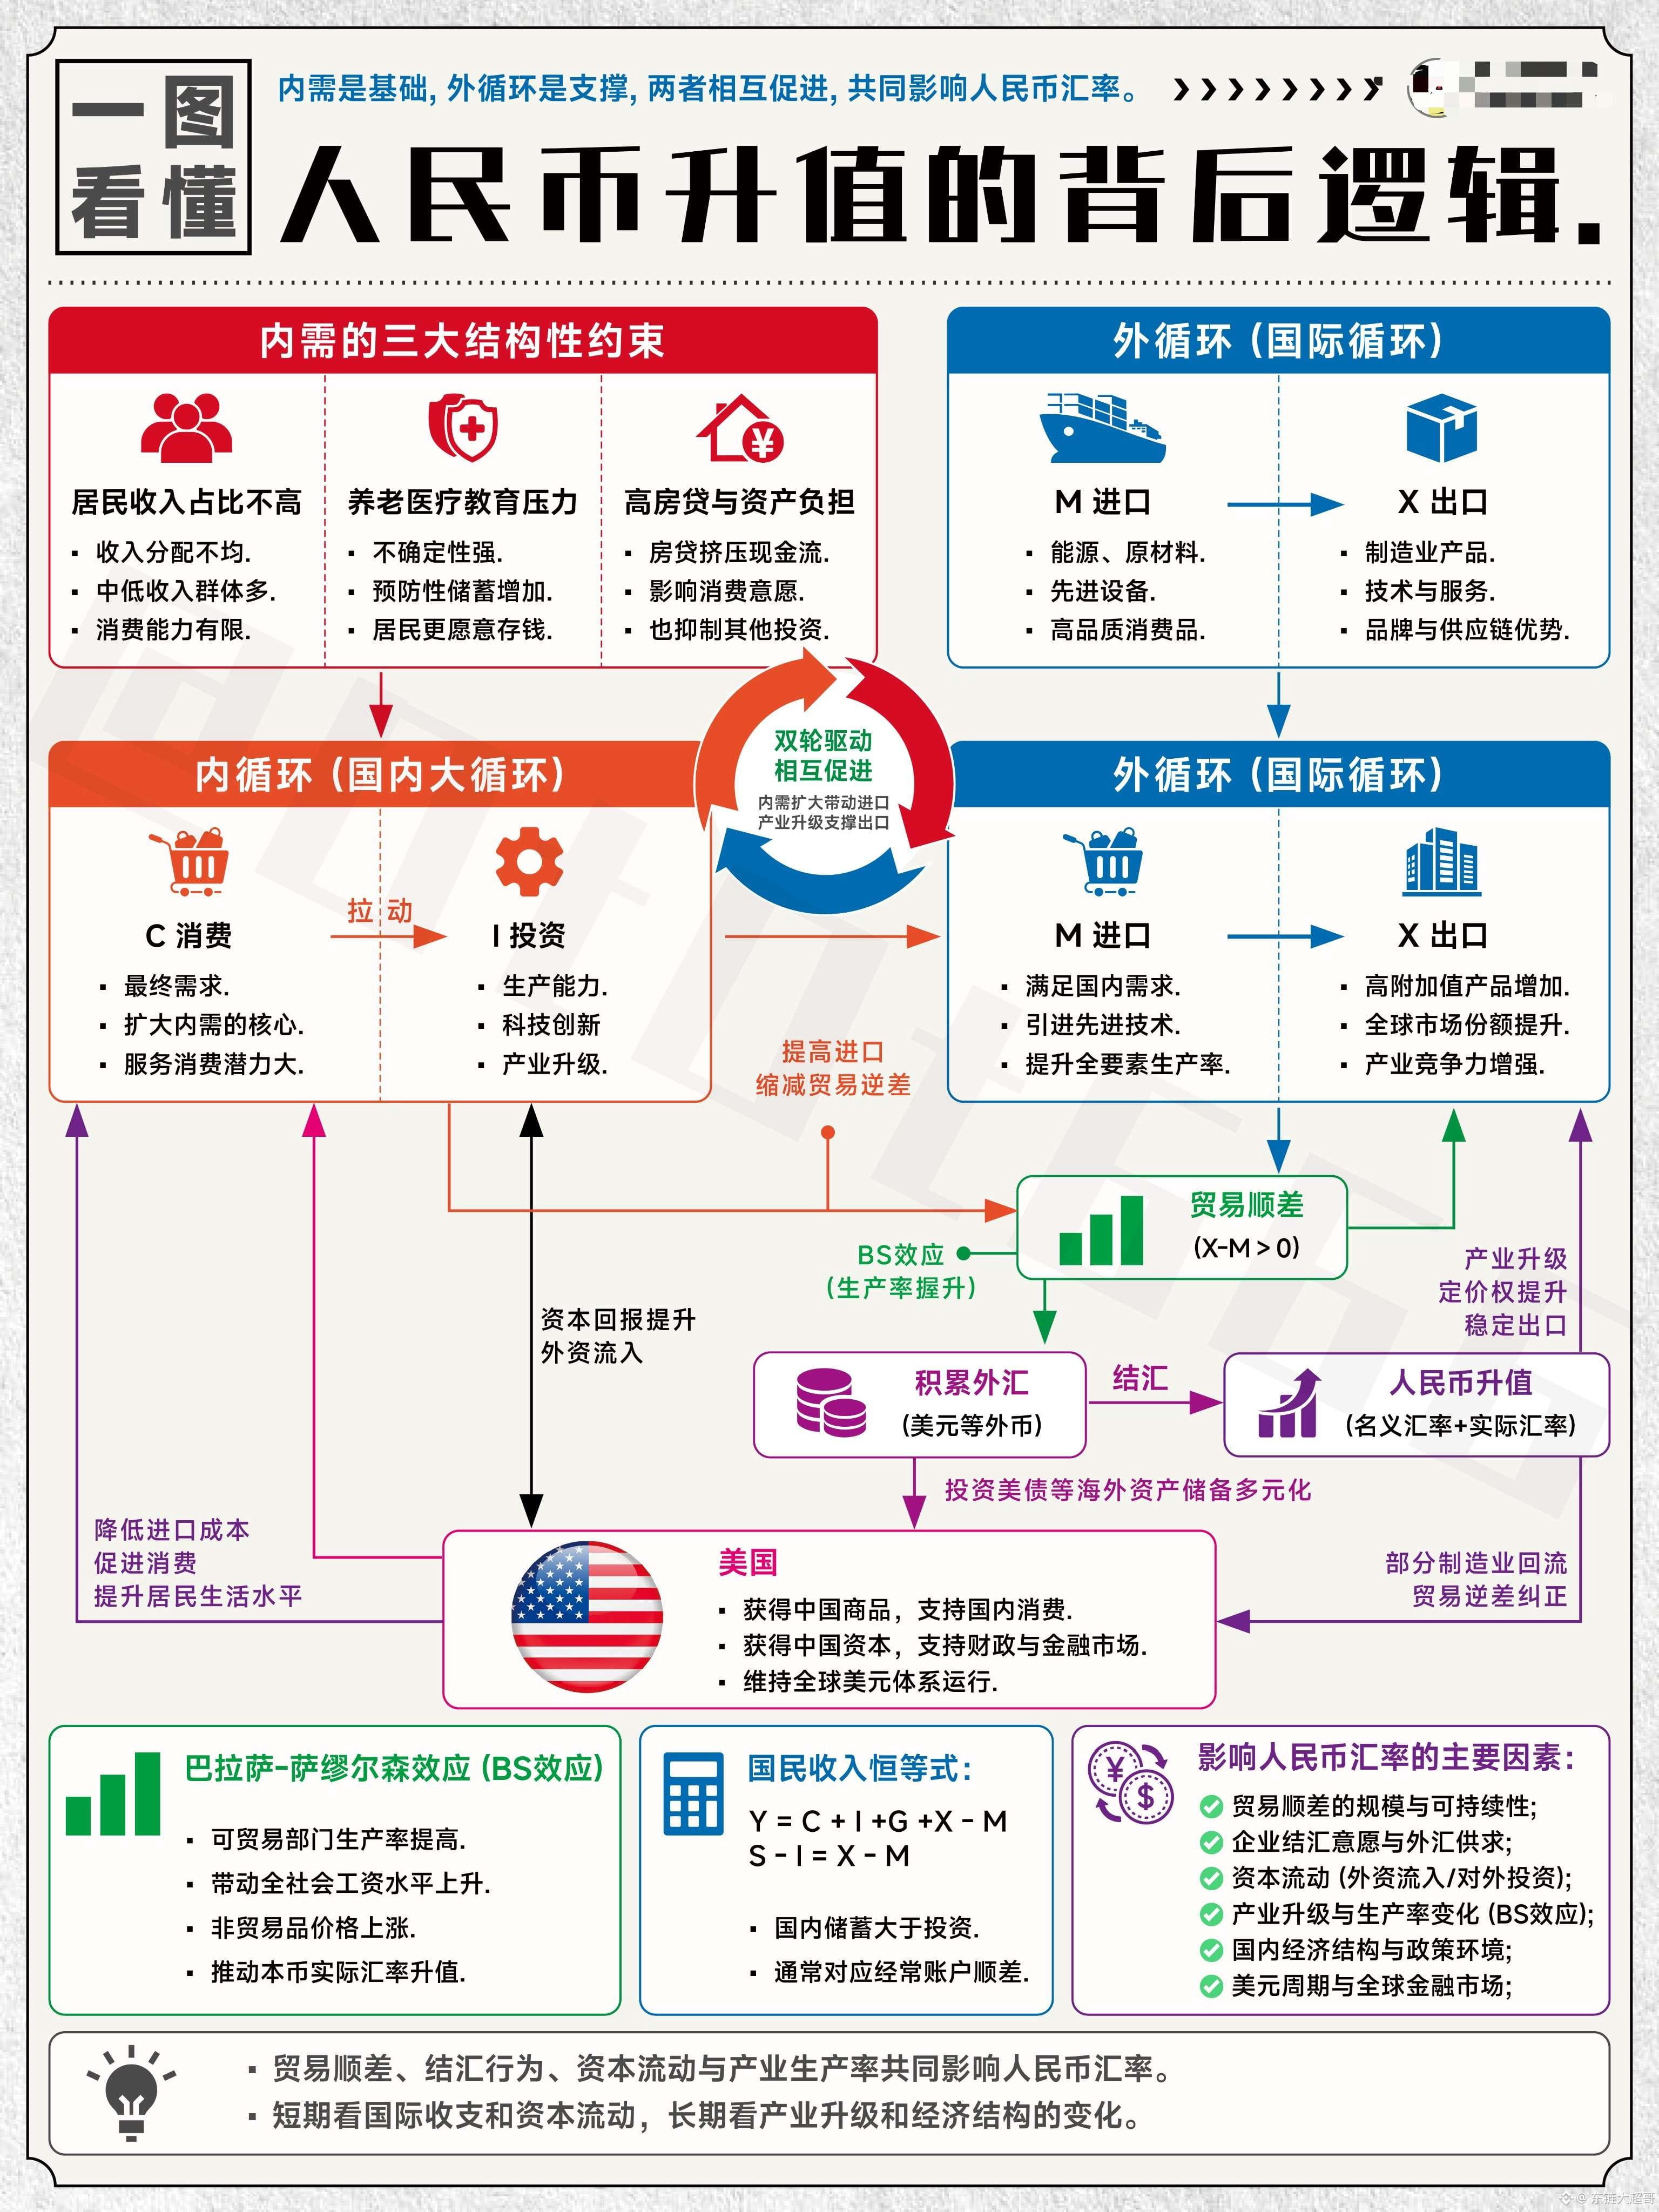
Saudara-saudara, saat membahas nilai tukar yuan, reaksi pertama banyak orang adalah: ekspor kuat, pendapatan dari dolar besar, jadi yuan seharusnya menguat.
Logika ini hanya benar sebagian.
Setelah perusahaan menerima dolar, mereka bisa menukarkannya menjadi yuan, menyimpannya untuk membayar barang impor, melunasi utang dalam dolar, atau memakainya untuk investasi di luar negeri. Jadi, surplus perdagangan tidak sama dengan permintaan yuan dalam skala yang sebanding, apalagi berarti nilai tukar pasti naik terus satu arah.
Untuk memahami yuan, kita juga perlu melihat bagaimana uang di dalam negeri mengalir.
Jika sebuah keluarga memiliki pendapatan yang tidak stabil, mereka masih harus menanggung cicilan KPR, dana pensiun, biaya kesehatan, dan pendidikan. Meski punya tabungan, mereka belum tentu mau berkonsumsi.
Kalau orang-orang tidak berani membelanjakan uang, perusahaan akan lebih berhati-hati dalam memperluas produksi, merekrut karyawan, dan berinvestasi. Apakah permintaan domestik bisa membaik, kuncinya bukan cuma apakah barangnya murah, tetapi juga apakah pendapatan bisa bertumbuh dan apakah pengeluaran di masa depan lebih terjamin.
Lalu, apakah membaiknya permintaan domestik akan mendorong apresiasi yuan?
Tidak bisa langsung disamakan. Jika konsumsi dan investasi meningkat, itu bisa mendorong impor dan menambah kebutuhan untuk membeli valas. Namun, jika pada saat yang sama keuntungan perusahaan dan imbal hasil investasi juga membaik, hal itu justru bisa menarik arus modal masuk. Ke mana nilai tukar akhirnya bergerak, tergantung pada gabungan kekuatan-kekuatan tersebut.
Dalam jangka panjang, ada faktor lain: produktivitas industri.
Jika perusahaan mampu memproduksi produk yang lebih kompetitif dan meningkatkan nilai tambah, maka itu bisa mendorong pertumbuhan pendapatan dan gaji. Tetapi, produktivitas yang mendorong “apresiasi nilai tukar riil” ini tidak berarti bahwa kurs yuan terhadap dolar pasti terus naik. Keduanya tidak boleh disamakan.
Ketika yuan menguat, jika kondisi lain tetap, biaya dalam yuan untuk pariwisata ke luar negeri, studi, dan membeli barang impor mungkin turun. Namun, bagi orang yang memegang aset dalam dolar, keuntungan yang dikonversi ke yuan juga bisa terimbangi sebagian oleh pergerakan nilai tukar.
Contoh sederhana: saham AS naik 10%, sedangkan pada periode yang sama kurs dolar terhadap yuan turun 5%. Dengan demikian, keuntungan setelah dikonversi ke yuan kira-kira hanya sekitar 4,5%, bukan 10%—belum termasuk biaya dan pajak.
Jadi, saat mengalokasikan aset luar negeri, kita perlu melihat bukan hanya asetnya sendiri, tetapi juga mata uang apa yang akan digunakan untuk pengeluaran di masa depan. Apakah yuan punya dukungan jangka panjang, bergantung pada produktivitas, pendapatan, arus modal, dan kondisi kebijakan. Hanya mengandalkan ekspor baik
#人人需要比特币
Saudara-saudara, saat membahas nilai tukar yuan, reaksi pertama banyak orang adalah: ekspor kuat, pendapatan dari dolar besar, jadi yuan seharusnya menguat.
Logika ini hanya benar sebagian.
Setelah perusahaan menerima dolar, mereka bisa menukarkannya menjadi yuan, menyimpannya untuk membayar barang impor, melunasi utang dalam dolar, atau memakainya untuk investasi di luar negeri. Jadi, surplus perdagangan tidak sama dengan permintaan yuan dalam skala yang sebanding, apalagi berarti nilai tukar pasti naik terus satu arah.
Untuk memahami yuan, kita juga perlu melihat bagaimana uang di dalam negeri mengalir.
Jika sebuah keluarga memiliki pendapatan yang tidak stabil, mereka masih harus menanggung cicilan KPR, dana pensiun, biaya kesehatan, dan pendidikan. Meski punya tabungan, mereka belum tentu mau berkonsumsi.
Kalau orang-orang tidak berani membelanjakan uang, perusahaan akan lebih berhati-hati dalam memperluas produksi, merekrut karyawan, dan berinvestasi. Apakah permintaan domestik bisa membaik, kuncinya bukan cuma apakah barangnya murah, tetapi juga apakah pendapatan bisa bertumbuh dan apakah pengeluaran di masa depan lebih terjamin.
Lalu, apakah membaiknya permintaan domestik akan mendorong apresiasi yuan?
Tidak bisa langsung disamakan. Jika konsumsi dan investasi meningkat, itu bisa mendorong impor dan menambah kebutuhan untuk membeli valas. Namun, jika pada saat yang sama keuntungan perusahaan dan imbal hasil investasi juga membaik, hal itu justru bisa menarik arus modal masuk. Ke mana nilai tukar akhirnya bergerak, tergantung pada gabungan kekuatan-kekuatan tersebut.
Dalam jangka panjang, ada faktor lain: produktivitas industri.
Jika perusahaan mampu memproduksi produk yang lebih kompetitif dan meningkatkan nilai tambah, maka itu bisa mendorong pertumbuhan pendapatan dan gaji. Tetapi, produktivitas yang mendorong “apresiasi nilai tukar riil” ini tidak berarti bahwa kurs yuan terhadap dolar pasti terus naik. Keduanya tidak boleh disamakan.
Ketika yuan menguat, jika kondisi lain tetap, biaya dalam yuan untuk pariwisata ke luar negeri, studi, dan membeli barang impor mungkin turun. Namun, bagi orang yang memegang aset dalam dolar, keuntungan yang dikonversi ke yuan juga bisa terimbangi sebagian oleh pergerakan nilai tukar.
Contoh sederhana: saham AS naik 10%, sedangkan pada periode yang sama kurs dolar terhadap yuan turun 5%. Dengan demikian, keuntungan setelah dikonversi ke yuan kira-kira hanya sekitar 4,5%, bukan 10%—belum termasuk biaya dan pajak.
Jadi, saat mengalokasikan aset luar negeri, kita perlu melihat bukan hanya asetnya sendiri, tetapi juga mata uang apa yang akan digunakan untuk pengeluaran di masa depan. Apakah yuan punya dukungan jangka panjang, bergantung pada produktivitas, pendapatan, arus modal, dan kondisi kebijakan. Hanya mengandalkan ekspor baik
#人人需要比特币