

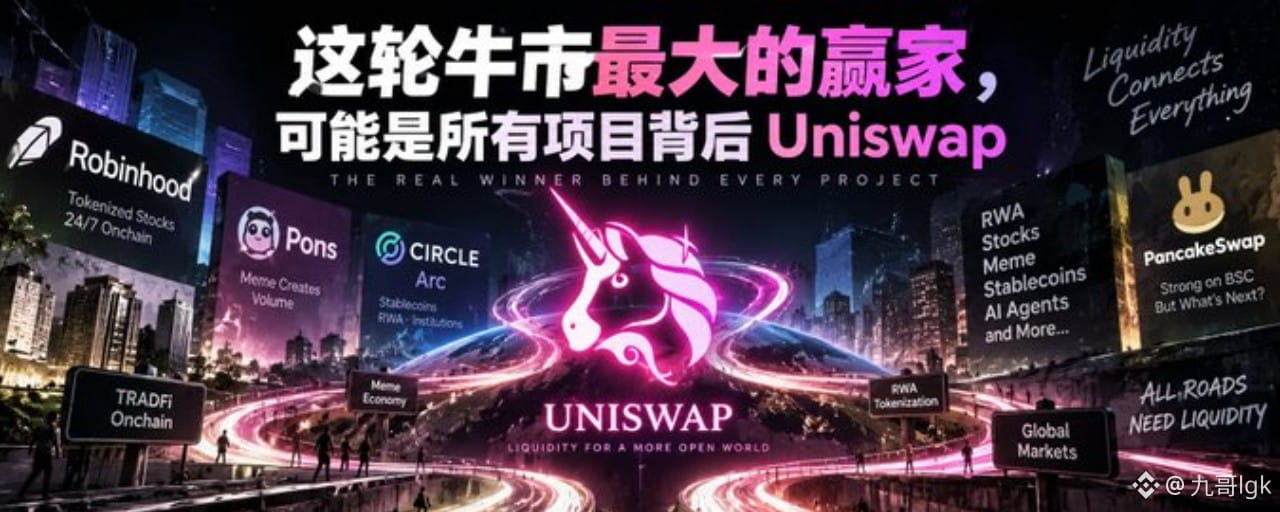
Belakangan aku makin merasa kalau bull market kali ini benar-benar terus bergerak ke arah keuangan di blockchain, salah satu peraih keuntungan terbesar di ujungnya mungkin bukan satu chain tertentu, dan bukan pula satu Meme saja—melainkan Uniswap.
Alasannya sebenarnya sangat sederhana.
Siapa yang menerbitkan aset tidak terlalu penting; pada akhirnya semua aset ini tetap perlu tempat untuk diperdagangkan.
Robinhood Chain belakangan sudah menjalankan logika itu.
Berikutnya pada 16 September, saat mainnet Arc milik Circle live, semuanya akan diulang lagi.
Kalau ke depannya semakin banyak saham, stablecoin, RWA, dan Meme—bahkan aset keuangan tradisional—dipindahkan ke blockchain, maka tujuan Uniswap yang sebenarnya mungkin sudah tidak hanya “sebuah DEX”.
Yang ingin dilakukan adalah:
Lapisan likuiditas untuk aset on-chain.
01|Robinhood Chain sudah memberi contoh untuk Uniswap
Robinhood Chain resmi membuka mainnet publiknya pada 1 Juli tahun ini.
Sejak awal, Robinhood sebenarnya sudah sangat jelas soal posisinya: tokenisasi saham, RWA, perdagangan on-chain 24/7.
Bahkan di hari pertama peluncuran mainnet, Uniswap sudah ada di sana.
Dan bukan sekadar mitra biasa.
Resmi Robinhood langsung mendefinisikan Uniswap sebagai:
Primary Public AMM.
Maksudnya adalah Robinhood Chain adalah terutama protokol likuiditas publiknya. V2, V3, V4, UniswapX, Web App, Wallet, dan API milik Uniswap semuanya sudah terhubung sejak hari pertama.
Hasilnya, dua bulan kemudian terjadi hal yang bahkan mungkin tidak terpikir sepenuhnya oleh Robinhood sendiri.
Ledakan pertama Robinhood Chain bukan dari saham.
Melainkan Meme.
Terutama setelah Pons muncul, volume transaksi seluruh chain tiba-tiba terdongkrak.
Pada awal September, volume transaksi DEX mingguan Robinhood Chain sempat mencapai 12,4 miliar dolar AS. Dibanding seminggu sebelumnya, ini langsung lebih dari dua kali lipat. Pada 4 September, biaya on-chain harian mencatat rekor sekitar 6 juta dolar AS.
Pons lebih hiperbolis.
Pada 2 September, Pons mengirimkan hampir 25.000 token dalam sehari. Volume transaksi 24 jam mencapai 544 juta dolar AS, dan menghasilkan sekitar 5,95 juta dolar AS biaya (fee) dalam satu hari.
Tapi ada satu hal di sini yang mudah diabaikan:
Saat Pons meledak, Uniswap juga sebenarnya ikut menelan bagian besar di belakangnya.
Karena token Pons V2 setelah “lulus” dari Bonding Curve, otomatis masuk ke Uniswap V4 dan menciptakan pool likuiditas dengan kunci permanen.
Artinya Pons bertugas terus memproduksi aset baru.
Uniswap menampung perdagangan jangka panjang setelah aset-aset ini “lulus”.
Inilah juga mengapa saat aku meneliti Pons V2 sebelumnya, makin meneliti makin terasa bahwa Uniswap adalah infrastruktur yang tersimpan di belakang. Pons bisa mengeluarkan puluhan ribu koin dalam sehari, tapi agar koin-koin itu benar-benar menjadi pasar jangka panjang, tetap butuh Uniswap.
02|Berapa banyak transaksi di Robinhood Chain yang sebenarnya Uniswap?
Data inilah yang paling heboh.
Baru-baru ini, sekumpulan data dari Robinhood Chain menunjukkan bahwa volume transaksi DEX dalam 24 jam sekitar 1,88 miliar dolar AS.
Di antaranya:
Uniswap V3: sekitar 879 juta dolar AS
Uniswap V4: sekitar 601 juta dolar AS
Uniswap V2: sekitar 51 juta dolar AS
Jika dijumlahkan tiga versi, kira-kira:
1,53 miliar dolar AS.
Jadi, dengan definisi data yang seperti ini, Uniswap menyumbang sekitar 81% dari volume transaksi DEX di Robinhood Chain.
Di masa puncak bahkan lebih ekstrem.
Ada data statistik yang menunjukkan bahwa pada hari-hari transaksi paling aktif di Robinhood Chain, Uniswap pernah menampung hampir 98% dari volume transaksi DEX on-chain.
Yang lebih menarik justru kalau dilihat sebaliknya.
Tidak hanya Robinhood Chain yang butuh Uniswap.
Uniswap V4 sekarang juga makin membutuhkan Robinhood Chain.
Data awal September menunjukkan bahwa Robinhood Chain pernah menyumbang sekitar 56,3% dari total volume transaksi Uniswap V4 di seluruh jaringan.
Jadi ini sudah bukan sekadar:
Uniswap dideploy ke Robinhood Chain.
Melainkan:
Robinhood Chain sudah menjadi salah satu sumber pertumbuhan baru yang paling penting bagi Uniswap.
Perbedaannya sangat besar.
03|Setelah Pons meledak, respons Uniswap sangat cepat
Ada juga satu hal lain di sini, dan ini yang sangat aku apresiasi dari tim Uniswap: saat muncul kompetitor tiba-tiba, respons mereka sangat cepat.
Setelah Pons benar-benar meledak, Uniswap Labs tidak memilih untuk bertarung keras sampai mati melawannya.
Melainkan langsung membeli PONS.
Pada 3 September, pihak resmi Pons mengumumkan:
Uniswap Labs has purchased $PONS for long-term alignment.
Artinya Uniswap Labs sudah membeli PONS, untuk mengikat insentif jangka panjang antara kedua pihak.
Berapa banyak yang mereka beli, dengan berapa uang, dan dari mana mereka membeli—sampai sekarang kedua pihak belum mengumumkannya, jadi poin ini tidak bisa ditebak sembarangan.
Tapi aksi itu sendiri sudah sangat menarik.
Karena Uniswap sendiri sebenarnya juga mengembangkan Launchpad.
Pada 5 Agustus, Uniswap Labs meluncurkan Pools.trade, yang langsung bersaing dengan Pons di Robinhood Chain.
Ketika baru diluncurkan, jumlah token yang diterbitkan lewat Pools.trade sempat bahkan melebihi Pons.
Hasilnya, kurang dari sebulan, Pons sudah muncul.
Sampai akhir Agustus, fee harian Pons V2 sudah mencapai sekitar 4,89 juta dolar AS, sementara Pools.trade hanya sekitar 38,6 ribu dolar AS.
Lalu Uniswap melakukan sesuatu yang sangat cerdas:
Kalau kamu yang menang, aku beli kamu.
Ini membuatku teringat pada Pump.fun dan Raydium di masa lalu.
Setelah token dari Pump.fun versi awal “lulus”, banyak likuiditas akan masuk ke Raydium.
Kalau Pump.fun makin panas, Raydium makin menghasilkan uang.
Tapi kemudian Pump.fun membuat PumpSwap sendiri.
Setelah lulus, token tidak perlu lagi migrasi ke Raydium; mereka bisa langsung masuk ke PumpSwap.
Sama seperti mengambil kembali likuiditas dan volume transaksi yang sebelumnya awalnya diberikan ke Raydium, lalu memegangnya sendiri.
Jadi dari sudut pandang Uniswap, sebenarnya mudah dipahami mengapa mereka ingin mengikat keuntungan jangka panjang dengan Pons.
Hari ini Pons V2:
Bonding Curve → lulus → Uniswap V4
Uniswap tentu berharap jalur ini akan selalu ada.
Jika suatu hari Pons cukup besar lalu berkata:
Mengapa aku masih harus mengirim semua token kelulusan ke Uniswap? Bukankah aku bisa membuat DEX sendiri?
Jadi kisah Pump.fun dan Raydium mungkin akan terulang lagi.
Jadi menurutku aksi Uniswap membeli PONS ini tidak bisa dipahami sesederhana itu:
“Uniswap yakin PONS, jadi beli koin.”
Lebih mirip:
Setelah Pons, ia sudah menjadi pintu penerbitan aset yang sangat penting di Robinhood Chain. Uniswap ingin mengikat pintu itu ke lapisan likuiditasnya dalam jangka panjang.
Tentu, “agar mencegah Pons meniru Pump.fun/PumpSwap” saat ini masih sekadar dugaanku—kedua pihak tidak mengatakan itu.
Namun dari sisi logika bisnis, kemungkinan ini layak diperhatikan.
04|Setelah Robinhood, berikutnya Arc
Kalau hanya Robinhood Chain saja, mungkin aku belum akan merasa hal ini begitu penting.
Tapi pada 16 September, ada mainnet kelas berat lainnya yang akan datang:
Arc milik Circle.
Arc dan Robinhood Chain sebenarnya punya kesamaan.
Mereka semua bukanlah chain yang dibuat dalam arti tradisional untuk pengguna yang benar-benar crypto-native.
Robinhood Chain ingin membawa saham, ETF, dan RWA ke dalam blockchain.
Arc ingin membawa: stablecoin, pembayaran, dana institusional, RWA, valas, dan Tokenized Assets ke dalam blockchain.
Circle sudah mengonfirmasi: mainnet publik Arc akan resmi live pada 16 September. Saat ini sudah ada lebih dari 100 institusi dan proyek ekosistem yang ikut membangun, termasuk institusi keuangan tradisional seperti BlackRock, DTCC, Standard Chartered, dan lainnya.
Dan dalam infrastruktur likuiditas Arc, muncul nama yang sama:
Uniswap.
Arc bahkan secara khusus menulis sebuah artikel untuk menjelaskan mengapa butuh Uniswap.
Ada satu kalimat di dalamnya yang menurutku sangat kunci:
Lending protocols, derivatives, dan strategi LP semuanya membutuhkan tempat swap yang dalam dan tepercaya sebelum bisa beroperasi pada skala yang benar-benar berarti.
Kalau diterjemahkan ke bahasa manusia:
Agar bisa benar-benar berjalan, hal-hal seperti lending, derivatif, strategi LP, RWA—pertama-tama butuh pasar transaksi yang cukup dalam.
Dan salah satu protokol likuiditas inti yang dipilih Arc adalah Uniswap.
Itulah sebabnya aku mulai memahami Uniswap lagi.
Dulu kita melihat Uniswap:
Sebuah pertukaran terdesentralisasi.
Sekarang mungkin seharusnya dilihat dari sudut pandang yang berbeda:
Infrastruktur likuiditas default setelah aset baru dipindahkan ke blockchain.
Robinhood menerbitkan Token saham, membutuhkan likuiditas.
Pons menerbitkan Meme, butuh likuiditas.
Circle membuat Arc, membutuhkan likuiditas.
BUIDL milik BlackRock membutuhkan likuiditas untuk di-on-chain.
Untuk pertukaran antar stablecoin, diperlukan likuiditas.
Ke depan, lebih banyak saham, dana/kontrak investasi, obligasi, dan komoditas akan dipindahkan ke blockchain. Tetap butuh likuiditas.
Siapa yang menerbitkan aset, sebenarnya tidak terlalu penting.
Selama aset perlu diperdagangkan, Uniswap punya peluang untuk ikut berperan.
05|Sekarang sendiri Uniswap sudah sebesar apa?
Mari lihat data Uniswap sendiri.
Uniswap sebelumnya mengungkapkan bahwa volume transaksi kumulatif protokol sudah mencapai sekitar 4 triliun dolar AS.
Dan sampai data terbaru dari DeFiLlama:
Uniswap:
Volume transaksi sekitar 3,35 miliar dolar AS dalam 24 jam
Dalam 7 hari sekitar 19,6 miliar dolar AS
Dalam 30 hari sekitar 67,4 miliar dolar AS
Dalam seluruh pasar DEX, volume perdagangan selama 30 hari pada periode yang sama kira-kira mencapai 24 miliar dolar AS.
Perhitungan sederhana:
674 ÷ 2400 ≈ 28%
Artinya, saat ini, satu protokol Uniswap menyumbang sekitar 28% dari total volume transaksi DEX 30 hari.
Jika dihitung dari data 24 jam terakhir, porsinya bahkan sekitar 33%.
Ini sudah bukan lagi ukuran aplikasi DeFi “khusus”.
Yang lebih penting adalah, perbedaan terbesar Uniswap sekarang dengan dulu adalah:
UNI mulai benar-benar menangkap nilai protokol.
Setelah UNIfication pada akhir 2025, Uniswap mulai membuka Protocol Fee secara bertahap, dan menggunakan biaya protokol untuk pembakaran UNI yang diprogramkan. Setelah itu, cakupannya meluas dari Ethereum ke Arbitrum, Base, BNB Chain, Robinhood Chain, dan jaringan lainnya.
Robinhood Chain belakangan bahkan sudah menjadi sumber yang sangat penting bagi dana pembakaran UNI.
Dalam sekelompok data dari 3 September sampai 9 September:
Robinhood Chain menyumbang sekitar 71,9% Protocol Revenue milik Uniswap.
Pada 4 September, pendapatan holder Uniswap mencapai sekitar 1,15 juta dolar AS, dan sekitar 925 ribu dolar AS di antaranya berasal dari Robinhood Chain.
Artinya, pada hari itu sekitar 80% nilai kembali berasal dari chain baru yang baru saja live lebih dari dua bulan itu.
Inilah perubahan yang menurutku benar-benar layak diperhatikan.
Dulu, ketika volume transaksi Uniswap makin besar, banyak orang akan bertanya:
Ada hubungan apa dengan UNI?
Sekarang pertanyaan ini pelan-pelan mulai ada jawabannya:
Transaksi → Fee Protokol → UNI Burn.
Dan pembakaran ini sekarang tidak lagi terjadi sesekali, tapi terus berlangsung.
Aku juga membuat dashboard data pembakaran UNI DeFiBurn sendiri. Dari data sepuluh hari terakhir, jumlah UNI yang dibakar setiap hari sebagian besar waktu berada di kisaran 150 ribu—200 ribu token. Saat ini total pembakaran sudah mencapai sekitar 113,8 juta UNI, atau sekitar 11,38% dari total supply.
Yang lebih layak diperhatikan adalah dari mana asal pembakaran ini.
Saat ini total token yang sudah dibakar sekitar 1,074 ratus juta (UNI) di Ethereum, sekitar 2,73 juta di Base, dan Robinhood Chain sudah berkontribusi sekitar 2,09 juta. Dan dari catatan pembakaran real-time terbaru, Robinhood Chain masih terus berkontribusi pada pembakaran UNI.
DeFiBurn — data pembakaran Uniswap UNI
Jadi sekarang ketika melihat Uniswap, aku tidak bisa hanya melihat berapa banyak volume transaksi yang mereka punya setiap hari.
Dulu banyak orang sering mengeluh:
Kalau volume transaksi Uniswap sudah besar, ada hubungan apa dengan UNI?
Namun sekarang jalur ini makin jelas:
Lebih banyak chain → lebih banyak aset → lebih banyak transaksi → lebih banyak pendapatan protokol → lebih banyak pembakaran UNI.
Kalau Robinhood Chain hanyalah kasus pertama, dan ke depan Arc serta lebih banyak chain dapat menyumbang volume transaksi yang serupa, maka yang benar-benar layak diperhatikan dari Uniswap bukan hanya berapa banyak pangsa pasar DEX saat ini, melainkan apakah mereka bisa terus mengubah pertumbuhan pasar transaksi on-chain menjadi nilai UNI sebagai arus balik.
06|Mengapa aku merasa Uniswap mungkin menjadi salah satu pemenang terbesar pada ronde ini
Aku makin menyukai logika investasi ini:
Jangan tebak siapa yang akan menggali emas—telitilah siapa yang menjual sekop.
Bisakah Robinhood Chain menjadi RWA Chain terbesar?
Tidak tahu.
Bisakah Arc menjadi jaringan settlement utama untuk keuangan institusional?
Tidak tahu.
Bisakah Pons mengalahkan Pump.fun?
Entah.
Meme mana yang akan naik 100x pada masa depan, tentu tidak ada yang tahu.
Tapi semua hal ini punya satu kebutuhan yang sama:
Likuiditas.
Selama aset sudah dipancangkan di blockchain, ia harus diperdagangkan.
Selama ada perdagangan, dibutuhkan pasar.
Uniswap sedang berusaha menjadi pasar default itu.
Robinhood Chain memberi contoh yang sangat bagus:
Robinhood membangun chain, Pons menerbitkan token.
Pengguna gila-gilaan berdagang.
Pada akhirnya, Uniswap diam-diam menampung lebih dari delapan puluh persen volume transaksi DEX di seluruh rantai tersebut.
Bahkan kesuksesan Pons sendiri juga makin mengalirkan aset dan volume transaksi ke Uniswap V4.
Inilah sisi paling nyaman dari sebuah infrastruktur.
Ia tidak perlu menebak token mana yang akan menang.
Semakin banyak pemenang, semakin banyak uang yang didapat.
07|Coba lihat CAKE yang juga kupegang
Sambil membahas ini, aku ingin menyebut satu proyek lain yang aku pegang: PancakeSwap.
Aku juga memegang CAKE, dan sudah memegangnya dalam waktu yang lama. Jadi ini bukan untuk menjatuhkan satu proyek demi mengangkat proyek lain. Tapi semakin banyak aku meneliti Uniswap, makin terasa bahwa masalah terbesar PancakeSwap mungkin bukan karena produknya tidak bagus, melainkan karena mereka tidak pernah benar-benar lepas dari label BSC yang dibawanya.
Secara ketat, tentu PancakeSwap sudah keluar dari BSC sejak lama. Ethereum, Base, Arbitrum, Solana, bahkan Robinhood Chain sudah dideploy, dan produknya juga sudah banyak. Tahun ini bahkan PancakeSwap sudah melakukan berbagai hal seperti saham, ETF, RWA, transaksi lintas-chain, dan kontrak perpetual.
Tapi masalahnya adalah:
Membawa produk keluar dari BSC tidak berarti moat juga keluar dari BSC.
Tempat terkuat PancakeSwap hari ini tetaplah BSC.
Dalam 30 hari terakhir, total volume transaksi DEX seluruh BSC sekitar 34,7 miliar dolar AS. Di antaranya, PancakeSwap sendiri mencapai sekitar 24,5 miliar dolar AS—sekitar 70%.
Pencapaian ini sebenarnya sangat hebat.
Tapi kalau dilihat dari sudut pandang lain, ini mungkin juga masalah terbesar CAKE.
PancakeSwap adalah penguasa absolut di BSC, tapi begitu keluar dari BSC, mereka sulit meniru kekuatan dominasi seperti itu.
Base punya Aerodrome dan Uniswap, Ethereum adalah basis besar Uniswap, Solana punya ekosistem likuiditasnya sendiri. Bahkan sekarang, Robinhood Chain yang baru masuk tahun ini di PancakeSwap, yang benar-benar menguasai sebagian besar volume transaksi tetaplah Uniswap.
Jadi kekhawatiran terbesarku terhadap CAKE sekarang bukan apakah PancakeSwap akan mati atau tidak.
Menurutku kemungkinan besar tidak akan begitu.
Basisnya di BSC masih sangat kuat. Bahkan berhasil mencapai CAKE net deflation secara beruntun selama 35 bulan. Sampai Juli tahun ini, pengungkapan resmi PancakeSwap menyebutkan bahwa total volume transaksi di BNB Chain sudah melampaui 4 triliun dolar AS.
Masalah yang sebenarnya adalah:
Dari mana pertumbuhan ronde berikutnya datang?
Ini juga salah satu hal yang semakin tidak bisa kupahami setelah aku memegang CAKE.
Kalau BSC meledak, PancakeSwap tentu akan diuntungkan.
Tapi jika putaran berikutnya tambahan terbesarnya datang dari Robinhood Chain, Arc, Base, Ethereum—dari aset-aset baru seperti saham, RWA, dan stablecoin yang dipindahkan ke blockchain—apakah PancakeSwap bisa menjadi lapisan likuiditas default seperti di BSC?
Sejauh ini, aku rasa itu sulit.
Sebaliknya, saat melihat Uniswap, yang kulihat justru jalur lain.
Ia tidak perlu bertaruh pada chain mana pun.
Ethereum punya itu.
Base punya itu.
Arbitrum punya itu.
BNB Chain juga punya itu.
Pada hari pertama Robinhood Chain live, mereka menjadikannya sebagai Public AMM utama.
Setelah Pons meledak, aset hasil “kelulusan” langsung masuk ke Uniswap V4.
Saat mainnet Arc live nanti, mereka juga akan muncul dalam infrastruktur likuiditas inti.
Bahkan sekarang, sekalipun basis terkuat PancakeSwap masih di BSC, Uniswap sudah merebut pangsa pasar. Di data DEX BSC terbaru dari CoinGecko, porsi volume transaksi Uniswap V4 + V3 sudah melampaui seperempat.
Nah, inilah bagian paling mengerikan yang menurutku ada pada Uniswap.
PancakeSwap lebih mirip Uniswap versi BSC.
Yang ingin dilakukan Uniswap adalah:
Uniswap untuk semua chain.
Aku sendiri juga memegang CAKE, jadi tentu saja berharap nilainya naik.
Tapi kalau sekarang aku membandingkan lagi ruang imajinasi dua proyek ini untuk beberapa tahun ke depan, aku memang makin cenderung ke Uniswap.
Bukan karena PancakeSwap tidak menghasilkan uang, dan juga bukan karena model ekonomi token CAKE-nya buruk.
Bukan karena:
Basis fundamental CAKE sangat kuat, tapi batas pertumbuhannya makin mudah terlihat.
Basis Uniswap sudah sangat kuat, tapi batasnya masih terus meluas keluar.
08|Terakhir
Uniswap sudah berubah dari sekadar DEX terdesentralisasi menjadi
Lapisan likuiditas untuk aset on-chain.
Dulu, kripto terutama diperdagangkan untuk BTC, ETH, dan Meme.
Kalau di masa depan benar-benar muncul:
Tokenisasi saham on-chain, dana on-chain, obligasi pemerintah on-chain, ledakan stablecoin, RWA on-chain, perdagangan otomatis oleh AI Agent…
Tapi pada akhirnya, aset-aset itu tetap membutuhkan tempat untuk menemukan harga dan melakukan pertukaran likuiditas.
Robinhood Chain sudah mulai membuktikan logika ini.
Setelah mainnet Arc live pada 16 September, tak lama lagi kita akan melihat contoh kedua.
Kalau semakin banyak hal mulai on-chain, siapa yang menyediakan infrastruktur dasar untuk perdagangan mereka?
Sejauh ini, aku merasa Uniswap berada di posisi yang sangat nyaman.
Orang lain bertugas menciptakan aset.
Orang lain bertugas menciptakan panas.
Orang lain bertugas menarik pengguna.
Uniswap bertugas memungut tol.
Mungkin inilah salah satu bisnis yang paling layak diteliti pada bull market kali ini.
Sampai di sini, aku masih perlu menjelaskan: aku sendiri memegang UNI dan CAKE, dan sudah lebih dari 4 tahun.
Jadi artikel ini bukan untuk menjatuhkan CAKE lalu mempromosikan UNI, dan juga bukan karena posisi kepemilikanku untuk mencari alasan sendiri.
Justru karena aku membeli dua-duanya, belakangan setelah meneliti Robinhood Chain dan Pons, dan melihat bahwa Arc akan segera diluncurkan, aku makin jelas merasakan: basis fundamental PancakeSwap tetap kuat, tapi ruang imajinasi Uniswap mungkin lebih besar.
Masalah terbesar CAKE menurutku bukan karena PancakeSwap tidak menghasilkan uang, dan juga bukan karena ia akan lenyap. Melainkan: moat terkuatnya masih terkonsentrasi di BSC.
Dan Uniswap sedang melakukan hal lain: tidak peduli ledakan berikutnya datang dari Robinhood Chain, Arc, atau chain lain di masa depan, mereka ingin menjadi infrastruktur likuiditas default setelah aset-aset ini dipindahkan ke blockchain.
Tentu, perkembangan protokol yang baik tidak berarti harga token pasti naik. Apakah pangsa pasar dan pendapatan protokol pada akhirnya bisa terus diubah menjadi nilai UNI juga perlu terus dipantau.
Aku sendiri memegang dua koin, jadi pandangan dalam artikel pasti juga dipengaruhi oleh pemahaman pribadi dan posisi asetku.
Artikel ini hanya mencatat riset dan penilaianku tentang Uniswap dan PancakeSwap saat ini, dan bukan merupakan nasihat investasi.
Kalau ada data atau pemahaman yang keliru di mana pun, silakan tinggalkan komentar langsung untuk koreksi.
Lagi pula, koin bisa salah dibeli, tapi logika tidak bisa terus salah.😂
Terima kasih sudah sampai di sini, dan selamat juga berdiskusi bersama.
Jiuge | lgk
X : @Lgk007