
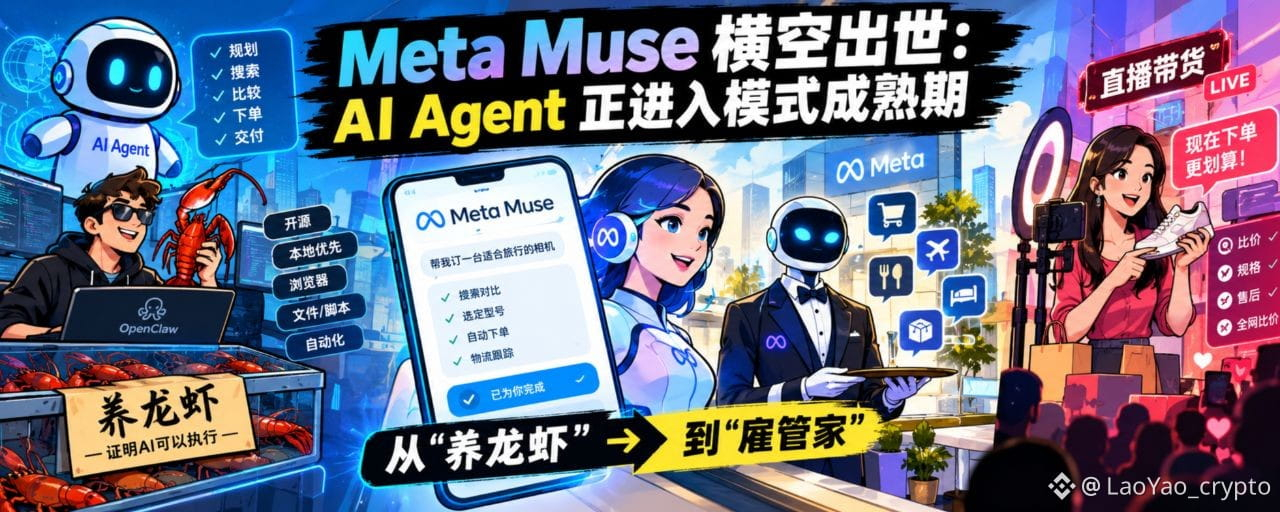
9月8日,Meta 推出个人 AI Agent Muse。
不到两周,Muse 下载量已超过250万,并一度登顶美国 App Store 免费榜;
9月21日, $META.US 股价单日上涨约11.3%,创下阶段性强势表现。
资本市场真正交易的,可能并不只是一个新 App。
而是一个更重要的判断:
AI Agent,正在从“会聊天的模型”,进入“替你办事的入口”。
Meta 给 Muse 配置了独立 Secure VM、浏览器、后台执行、权限确认和一次性支付卡。
用户只需要提出目标,Muse 就可以自己规划、搜索、填表、下单,必要时再回来找用户确认。
这意味着,AI 的交互逻辑正在发生变化:
过去:打开网站 → 搜索 → 比较 → 决策 → 下单。
未来:告诉 Agent 目标 → Agent 完成搜索、比较和执行。
真正被改变的,不是聊天窗口,而是用户与互联网之间的入口。
从养龙虾到雇管家:Agent开始走向大众
年初 OpenClaw 掀起的“养龙虾”,证明了一件事:
AI 不只是回答问题,它可以真正动手。
浏览器、文件、脚本、自动化任务,都可以交给 Agent 执行。OpenClaw 的浏览器能力本身就已经支持独立浏览器环境、点击、输入、页面读取以及后台任务。
但问题也很明显:
能做到,不等于普通人愿意自己部署。
服务器、模型、权限、技能、安全、Token、维护成本……
对于极客、小团队和专业用户,这是一套生产力工具;
对于普通消费者,可能只是一个更复杂的聊天窗口。
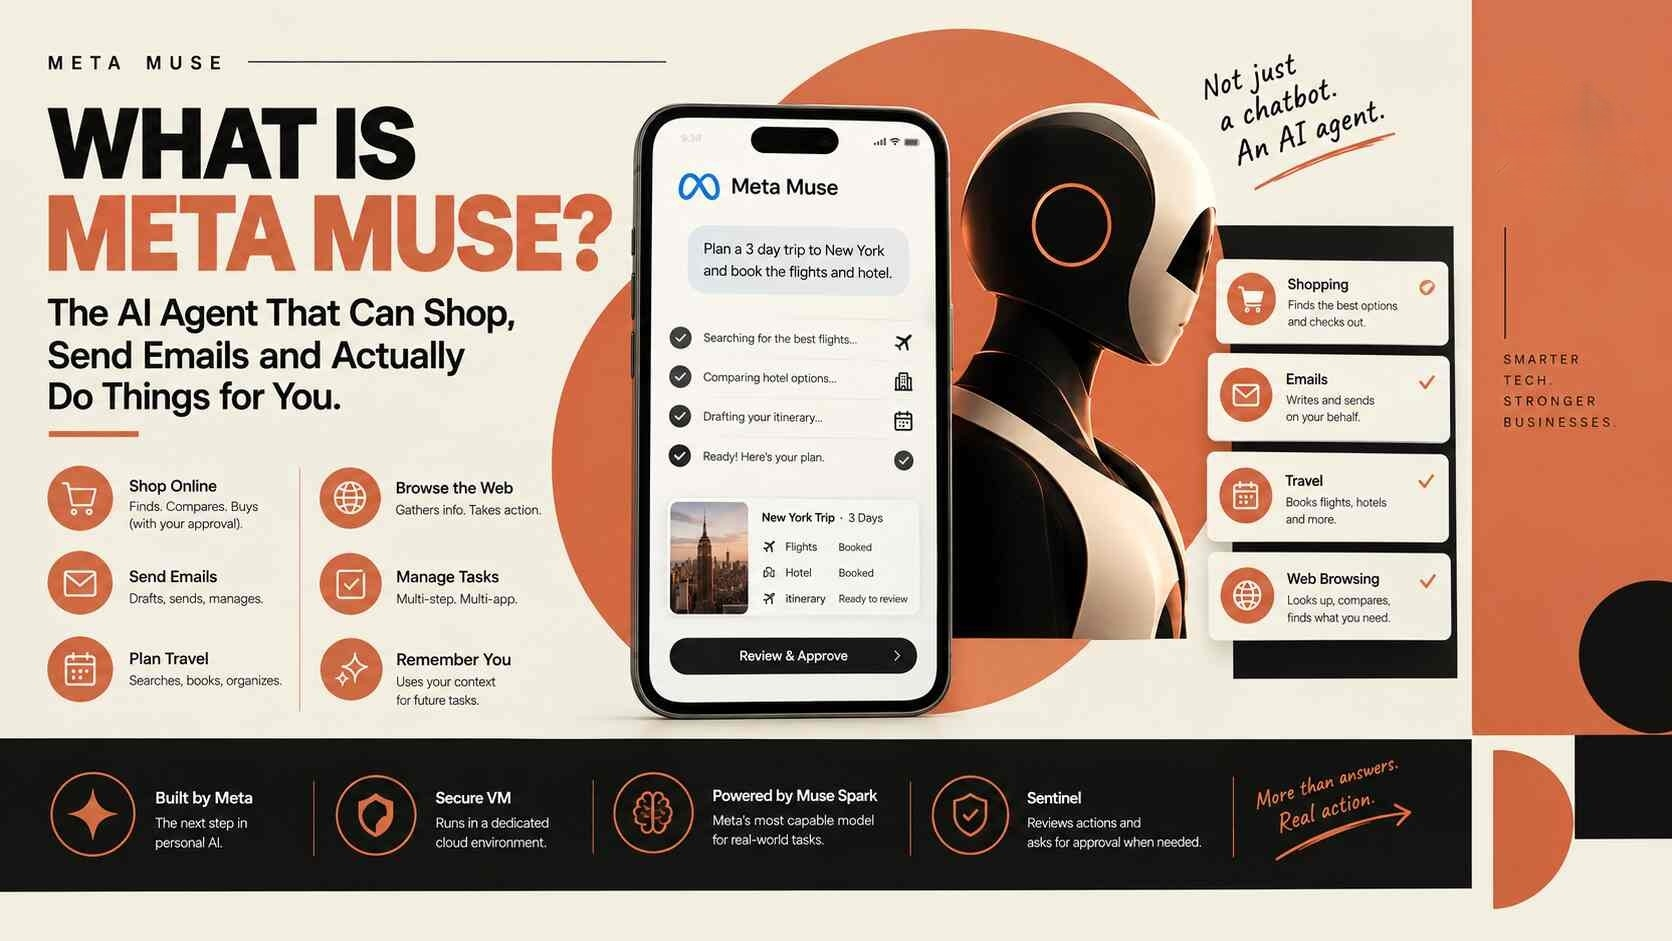
Muse 的变化在于:
用户不再养 Agent,而是直接雇一个 Agent。
Meta 把基础设施、浏览器、权限、安全环境和支付体系封装起来,让用户只需要说一句:“帮我把这件事情办了。”
OpenClaw 更像是证明了“Agent 可以工作”。
Muse 则开始证明:
——Agent 可以成为大众消费产品。
真正的决赛,是谁拿到那句“帮我办”
未来的竞争,可能越来越不像过去的 AI 模型大战。
因为常驻会话、工具调用、浏览器操作、确认流程、虚拟支付,这些能力最终都会被快速复制。
真正难复制的,是:入口 + 用户习惯 + 商业货盘 + 履约协议。
Meta 的优势,是 WhatsApp、Instagram 以及庞大的社交关系链。
用户本来就在聊天、刷内容、发现商品。
如果下一步直接变成:“这个东西不错,帮我买。”
那么发现、决策、执行就被压缩成了一句话。
Grok + X 则更接近另一条路线:公域信息 → 讨论 → 判断 → Agent 执行。
谷歌同样拥有搜索、Android、Chrome、商家数据和支付体系。
但问题在于,过去搜索的核心是“我去找答案。”
Agent 时代可能变成:“我告诉你目标。”
搜索逐渐从前台入口,退到 Agent 背后的基础设施。
所以未来真正稀缺的,不一定是“搜索能力”,而是:
——谁能成为用户默认交代任务的那个入口。
内地:字节抢跑,腾讯阿里依旧有机会
中国内地市场的特殊之处在于:内容、社交、支付、电商、履约已经高度成熟。
字节系的优势,是把“发现—推荐—成交”已经做成了用户习惯。
如果 Agent 长在这条链路上,用户甚至不需要重新学习消费方式:
刷到内容 → 产生需求 → Agent 比价 → 下单 → 售后。
腾讯的优势则在微信。微信是中国最强的日常会话入口之一。支付、社交、视频号、小程序、公众号都在同一生态里。
腾讯未必需要重新造一个“超级购物 Agent”,更可能把 Agent 变成微信生态里的执行层。
阿里则拥有另一套资产:商品、商家、物流、支付、售后。
如果未来消费者把需求交给 Agent,那么淘宝未必一定要继续成为用户亲自逛的地方,也可能逐渐成为:
Agent 背后的商品与履约基础设施。
所以:入口可以换,货盘不会消失。
真正的博弈:Agent 到底能不能进入货盘?
这也是 Muse 上线之后最值得观察的地方。
9月21日,亚马逊 已经阻止 Muse 继续访问其网站,并称未经授权的 AI Agent 访问违反其使用条款。
与此同时,Shopify 则选择与 Meta 合作,让 Muse 接入 Shop Pay。
这恰恰说明:AI Agent 的最大阻力,可能不是技术,而是利益分配。
一笔 Agent 订单,至少涉及几层价值:
品牌:商品利润
电商平台:交易与履约
Agent:发现、比较、决策
支付机构:支付与风控
用户:最终消费决策
过去,电商平台控制了整个链条。
未来,如果用户先把需求交给 Agent,那么平台可能从:“消费入口”逐渐退到:“商品与履约基础设施”。
这也是亚马逊 与 Shopify 采取不同态度的根本背景之一。
一个选择关门;
一个选择接入。
双方实际上都在回答同一个问题:如果消费者以后先找 Agent,我还要不要让 Agent 带着用户来买我的东西?
但AI时代,平台很难再绑架用户消费习惯。需求先交给 Agent,进行全网自动比价,这是挡不住的。
宜疏不宜堵,那么就是相互妥协,实现共赢。
直播带货,可能迎来真正的模式重构
直播带货过去赚的不只是货,而是四层叠在一起:注意力、信任、决策、成交。
主播告诉用户:
-这个产品怎么样;
-这个价格值不值;
-现在买最划算;
-错过今天就没有了。
Muse 模式普及后,比价、规格、售后对照会变成默认动作。
直播带货模式将产生颠覆性变化:
成交决策可能逐渐从主播手里,被转移到 Agent 手里。
主播的价值收缩为注意力:娱乐、明星、人设、陪伴、内容。
换句话说:Agent 管理性价比,直播管理注意力。
未来部分主播可能越来越接近:媒体 + 广告 + 内容 IP。
真正拥有独立流量和内容能力的头部仍然可能存在;
但大量依赖话术、优惠券、信息差和临门一脚的中腰部带货模式,可能面临重新定价。
直播间还在,但模式从销售提成变成广告位。
广告位养得起少数栏目,养不起层层分销的带货网红大军。
大变局:从“页面时代”进入“委托时代”
这是 Muse 最值得观察的地方。
Muse 模式标出的不是一个 App,是一次入口变更:用户从“打开网站去完成”,切到“交代目标去完成”。
未来的交易,可能只需要一句:“帮我买一台适合这个预算、这个场景的电脑,综合考虑价格、性能和售后。”
真正发生变化的,是人和互联网之间的操作层。
-页面依然存在。
-App 依然存在。
-电商平台依然存在。
-支付依然存在。
但用户可能越来越少亲自操作它们。
Agent,成为新的中间层。
OpenClaw 证明形态成立;
Muse 则完成了从实验室到市场成熟产品的蜕变,证明它可以做成面向大众的生意。
接下来的竞争,是少数入口平台争夺那句默认的“帮我办”。
牌局会吵很久,牌桌不会很大。
谁先把用户的一句话接到平台的正式履约上,谁切走蛋糕中间那一块;
谁还在死守旧入口不肯开放,谁就是在替别人养成习惯。