
Saya sempat menelusuri data saham AI tahun ini, dan ini pandangan jujur saya.
Jensen Huang mengatakan penjualan chip pada 2027 kemungkinan besar akan berlipat dua, lalu Amodei dari Anthropic berkata AI harus diperlambat.
Kedua hal itu terjadi bersamaan, tapi harga saham justru naik.
Artinya, pasar saat ini lebih percaya Jensen dibanding Amodei.
Saya rasa penilaian itu benar dalam jangka pendek, tapi meragukan dalam jangka panjang.
Sebabnya sederhana: laporan keuangan Dell Q2 menunjukkan ada penumpukan pesanan server AI senilai $95 miliar; New York Life yang mengelola dana sebesar $807 miliar—uang tua yang berpengaruh—memindahkan dana obligasinya ke Avalanche; sementara Nvidia mengubah GPU menjadi aset finansial agar Wall Street bisa ikut membiayai—semua itu adalah tindakan nyata, bukan sekadar narasi.
Permintaannya nyata; sejauh ini belum terlihat bukti pelambatan.
Tapi ada satu hal yang membuat saya tetap bersikap hati-hati:
Investasi infrastruktur AI makin besar, namun perusahaan yang benar-benar menghasilkan uang dari AI masih sangat sedikit. Biaya komputasi terus terbakar, dan di mana monetisasinya—itulah pertanyaan terpenting menjelang akhir tahun.
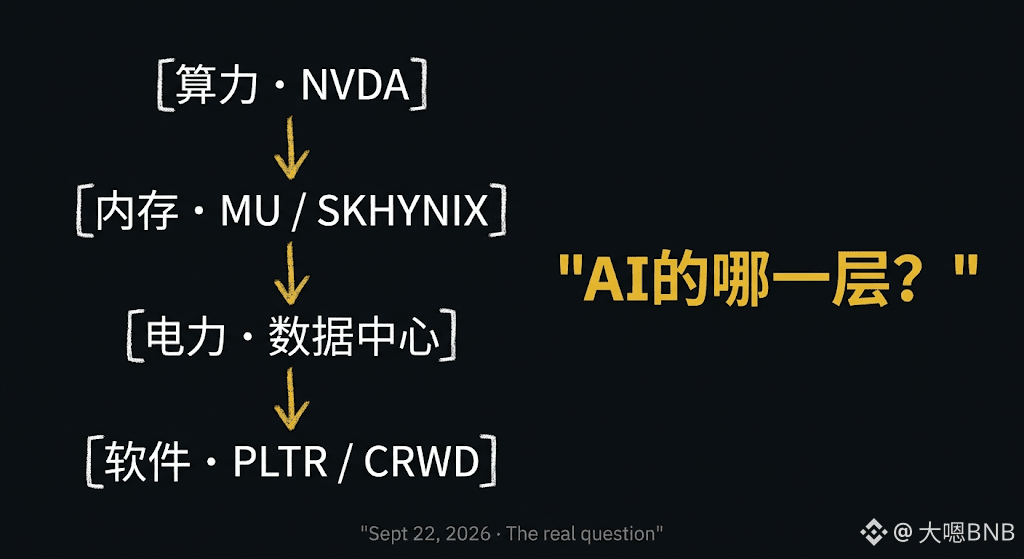
Jadi posisi saya begini—bukan cuma bertaruh pada Nvidia, melainkan mengikuti rantai “siapa yang membayar infrastruktur AI”: memori (SK Hynix, Micron, Sandisk), listrik dan pendinginan (siapa yang memasok daya untuk pusat data), serta perusahaan perangkat lunak yang benar-benar menciptakan pendapatan lewat AI (Palantir, CrowdStrike).
Cerita untuk perangkat keras murni sudah sangat mahal, sementara penetapan harga untuk level perangkat lunak dan aplikasi belum sepenuhnya mencerminkan tingkat penetrasi AI.
Kenaikan saham AI kali ini adalah serangan balik yang kuat, atau hanya rebound jangka pendek? Saya pikir pertanyaan itu keliru.
Masalah sesungguhnya adalah: Anda menempatkan portofolio di lapisan AI yang mana?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会
Jensen Huang mengatakan penjualan chip pada 2027 kemungkinan besar akan berlipat dua, lalu Amodei dari Anthropic berkata AI harus diperlambat.
Kedua hal itu terjadi bersamaan, tapi harga saham justru naik.
Artinya, pasar saat ini lebih percaya Jensen dibanding Amodei.
Saya rasa penilaian itu benar dalam jangka pendek, tapi meragukan dalam jangka panjang.
Sebabnya sederhana: laporan keuangan Dell Q2 menunjukkan ada penumpukan pesanan server AI senilai $95 miliar; New York Life yang mengelola dana sebesar $807 miliar—uang tua yang berpengaruh—memindahkan dana obligasinya ke Avalanche; sementara Nvidia mengubah GPU menjadi aset finansial agar Wall Street bisa ikut membiayai—semua itu adalah tindakan nyata, bukan sekadar narasi.
Permintaannya nyata; sejauh ini belum terlihat bukti pelambatan.
Tapi ada satu hal yang membuat saya tetap bersikap hati-hati:
Investasi infrastruktur AI makin besar, namun perusahaan yang benar-benar menghasilkan uang dari AI masih sangat sedikit. Biaya komputasi terus terbakar, dan di mana monetisasinya—itulah pertanyaan terpenting menjelang akhir tahun.
Jadi posisi saya begini—bukan cuma bertaruh pada Nvidia, melainkan mengikuti rantai “siapa yang membayar infrastruktur AI”: memori (SK Hynix, Micron, Sandisk), listrik dan pendinginan (siapa yang memasok daya untuk pusat data), serta perusahaan perangkat lunak yang benar-benar menciptakan pendapatan lewat AI (Palantir, CrowdStrike).
Cerita untuk perangkat keras murni sudah sangat mahal, sementara penetapan harga untuk level perangkat lunak dan aplikasi belum sepenuhnya mencerminkan tingkat penetrasi AI.
Kenaikan saham AI kali ini adalah serangan balik yang kuat, atau hanya rebound jangka pendek? Saya pikir pertanyaan itu keliru.
Masalah sesungguhnya adalah: Anda menempatkan portofolio di lapisan AI yang mana?
$NVDAB
$MUB
#ai股持续上涨还有哪些投资机会