#agoragetspreliminaryoccapprovalfortrustbank
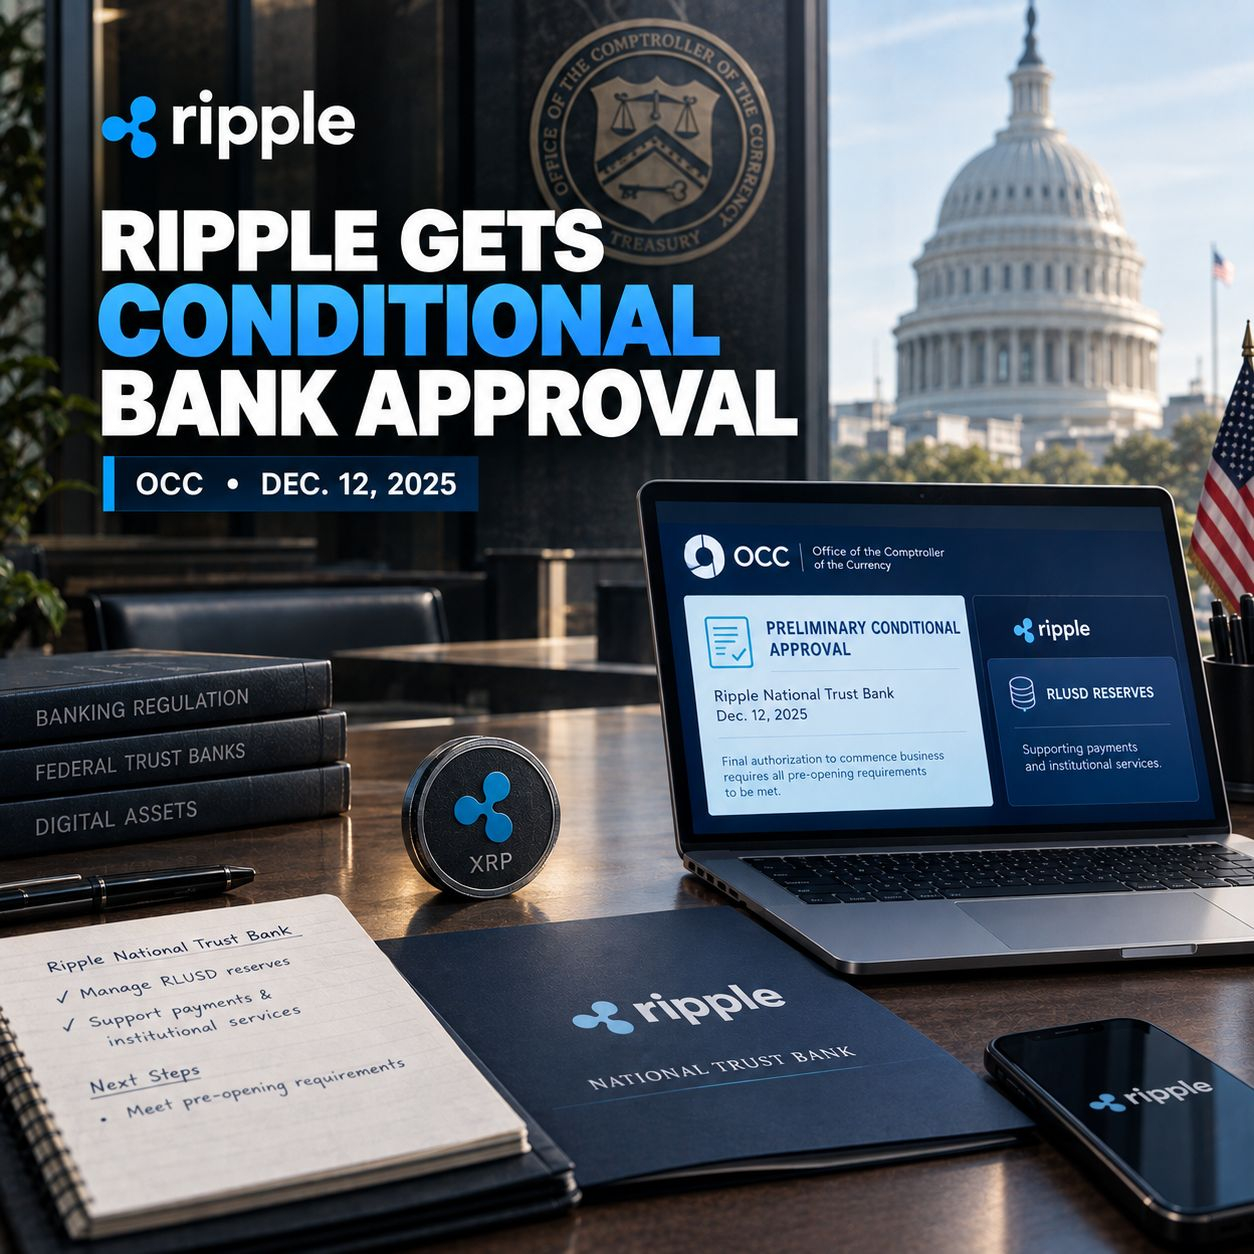
Dorongan Ripple untuk masuk lebih dalam ke sistem keuangan AS mengambil langkah penting ketika Kantor Pengawas Mata Uang (Office of the Comptroller of the Currency/OCC) memberikan persetujuan awal yang bersifat bersyarat untuk Ripple National Trust Bank.
Keputusan yang diumumkan pada 12 Desember 2025 menempatkan Ripple dalam kelompok kecil perusahaan aset digital yang mengejar struktur bank kepercayaan yang diawasi secara federal.
Ada detail penting: Ripple belum menerima otorisasi final untuk mulai beroperasi sebagai bank. Keputusan OCC adalah persetujuan awal yang bersifat bersyarat, dan Ripple harus memenuhi persyaratan regulator sebelum menerima persetujuan final untuk memulai kegiatan bisnis.
Apa Sebenarnya yang Disetujui oleh OCC?
OCC secara bersyarat menyetujui permohonan Ripple untuk mendirikan Ripple National Trust Bank, sebuah bank trust nasional yang diusulkan berbasis di New York.
Menurut surat keputusan OCC, bank akan menjalankan operasi perusahaan perwalian (trust company), termasuk aktivitas fidusia dan layanan terkait.
Karena itu, persetujuan ini berbeda dari piagam bank komersial tradisional. Fokusnya adalah pada aktivitas kepercayaan (trust) dan fidusia, bukan pada membentuk penawaran bank ritel konvensional yang menyediakan rekening giro dan pinjaman konsumen.
OCC juga menyatakan bahwa otorisasi final akan bergantung pada Ripple yang menyelesaikan semua prasyarat pembukaan yang diperlukan. Sampai saat itu, regulator dapat memodifikasi, menangguhkan, atau mencabut persetujuan pendahuluan jika keadaan mengharuskannya.
Mengapa Ini Penting bagi Ripple?
Kisah yang lebih besar adalah bagaimana bank yang diusulkan itu masuk ke dalam infrastruktur keuangan Ripple yang lebih luas.
Ripple telah memposisikan RLUSD, stablecoin berbasis dolar miliknya, sebagai produk yang berfokus pada institusi. Perusahaan mengatakan bank trust nasional yang diusulkannya akan membantu mengelola cadangan RLUSD sambil menghadirkan pengawasan federal tambahan bagi bisnis tersebut.
RLUSD sudah memiliki struktur regulasi terpisah melalui Standard Custody & Trust Company, yang diawasi oleh New York Department of Financial Services (NYDFS).
Informasi transparansi saat ini dari Ripple menyatakan cadangan RLUSD disimpan dalam rekening yang dipisahkan dan didukung oleh verifikasi pihak ketiga bulanan.
Jika Ripple National Trust Bank akhirnya menerima persetujuan final dan mulai beroperasi, Ripple akan memiliki kerangka tambahan trust-bank yang diawasi secara federal di samping struktur regulasi New York yang sudah ada.
Pengawasan Federal adalah Perbedaan Utama
Bagi investor institusional dan perusahaan keuangan, struktur regulasi bisa sama pentingnya (bahkan hampir setara) dengan teknologi yang mendasarinya.
Sebuah national trust bank yang diawasi oleh OCC dapat memberi Ripple kerangka regulasi lain untuk layanan institusionalnya.
Namun, itu tidak otomatis berarti RLUSD akan diadopsi secara lebih luas. Adopsi masih akan bergantung pada faktor seperti likuiditas, integrasi, permintaan institusional, persyaratan regulasi, dan persaingan dari stablecoin lain.
Tapi piagam tersebut menunjukkan di mana Ripple mencoba memposisikan dirinya: bukan sekadar sebagai perusahaan kripto, melainkan sebagai penyedia infrastruktur keuangan teregulasi yang menggunakan blockchain dan stablecoin.
Bagaimana dengan XRP?
Persetujuan OCC secara langsung terkait dengan Ripple National Trust Bank dan infrastruktur keuangan Ripple, bukan persetujuan untuk XRP itu sendiri.
Perbedaan itu penting.
XRP adalah aset asli dari XRP Ledger, sedangkan RLUSD adalah stablecoin Ripple yang berbasis dolar. Perkembangan regulasi yang melibatkan struktur perbankan Ripple tidak secara otomatis menciptakan status regulasi baru untuk XRP.
Bagi pemegang XRP, potensi relevansinya lebih bersifat tidak langsung.
Jika Ripple memperluas bisnis pembayaran institusional, penitipan (custody), stablecoin, dan infrastruktur keuangan, penggunaan yang lebih besar dari ekosistem Ripple yang lebih luas dapat menjadi area penting untuk diperhatikan.
Namun, persetujuan OCC saja tidak menetapkan bahwa permintaan XRP akan meningkat.
Tren Stablecoin yang Lebih Besar
Ripple juga tengah memasuki perlombaan yang lebih luas di antara perusahaan kripto yang berupaya mendapatkan struktur keuangan teregulasi di Amerika Serikat.
Pengumuman OCC pada Desember 2025 mencakup persetujuan bersyarat untuk beberapa institusi yang berfokus pada aset digital, termasuk Ripple National Trust Bank, First National Digital Currency Bank, BitGo Bank & Trust, Fidelity Digital Assets, dan Paxos Trust Company.
Itu membuat langkah Ripple menjadi bagian dari tren industri yang lebih luas: perusahaan aset digital semakin mencoba menghubungkan produk berbasis blockchain dengan infrastruktur keuangan tradisional yang teregulasi.
Stablecoin berada tepat di tengah transisi itu.
Mereka bisa berfungsi sebagai aset penyelesaian (settlement), instrumen pembayaran, dan agunan, sementara perusahaan-perusahaan di baliknya semakin mencari struktur regulasi yang membuat institusi lebih nyaman menggunakannya.
Apa yang Terjadi Selanjutnya?
Tonggak besar berikutnya bukanlah pengumuman lain tentang persetujuan pendahuluan.
Itu persetujuan final.
Ripple harus menyelesaikan persyaratan prapembukaan dari OCC sebelum bank yang diusulkan dapat menerima otorisasi untuk memulai kegiatan bisnis.
Sampai itu terjadi, deskripsi yang paling akurat adalah bahwa Ripple memiliki persetujuan pendahuluan bersyarat, bukan bank trust nasional yang sepenuhnya beroperasi.
Perbedaan itu mungkin terdengar teknis, tetapi penting ketika menilai apa perubahan nyata yang dibawa perkembangan ini.
Jika pada akhirnya Ripple memenuhi persyaratan yang tersisa, kombinasi RLUSD + pengawasan trust-bank federal + infrastruktur pembayaran institusional dapat memberi perusahaan peran yang jauh lebih luas di pertemuan antara keuangan tradisional dan aset digital.
Bagi pasar kripto, pertanyaan yang lebih besar mungkin adalah apakah perusahaan-perusahaan stablecoin dan blockchain besar lainnya mengikuti jalur yang sama.
Tahap berikutnya dalam adopsi kripto mungkin tidak hanya soal membawa institusi ke dalam blockchain — ini bisa tentang membawa perusahaan-perusahaan blockchain lebih dalam ke sistem keuangan yang teregulasi.