
Kisah AI masih bergerak dengan cepat.
Chip baru terus bermunculan, pusat data makin besar, dan perusahaan terus mengucurkan dana dalam jumlah besar untuk kapasitas komputasi.
Tapi belakangan ini, saya justru memikirkan pertanyaan yang sedikit berbeda.
Apa yang terjadi setelah semua uang itu dibelanjakan?
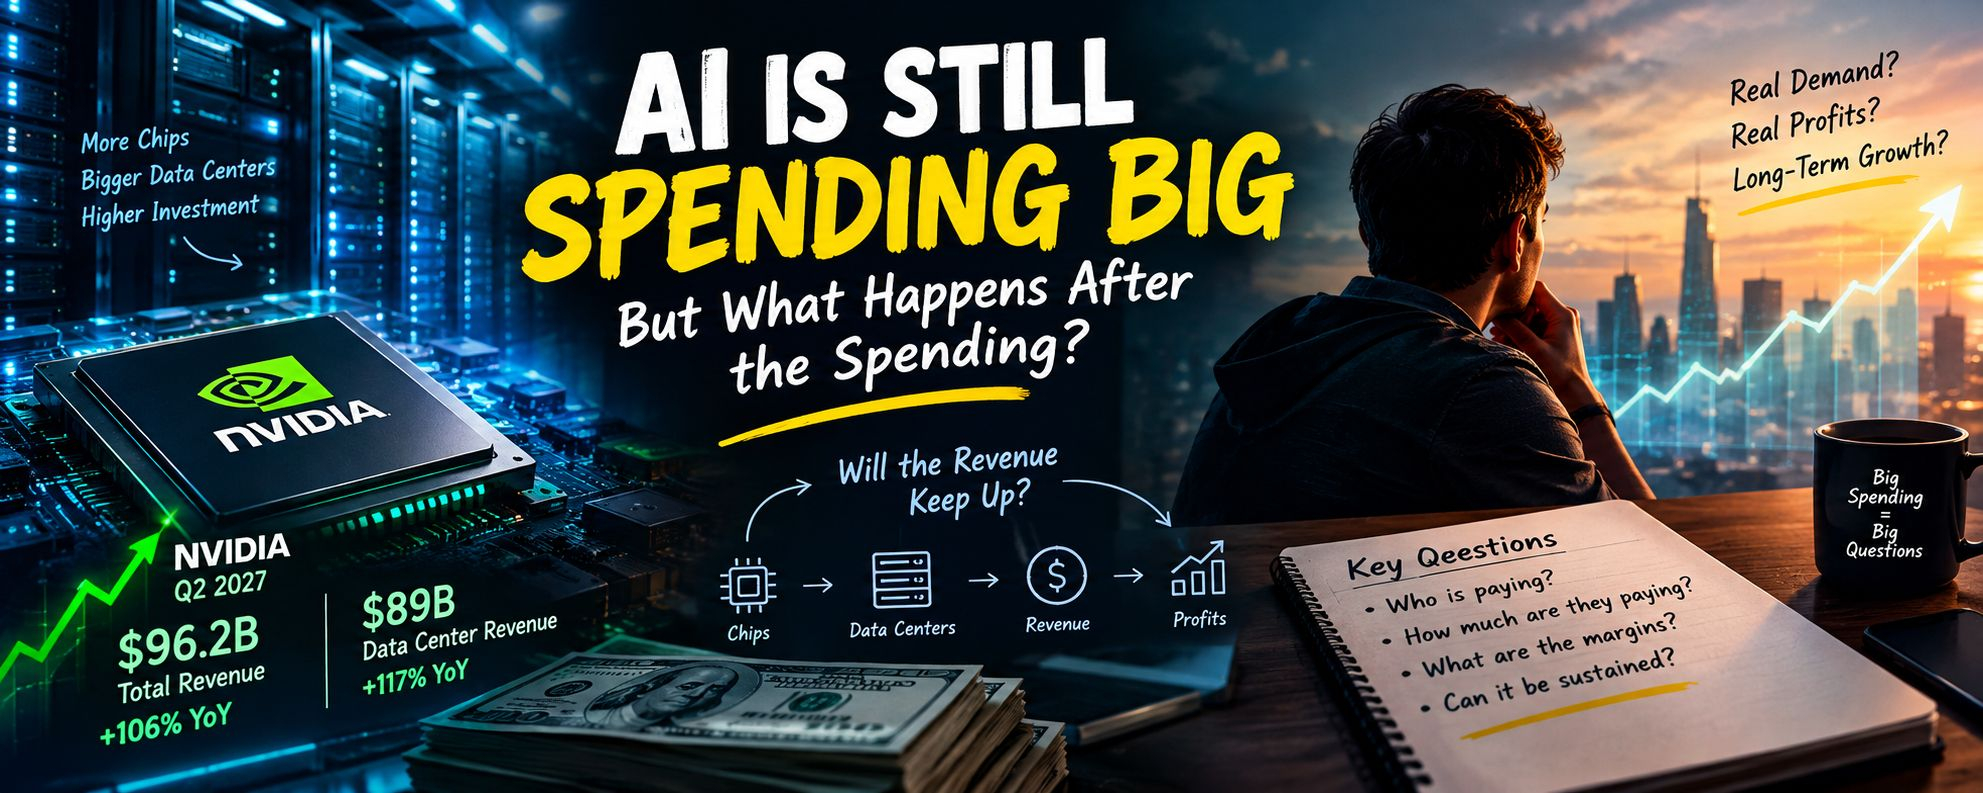
Tidak ada keraguan bahwa permintaan untuk komputasi AI saat ini sangat kuat. Angka terbaru dari NVIDIA membuat hal itu cukup jelas. Perusahaan melaporkan pendapatan sebesar $96,2 miliar untuk kuartal fiskal Q2 2027, sementara bisnis Data Center-nya menghasilkan $89 miliar, naik 117% dibanding setahun sebelumnya. NVIDIA juga memperkirakan pendapatan sekitar $108 miliar untuk kuartal berikutnya.
Itu tingkat pertumbuhan yang luar biasa.
Namun permintaan chip yang kuat hanyalah satu bagian dari ceritanya.
Ada yang harus membayar chip-chip itu.
Ada yang harus menjaga pusat data itu tetap sibuk.
Dan pada akhirnya, perusahaan yang memakai semua kekuatan komputasi itu perlu menghasilkan uang yang cukup dari AI untuk membenarkan belanja yang mereka lakukan.
Itulah bagian yang sekarang lebih menarik bagi saya.
Ambil perusahaan infrastruktur AI.
Sebagian dari mereka melihat pertumbuhan pendapatan yang sangat cepat, tetapi biaya yang terlibat sangat besar. Nscale, misalnya, melaporkan pendapatan $140,6 juta pada paruh pertama 2026, sekaligus mencatat kerugian bersih sekitar $1,02 miliar.
Saya tidak berpikir kerugian besar otomatis berarti bisnisnya buruk.
Membangun infrastruktur AI itu mahal, dan perusahaan jelas mengeluarkan belanja lebih dulu daripada kondisi mereka saat ini karena mereka mengharapkan permintaan terus bertumbuh.
Tapi angka-angka seperti itu membuat saya berhenti sejenak dan berpikir.
Jika sebuah perusahaan harus mengeluarkan beberapa dolar hari ini untuk menghasilkan satu dolar pendapatan di masa depan, berapa lama model itu bisa terus berjalan?
Mungkin jawabannya adalah permintaan AI menjadi begitu besar sehingga ekonomi membaik seiring skala.
Mungkin inferensi yang lebih murah, pemanfaatan perangkat keras yang lebih baik, dan makin banyak pelanggan enterprise pada akhirnya mengubah persamaan.
Atau mungkin sebagian dari belanja hari ini ternyata terlalu agresif.
Kita masih belum tahu.
Dan saya pikir ketidakpastian itu penting.
Hal yang sama juga terjadi pada perusahaan semikonduktor yang lebih besar.
AMD baru saja menembus kapitalisasi pasar $1 triliun karena saham-saham terkait AI menguat. Kegembiraan soal infrastruktur AI jelas masih kuat.
Tapi ada perbedaan menarik antara perusahaan yang diuntungkan oleh tren industri yang kuat dan saham yang dinilai menarik.
Itu dua pertanyaan yang berbeda.
Sebuah bisnis bisa memiliki pertumbuhan yang sangat baik, namun harga sahamnya sudah mengasumsikan banyak kabar baik.
Karena itulah saya lebih memberi perhatian pada laba dan arus kas dibanding sebelumnya di siklus AI.
Saya ingin melihat apakah perusahaan bisa mengubah semua permintaan ini menjadi sesuatu yang bertahan lama.
Bukan hanya kuartal lain dengan pesanan kuat.
Bukan hanya pengumuman pusat data besar lainnya.
Maksud saya, pelanggan sungguhan, pendapatan berulang, margin yang membaik, dan akhirnya arus kas bebas yang lebih kuat.
Ada sisi lain dari hal ini juga.
Jumlah modal yang masuk ke AI menjadi begitu besar sehingga pendanaan itu sendiri menjadi bagian dari ceritanya. Reuters baru-baru ini melaporkan tentang kesepakatan pendanaan besar yang mendukung proyek infrastruktur AI, termasuk pinjaman senilai $22 miliar yang terkait dengan Crux, sebuah venture cloud yang melibatkan Blackstone dan Alphabet.
Itu tidak selalu mengkhawatirkan saya dengan sendirinya.
Proyek infrastruktur berskala besar selalu membutuhkan pendanaan.
Tapi ketika sebuah industri mulai membutuhkan jumlah besar modal dari luar, saya pikir menjadi makin penting untuk memahami imbal hasil yang diharapkan dari investasi tersebut.
Di situlah posisi saya dengan AI saat ini.
Saya tidak mempertanyakan apakah teknologi itu memiliki permintaan.
Itu jelas.
Saya lebih ingin tahu seberapa besar dari belanja hari ini yang pada akhirnya akan berubah menjadi laba yang tahan lama.
Karena jika AI benar-benar membantu perusahaan menekan biaya, menciptakan produk baru, dan meningkatkan produktivitas, maka siklus investasi ini bisa berlanjut dalam waktu yang lama.
Namun jika infrastruktur terus berkembang jauh lebih cepat daripada aplikasi AI yang menguntungkan, investor pada akhirnya bisa menjadi lebih selektif.
Dan itu bisa mengubah pasar cukup besar.
Pendapat saya
Saya masih optimistis tentang pertumbuhan jangka panjang AI.
Namun saya kurang tertarik sekadar mencari saham berikutnya yang terkait dengan tema AI.
Saya lebih suka memahami bisnis yang ada di baliknya.
Siapa yang membayar?
Mereka membayar berapa?
Seberapa mahal untuk melayani mereka?
Dan setelah semua biaya itu, uang berapa yang sebenarnya tersisa?
Pertanyaan-pertanyaan itu tidak semenarik lagi judul pendapatan rekor.
Tapi saya pikir itu akan menjadi jauh lebih penting saat industri AI makin besar.
Bagi saya, bab berikutnya dari kisah AI akan membahas ekonomi, bukan sekadar kegembiraan.
🟢 Bullish — Adopsi AI terus meluas dan permintaan untuk komputasi terus berkembang
🔴 Bearish — Belanja mengantisipasi pendapatan dan laba yang diperlukan untuk mendukungnya
⚖️ Pendapat saya — Positif terhadap adopsi AI, tetapi selektif pada perusahaan dan valuasi yang melekat padanya
Teknologinya bergerak cepat.
Sekarang saya mengamati apakah uang itu bisa terus mengimbangi kebutuhan tersebut.