Sebagai orang yang udah 5 tahun ngiderin CEX sampai DeFi, jujur gue nggak anti sama Binance Earn. Justru bagus karena ngumpulin semua tools manajemen aset di satu tempat. Tapi makin banyak menu, makin gampang juga user salah pilih.
Masalahnya, “Earn” itu kata yang licin. Kedengerannya kayak duit lo kerja sendiri. Realitanya, lo yang harus kerja mikir dulu sebelum naro aset.
1. Simple Earn: Fondasi, tapi jangan dibutakan APR
Ini menu paling “waras”. Ada Fleksibel dan Terkunci.
Fleksibel cocok buat dana operasional. Lo butuh USDT buat serok besok, tapi hari ini biarin aja di sini. Reward jalan tiap menit. Beberapa aset bahkan bisa jadi jaminan Flexible Loan sambil tetap dapet reward, atau dipake di Binance Pay.
Bagusnya: lo nggak kehilangan likuiditas.
Jelegnya: APR Fleksibel itu tiering dan bisa anjlok kapan aja. Banyak yang kaget liat APR 10% minggu lalu, sekarang tinggal 2%. Itu bukan scam, emang mekanismenya gitu. Kuota user banyak, reward dibagi rata.
Terkunci buat duit yang emang lo ikhlasin nggak disentuh 30/60/90 hari. APR lebih tinggi, tapi kalau lo redeem awal, reward hangus.
Kritik gue: Binance kurang nekenin opportunity cost. APR 8% buat ngunci BNB 90 hari keliatan gede. Tapi kalau dalam 90 hari itu ada Launchpool 5x dan lo nggak bisa cabut, lo rugi bandar. Jadi jangan liat angka doang. Tanya: “Dalam periode ini, ada nggak event yang lebih cuan dari selisih APR?”
Terus ada Auto-Subscribe. Buat yang pelupa ini dewa penolong. Saldo nganggur di Spot bisa auto masuk Fleksibel jam 09.00 & 23.00 WIB. Tapi inget, otomatis ≠ autopilot. APR berubah, kuota abis, produk bisa ditutup. Tetap harus cek manual seminggu sekali.
2. Staking: Staking Rasa CEX
Ini buat yang mau staking ETH, SOL, dll tapi males urus node atau takut salah chain. Enaknya: sekali klik, reward harian, bisa redeem.
Nggak enaknya: lo nggak pegang kunci privat. “Not your keys, not your crypto” masih berlaku. Lo juga nggak dapet governance rights kayak staking native. Dan kalau ada slashing di chain-nya, Binance yang nanggung, tapi mereka bisa aja ubah ketentuan bagi hasil.
Dipake kalau lo ngejar simpel. Skip kalau lo ideologis soal desentralisasi.
3. Hub Yield USD: Stablecoin yang disuruh kerja rodi
Produk ini fokus ke stablecoin kayak USDT, USDC. Mekanismenya macem-macem di belakang layar, bisa lending, bisa strategi lain. APR-nya kompetitif karena itu.
Tapi kritisnya gini: “Yield” dari mana? Kalau dari lending, berarti ada risiko counterparty. Kalau dari strategi delta-neutral, berarti ada risiko exchange. Binance udah gede, tapi 2022 ngajarin kita: nggak ada yang too big to fail.
Anggap ini kayak deposito bank, tapi bank-nya nggak dijamin LPS. Porsi alokasi harus sesuai toleransi lo. Jangan naro 100% dana darurat lo di sini cuma karena APR 6%.
4. Binance Pool: Buat miner, bukan retail
Ini jelas. Lo punya rig mining BTC/ETH, lo sambungin ke sini. Bukan produk “klik-klik dapet cuan” buat user biasa. Jadi gue skip bahas panjang. Salah kamar kalau retail FOMO masuk sini.
5. Investasi Ganda / Dual Investment: Produk paling banyak bikin orang nangis
Nama “Investasi” itu agak misleading. Ini structured product. Lo naro BTC atau USDT, nentuin “target harga” dan “tanggal settlement”.
Skenario 1: Harga nggak nyampe target, lo dapet reward gede, aset balik utuh.
Skenario 2: Harga nyampe target, aset lo dijual di harga target itu.
Kedengeran kayak “Buy Low, Sell High” otomatis. Masalahnya, banyak yang pake ini pas market lagi euforia. Contoh: Lo pasang Sell High BTC di $70k karena ngerasa “nggak mungkin tembus”. Eh tembus $100k. Lo emang profit, tapi nyesek karena potensi cuan kepotong.
Ini produk advanced. Risikonya bukan cuma “reward hangus”. Risikonya “lo dipaksa jual pas lagi bull atau dipaksa beli pas nyungsep”. Kalau lo nggak paham options, jangan sentuh. APR 150% itu bukan bunga, itu premi risiko lo.
6. Discount Buy: Buy the Dip versi “bayar di muka”
Lo komitmen beli koin di harga diskon pada tanggal tertentu. Kalau harga market di tanggal itu lebih tinggi dari harga diskon lo, ya hoki. Kalau lebih rendah, lo tetep beli di harga diskon lo yang ternyata kemahalan.
Ini bukan DCA. Ini limit order with extra steps. Cocok kalau lo beneran yakin sama support level itu. Nggak cocok kalau lo cuma FOMO liat tulisan “Diskon 5%”.
7. Earn VIP & Earn Syariat: Segmentasi pasar
Earn VIP itu cuma Simple Earn/Staking tapi limit gede + kadang ada boosted APR. Nggak ada sihir khusus. Benefit utamanya buat whale yang males mecah-mecah order.
Earn Syariat menarik karena ngasih opsi buat yang concern sama riba/gharar. Binance filter produknya biar sesuai prinsip syariah. Good move dari sisi inklusivitas.
Kritiknya: transparansi akad. User awam nggak tau detail “di belakang” produk syariat ini bedanya apa sama yang biasa secara mekanisme smart contract. Kalau mau serius garap market syariah, edukasinya harus lebih tebel dari sekadar label.
8. Yang nyambung ke Finansial: Pinjaman
Simple Earn Fleksibel bisa jadi jaminan buat minjem. Ini pedang bermata dua.
Bagusnya: Lo butuh dana cepet tapi nggak mau jual BTC, lo bisa pinjem USDT. BTC lo tetep dapet reward.
Buruknya: Ini pintu gerbang ke leverage. Banyak yang pinjem buat long lagi, terus kena liquidasi pas market crash.
Pinjaman itu fitur, bukan strategi. Kalau lo nggak ngerti cara manage LTV dan health factor, jauhin.
Jadi, Binance Earn ini bagus apa enggak?
Bagusnya:
All-in-one: Dari yang paling konservatif sampe degen ada. Nggak perlu pindah-pindah platform.
UX: Dibanding DeFi, ini udah paling gampang. Risiko smart contract error lebih kecil karena tersentralisasi.
Utilitas BNB: BNB di Simple Earn keitung buat Launchpool & HODLer Airdrops. Jadi “HODL” di Binance punya value lebih dibanding self-custody. Ini fakta, bukan gimmick.
Jeleknya:
Risiko CEX: Lo nyerahin custody. Kena hack, regulasi, atau bangkrut, ya wassalam. Diversifikasi ke self-custody itu wajib.
APR Fatamorgana: APR hari ini bukan jaminan APR besok. Jangan bikin keputusan 90 hari cuma gara-gara liat APR di hari pertama.
Terlalu Banyak Pilihan = Decision Fatigue: User baru liat Dual Investment kirain nabung, padahal itu derivatives. Edukasi Binance soal risiko masih kalah kenceng sama marketing APR-nya.
Ilusi “Passive”: Semua produk ini butuh lo aktif mikir: kapan masuk, kapan keluar, apa alternatifnya. Yang bener-bener pasif cuma ninggalin aset di cold wallet.
Framework gue pribadi pake Earn
Pisahin berdasarkan timeframe: Duit buat jajan market minggu ini = Fleksibel. Duit buat DCA 6 bulan = Terkunci. Duit nganggur beneran = baru lirik Staking/Hub Yield.
Jangan lock aset kalau ada event: Mau ada Launchpool? BNB jangan dikunci di produk yang nggak eligible.
Produk kompleks = alokasi kecil: Dual Investment, Discount Buy, max 5-10% portofolio. Itu dana spekulasi, bukan dana hidup.
Jangan pake pinjaman buat leverage: Pinjaman dipake kalau kepepet, bukan buat nambah posisi.
Cek syarat 2x sebulan: APR, kuota, ketentuan bisa berubah. Auto-Subscribe ngebantu, tapi tanggung jawab tetap di lo.
Intinya, Binance Earn itu toolbox. Palu bisa buat bangun rumah, bisa juga buat getok jempol sendiri.
Berhenti nanya “produk mana paling cuan?”
Mulai nanya “duit gue ini tugasnya apa, dan risikonya sanggup nggak gue tanggung?”
Karena di crypto, yang misqueen bukan yang asetnya dikit. Tapi yang asetnya nggak tau mau diapain.
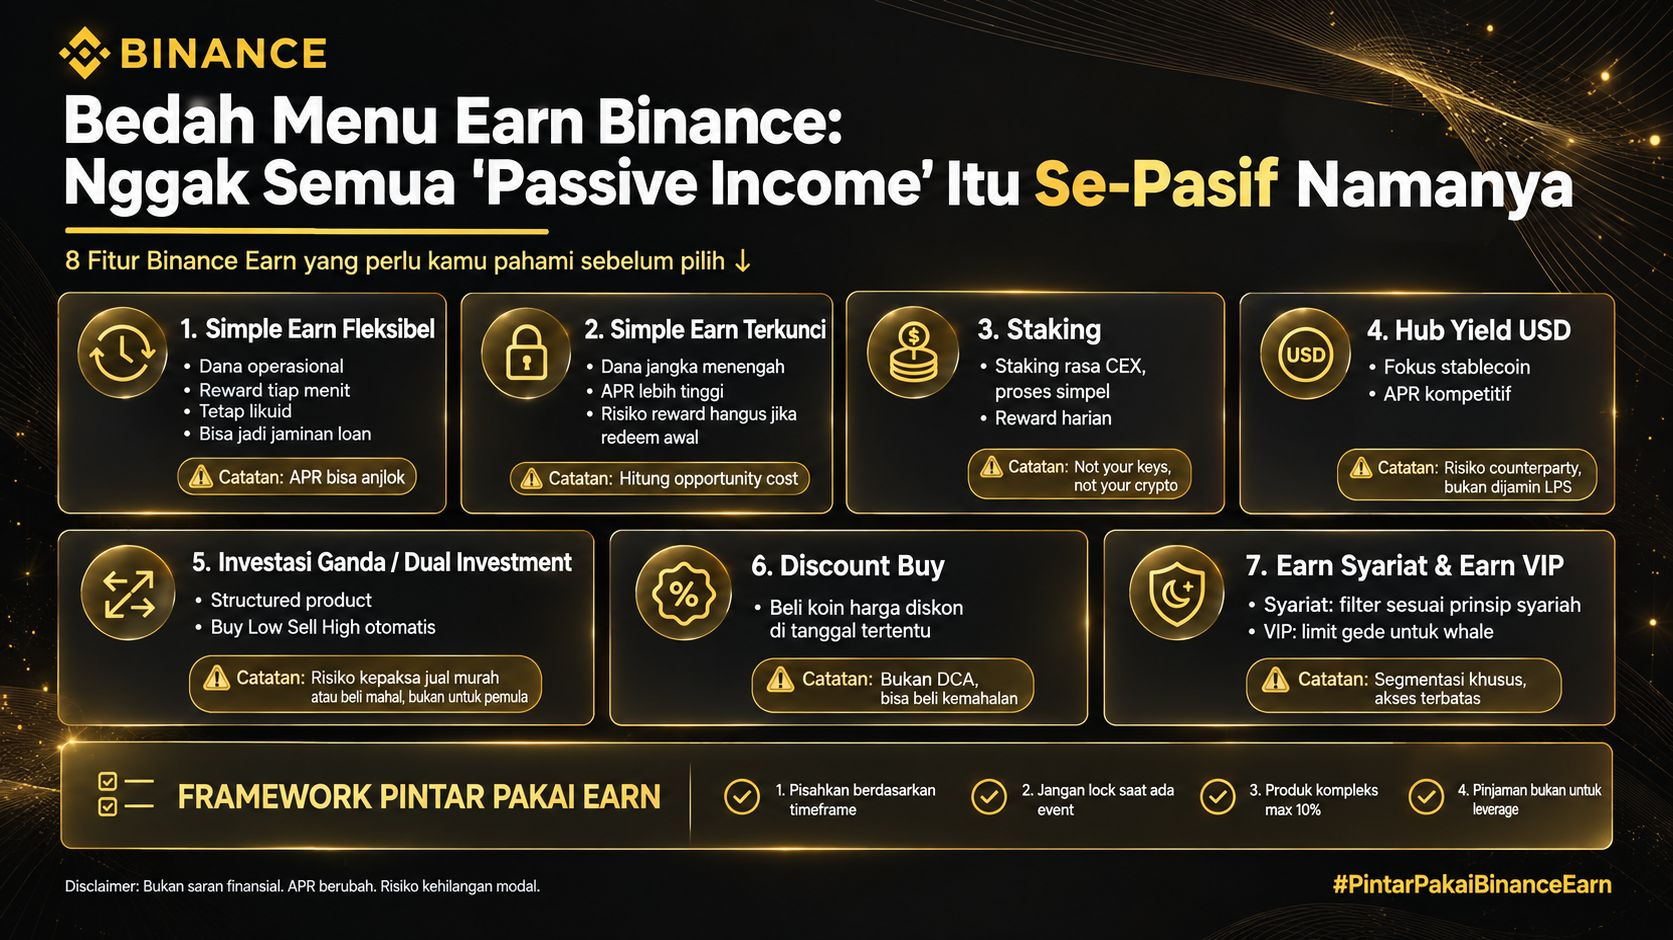
#PintarPakaiBinanceEarn #Binance
Disclaimer: Ini opini pribadi, bukan saran finansial. Semua produk punya risiko, termasuk kehilangan modal. APR bisa berubah. Baca halaman syarat & ketentuan Binance sebelum pake fitur apapun. DYOR.