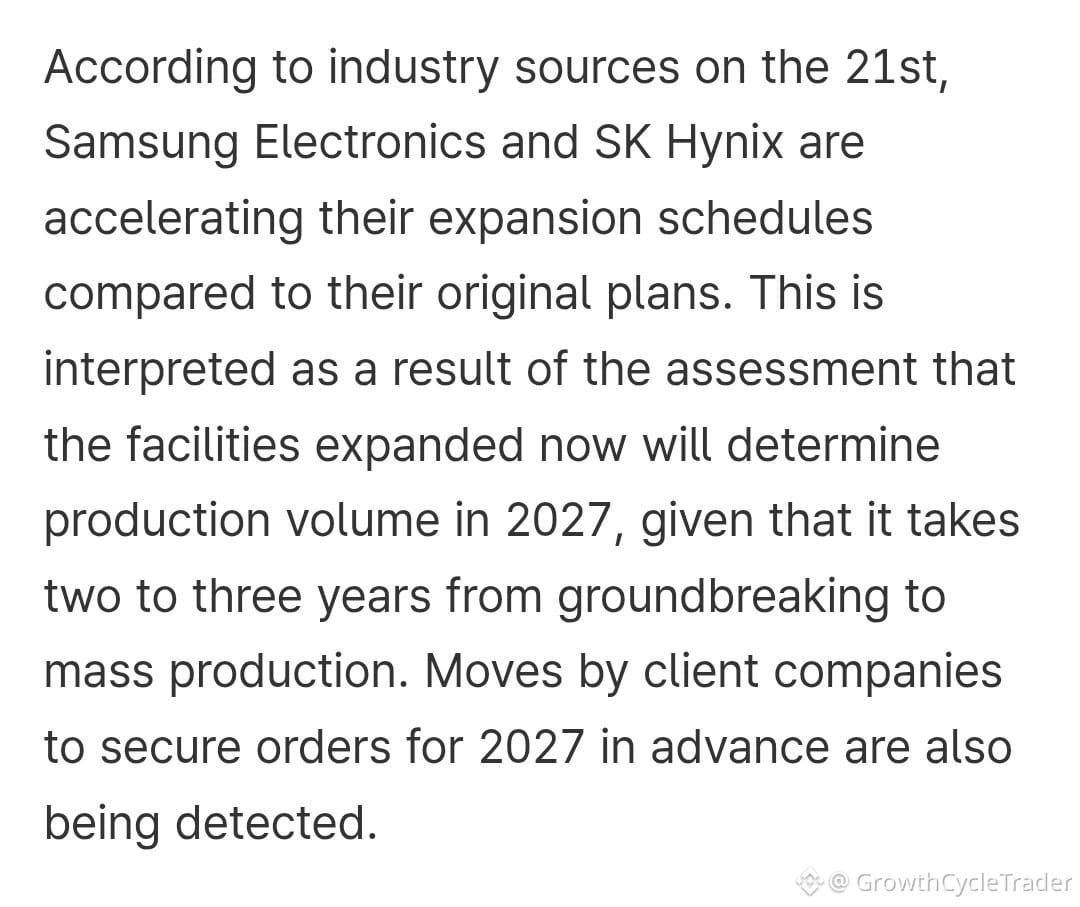
Samsung dan SK Hynix berlomba menggandakan produksi HBM pada 2025—namun konsensus industri tetap memperkirakan adanya kekurangan pasokan pada 2027.
Keduanya mempercepat ekspansi kapasitas karena pabrik baru membutuhkan waktu dua hingga tiga tahun dari peletakan batu pertama hingga menghasilkan wafer. Hyperscaler telah mengunci pasokan untuk tahun 2027.
Samsung menargetkan 2x output HBM4/HBM4E tahun depan, menaikkan monthly wafer starts dari ~180 ribu menjadi 250 ribu. Komposisi pengiriman berbasis kelas HBM4 meningkat dari 40% menjadi 80%. Kapasitas substrat kaca naik tiga kali lipat dari 20 ribu menjadi 50 ribu wafer/bulan. Sekitar setengah dari kapasitas foundry 4nm-nya (~15 ribu wafer/bulan) disediakan untuk base die HBM4. Pyeongtaek P5 mungkin akan dipercepat. Pangsa HBM di Q2 mencapai 33%, naik 12 poin dibanding kuartal sebelumnya.
$SKHY sedang meningkatkan Cheongju M15X dari 10 ribu menjadi 80 ribu wafer starts/bulan dan menarik fab Yongin pertama menuju awal produksi pada 2027. Negosiasi volume dan harga untuk 2027 dengan hyperscaler masih terbuka—kesepakatan tahun lalu baru selesai pada Oktober.
Samsung menyatakan pada Q1 bahwa pasokan-permintaan HBM adalah yang terburuk yang pernah tercatat, dan kesenjangannya melebar pada 2027. Kiwoom memperkirakan pasokan HBM 2027 +50%, permintaan +56%, dengan harga HBM4 naik sekitar ~65%.
Jensen Huang mengatakan pekan lalu $NVDA ingin mengirim 2x chip tahun depan. Rubin Ultra ditetapkan memiliki 16 stack HBM4E per paket. $MU mengatakan HBM 2027 sudah terjual habis. CXMT dilaporkan sedang melakukan sampling HBM3E untuk volume 2027.
Bottleneck-nya bukan hanya kapasitas wafer—melainkan advanced packaging, substrat kaca, dan alokasi foundry base-die. Bahkan dengan penarikan yang agresif, 2027 terlihat ketat.
Keduanya mempercepat ekspansi kapasitas karena pabrik baru membutuhkan waktu dua hingga tiga tahun dari peletakan batu pertama hingga menghasilkan wafer. Hyperscaler telah mengunci pasokan untuk tahun 2027.
Samsung menargetkan 2x output HBM4/HBM4E tahun depan, menaikkan monthly wafer starts dari ~180 ribu menjadi 250 ribu. Komposisi pengiriman berbasis kelas HBM4 meningkat dari 40% menjadi 80%. Kapasitas substrat kaca naik tiga kali lipat dari 20 ribu menjadi 50 ribu wafer/bulan. Sekitar setengah dari kapasitas foundry 4nm-nya (~15 ribu wafer/bulan) disediakan untuk base die HBM4. Pyeongtaek P5 mungkin akan dipercepat. Pangsa HBM di Q2 mencapai 33%, naik 12 poin dibanding kuartal sebelumnya.
$SKHY sedang meningkatkan Cheongju M15X dari 10 ribu menjadi 80 ribu wafer starts/bulan dan menarik fab Yongin pertama menuju awal produksi pada 2027. Negosiasi volume dan harga untuk 2027 dengan hyperscaler masih terbuka—kesepakatan tahun lalu baru selesai pada Oktober.
Samsung menyatakan pada Q1 bahwa pasokan-permintaan HBM adalah yang terburuk yang pernah tercatat, dan kesenjangannya melebar pada 2027. Kiwoom memperkirakan pasokan HBM 2027 +50%, permintaan +56%, dengan harga HBM4 naik sekitar ~65%.
Jensen Huang mengatakan pekan lalu $NVDA ingin mengirim 2x chip tahun depan. Rubin Ultra ditetapkan memiliki 16 stack HBM4E per paket. $MU mengatakan HBM 2027 sudah terjual habis. CXMT dilaporkan sedang melakukan sampling HBM3E untuk volume 2027.
Bottleneck-nya bukan hanya kapasitas wafer—melainkan advanced packaging, substrat kaca, dan alokasi foundry base-die. Bahkan dengan penarikan yang agresif, 2027 terlihat ketat.