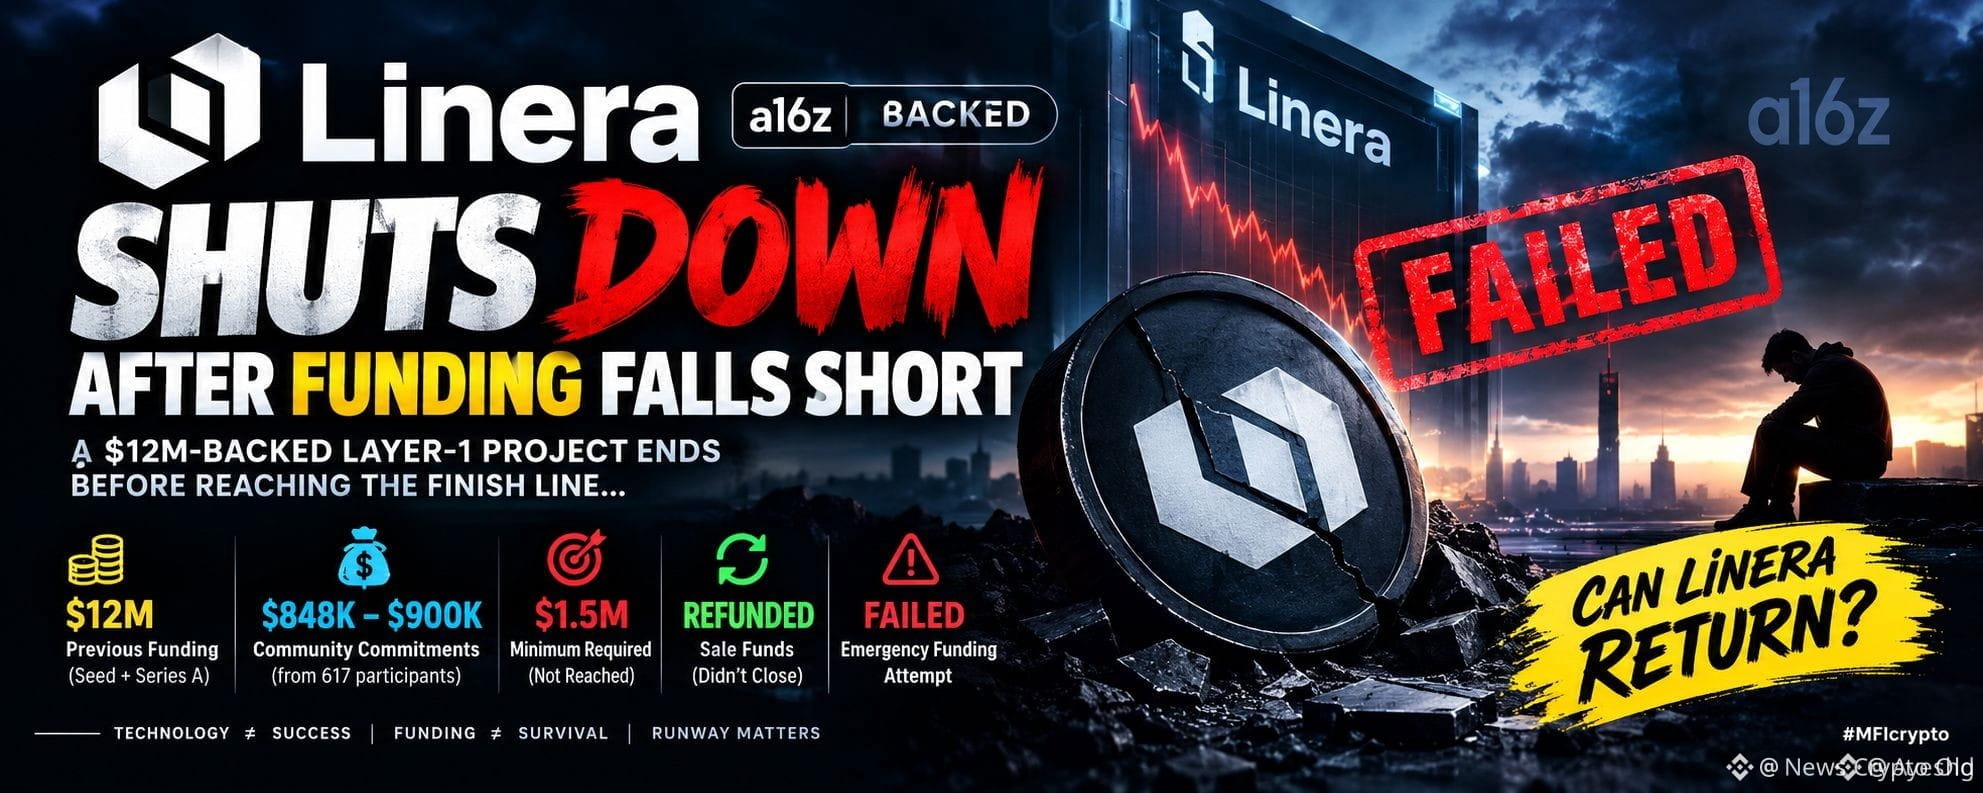
Berikut yang terjadi ketika sebuah proyek Layer 1 yang didukung dana besar tiba-tiba menyadari bahwa landasan pacu tidaklah tak terbatas.
Kebanyakan investor ritel memperlakukan reputasi putaran seed seperti polis asuransi terhadap kegagalan, hanya untuk mengetahui dengan cara yang sulit bahwa narasi saja tidak bisa membayar tagihan infrastruktur validator atau gaji pengembang. Saat sentimen pasar mulai menggelembung, alokasi modal terlihat mudah—hingga siklus pendanaan privat membeku semalam.
Penutupan Linera setelah putaran pendanaan terbarunya gagal terealisasi menjadi studi kasus yang menyentak bagi siapa pun yang mengejar permainan infrastruktur yang belum terbukti. Ketika modal berputar besar-besaran ke skema yang sudah mapan seperti $FIL dan liquidity hub yang menampung $USDT, jaringan tahap awal tanpa pendapatan biaya nyata menghadapi jurang seketika. Membangun lapisan eksekusi baru tanpa ekonomi unit yang berkelanjutan adalah risiko yang berdarah perlahan—yang tidak bisa ditambal terus-menerus oleh komitmen VC.
Bahaya sesungguhnya sekarang bergeser ke protokol berbiaya tinggi lainnya yang bertahan sepenuhnya dengan harapan tranche masa depan, bukan permintaan on-chain yang benar-benar terjadi. Jika pasar sekunder mengering dan cek privat berhenti kliring, pemegang token akan menanggung seluruh sisi buruknya jauh sebelum aktivitas mainnet apa pun benar-benar terwujud.
Menurutmu, di mana kekurangan likuiditas berikutnya pertama kali menghantam token-token infrastruktur?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh
Kebanyakan investor ritel memperlakukan reputasi putaran seed seperti polis asuransi terhadap kegagalan, hanya untuk mengetahui dengan cara yang sulit bahwa narasi saja tidak bisa membayar tagihan infrastruktur validator atau gaji pengembang. Saat sentimen pasar mulai menggelembung, alokasi modal terlihat mudah—hingga siklus pendanaan privat membeku semalam.
Penutupan Linera setelah putaran pendanaan terbarunya gagal terealisasi menjadi studi kasus yang menyentak bagi siapa pun yang mengejar permainan infrastruktur yang belum terbukti. Ketika modal berputar besar-besaran ke skema yang sudah mapan seperti $FIL dan liquidity hub yang menampung $USDT, jaringan tahap awal tanpa pendapatan biaya nyata menghadapi jurang seketika. Membangun lapisan eksekusi baru tanpa ekonomi unit yang berkelanjutan adalah risiko yang berdarah perlahan—yang tidak bisa ditambal terus-menerus oleh komitmen VC.
Bahaya sesungguhnya sekarang bergeser ke protokol berbiaya tinggi lainnya yang bertahan sepenuhnya dengan harapan tranche masa depan, bukan permintaan on-chain yang benar-benar terjadi. Jika pasar sekunder mengering dan cek privat berhenti kliring, pemegang token akan menanggung seluruh sisi buruknya jauh sebelum aktivitas mainnet apa pun benar-benar terwujud.
Menurutmu, di mana kekurangan likuiditas berikutnya pertama kali menghantam token-token infrastruktur?
#LineraShutsDownAfterFundraisingFallsShort #BOJRaisesRatesTo31YearHigh