

AI saat ini dan AI di masa depan
Jika rantai industri AI dibagi menjadi perangkat lapisan hulu, vendor cloud lapisan tengah, dan perusahaan model besar di hilir, lalu perusahaan aplikasi di bagian bawah. Saat ini, hampir seluruh profit rantai industri terkonsentrasi di hulu. Hanya $英伟达 (NVDA.US)$ ditambah empat perusahaan penyimpanan besar sudah mengambil hampir 70% profit industri.
Cara pembagian profit seperti ini menampilkan ciri khas fase awal perkembangan revolusi teknologi baru. Tetapi mari pikirkan: pintu masuk penagihan masa depan di industri AI—apakah itu akan tetap melalui cloud provider, atau justru melalui aplikasi hilir? Saat pembagian profit, apakah kondisinya akan tetap sama?
Sebagai contoh industri internet yang sudah matang, kira-kira proporsi ekonomi pembagian profit adalah:
Perangkat/teknologi lapisan hulu: sekitar 20%–30%
Jaringan/Cloud/Operator lapisan tengah: sekitar 10%–20%
Platform dan aplikasi hilir: sekitar 50%–70%
Sudah jelas, semakin dekat ke pintu masuk pengguna, semakin tinggi pembagian profitnya.
Belanja modal besar vendor cloud dalam beberapa tahun terakhir pada dasarnya memajukan sebagian profit masa depan vendor cloud menjadi profit hari ini untuk perusahaan perangkat keras di hulu. Sedangkan pendapatan masa depan industri AI terutama akan mengalir ke aplikasi hilir dan vendor cloud.
Seiring pertumbuhan belanja modal yang melambat, dan pertumbuhan pendapatan AI itu sendiri yang meningkat, pembagian profit seluruh rantai industri akan semakin condong ke industri internet yang sudah matang—terus mengerucut ke vendor cloud lapisan tengah dan aplikasi lapisan hilir.
Saat ini, total kapitalisasi pasar rantai industri AI di bursa AS sekitar 25 triliun dolar AS. Dari itu, lapisan hulu (termasuk chip komputasi, peralatan semikonduktor, penyimpanan, peralatan komunikasi) menyumbang 47%; lapisan tengah vendor cloud 50%; sedangkan lapisan hilir aplikasi hanya 3%—masih ada ruang yang sangat besar.
Jika Anda berinvestasi pada AI tahun ini, tentu Anda harus terus berinvestasi pada komputasi. Namun jika yang Anda investasikan adalah masa depan AI, tidak diragukan lagi Anda harus lebih fokus ke aplikasi di hilir. Dalam tiga tahun terakhir, banyak saham di hulu naik belasan sampai puluhan kali lipat. Namun setelah puncak belanja modal (capital expenditure) berakhir, pembagian profit lebih banyak berpindah ke tengah–hilir. Peluang muncul saham 10x pun lebih tinggi.
Dulu saya merasa ketidakpastian aplikasi AI terlalu tinggi. Padahal sebenarnya, skala pendapatan AI native di dalam negeri masih terlalu kecil. Tetapi di AS tidak begitu: aplikasi AI sudah menunjukkan beberapa jalur yang jelas, dan muncul sejumlah perusahaan yang bernilai investasi tinggi. Artikel ini tetap mengambil contoh perusahaan publik kelas aplikasi AI di bursa AS untuk merangkum beberapa arah penting.
Kekuatan komputasi melihat kondisi pasar; aplikasi melihat model bisnis
Aplikasi AI bukanlah satu segmen yang homogen. Pada 2026, akan terjadi diferensiasi yang sangat tajam di internal: perangkat lunak infrastruktur yang ditarik oleh beban kerja AI (termasuk platform data, observabilitas, keamanan) akan mengungguli jauh. “Beli infrastruktur software dan batasi eksposur ke SaaS” menjadi strategi konsensus untuk investasi perangkat lunak di pasar saham AS saat ini.
Namun tidak semua perangkat lunak SaaS bisa “dibantai” valuasinya. Dari laporan tengah tahun terlihat, banyak saham perangkat lunak mencatat pertumbuhan pendapatan AI yang cepat, tetapi ada juga banyak perusahaan infrastruktur software yang valuasinya sangat tinggi.
Komputasi melihat siklus/kenaikan—aplikasi melihat model bisnis. Ada tiga variabel kunci untuk menilai keunggulan dan kelemahan segmen tertentu:
1. Pola penagihan: penagihan berdasarkan penggunaan/konsumsi memiliki korelasi alami yang positif dengan beban kerja AI, sehingga bisa mengimbangi risiko pengurangan seat; sedangkan model seat murni lebih tertekan;
2. Posisi dalam rantai eksekusi AI perusahaan: platform yang menguasai data inti, izin, dan pintu masuk workflow berpotensi dinilai ulang dari perangkat lunak aplikasi menjadi infrastruktur AI perusahaan;
3. Apakah pendapatan AI merupakan pendapatan tambahan (incremental): pasar hanya membayar metrik AI ARR/ACV/beban kerja yang bisa dilacak, bukan untuk strategi AI.
Berdasarkan tiga standar ini, aplikasi AI dapat dibagi menjadi tujuh segmen dalam tiga tingkatan.
Pertama: platform data
Misalkan sekarang ada perusahaan e-commerce besar yang memutuskan AII in AI, kemudian merekrut seminimal mungkin karyawan. Biarkan AI Agent mengelola perusahaan ini sendiri.
Ini bukan sesuatu yang bisa diselesaikan hanya dengan membuat beberapa pintu masuk untuk beberapa Agent. Langkah pertama yang harus dilakukan semua perusahaan adalah membangun platform data AI. Agar AI membuat keputusan dan mengeksekusi, pertama-tama ia harus tahu apa yang terjadi pada perusahaan di masa lalu, dan apa yang sedang terjadi sekarang.
Dulu, eksekutor bisnis perusahaan adalah karyawan, sehingga data bisa tersebar di berbagai tempat: data pengguna di CRM, pesanan di database e-commerce, data persediaan dan keuangan di ERP, catatan layanan pelanggan di sistem layanan pelanggan, informasi produk di PIM, data iklan di Meta dan Google, data karyawan di sistem HR, notulen rapat di komputer dan email masing-masing orang, dan masih ada lebih banyak data di “otak” para karyawan, termasuk catatan chat mereka (jika perusahaan di Tiongkok).
Saat eksekusi, barulah karyawan dari berbagai kanal mencari dan mengintegrasikan data tersebut. Misalnya, ketika atasan bertanya “mengapa profit di wilayah Shanghai turun dalam tiga bulan terakhir”, Anda bisa login ke berbagai sistem untuk melihat masing-masing penyebabnya. Jika tidak tahu, baru bertanya ke rekan—lalu barulah bisa dianalisis.
Demikian pula, Agent yang benar-benar bisa bekerja harus mengetahui semua data di atas. Tanpa data, AI hanya menjadi pekerja outsourcing yang cerdas—tetapi ia tidak tahu apa yang terjadi pada perusahaan.
Jadi, hal pertama yang harus dilakukan dalam transformasi AI adalah mengubah semua informasi perusahaan menjadi data yang bisa dipahami, dicari, dan dipanggil oleh AI—sebisa mungkin, yaitu migrasi data.
Di masa depan, setiap rapat proyek, setiap komunikasi antar rekan, bahkan setiap obrolan karyawan, akan dicatat dan didigitalisasi secara sinkron. Ini menjadi data analisis dan korpus bagi AI—agar keputusan AI benar-benar didasarkan pada informasi real-time operasional perusahaan.
Di bursa AS, yang paling baik melakukannya adalah $Snowflake (SNOW.US)$ dan $MongoDB (MDB.US)$; tentu ada juga perusahaan yang agak tidak tipikal tapi lebih terkenal, yaitu $Palantir (PLTR.US)$.
$Snowflake (SNOW.US)$ awalnya penyedia layanan data warehouse tunggal, kini beralih menjadi platform cloud data AI yang komprehensif. Mereka meluncurkan rangkaian produk AI native seperti Cortex Code dan Snowflake Intelligence, menyederhanakan migrasi data pelanggan, mengkatalisasi konsumsi pada bisnis data inti, dan membentuk roda pertumbuhan yang kuat.
Perusahaan jenis ini mengenakan biaya berdasarkan penggunaan/konsumsi. Beban kerja AI memiliki korelasi alami yang positif. Dalam laporan tengah tahun, laju pertumbuhan pendapatan produk terus dipercepat selama 3 kuartal hingga Q2 mencapai 37%. Perusahaan menaikkan panduan pendapatan produk untuk setahun penuh menjadi 6,07 miliar dolar AS (+36%). Ini memvalidasi bahwa “roda gila konsumsi platform inti yang digerakkan AI” sudah memasuki fase realisasi.
Namun valuasi perusahaan jenis ini juga sangat tinggi. SNOW sekitar 20x PS dengan kapitalisasi pasar mendekati 120 miliar dolar AS, termasuk ekspektasi masa depan yang lebih tinggi. Keraguan pasar terkait kolaborasi/kompetisi perusahaan tersebut dengan raksasa cloud seperti AWS, Microsoft, dan Google.
Kedua: observabilitas
Ketika semakin banyak bisnis perusahaan ini ditangani oleh AI, perusahaan menemukan masalah serius: tidak jelas AI sebenarnya melakukan apa. Token yang dikonsumsi itu apakah sepadan? Aktivitas mana yang bisa dioptimalkan?
Dulu, perusahaan memiliki sistem lengkap untuk mencatat, menilai, dan mengevaluasi pekerjaan karyawan—paling tipikal adalah manajemen KPI. Meskipun banyak penilaian negatif, sistem ini dapat memastikan perusahaan puluhan ribu orang tetap berjalan otomatis sesuai proses. Namun pekerjaan AI adalah “black box”: AI juga bisa “ngos-ngosan”, melakukan “kerja sia-sia”. Tapi alur kerja AI bisa benar-benar berbeda dari manusia, sehingga KPI tradisional tidak akan lagi berfungsi. Karyawan perlu terus melihat apa yang sebenarnya sudah dikerjakan AI.
Masalah yang diselesaikan oleh aplikasi observabilitas ini seperti halnya “HR AI”: manusia bisa melihat alat apa yang dipanggil AI Agent, API mana yang digunakan, berapa banyak Token yang dibelanjakan, mengapa keputusan itu dibuat, langkah mana yang gagal, performa agent mana yang lebih tinggi, dan agent mana yang menyebabkan kerugian.
Perusahaan perwakilan untuk bagian ini adalah $Datadog (DDOG.US)$. Perusahaan ini bisa memantau metrik kinerja infrastruktur seperti cloud, server hibrida atau lokal, container, jaringan pelanggan secara real-time—pekerjaan APM tradisional. Selain itu, mereka juga bisa menyediakan distributed tracing pada level kode untuk membantu pelanggan memahami bottleneck kinerja aplikasi dan microservices secara mendalam. Mereka juga dapat mengumpulkan, memproses, dan menganalisis data log dalam jumlah besar dari sistem dan aplikasi untuk troubleshooting dan analisis performa.
Pola penagihan untuk aplikasi jenis ini juga berbasis konsumsi. DDOG Q2 naik +36%, pertumbuhan dipercepat selama empat kuartal berturut-turut. Perusahaan juga menaikkan panduan kinerja untuk setahun penuh secara signifikan. Namun, valuasi segmen ini juga sangat tinggi, sehingga harga saham mudah terpengaruh oleh narasi negatif pada sektor perangkat lunak.
Ketiga: keamanan siber
Keamanan siber adalah kategori yang sudah ada sejak era perangkat lunak tradisional, tetapi pada era AI, kepentingannya melonjak. Karena serangan AI tidak hanya menyerang sistem Anda—AI juga bisa digunakan sebagai umpan bagi peretas.
Pada dasarnya AI menggantikan karyawan. Otoritasnya lebih besar dibanding sebagian besar karyawan. Bukan hanya bisa mengakses database, mengubah data, dan mengirim email, AI bahkan bisa menjalankan aksi berisiko tinggi seperti pemindahan dana—bahkan langsung menulis kode, melakukan deployment program. Ibaratnya, AI menyusup langsung ke “otak” karyawan Anda, “membelotkan” karyawan.
Agent memiliki kemampuan untuk reasoning, akses data, dan aksi. Karena itu, kontrol izin, identitas, audit, dan pemanggilan alat akan menjadi masalah keamanan baru.
Perusahaan dengan konsep keamanan siber (LIST2570.US) jumlahnya banyak, jadi saya tidak akan memberikan contoh satu per satu.
Keamanan adalah yang paling tinggi di antara tiga segmen, terutama karena kepastian yang kuat. Ditambah adanya jeda waktu dari belanja AI ke belanja keamanan AI, ekspektasi pertumbuhan pendapatannya di masa depan sangat kuat.
Tiga kategori ini—jasa data, prediktabilitas, dan keamanan siber—bisa disatukan sebagai infrastruktur digital aplikasi AI. Ini adalah “tiga paket wajib” bagi semua perusahaan yang akan menerapkan strategi AI di masa depan. Belanja bersifat awal (front-loaded) sekaligus berkelanjutan, sehingga dalam aplikasi, segmen-segmen ini meledak lebih dulu.
Di atas tiga jenis infrastruktur digital tersebut, ada aplikasi pada “lapisan eksekusi”, yaitu beragam antarmuka kerja perusahaan. Saya membaginya menjadi dua: satu adalah berbagai platform Workflow / Agent, dan yang lain adalah pemrograman AI.
Keempat: platform Workflow/Agent
Setelah punya data dan izin, bagaimana Agent perusahaan e-commerce ini sebenarnya bekerja?
Sekarang ada dua jenis solusi. Yang pertama, berdasarkan workflow yang sudah ada, menggunakan AI Agent yang dipadukan dengan berbagai perangkat lunak industri untuk bekerja. Ini disebut “Platform Workflow / Agent”.
Misalnya, perusahaan e-commerce ini menangani pengembalian barang pelanggan. Proses tradisionalnya: petugas layanan pelanggan mengaudit, memeriksa pesanan, menentukan penyebab, mengecek stok, melakukan refund, menangani logistik, memberi tahu gudang, dan seterusnya. Setiap langkah adalah pekerjaan manusia yang mengoperasikan software.
Namun, dalam model “Platform Workflow / Agent”, alurnya tetap sama; yang berubah hanya ditangani secara otomatis oleh Customer Agent khusus.
Dalam pola ini, selain model besar itu sendiri, yang lebih penting adalah bagaimana menyematkan pemanggilan alat, kontrol izin, dan persetujuan manual secara tepat ke dalam workflow kerja yang lama. Tantangannya ada pada kolaborasi antara karyawan dan Agent.
Jadi, perusahaan aplikasi jenis ini adalah transformasi dari vendor perangkat lunak yang sudah ada. Contohnya $赛富时 (CRM.US)$, $ServiceNow (NOW.US)$, $微软 (MSFT.US)$, dan lain-lain. Pola penagihannya juga menggunakan model ganda “seat + penagihan Token”.
Namun, pabrikan aplikasi non-native AI seperti ini juga jadi sangat dipertanyakan. Ada dua hal utama: pertama, pertumbuhan bisnis mereka benar-benar digerakkan AI atau tidak? Kedua, soal model penagihan: apakah peningkatan biaya dari trafik baru mampu mengimbangi penurunan biaya seat tradisional?
Perusahaan yang bertransformasi lebih agresif, misalnya $ServiceNow (NOW.US). Saat ini bahkan mereka memposisikan platformnya sebagai infrastruktur AI perusahaan yang menghubungkan data, workflow, dan AI Agent. Platform mereka dapat menghubungkan data eksternal seperti $SAP SE (SAP.US)$, $赛富时 (CRM.US)$, $Snowflake (SNOW.US)$, Databricks, dan lain-lain.
Jika “Platform Workflow / Agent” adalah pola untuk mendorong perangkat lunak tradisional ala AI, maka “pemrograman AI” adalah cara membuat program sekarang untuk menyelesaikan pekerjaan.
Kelima: pemrograman AI
Sebenarnya, ini adalah skenario B2B yang pertama kali berhasil dijalankan oleh model besar, sehingga memicu lonjakan ARR pada paruh pertama tahun ini.
Dalam rencana, AI Agent harus memanggil perangkat lunak yang sudah ada. Namun praktiknya, banyak perangkat lunak tidak memiliki antarmuka. Sementara model besar justru paling hebat dalam menulis program. Jika menemui masalah seperti ini, lebih baik membuat program sendiri untuk menyelesaikannya. Inilah evolusi model besar dari code completion, menjadi pemrograman berbasis dialog, lalu menjadi pemrograman sebagai agen.
Aplikasi jenis ini mencakup GitHub Copilot, Cursor, juga Claude Code, Codex, dan sebagainya yang diluncurkan oleh laboratorium model besar.
Saya lebih cenderung membedakan pemrograman AI dari fungsi perangkat lunak tradisional dan model besar AI. Jika benar ingin mengubah perusahaan dengan AI, Anda harus benar-benar keluar dari workflow yang lama, lalu memproduksi sendiri “alat produksi”, memutus batas antara pekerja dan alat produksi. Dengan begitu barulah efisiensi kerja benar-benar meningkat, dan bisa lahir perusahaan bernilai triliunan seperti Anthropic.
Perangkat lunak jenis ini sudah sepenuhnya beralih dari biaya berdasarkan seat menjadi biaya berdasarkan Token. Ini langsung masuk ke lapisan aplikasi dan bersaing secara langsung dengan “Platform Workflow / Agent” di atas. Siapa yang akan menjadi arus utama mode kerja AI di masa depan kemungkinan besar akan melahirkan saham 10x dari segmen ini.
Keenam: industri vertikal dan AI untuk iklan
Lima kategori aplikasi AI di depan adalah infrastruktur dan alat produksi dalam skenario kerja umum. Sedangkan kategori keenam menargetkan skenario bisnis tertentu. Model generik skala besar sulit memenuhi kebutuhan kepatuhan dan akurasi untuk industri-industri spesifik, sehingga perangkat lunak vertikal memiliki moat yang lebih dalam.
Aplikasi AI seperti ini sebenarnya berada di atas lima lapisan pertama. Yang paling matang saat ini adalah AI iklan dari $Meta Platforms (META.US)$ / $Google-A (GOOGL.US)$ / $Applovin (APP.US)$.
Iklan adalah skenario komersial pertama yang benar-benar diterapkan AI. AI mendorong eCPM/ROAS naik lewat peningkatan durasi penggunaan pengguna, tingkat konversi terarah, dan CTR kreatif.
Pendapatan iklan Meta FY26Q1 naik 33%. Mereka mengklaim peningkatan impresi +19% dan kenaikan harga satuan +12%, serta mengatribusikannya pada AI. Yang bahkan lebih meyakinkan adalah Google: pendapatan pencarian FY26Q1 naik 19%, dan volume pencarian mencetak rekor baru, sekaligus membantah persepsi bahwa pencarian berbasis AI akan melemahkan ketahanan iklan.
Saat berinvestasi pada perusahaan aplikasi seperti ini, yang tersulit adalah membedakan apakah AI benar-benar mendorong bisnis. Banyak perusahaan aplikasi AI yang pendapatannya terutama dari iklan, porsi pendapatan yang digerakkan AI justru kecil, sehingga risikonya lebih besar terkena disrupsi oleh AI. Sementara itu, perusahaan seperti AppLovin—iklan aplikasi native berbasis AI—hampir setiap dolar pendapatannya berasal dari iklan yang digerakkan AI. Walau valuasinya cenderung tinggi, potensi kenaikan nyatanya bisa jadi masih diremehkan.
Selain iklan, kemajuan aplikasi AI di industri vertikal seperti farmasi, pajak fiskal, pendidikan, desain, dan lainnya juga relatif cepat. Industri-industri ini biasanya ROI lebih mudah diukur, dan kemauan membayar AI juga kuat. Namun, berinvestasi lebih cocok memakai sudut pandang analisis untuk industri vertikal terkait.
Pihak yang terdampak: SaaS dan layanan TI
E-commerce yang “All in AI”. Dulu dalam setahun mereka harus menghabiskan beberapa juta dolar untuk membeli software besar, karena setiap karyawan perlu mendapat seat perangkat lunak yang sering dipakai. Tetapi setelah AI datang—setiap karyawan diberi tumpukan Agent—mereka mendapati ternyata tidak perlu membeli sebanyak itu.
Ini adalah “model yang menelan software”. Bukan sekadar narasi, melainkan sesuatu yang benar-benar terjadi di industri perangkat lunak. Model besar dapat menyalin fungsi SaaS lebih cepat dan lebih murah, serta mengurangi jumlah seat dengan menggantikan karyawan. Gartner memperkirakan hingga 2030 setidaknya 40% belanja SaaS perusahaan akan bergeser ke penagihan berdasarkan penggunaan/Agent/hasil, dan pendapatan berbasis seat turun menjadi kurang dari seperlima. Repricing proaktif ke depan ini menekan valuasi lebih dulu saat profit saham software belum memburuk. Intuit, Adobe, dan Workday adalah tiga saham dengan performa terburuk di Nasdaq-100 pada paruh pertama 2026—semuanya saham software.
Tentu saja, pada paruh kedua 2026, kenyataan tidak lagi sesederhana “SaaS pasti mati”. Sebaliknya, akan ada pembedaan antara yang melakukan transformasi AI dan yang tertinggal AI:
Perusahaan seperti $赛富时 (CRM.US)$ sedang mengubah AI Agent menjadi cara penagihan yang berbasis penggunaan/konsumsi baru. Untuk sementara aman, sehingga saya masukkan ke kategori keempat sebelumnya, “Platform Workflow / Agent”. Sementara perusahaan seperti Intuit, Adobe, Workday, langkah AI mereka dalam jangka pendek sulit mendorong percepatan pertumbuhan. Jadi untuk saat ini mereka masuk daftar kandidat “pihak yang terdampak”, bukan keenam kategori aplikasi utama.
Lebih berbahaya daripada SaaS adalah industri layanan TI—ini adalah area yang sedang mengalami disrupsi.
Dulu, perusahaan e-commerce ini setiap tahun masih harus menghabiskan beberapa juta dolar untuk perusahaan layanan TI besar seperti Accenture, IBM, Infosys, guna membeli layanan implementasi sistem, pengembangan perangkat lunak, migrasi data, pemeliharaan ERP, konsultasi TI, dan lain-lain.
Jelas, menggantikan karyawan dengan AI mungkin masih punya kekhawatiran, tetapi menggantikan outsourcing TI ini tidak menemui hambatan apa pun.
Pendapatan kuartal tiga FY2026 Accenture lebih rendah dari ekspektasi dan menurunkan panduan pertumbuhan setahun penuh; saham turun sekitar 18% dalam satu hari. Penyebab mendalamnya adalah perusahaan memangkas tajam anggaran peningkatan perangkat lunak tradisional dan layanan sistem demi membeli perangkat keras AI untuk komputasi. IBM juga menghadapi masalah serupa.
Laporan riset CIO Morgan Stanley menunjukkan bahwa perkiraan pertumbuhan anggaran layanan TI untuk 2026 hanya +1,8%, lebih rendah daripada +2,1% pada 2025. Meski anggaran TI secara keseluruhan membaik, AI tetap menyerap anggaran diskresioner.
Jika masalah perusahaan SaaS adalah bahwa perangkat lunaknya sendiri mungkin didefinisikan ulang oleh Agent, maka masalah pada layanan TI adalah peran manusia bisa digantikan oleh Agent. Jelas, yang kedua adalah masalah yang jauh lebih besar.
Tentu saja, perusahaan layanan TI ini juga punya bisnis baru. Jika pelanggan mengalami kesulitan dalam ROI AI, seperti halnya migrasi cloud yang memunculkan kebutuhan layanan AI baru, tinggal dilihat apakah perusahaan tersebut mampu menggantikan penyusutan bisnis lama.
Ringkasan
Industri perangkat lunak tradisional bisa dibilang merupakan industri pertama yang “berantakan” dihantam AI, dan juga merupakan industri pertama yang mengalami kemakmuran aplikasi AI native. Awalnya pasar membagi perusahaan software menjadi AI dan non-AI. Sekarang pembagiannya adalah tiga kategori: pemenang, pecundang, dan yang belum pasti posisinya. Mayoritas masuk kategori “belum pasti”.
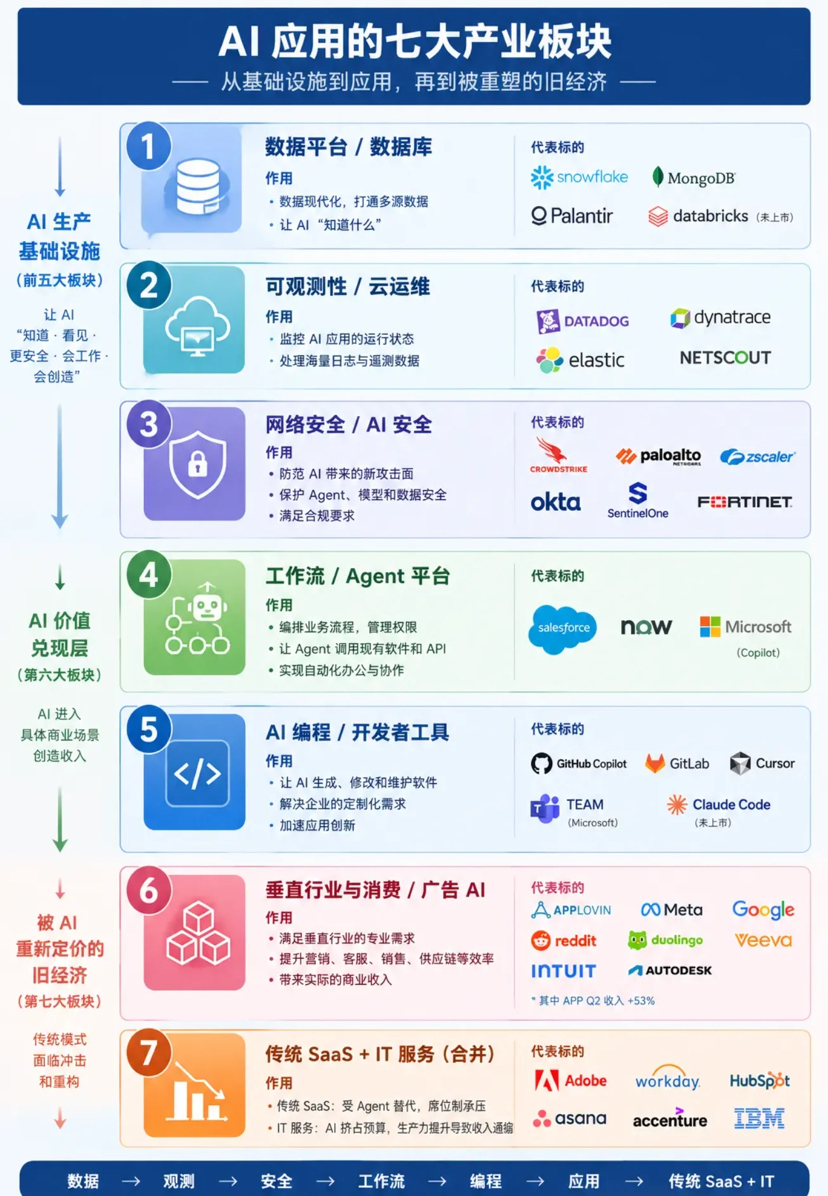
Dari tujuh kategori aplikasi di atas, tiga di antaranya adalah “pemenang”: jasa data, layanan prediktabilitas, dan layanan keamanan siber. Ciri mereka adalah permintaan yang benar-benar wajib (mission-critical). Semakin AI makin meluas, sistem makin kompleks, dan kebutuhan pun meningkat.
Keempat dan kelima—platform Workflow/Agent dan pemrograman AI—saat ini masih “belum pasti”. Tetapi semakin AI makin meluas, perannya makin besar. Bahkan bisa menjadi sistem operasi perusahaan yang baru dan sepenuhnya mengubah model bisnis industri perangkat lunak.
Aplikasi vertikal keenam sangat terpecah (diferensiasinya besar). Perlu disaring satu per satu: mana yang benar-benar bisnis digerakkan AI, dan mana yang hanya kemasan konsep palsu AI.
Akhirnya, kelompok yang terdampak: saat ini terlihat sebagai “pihak yang kalah”. Semakin AI makin meluas, semakin berbahaya model bisnis lama. Namun, bukan berarti sama sekali tidak ada peluang.
Aplikasi perangkat lunak yang digerakkan AI sudah bukan lagi satu industri. Apalagi aplikasi native seperti pemrograman yang sepenuhnya merupakan disrupsi terhadap cara produksi yang sudah ada di perusahaan. Kerangka valuasi perangkat lunak di masa depan tidak boleh hanya melihat pertumbuhan pendapatan dan margin laba; juga harus memperhatikan volume pemanggilan AI, volume eksekusi tugas, tingkat penetrasi proses otomatis, tingkat ketergantungan pada Agent, dan kemajuan migrasi arsitektur penetapan harga.
