
#日本央行加息至31年高位
Suku bunga Jepang naik ke 1,25% — yang perlu diperhatikan sebenarnya adalah “yen murah” yang perlahan mulai menghilang
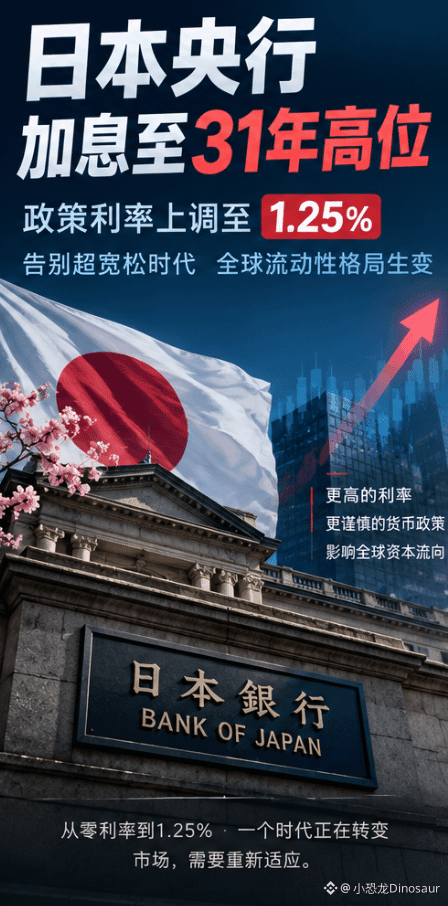
Bank Sentral Jepang menaikkan suku bunga kebijakan dari 1% menjadi 1,25%, langsung mencapai level tertinggi sejak tahun 1995.
Jika dibandingkan dengan suku bunga AS, 1,25% mungkin terlihat tidak terlalu besar, tetapi bagi ekonomi yang puluhan tahun terbiasa dengan suku bunga nol bahkan negatif, perubahan ini sebenarnya cukup signifikan. Yang lebih penting lagi, masalah yang kini dipertimbangkan oleh Bank Sentral Jepang sudah bergeser dari “bagaimana menciptakan inflasi” menjadi “bagaimana mencegah inflasi agar tidak terlalu tinggi”.
Saya pikir yang seharusnya benar-benar jadi perhatian pasar bukan hanya seberapa mahal kredit/pinjaman KPR di Jepang, melainkan satu permainan global yang selama ini sangat penting — transaksi carry trade yen.
Di masa lalu, biaya pendanaan yen sangat rendah. Banyak dana meminjam yen, lalu menggunakannya untuk membeli obligasi pemerintah AS, saham AS, bahkan aset berisiko berimbal hasil tinggi lainnya. Ketika suku bunga Jepang terus meningkat, perhitungan ini tentu akan berubah.
Jika suku bunga Jepang terus naik, bersamaan dengan yen yang menguat secara jelas, maka sebagian posisi carry trade dapat mulai kembali. Ketika itu terjadi, yang terdampak tidak hanya pasar saham Jepang, tetapi mungkin juga likuiditas pasar obligasi global, saham teknologi, bahkan pasar kripto.
Namun, kali ini ada juga fenomena yang cukup menarik: **setelah kenaikan suku bunga, yen justru melemah.** Salah satu alasannya adalah dua anggota komite menolak kenaikan suku bunga, dan Ueda Kazuo tidak memberikan panduan yang sangat tegas terkait kenaikan suku bunga lanjutan secara berurutan.
Jadi, 1,25% itu sendiri bukanlah titik akhir.
Yang benar-benar penting adalah apakah Bank Sentral Jepang akan terus menaikkan suku bunga setelah ini.
Dalam puluhan tahun terakhir, Jepang selalu menjadi salah satu sumber dana termurah di dunia.
Jika “keran utama dana global” ini mulai pelan-pelan diputar lebih kencang, dampak yang ditimbulkannya mungkin jauh lebih besar daripada sekadar sekali kenaikan 25 basis poin.
Suku bunga Jepang naik ke 1,25% — yang perlu diperhatikan sebenarnya adalah “yen murah” yang perlahan mulai menghilang
Bank Sentral Jepang menaikkan suku bunga kebijakan dari 1% menjadi 1,25%, langsung mencapai level tertinggi sejak tahun 1995.
Jika dibandingkan dengan suku bunga AS, 1,25% mungkin terlihat tidak terlalu besar, tetapi bagi ekonomi yang puluhan tahun terbiasa dengan suku bunga nol bahkan negatif, perubahan ini sebenarnya cukup signifikan. Yang lebih penting lagi, masalah yang kini dipertimbangkan oleh Bank Sentral Jepang sudah bergeser dari “bagaimana menciptakan inflasi” menjadi “bagaimana mencegah inflasi agar tidak terlalu tinggi”.
Saya pikir yang seharusnya benar-benar jadi perhatian pasar bukan hanya seberapa mahal kredit/pinjaman KPR di Jepang, melainkan satu permainan global yang selama ini sangat penting — transaksi carry trade yen.
Di masa lalu, biaya pendanaan yen sangat rendah. Banyak dana meminjam yen, lalu menggunakannya untuk membeli obligasi pemerintah AS, saham AS, bahkan aset berisiko berimbal hasil tinggi lainnya. Ketika suku bunga Jepang terus meningkat, perhitungan ini tentu akan berubah.
Jika suku bunga Jepang terus naik, bersamaan dengan yen yang menguat secara jelas, maka sebagian posisi carry trade dapat mulai kembali. Ketika itu terjadi, yang terdampak tidak hanya pasar saham Jepang, tetapi mungkin juga likuiditas pasar obligasi global, saham teknologi, bahkan pasar kripto.
Namun, kali ini ada juga fenomena yang cukup menarik: **setelah kenaikan suku bunga, yen justru melemah.** Salah satu alasannya adalah dua anggota komite menolak kenaikan suku bunga, dan Ueda Kazuo tidak memberikan panduan yang sangat tegas terkait kenaikan suku bunga lanjutan secara berurutan.
Jadi, 1,25% itu sendiri bukanlah titik akhir.
Yang benar-benar penting adalah apakah Bank Sentral Jepang akan terus menaikkan suku bunga setelah ini.
Dalam puluhan tahun terakhir, Jepang selalu menjadi salah satu sumber dana termurah di dunia.
Jika “keran utama dana global” ini mulai pelan-pelan diputar lebih kencang, dampak yang ditimbulkannya mungkin jauh lebih besar daripada sekadar sekali kenaikan 25 basis poin.