
下一个10倍没准就是它。
你发现没有,真正的大机会,从来都是从一片废墟里长出来的。
9月15日,CLARITY法案在参议院以49比50被否,整个加密市场一片哀嚎。Coinbase两天跌超10%,Circle暴跌超11%。
但就在市场陷入绝望的时候,SEC主席Atkins反手甩出了一份60页的“创新豁免”命令,直接绕开了国会僵局。
然后,戏剧性的一幕出现了。
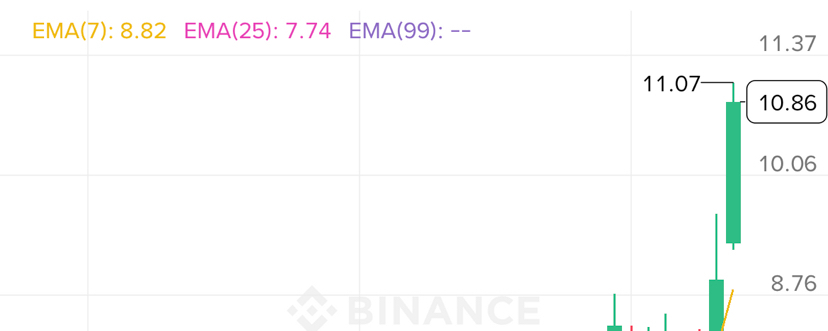
在纽交所上市的代币化基础设施龙头Securitize(代码SECZ),盘中一度暴涨超过22%,成为这轮政策利好里涨幅最突出的标的。
你可能会问,为什么是它?
因为这份豁免,几乎就是为它量身定做的。
先说清楚SEC批准了什么。
9月17日,SEC正式发布命令,给符合条件的代币化证券交易场所(TSV)两项关键豁免:交易所身份豁免,和做市商身份豁免。链上撮合与链上做市,从此有了一条为期五年的合规绿色通道。
但关键在“符合条件”这四个字。
SEC对“代币化NMS股票”的定义极其严格:代币必须就是那只股票本身,而不是第三方发行的一张债。判断标准不是“仓里有没有真股票”,看的是这张币在法律上是什么。
同一公司权益、收同样分红、行使同样投票权、清算时拿同样剩余资产。四项都要。
按这条标准筛一遍市面上的产品,大部分交易量最大的代币化股票,都不在范围内。因为它们的法律结构是“离岸子公司发行的一张债”,不赋予投票权,不对美国人开放。
而Securitize走的,是“代币就是名册上的那一股”这条路。它旗下有SEC注册的过户代理、经纪交易商、另类交易系统(ATS),以及基金管理服务。客户名单里包括BlackRock、Apollo、KKR、VanEck。
它发行的贝莱德BUIDL代币化货币市场基金,已经跑通了从发行到管理的全流程。它还在和纽约证券交易所合作,设计代币化证券交易的底层管道系统。
所以当SEC说“我们需要一个合规的TSV”时,Securitize几乎是唯一拿着全套牌照和现成基础设施的选手。
但这还不是全部。
8月12日,Securitize发布了上市后的首份财报。营收1443万美元,同比下降5%,净亏损2168万美元。财报一出,股价盘后一度暴跌超20%。
所有人都觉得这公司完了。
但你要看另一组数据。在其8月财报暴跌期间,有大约83万股在5.44到6.40美元之间被悄悄买走。然后在9月17日SEC消息出来后,出现了该公司历史上最大的一笔大宗交易,成交价10.05美元。
有人在恐慌里捡筹码,有人在利好里收货。
你品品这个时间差。
那10倍到底从哪来?
Securitize的定位,是“代币化证券的全链条基础设施提供商”。它不是某一只代币化股票,它是承载所有代币化股票的那套管道。
它的AUM目前是43亿美元。
全球股票市场是百万亿美金级别。哪怕只有1%的资产通过代币化方式上链,都是万亿美元的市场。
而Securitize是唯一在美国和欧盟同时持有合规牌照,能跨两大市场运营数字证券基础设施的公司。
当TSV的合规框架落地,当传统资管机构开始把更多资产搬到链上,Securitize的AUM增长是指数级的。
它现在市值多少?你去查一下。再看看43亿的AUM,和万亿美元级别的潜在市场。
这个反差,就是10倍逻辑的来源。
当然,风险也是真实的。
第一,SEC的豁免是五年期的临时措施,最终规则还没定,存在变数。
第二,它的客户高度集中,BlackRock一个客户就能左右它的增长曲线。
第三,财报还在亏损,商业化进度比市场预期的慢。
但方向已经清晰得不能再清晰了。
SEC绕开国会,用行政权力给代币化证券开了绿灯。这个信号的意义,比任何一份财报都重要。
监管不是来消灭创新的,是用规则来鼓励扶持的创新的。
而Securitize,正站在这场挑选的最前排。
本文仅为行业逻辑梳理,不构成任何投资建议。