🚨 Sebuah perusahaan perbendaharaan Bitcoin, insentif eksekutif mengambil 14,7% dari total saham terdilusi sepenuhnya
Grup: 点击进入玖玖的粉丝群
Pasar tiap hari menatap harga Bitcoin, tapi sangat sedikit orang yang melihat ke mana uang perusahaan perbendaharaan ini mengalir. Laporan terbaru dari VanEck mengungkap celah buta tersebut.
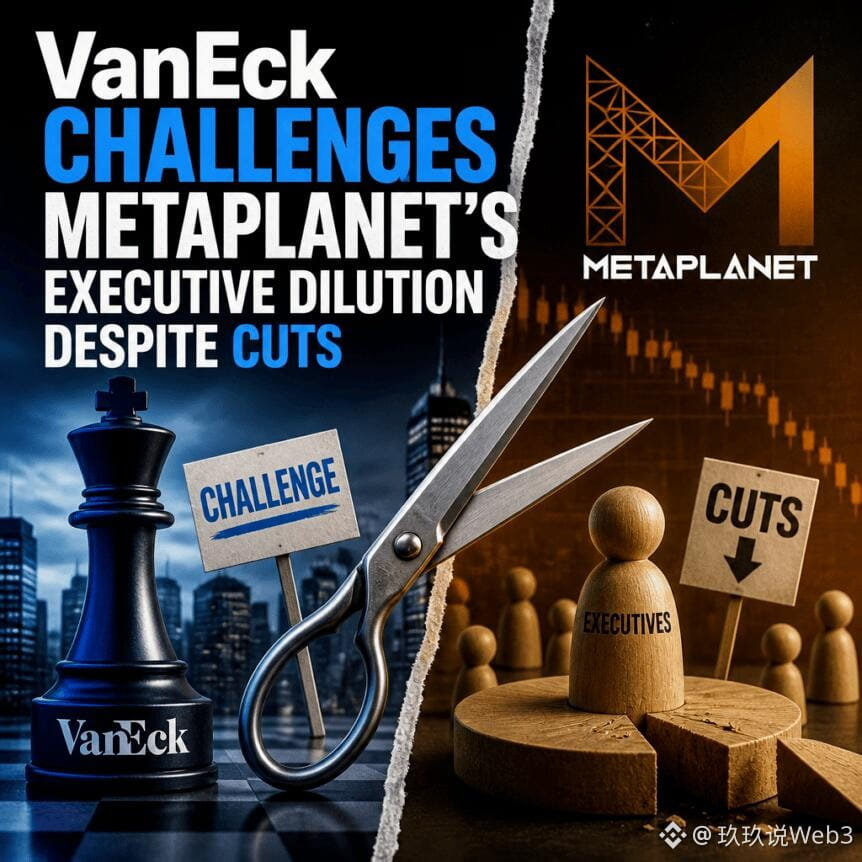
VanEck membandingkan 10 perusahaan perbendaharaan aset digital terbesar, dan hanya Metaplanet yang diberi peringkat terburuk. Alasannya sangat spesifik: insentif berbasis ekuitasnya setara dengan 14,7% dari saham terdilusi sepenuhnya, sementara paparan pribadi para eksekutif mencapai 8,2%📊. Rata-rata paparan para eksekutif di antara rekan sejawat hanya 0,8%, dan keseluruhan skemanya juga hanya sekitar seperempat dari yang dimiliki Metaplanet. Sebagai pembanding, pemegang aset perusahaan terbesar yakni Strategy, skema ekuitasnya 2%, paparan eksekutif 0,5%, dan mendapat penilaian positif.
Lihat lapisan berikutnya: Metaplanet ternyata juga tidak tinggal diam. Pada akhir Agustus, mereka mengakhiri ketentuan penyesuaian otomatis, lalu pada September memangkas equity pool opsi sebesar 41%. Logika ketentuan lama itu sangat jelas: setiap perusahaan menerbitkan saham baru untuk membeli Bitcoin, equity pool opsi ikut membesar—seolah biaya penerbitan baru diam-diam dibebankan ke semua orang. Namun VanEck menilai tambalan itu masih jauh dari cukup, dan bahkan menyerukan agar sekitar 273 juta saham yang sebelumnya dilepas untuk ekspansi ditarik kembali⚠️.
Tentu saja ada yang berpendapat, eksekutif mengambil lebih banyak saham karena tujuannya untuk mengikat mereka agar terus membeli Bitcoin—motivasinya masuk akal. Mengikat manajemen memang perlu “bargaining chip”, tapi batas sebenarnya ada pada chip itu keluar dari kantong siapa. Saya setuju setengahnya, tapi coba pikirkan: ketika equity pool ikut membengkak otomatis seiring penerbitan saham, maka pihak yang selalu membayar adalah pemegang saham biasa yang tidak duduk di meja. Naik-turunnya Bitcoin adalah urusan pasar, sedangkan dilusi adalah pilihan yang dibuat perusahaan sendiri.
Intinya, menurut saya yang harus paling diwaspadai institusi sekarang bukan apakah perusahaan perbendaharaan membeli Bitcoin atau tidak, melainkan apakah struktur insentif itu diam-diam bocor pada “orang dalam”💡. Data hanya mencakup 10 perusahaan, jadi sampelnya tidak besar, tapi arah yang ditunjukkan sudah cukup mengganggu. Satu kubu bilang beri ruang lebih besar untuk eksekutif, kubu lain bilang skema harus mendapat persetujuan pemegang saham lewat voting—kamu berdiri di pihak yang mana?👀
Klik foto profil untuk menonton live + gabung grup chat Jiuji untuk mendapatkan strategi harian🚀
#比特币 #机构资金 #PengawasanKripto
Grup: 点击进入玖玖的粉丝群
Pasar tiap hari menatap harga Bitcoin, tapi sangat sedikit orang yang melihat ke mana uang perusahaan perbendaharaan ini mengalir. Laporan terbaru dari VanEck mengungkap celah buta tersebut.
VanEck membandingkan 10 perusahaan perbendaharaan aset digital terbesar, dan hanya Metaplanet yang diberi peringkat terburuk. Alasannya sangat spesifik: insentif berbasis ekuitasnya setara dengan 14,7% dari saham terdilusi sepenuhnya, sementara paparan pribadi para eksekutif mencapai 8,2%📊. Rata-rata paparan para eksekutif di antara rekan sejawat hanya 0,8%, dan keseluruhan skemanya juga hanya sekitar seperempat dari yang dimiliki Metaplanet. Sebagai pembanding, pemegang aset perusahaan terbesar yakni Strategy, skema ekuitasnya 2%, paparan eksekutif 0,5%, dan mendapat penilaian positif.
Lihat lapisan berikutnya: Metaplanet ternyata juga tidak tinggal diam. Pada akhir Agustus, mereka mengakhiri ketentuan penyesuaian otomatis, lalu pada September memangkas equity pool opsi sebesar 41%. Logika ketentuan lama itu sangat jelas: setiap perusahaan menerbitkan saham baru untuk membeli Bitcoin, equity pool opsi ikut membesar—seolah biaya penerbitan baru diam-diam dibebankan ke semua orang. Namun VanEck menilai tambalan itu masih jauh dari cukup, dan bahkan menyerukan agar sekitar 273 juta saham yang sebelumnya dilepas untuk ekspansi ditarik kembali⚠️.
Tentu saja ada yang berpendapat, eksekutif mengambil lebih banyak saham karena tujuannya untuk mengikat mereka agar terus membeli Bitcoin—motivasinya masuk akal. Mengikat manajemen memang perlu “bargaining chip”, tapi batas sebenarnya ada pada chip itu keluar dari kantong siapa. Saya setuju setengahnya, tapi coba pikirkan: ketika equity pool ikut membengkak otomatis seiring penerbitan saham, maka pihak yang selalu membayar adalah pemegang saham biasa yang tidak duduk di meja. Naik-turunnya Bitcoin adalah urusan pasar, sedangkan dilusi adalah pilihan yang dibuat perusahaan sendiri.
Intinya, menurut saya yang harus paling diwaspadai institusi sekarang bukan apakah perusahaan perbendaharaan membeli Bitcoin atau tidak, melainkan apakah struktur insentif itu diam-diam bocor pada “orang dalam”💡. Data hanya mencakup 10 perusahaan, jadi sampelnya tidak besar, tapi arah yang ditunjukkan sudah cukup mengganggu. Satu kubu bilang beri ruang lebih besar untuk eksekutif, kubu lain bilang skema harus mendapat persetujuan pemegang saham lewat voting—kamu berdiri di pihak yang mana?👀
Klik foto profil untuk menonton live + gabung grup chat Jiuji untuk mendapatkan strategi harian🚀
#比特币 #机构资金 #PengawasanKripto