JPM baru saja merilis peta infrastruktur AI terbaru mereka — dan ini bukan lagi siklus hype GPU yang lain.
Kisah sesungguhnya: ASIC, jaringan (networking), dan peralatan wafer fab sedang mengambil peran berikutnya.
Pasokan masih menjadi kendala.
Belanja modal cloud dalam cakupan mereka:
• 2025: $491B
• 2026: $954B
• 2027: $1,4T
• 2028: $1,55T
• 2029–2030: bertahan di kisaran $1,6T
Pertumbuhan pendapatan hyperscaler mencapai puncaknya di 69% YoY. Pertumbuhan laba operasi mencapai 65%. Pendinginan—tapi masih berjalan panas.
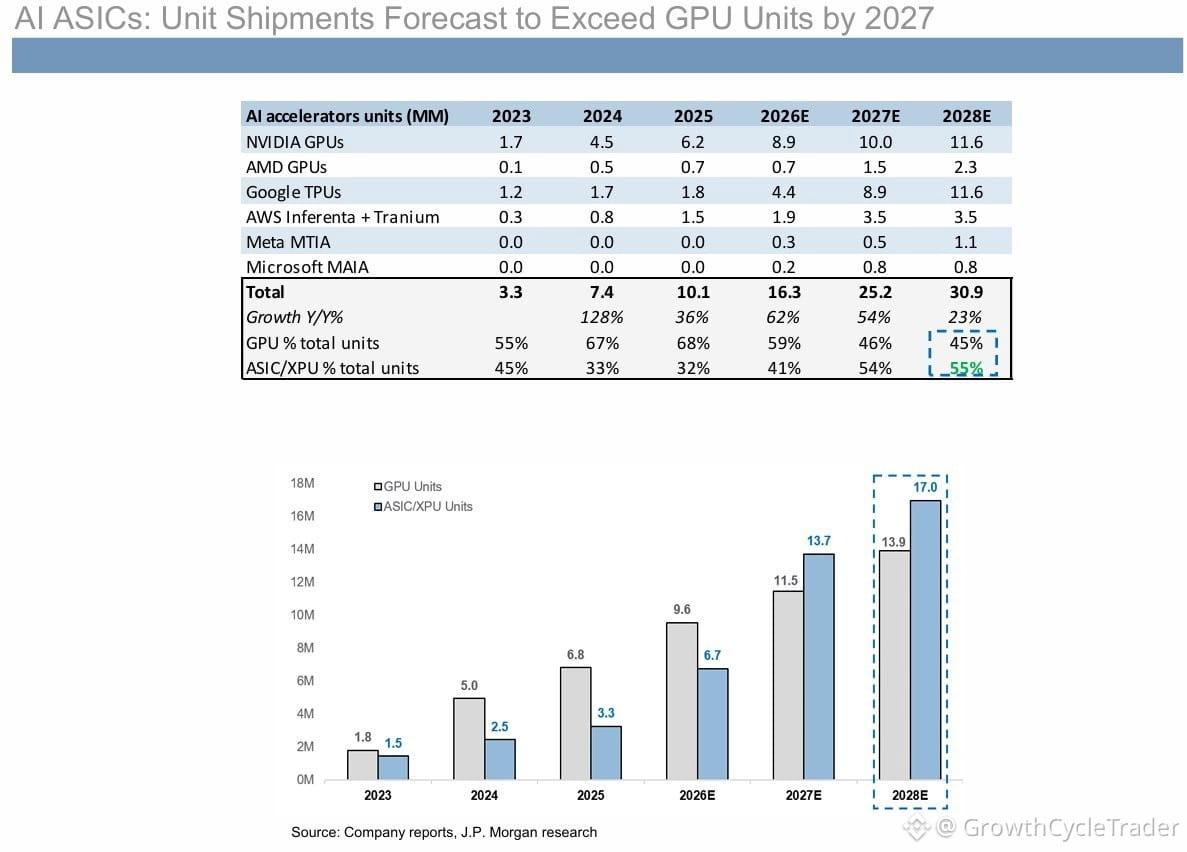
Pengiriman unit akselerator:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
GPU $NVDA tetap menjadi kategori terbesar — 8,9M unit pada 2025, naik menjadi 10,0M, lalu 11,6M.
Tapi inilah pergeserannya: TPU $GOOG meledak dari 4,4M menjadi 11,6M. Silikon kustom di AWS, Meta, dan Microsoft ikut mempercepat.
Pangsa ASIC dan XPU dari total unit:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Unit ASIC mulai melampaui unit GPU sekitar 2027–28.
$AVGO berada di pusatnya — memasok Google, Meta, OpenAI, SoftBank, Arm, dan Anthropic.
Networking adalah kendala berikutnya.
Tomahawk 6 sudah ludes terjual hingga kalender 2027.
Peralatan wafer fab (WFE) diproyeksikan naik 31% pada 2026 dan 38% pada 2027, didorong oleh TSMC N2/N3, HBM, dan DRAM.
Kapasitas cleanroom kini menjadi batas fisik utama.
Cek valuasi:
• $NVDA: 15,8x laba NTM — di bawah kelipatan historis rentang tengahnya
• $AVGO: 18,6x
Pemosisian semikonduktor melonjak setelah awal 2025 dan sejak itu mulai mereda.
Gelombang belanja modal itu nyata. Rantai pasok sedang berputar. Kendala berikutnya sudah terlihat.
Kisah sesungguhnya: ASIC, jaringan (networking), dan peralatan wafer fab sedang mengambil peran berikutnya.
Pasokan masih menjadi kendala.
Belanja modal cloud dalam cakupan mereka:
• 2025: $491B
• 2026: $954B
• 2027: $1,4T
• 2028: $1,55T
• 2029–2030: bertahan di kisaran $1,6T
Pertumbuhan pendapatan hyperscaler mencapai puncaknya di 69% YoY. Pertumbuhan laba operasi mencapai 65%. Pendinginan—tapi masih berjalan panas.
Pengiriman unit akselerator:
• 2025: 10,1M
• 2026: 16,3M
• 2027: 25,2M
• 2028: 30,9M
GPU $NVDA tetap menjadi kategori terbesar — 8,9M unit pada 2025, naik menjadi 10,0M, lalu 11,6M.
Tapi inilah pergeserannya: TPU $GOOG meledak dari 4,4M menjadi 11,6M. Silikon kustom di AWS, Meta, dan Microsoft ikut mempercepat.
Pangsa ASIC dan XPU dari total unit:
• 2025: 32%
• 2026: 41%
• 2027: 54%
• 2028: 55%
Unit ASIC mulai melampaui unit GPU sekitar 2027–28.
$AVGO berada di pusatnya — memasok Google, Meta, OpenAI, SoftBank, Arm, dan Anthropic.
Networking adalah kendala berikutnya.
Tomahawk 6 sudah ludes terjual hingga kalender 2027.
Peralatan wafer fab (WFE) diproyeksikan naik 31% pada 2026 dan 38% pada 2027, didorong oleh TSMC N2/N3, HBM, dan DRAM.
Kapasitas cleanroom kini menjadi batas fisik utama.
Cek valuasi:
• $NVDA: 15,8x laba NTM — di bawah kelipatan historis rentang tengahnya
• $AVGO: 18,6x
Pemosisian semikonduktor melonjak setelah awal 2025 dan sejak itu mulai mereda.
Gelombang belanja modal itu nyata. Rantai pasok sedang berputar. Kendala berikutnya sudah terlihat.