
Crypto trader terbiasa dengan logika yang sederhana:
Bitcoin diperdagangkan 24/7.
BTCUSDT perpetual juga diperdagangkan 24/7.
Pasar spot selalu diperbarui, jadi bursa hampir selalu memiliki harga eksternal terkini, yang bisa digunakan untuk membangun harga index dan harga mark.
Namun apa yang terjadi jika kita mengambil:
emas, minyak, saham, atau aset tradisional lainnya
dan kita membuat perpetual futures yang tetap diperdagangkan bahkan saat underlying market ditutup?
Di sinilah TradFi Perpetuals menjadi jauh lebih rumit daripada perpetual BTCUSDT biasa.
dan pertanyaannya jadi terdengar bukan:
ke mana harga akan pergi?
Dan:
siapa sebenarnya yang menentukan “harga yang benar” untuk kontrak saat pasar dasar diam?
Binance saat ini sedang mengembangkan segmen ini secara aktif dan sekaligus mengubah mekanisme kerja TradFi Perpetuals.
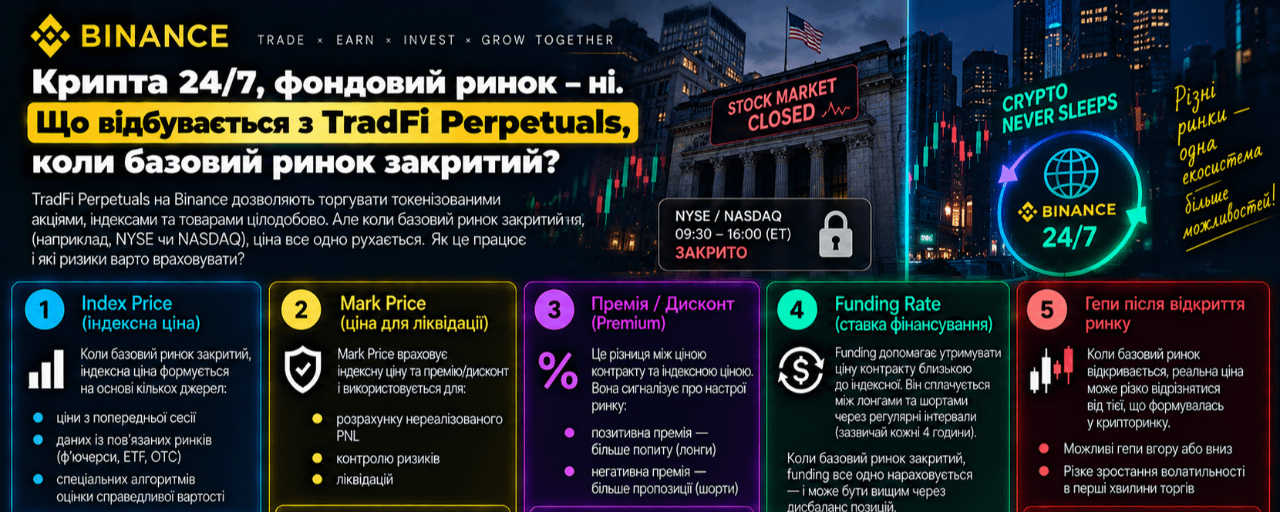
Sejak 15 September 2026, untuk commodity TradFi Perpetuals, Binance memperbarui mode perhitungan Price Index. Pada jam perdagangan biasa digunakan indeks standar berbasis kuotasi dari penyedia data pihak ketiga, sedangkan pada akhir pekan dan hari libur digunakan mode Orderbook EWMA. Perubahan berlaku untuk XAUUSDT, XAGUSDT, XPTUSDT, XPDUSDT, COPPERUSDT, CLUSDT, BZUSDT, NATGASUSDT, serta kontrak komoditas di masa depan.
Ini secara mendasar mengubah cara melihat TradFi Perpetuals.
Masalah utamanya: perpetual diperdagangkan, tapi underlying tidak
Bayangkan emas.
Pada Jumat, pasar tradisional dasar ditutup.
Dan perpetual XAUUSDT di Binance terus diperdagangkan.
Sepanjang akhir pekan, bisa terjadi:
konflik militer;
keputusan bank sentral;
sanksi;
kebangkrutan perusahaan besar;
perubahan tajam pada kurs dolar;
peristiwa politik.
Pasar kripto bereaksi seketika.
Trader XAUUSDT juga bereaksi.
Namun pasar tradisional emas belum dibuka.
Jadi muncul paradoks:
informasi baru sudah ada, tapi belum ada harga dasar resmi yang baru.
Khusus untuk menyelesaikan masalah ini, Binance menggunakan berbagai mode pembentukan Price Index.
Pertama, kita akan uraikan tiga jenis harga yang berbeda
Dalam kontrak perpetual, trader melihat beberapa harga sekaligus, dan masing-masing tidak menjalankan fungsi yang sama.
Last Price
Ini yang paling sederhana.
Harga transaksi terakhir antara pembeli dan penjual dalam perpetual kontrak tertentu.
Ia menunjukkan:
dengan harga saat transaksi itu benar-benar terjadi.
Namun Last Price bisa sangat volatil.
Terutama jika:
likuiditas rendah;
market order besar melewati beberapa level orderbook;
underlying ditutup;
di pasar terjadi kepanikan.
Jadi Last Price bukanlah harga yang ideal untuk likuidasi.
Index Price
Index Price berusaha menjawab pertanyaan lain:
berapa harga yang seharusnya dimiliki aset dasar terlepas dari spekulasi di dalam perpetual itu sendiri?
Pada jam normal, Binance membentuk indeks sebagai rata-rata tertimbang dari komponen yang diterima dari penyedia data pihak ketiga, dan memperbaruinya setiap detik.
Selama pasar tradisional masih berjalan, logikanya jelas.
Ada kuotasi eksternal yang nyata.
Perpetual bisa sedikit lebih tinggi atau lebih rendah, tapi ia memiliki jangkar eksternal.
Namun di akhir pekan, jangkar ini mungkin tidak ada.
Dan saat itulah bagian paling menarik dimulai.
Orderbook EWMA: saat pasar sendiri mulai menentukan indeks
Sebelumnya, salah satu cara menangani pasar dasar yang tertutup adalah Fixed Mode — indeks hanya tetap di harga terakhir yang tersedia.
Masalahnya jelas.
Anggap emas ditutup pada Jumat pada $3 000.
Pada Sabtu terjadi sebuah peristiwa, setelah itu para trader menganggap harga yang wajar sudah $3 100.
Perpetual mulai diperdagangkan di sekitar $3 100.
Dan Index Price tetap di $3 000.
Muncul basis yang sangat besar.
Ini mempersulit:
funding;
mark price;
manajemen risiko;
likuidasi.
Jadi Binance beralih ke:
Orderbook EWMA.
Untuk TradFi Perpetuals berbasis komoditas, mode ini digunakan pada akhir pekan dan hari libur.
Apa itu Orderbook EWMA dalam bahasa sederhana
Saat harga underlying eksternal tidak tersedia, sistem melihat:
orderbook milik sendiri untuk TradFi Perpetual.
Tapi tidak hanya mengambil transaksi terakhir.
Sebagai gantinya, digunakan Impact Mid Price — rata-rata antara Impact Bid Price dan Impact Ask Price, lalu nilai hasilnya dihaluskan dengan exponentially weighted moving average.
Jadi kira-kira:
Pasar Binance sendiri bilang:
kita saat ini siap membeli sekitar $3 095 dan menjual sekitar $3 105.
Sistem mendapatkan penilaian pasar rata-rata di sekitar $3 100.
Lalu sistem tidak mengizinkan indeks langsung loncat pada setiap permintaan acak, melainkan menghaluskan pergerakan.
Ini memang EWMA.
Mengapa tidak bisa hanya menggunakan Last Price
Bayangkan pada akhir pekan, likuiditas XAUUSDT menjadi lebih rendah.
Last Price:
$3 000.
Seseorang mengirim market buy besar.
Order melewati orderbook yang tipis, dan transaksi terakhir dicetak pada:
$3 080.
Kalau Mark Price langsung mengikuti Last Price, ini bisa:
melikuidasi posisi short;
menjalankan cascade likuidasi;
memicu pergerakan yang lebih besar lagi;
memisahkan kontrak dari penilaian pasar yang sebenarnya.
Jadi mark price dibangun khusus agar lebih tahan terhadap Last Price.
Mark Price adalah harga paling penting untuk trader dengan leverage
Untuk TradFi Perpetuals, Binance memakai rumus yang menetapkan Mark Price sebagai median antara beberapa harga kalkulasi dan harga kontrak.
Pada akhir Agustus, Binance juga mengubah mekanisme ini: untuk TradFi Perpetuals, moving-average basis pada Price 2 ditingkatkan dari 30 detik menjadi 1 menit, artinya sistem kini memakai 60 pengamatan per detik, bukan 30.
Ide utamanya:
Mark Price tidak perlu bereaksi terhadap setiap spike jangka pendek pada Last Price.
Itulah sebabnya Mark Price biasanya digunakan untuk:
unrealized PnL;
perhitungan margin;
logika likuidasi.
Jadi bagi trader dengan leverage, bisa muncul situasi yang tidak biasa:
Last Price:
$3 120
Mark Price:
$3 085
Index Price:
$3 075
Dan semua tiga angka bisa benar.
Mereka hanya menjawab pertanyaan yang berbeda.
Kalau begitu, apa arti Premium?
Premium pada dasarnya adalah selisih antara harga perpetual dan reference price-nya.
Jika perpetual diperdagangkan jauh di atas Index Price:
pasar siap membayar premium untuk long exposure.
Misalnya:
Index Price = $3 000
Perpetual = $3 060
Premium ≈ +2%.
Ini berarti permintaan untuk long sangat kuat.
Але ini +2% tidak otomatis berarti:
emas sudah naik 2%.
Pasar underlying bisa saja tertutup.
Artinya hanya:
para peserta pasar perpetual saat ini menilai harga masa depan lebih tinggi daripada last available traditional-market reference.
Ini sudah seperti prediction market.
Funding adalah mekanisme yang menghukum ketidakseimbangan yang terlalu besar
Di sinilah funding masuk.
Perpetual tidak punya expiry.
Jadi tanpa mekanisme funding, harga kontrak bisa selamanya terlepas dari underlying.
Funding menciptakan insentif ekonomi agar harga kembali mendekati reference price.
Jika perpetual diperdagangkan dengan premium positif yang besar:
biasanya longs membayar short.
Ini membuat long yang terlalu penuh menjadi lebih mahal.
Jika perpetual lebih rendah dari reference price:
short bisa membayar longs.
Dengan begitu, sistem terus-menerus menciptakan tekanan arbitrase.
Namun pada TradFi Perpetual ada masalah: arbitrase tidak selalu mungkin
Di BTCUSDT situasinya sederhana.
Jika perpetual terlalu mahal:
arbitrager bisa membeli BTC spot dan menjual perpetual.
Pasar dibuka secara bersamaan.
Gap harga cepat menyempit.
Dan sekarang bayangkan XAUUSDT pada hari Sabtu.
Perpetual:
diperdagangkan.
Futures emas tradisional:
ditutup.
Arbitrage trader tidak bisa membeli atau menjual underlying secara instan di bursa utama.
Jadi arbitrase klasik cash-and-carry sementara tidak bekerja.
Itulah sebabnya premium bisa jauh lebih besar dan bertahan lebih lama.
Ini perbedaan mendasar TradFi Perp dibanding perpetual BTCUSDT.
Akhir pekan pada dasarnya mengubah TradFi Perp menjadi pasar ekspektasi
Pada hari kerja biasa:
TradFi Perp ≈ turunan dari underlying.
Pada hari Sabtu:
TradFi Perp sebagian berubah menjadi:
oleh pasar ekspektasi harga future underlying.
Trader pada dasarnya memilih dengan uang:
di mana pasar dasar seharusnya dibuka?
Ini sangat mirip dengan cara futures indeks bisa merespons berita sebelum cash market dibuka.
Namun pada perpetual model kripto, proses ini terjadi tanpa expiry dan 24/7.
Dan di sinilah ada gap risk
Anggap:
Jumat:
Gold reference = $3 000.
Pada akhir pekan terjadi krisis geopolitik.
XAUUSDT TradFi Perpetual naik ke:
$3 120.
Pada Minggu malam, pasar futures dasar dibuka.
Ada dua opsi.
Varian 1: underlying terbuka di sekitar $3 120
Perpetual memprediksi harga masa depan dengan benar.
Index Price akan terseret ke reference dari traditional market yang baru.
Premium akan menyusut.
Funding dinormalisasi.
Trader yang membeli perpetual pada akhir pekan sebenarnya sudah menilai gap dengan benar.
Varian 2: underlying baru terbuka di $3 040
Kalau begitu, perpetual terlalu optimis.
Dimulai dengan re-pricing terbalik.
TradFi Perp bisa jatuh cepat:
$3 120 → $3 050.
Trader yang hanya melihat grafik perpetual dan berpikir:
“emas sudah naik 4%”,
bisa tiba-tiba mengalami pergerakan yang sangat tidak enak.
Binance bahkan meredam momen kembalinya pasar dasar secara terpisah
Ini detail yang sangat penting.
Saat sistem keluar dari Orderbook EWMA dan kembali menerima kuotasi eksternal yang normal, Binance tidak harus langsung mengalihkan Index Price.
Sebagai gantinya, digunakan pencampuran bertahap antara indeks lama dan baru.
Transisi memakan waktu sekitar satu menit untuk mengurangi lonjakan harga tajam saat underlying market pulih.
Ini adalah mekanisme protektif.
Tapi itu tidak menghilangkan risiko pasar.
Jika perpetual dan underlying yang sebenarnya menyimpang secara signifikan, convergence tetap akan terjadi.
Lebih rumit lagi untuk minyak dan komoditas lain
Untuk commodity TradFi Perpetuals ada fitur lain yang sama sekali tidak ada pada BTC.
Futures komoditas tradisional:
memiliki expiry.
Misalnya:
WTI May futures;
WTI June futures;
Brent July futures.
Dan Binance TradFi Perpetual:
expiry tidak ada.
Kalau begitu, bagaimana menjaga harga yang kontinu?
Karena mekanisme roll.
Binance menggunakan transisi bertahap antara near-month dan far-month futures — bobot berubah selama beberapa hari perdagangan agar tidak menciptakan gap buatan saat beralih dari satu kontrak ke kontrak lain.
Jadi CLUSDT atau BZUSDT — bukan hanya:
“harga minyak”.
Ini adalah derivatif berkelanjutan yang punya metodologi roll sendiri.
Contango dan backwardation juga penting
Pada futures komoditas bisa ada:
Contango
Kontrak yang jauh lebih mahal daripada yang dekat.
Misalnya:
Minyak Oktober = $80
Minyak November = $82.
Saat roll, reference price secara bertahap mulai lebih bergantung pada kontrak $82.
Backwardation
Sebaliknya:
Oktober = $80
November = $77.
Lalu roll menggeser reference ke arah kontrak yang lebih murah.
Trader BTCUSDT biasanya tidak memikirkan:
calendar structure;
delivery month;
term structure.
Trader TradFi commodity perpetual harus.
Mengapa Binance sekarang mengubah mode
Pada 15 September 2026, Binance memperbarui mode perhitungan Price Index untuk commodity TradFi Perpetuals:
Dari Minggu pukul 18:00 ET hingga Jumat pukul 17:00 ET
bekerja pada mode indeks standar dengan kuotasi dari data provider pihak ketiga.
Dari Jumat pukul 17:00 ET sampai Minggu pukul 18:00 ET serta pada hari libur
bekerja:
Mode Orderbook EWMA.
Jadi secara formal, TradFi Perp tetap tersedia untuk diperdagangkan terus-menerus.
Tapi metode untuk menjawab pertanyaan:
“underlying sekarang harganya berapa?”
berubah tergantung apakah ada pasar tradisional yang aktif.
Kenapa ini penting tepat sekarang
Binance tidak hanya mengubah indeks.
Platform ini cepat memperluas lini produk TradFi perpetual.
Kontrak baru untuk aset tradisional terus bermunculan, sementara beberapa TradFi Perpetuals sudah memiliki funding setiap empat jam dan leverage hingga 20x.
Artinya semakin banyak trader kripto mendapatkan exposure ke aset tradisional melalui antarmuka perpetual futures yang familiar.
Namun antarmuka yang familiar bisa memberi rasa keliru bahwa produknya bekerja persis seperti BTCUSDT.
Sebenarnya tidak.
BTCUSDT Perp dan TradFi Perp adalah produk yang secara fundamental berbeda
Di BTCUSDT:
Underlying:
diperdagangkan 24/7.
Spot arbitrage:
hampir selalu bisa diakses.
Index:
terus menerima kuotasi spot dari pasar.
Weekend:
tidak berbeda secara prinsip dari hari Rabu.
Pada TradFi Perpetual:
Underlying:
bisa jadi tertutup.
Arbitrage:
pada jam-jam tertentu terbatas.
Index:
bisa beralih dari kuotasi eksternal ke Orderbook EWMA.
Weekend:
bisa berbeda jauh dari hari kerja.
Market open:
bisa menciptakan convergence atau gap.
Komoditas:
tambahan ada roll antar bulan kontrak berjangka.
Ini sudah model risiko yang benar-benar berbeda.
Contoh: berita pada hari Sabtu
Bayangkan minyak.
Jumat:
Index Price CLUSDT = $80.
Pada Sabtu, produsen besar mengumumkan pengurangan pengiriman.
Trader kripto mengantisipasi gap up.
Last Price CLUSDT:
$84.
Orderbook EWMA Index:
$83.
Mark Price:
$83,20.
Apa yang kita lihat?
Pasar perpetual mengatakan:
ketika traditional oil futures dibuka, harga wajar bisa jauh lebih tinggi dari $80.
Tapi ini:
ekspektasi.
Belum tentu.
Jika underlying dibuka di $81,50, TradFi Perp harus dire-pricing ke bawah.
Kesalahan paling berbahaya adalah hanya melihat PnL
Trader melihat:
Long CLUSDT +7%.
Dan berpikir:
Bagus, minyak naik 7%.
Sebenarnya perlu langsung melihat:
Last Price
di mana para peserta diperdagangkan.
Mark Price
untuk apa risiko posisi dihitung.
Index Price
reference apa yang digunakan sistem.
Premium
seberapa jauh perpetual menjauh dari reference.
Funding
berapa biayanya untuk mempertahankan ketidakseimbangan ini.
Tanpa itu, PnL bisa memberikan gambaran yang tidak lengkap.
Leverage yang sangat berbahaya
Pada perpetual dengan leverage, gap risk makin membesar.
Dengan leverage 2x, pergerakan underlying 3% itu tidak menyenangkan.
Dengan 20x:
ini sudah perubahan besar pada posisi equity.
Dan momen terburuk bisa jadi tepat ketika:
pasar tradisional dibuka;
indeks beralih kembali;
premium mulai menyempit;
trader besar melakukan hedge posisi akhir pekan.
Jadi market open setelah akhir pekan adalah peristiwa risiko tersendiri.
Apa yang perlu dilihat trader TradFi Perpetual
Sebelum membuka posisi, saya akan mengecek enam hal.
Pertama — apakah underlying market sedang dibuka. Ini langsung menentukan seberapa besar Index Price bersandar pada kuotasi pasar eksternal.
Kedua — selisih Last Price dan Mark Price. Perbedaan besar menunjukkan ketidakstabilan pasar perpetual lokal.
Ketiga — Mark Price vs Index Price. Di sini terlihat basis dan seberapa jauh kontrak menyimpang dari reference.
Keempat — funding. Funding positif yang tinggi berarti trade long sudah bisa penuh.
Kelima — waktu pembukaan underlying. Semakin dekat ke market open, semakin tinggi peluang repricing cepat.
Keenam — untuk commodities perlu mengetahui roll schedule. Terutama untuk WTI, Brent, natural gas, dan tembaga.
Funding di sini perlu dibaca sebagai informasi, bukan hanya sebagai biaya
Dalam crypto perpetual, trader sering menganggap funding hanya sebagai:
berapa yang akan saya bayarkan atau terima.
Pada TradFi Perp, funding bisa memuat informasi lebih banyak.
Misalnya:
Sabtu;
gold perp +3% dari last traditional close;
funding tiba-tiba sangat positif.
Ini mengatakan:
pasar sangat condong ke long.
Dan pertanyaannya sekarang bukan lagi hanya:
apakah emas akan naik?
Dan:
apakah traditional market akan terbuka setinggi itu untuk membenarkan premium ini?
Ini benar-benar setup trade yang berbeda.
TradFi Perpetual pada akhir pekan bukan “harga aset”
Itu mungkin ide utamanya.
Harga TradFi Perpetual ketika underlying ditutup adalah:
konsensus para pelaku pasar derivatif mengenai harga adil di masa depan.
Ia bisa sangat informatif.
Kadang perpetual memang memprediksi gap masa depan.
Tapi ia tidak punya akses ajaib ke “harga” yang sebenarnya.
Saat underlying ditutup, harga referensi live yang sebenarnya tidak ada.
Hanya ada:
harga terakhir yang diketahui;
kejadian baru;
ekspektasi pasar;
orderbook;
risk premium.
Kenapa Orderbook EWMA lebih masuk akal daripada Fixed Price
Fixed Price pada dasarnya mengatakan:
selama pasar tradisional belum dibuka, tidak ada yang berubah.
Tapi dunia tidak berhenti pada Jumat malam.
Orderbook EWMA bilang:
tidak ada reference eksternal sekarang, jadi kita akan membiarkan pasar membentuk estimasi baru, tapi kita akan menghaluskannya dan membatasi pergerakan anomali yang tajam.
Untuk produk 24/7, ini model yang jauh lebih alami.
Itulah sebabnya Binance pertama kali menerapkan Orderbook EWMA untuk commodity TradFi Perpetuals, lalu menyebarkan logika serupa ke kontrak berbasis ekuitas pada periode ketika pasar dasar tidak tersedia.
Tapi EWMA tidak menghilangkan risiko
Ini penting.
EWMA:
menghaluskan;
memfilter;
mengurangi spike acak.
Tapi ia tidak bisa tahu:
di mana sebenarnya underlying akan dibuka.
Jika semua trader salah dengan cara yang sama pada hari Sabtu, EWMA juga akan mencerminkan kesalahan kolektif itu.
Dan hanya pembukaan pasar tradisional yang akan menunjukkan:
siapa yang benar.
Kesimpulan
TradFi Perpetuals terlihat familiar.
Margin USDT.
Kontrak perpetual.
Funding.
Leverage.
Long.
Short.
Namun di balik antarmuka kripto yang familiar itu ada struktur yang jauh lebih rumit.
Saat market underlying terbuka:
Price Index mengikat kontrak ke pasar TradFi yang nyata.
Saat underlying ditutup:
orderbook dan EWMA sebagian mengambil alih peran mekanisme price discovery.
Mark Price meredam anomali jangka pendek.
Funding menciptakan insentif untuk convergence.
Dan pembukaan pasar dasar memberi verifikasi terakhir seberapa tepat perpetual menilai informasi baru.
Itulah sebabnya TradFi Perpetual tidak bisa dianggap sebagai:
BTCUSDT—hanya saja alih-alih BTC, adalah emas atau saham.
Ini produk lain.
Mikrostruktur lain.
mekanisme arbitrase lain.
Ini juga risiko gap lain.
dan untuk komoditas — juga roll antar kontrak futures.
Karena pertanyaan paling penting sebelum posisi di TradFi Perp bukanlah:
ke mana harga akan pergi?
Dan:
mekanisme apa yang benar-benar membentuk harga ini sekarang?
Karena pada TradFi Perpetual, respons bisa berubah tergantung jam berapa, hari apa, dan apakah pasar underlying sedang beroperasi.
Ini bukan rekomendasi finansial. TradFi Perpetuals adalah produk derivatif dengan leverage dan bisa memiliki risiko spesifik terkait likuiditas, funding, selisih antara Mark Price dan Index Price, penutupan pasar dasar, serta gap harga saat dibukanya.
#Binance #BİNANCEFUTURES #TradFiPerpetuals #RiskManagement #BinanceSquare