


一、先把消息说清楚
SEC在9月17日发布了一项为期五年的“创新豁免”,为代币化美股在链上交易划定了合规边界。核心机制是创设了一类新型交易场所——代币化证券交易场所,可通过许可型自动做市商和流动性池撮合交易,无需先完成完整的交易所注册,向SEC发出通知即可运营。
几个关键约束值得注意。代币化股票必须赋予持有人与传统股票完全相同的经济和治理权益,包括股息和投票权,仅提供价格敞口的合成代币被明确排除在豁免之外。上市公司保留否决权,第三方平台上线代币化标的前须书面通知发行人并给予30天反对期,发行人反对则不得交易。底层智能合约须部署在公开、无需许可的分布式账本上,但进入流动性池的参与者须经过资质审核。
换言之:底层是公链,进池的人须过准入门槛,合成代币不在此列。
这一豁免出台的背景是参议院加密立法受阻。《数字资产市场透明度法案》于9月15日在程序性投票中未能达到推进所需的60票门槛,SEC主席Paul Atkins两天后即落地这份命令,并明确表态“无论有没有立法,SEC都会在现有权力内行动”。他单独特意标注了“No Synthetics”,态度清晰——代币必须承载真实股东权利,而非仅是价格敞口。
二、和币圈上涨有没有关系?可能是催化剂之一
消息落地后,比特币在9月18日盘中突破8万美元,为9月4日以来首次站上该关口,24小时内上涨5.88%。加密概念股反应更为剧烈:Coinbase收涨11.7%,Strategy上涨约16.4%,Robinhood上涨逾9.1%,矿企MARA Holdings收涨近13.8%。
但把上涨完全归因于“SEC放行”,逻辑上站不住。
当天推动比特币突破的直接燃料是空头挤压。Coinglass数据显示,60分钟内空头爆仓达1.83亿美元,在那一小时的杠杆清算总额中,约95美分来自押注价格下跌的交易者。FxPro首席市场分析师Alex Kuptsikevich的描述是:“交易者此前大举堆积杠杆空头头寸,押注跌势将延续,而这些问题被迫回补,成了突破的燃料”。
杠杆行情的烟灰之下,现货需求的变化才是更值得追踪的信号。9月17日,美国现货比特币ETF录得约1.59亿美元净流入,贝莱德的IBIT是主要的吸纳工具,该基金历史总净流入已达640.16亿美元。
更重要的是,比特币在本周宏观事件面前的姿态本身就传递了信息。美联储9月16日加息25个基点至3.75%—4.00%,为2023年7月以来首次,但比特币并未跌破7.52万美元的50%回撤位,反而守在三根主要移动均线之上。日本央行随后也以7比2的投票结果将政策利率上调至1.25%,创1995年以来31年最高水平,比特币同样拒绝破位。
市场对抗通胀定价已经完成,并未被迫去风险。这一组合——中性RSI、正值资金费率、价格位于均线结构之上——描述的是一种“已完成加息定价”的状态,而非恐慌。
三、别忽略两个结构性区分
第一个区分:股票上链不等于资金拿去买币。
有人把钱放进链上账户,只是为了持有代币化股票。使用区块链技术,不意味着相关公链代币自动获得同等价值捕获。BTC受到的影响更多来自整体风险偏好的修复,而非SEC政策的直接传导。对具体公链和协议而言,关键在于它有没有真正承接业务,以及业务增长能否转化为代币价值。
第二个区分:不是所有RWA概念币都能受益。
Atkins在命令中单独标注的“No Synthetics”已经划清了界限。海外加密货币交易所大量存在的、仅追踪股价但不提供股东权利的证券交换合约产品,不在此次豁免范围内。监管选择的是“真实股权上链”路径,而非“价格映射上链”。
四、链上数据在说什么
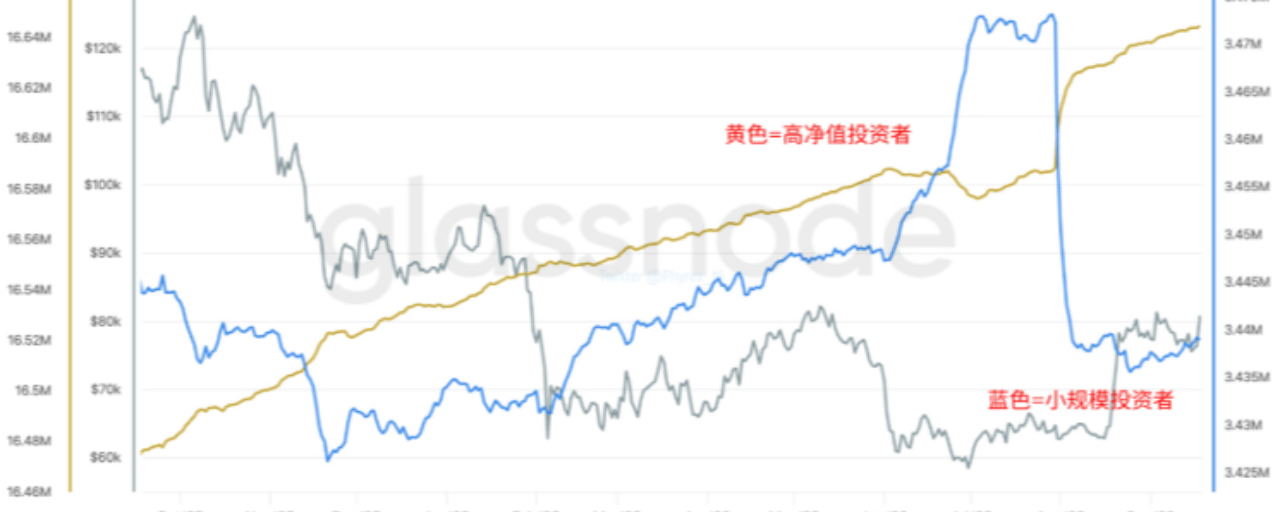
短期持有者的行为值得关注。CLARITY法案投票受挫后,短期持有者转入交易所的比特币规模从约1.94万枚增至3.31万枚,其中约2.32万枚处于浮亏状态,为近一个月来短期持有者规模最大的一次止损性卖出。卖盘集中在近期买入的投资者身上,长期持有者并未出现同步出逃的迹象。
与此同时,机构端的增持在加速。摩根士丹利通过旗下现货比特币ETF MSBT在9月连续增持,截至9月17日总持仓量首次突破8000枚,达到8026枚,价值约6.14亿美元。9月16日,另有巨鲸斥资1500万美元以76,007美元的均价买入197.35枚BTC并提至链上。
链上结构的分化是清晰的:短期止损盘在宏观不确定性下加速出清,而机构和中长期持有者在回调区间持续吸筹。
五、后续盯什么
判断这轮行情的持续性,而非仅看单日价格或资金流向总数,应该盯三个东西:
哪些平台真正上线。 豁免框架为Robinhood、Coinbase和Gemini等平台提供了潜在美国业务入口,但并非自动放行——平台需要采用符合代币化证券交易场所条件的许可型AMM结构,现有仅提供价格敞口的海外代币产品不能直接照搬。Coinbase已表态希望在监管许可后于美国推出代币化股票,Robinhood则计划让持有人以1比1比例将股票代币兑换为实际股票并加入投票权。
交易量和资金规模是否增长。 豁免对可交易代码数量与成交量设有上限,并须定期公开价格、数量、时间、资金池地址等数据。这些数据将成为观察链上证券真实需求的第一手信号。
用户是否持续使用。 五年豁免并非正式且永久的监管规则,而是让市场先行发展、收集实际运作信息,再用以制定更具弹性的长期制度。若缺乏国会立法保障,未来政府可能撤销这项豁免,这是行业需要面对的长期不确定性。
六、写在最后
传统金融愿意使用链上技术,是行业级的机会。SEC此举绕开了国会立法僵局,用行政豁免的方式为代币化证券在链上交易打开了第一扇门,其历史意义在于监管开始为真实证券使用链上交易机制提供具体框架。
但具体谁能赚到钱,还需要一家公司、一个协议地看。消息和上涨同时出现,不足以证明谁导致了谁。这是值得跟踪的产业进展,但还不是看到“股票代币化”几个字就追涨的理由。
至于更远的可能性——如果代币化证券在链上形成足够规模和流动性,它是否会反过来改变传统交易所的竞争格局,甚至动摇“交易所”这个概念的法律定义——这个问题,五年豁免期结束时或许才有初步答案。