
#日本央行加息至31年高位
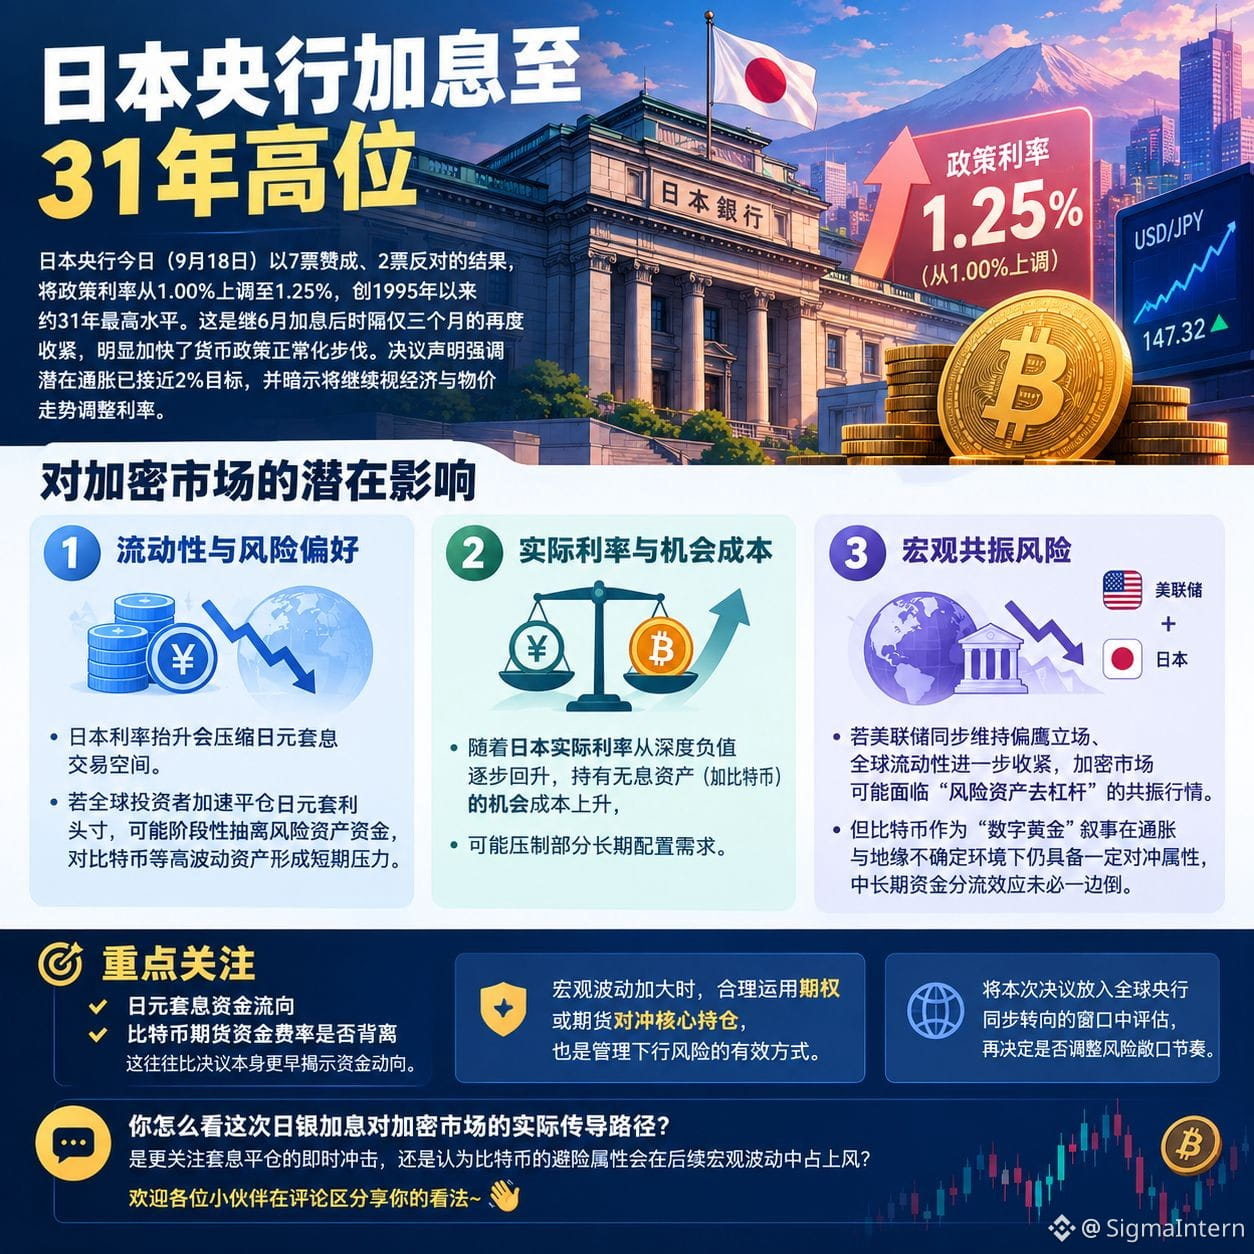
Bank sentral Jepang hari ini (18 September) memutuskan menaikkan suku bunga kebijakan dari 1,00% menjadi 1,25% dengan hasil 7 suara mendukung dan 2 menolak. Ini merupakan level tertinggi dalam sekitar 31 tahun sejak 1995. Kebijakan ini dilakukan lagi hanya tiga bulan setelah kenaikan pada bulan Juni, sehingga terlihat jelas mempercepat langkah normalisasi kebijakan moneter. Pernyataan keputusan menekankan bahwa inflasi potensial telah mendekati target 2% dan menyinggung kemungkinan bahwa suku bunga akan terus disesuaikan mengikuti perkembangan ekonomi dan pergerakan harga.
Kenaikan suku bunga itu sendiri sebagian sudah diperhitungkan oleh pasar, tetapi kombinasi “bertambahnya suara penolakan + tidak diberikannya jalur tindak lanjut yang jelas” membuat yen mengalami tekanan jangka pendek, sementara nilai tukar dolar AS terhadap yen meningkat. Dampak potensial terhadap pasar kripto terutama terlihat dalam tiga aspek:
1)Likuiditas dan risk appetite: Kenaikan suku bunga Jepang akan mempersempit ruang untuk transaksi carry trade yen. Jika investor global mempercepat penutupan posisi carry trade yen, bisa terjadi penarikan dana dari aset berisiko secara bertahap, sehingga menimbulkan tekanan jangka pendek pada aset volatil seperti Bitcoin.
2)Suku bunga riil dan opportunity cost: Seiring suku bunga riil Jepang yang perlahan kembali dari wilayah sangat negatif, biaya peluang untuk menahan aset tanpa imbal hasil (seperti Bitcoin) meningkat, yang berpotensi menekan sebagian kebutuhan penempatan jangka panjang.
3)Risiko resonansi makro: Jika The Fed secara bersamaan mempertahankan sikap yang relatif hawkish, dan likuiditas global kembali menyempit, pasar kripto mungkin menghadapi skenario “deleveraging aset berisiko” yang saling menguatkan. Namun, Bitcoin dengan narasi “emas digital” tetap memiliki atribut lindung nilai tertentu dalam lingkungan ketidakpastian inflasi dan geopolitik, sehingga efek pergeseran dana dalam jangka menengah–panjang belum tentu sepenuhnya satu arah.
Hal penting yang perlu dicermati adalah arus dana carry trade yen dan apakah funding rate pasar futures Bitcoin bergerak menyimpang (tidak sejalan). Biasanya, ini mengungkap arah pergerakan dana lebih cepat daripada keputusan itu sendiri. Saat volatilitas makro meningkat, $SIGMA penggunaan opsi atau futures secara wajar untuk melakukan lindung nilai terhadap posisi inti juga merupakan cara efektif untuk mengelola risiko penurunan. Evaluasikan keputusan kali ini dalam konteks jendela ketika bank-bank sentral global secara bersamaan beralih, lalu putuskan apakah perlu mengatur ritme eksposur risiko.
Bagaimana pendapat Anda tentang jalur transmisi aktual kenaikan suku bunga oleh BoJ terhadap pasar kripto? Apakah Anda lebih fokus pada dampak langsung dari penutupan carry trade, atau Anda menilai bahwa sifat Bitcoin sebagai aset lindung nilai akan lebih unggul dalam volatilitas makro di kemudian hari? Silakan bagikan pendapat Anda di kolom komentar~👂
Bank sentral Jepang hari ini (18 September) memutuskan menaikkan suku bunga kebijakan dari 1,00% menjadi 1,25% dengan hasil 7 suara mendukung dan 2 menolak. Ini merupakan level tertinggi dalam sekitar 31 tahun sejak 1995. Kebijakan ini dilakukan lagi hanya tiga bulan setelah kenaikan pada bulan Juni, sehingga terlihat jelas mempercepat langkah normalisasi kebijakan moneter. Pernyataan keputusan menekankan bahwa inflasi potensial telah mendekati target 2% dan menyinggung kemungkinan bahwa suku bunga akan terus disesuaikan mengikuti perkembangan ekonomi dan pergerakan harga.
Kenaikan suku bunga itu sendiri sebagian sudah diperhitungkan oleh pasar, tetapi kombinasi “bertambahnya suara penolakan + tidak diberikannya jalur tindak lanjut yang jelas” membuat yen mengalami tekanan jangka pendek, sementara nilai tukar dolar AS terhadap yen meningkat. Dampak potensial terhadap pasar kripto terutama terlihat dalam tiga aspek:
1)Likuiditas dan risk appetite: Kenaikan suku bunga Jepang akan mempersempit ruang untuk transaksi carry trade yen. Jika investor global mempercepat penutupan posisi carry trade yen, bisa terjadi penarikan dana dari aset berisiko secara bertahap, sehingga menimbulkan tekanan jangka pendek pada aset volatil seperti Bitcoin.
2)Suku bunga riil dan opportunity cost: Seiring suku bunga riil Jepang yang perlahan kembali dari wilayah sangat negatif, biaya peluang untuk menahan aset tanpa imbal hasil (seperti Bitcoin) meningkat, yang berpotensi menekan sebagian kebutuhan penempatan jangka panjang.
3)Risiko resonansi makro: Jika The Fed secara bersamaan mempertahankan sikap yang relatif hawkish, dan likuiditas global kembali menyempit, pasar kripto mungkin menghadapi skenario “deleveraging aset berisiko” yang saling menguatkan. Namun, Bitcoin dengan narasi “emas digital” tetap memiliki atribut lindung nilai tertentu dalam lingkungan ketidakpastian inflasi dan geopolitik, sehingga efek pergeseran dana dalam jangka menengah–panjang belum tentu sepenuhnya satu arah.
Hal penting yang perlu dicermati adalah arus dana carry trade yen dan apakah funding rate pasar futures Bitcoin bergerak menyimpang (tidak sejalan). Biasanya, ini mengungkap arah pergerakan dana lebih cepat daripada keputusan itu sendiri. Saat volatilitas makro meningkat, $SIGMA penggunaan opsi atau futures secara wajar untuk melakukan lindung nilai terhadap posisi inti juga merupakan cara efektif untuk mengelola risiko penurunan. Evaluasikan keputusan kali ini dalam konteks jendela ketika bank-bank sentral global secara bersamaan beralih, lalu putuskan apakah perlu mengatur ritme eksposur risiko.
Bagaimana pendapat Anda tentang jalur transmisi aktual kenaikan suku bunga oleh BoJ terhadap pasar kripto? Apakah Anda lebih fokus pada dampak langsung dari penutupan carry trade, atau Anda menilai bahwa sifat Bitcoin sebagai aset lindung nilai akan lebih unggul dalam volatilitas makro di kemudian hari? Silakan bagikan pendapat Anda di kolom komentar~👂