
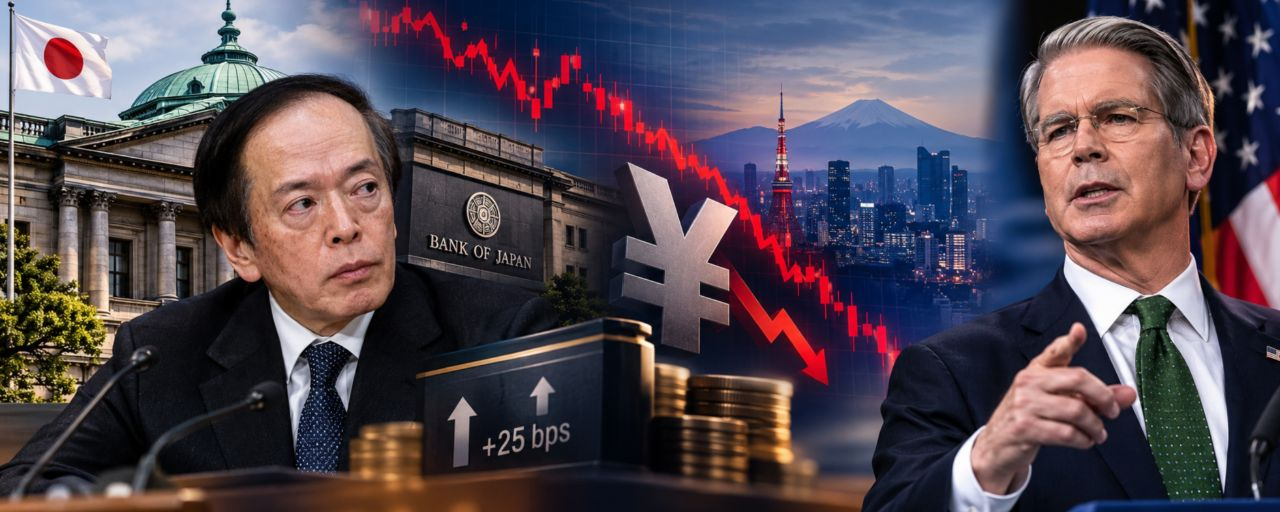

Yen justru bergerak berlawanan dengan yang diprediksi ekonomi buku teks. Suku bunga yang lebih tinggi seharusnya mendukung nilai mata uang. Namun, yen memperpanjang penurunannya pada Jumat setelah Bank of Japan menaikkan target suku bunga jangka pendeknya menjadi 1,25% dari 1,00%, langkah yang disetujui dengan suara 7-2, dengan anggota dewan Asada dan Sato menentang. Ketidaksetujuan—lebih dari kenaikan itu sendiri—yang membuat pasar terguncang: dua pembuat kebijakan yang menolak mendukung kenaikan tersebut menunjukkan bahwa BOJ mungkin tidak mampu bergerak secepat yang sebagian orang berharap.
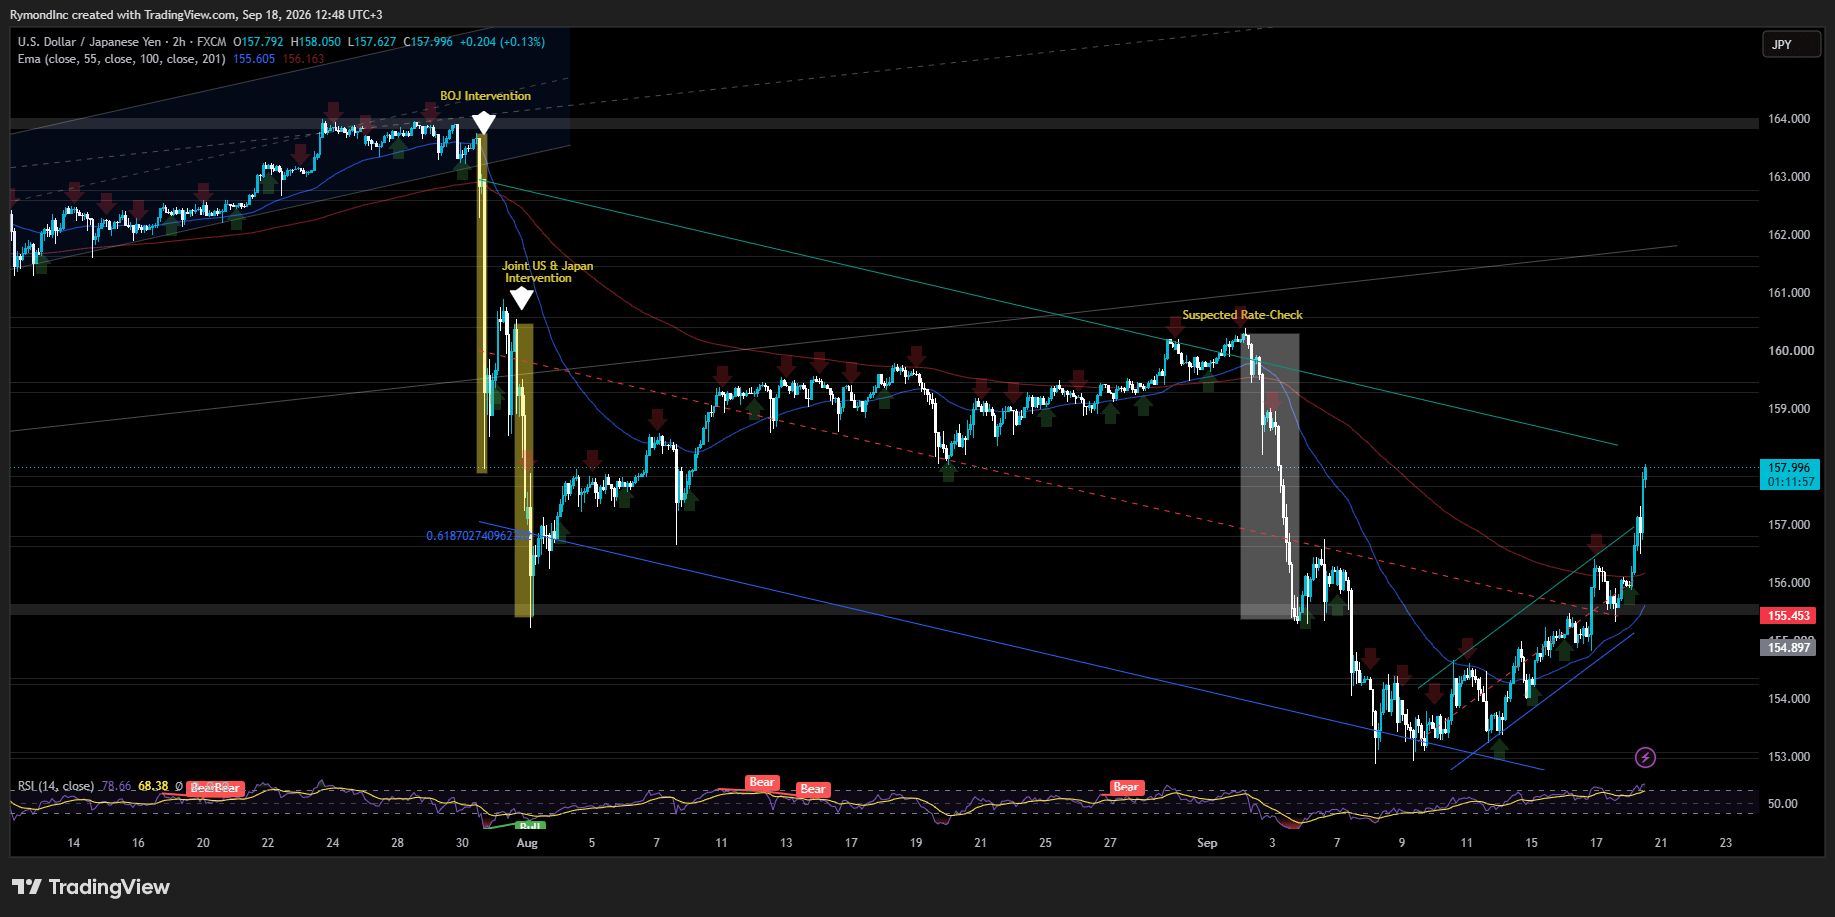
Mata uang turun ke level terendah dalam dua minggu terhadap dolar, turun lebih dari 1% pada hari itu menjadi ¥157,90. Para trader secara langsung menunjuk pada suara terbelah sebagai penyebabnya, dengan alasan bahwa dewan yang terbagi membuat laju pengetatan yang lebih cepat menjadi kurang mungkin ke depan.
Gubernur Kazuo Ueda mengadakan konferensi pers rutin setelah keputusan dan membuka peluang untuk kenaikan lebih lanjut, dengan mengatakan bank akan terus menaikkan suku bunga sebagai respons terhadap bagaimana ekonomi dan harga berkembang, serta bahwa tahap pelaksanaan kebijakan telah berubah.
Namun nada tersebut tidak seagresif hawkish seperti yang telah dipersiapkan pasar, terutama mengingat Menteri Keuangan AS Scott Bessent sebelumnya telah mendesak BOJ untuk mengambil tindakan tegas guna menghentikan pelemahan yen dan menambatkan inflasi. Bank tersebut tetap menaikkan suku bunga, tetapi mata uang justru bergerak ke arah yang salah.
Terkait apakah kenaikan 50 basis poin atau pengetatan berurutan (kenaikan berturut-turut) ada dalam rencana, Ueda mengatakan:
"Itu bergantung pada bagaimana kondisi harga berkembang. Bisa ada berbagai kemungkinan. Kita tidak boleh menyingkirkan apa pun. Kita sedang berada pada fase di mana kita perlu menelaah berbagai data dengan saksama. Namun itu tidak berarti kita bisa bergerak lambat. Kami akan menganalisis data dengan cermat dan mengambil tindakan yang tepat secara tepat waktu bila diperlukan."
Mengenai kecepatan kenaikan di masa depan:
"Adapun kecepatan kenaikan suku bunga di masa depan, kami tidak memiliki gagasan yang sudah ditetapkan sebelumnya seperti sekali setiap tiga bulan. Kami akan menentukan pada setiap pertemuan kebijakan bagaimana cara terbaik memastikan inflasi dasar stabil di 2%."
Mengenai risiko ke depan:
"Jika kenaikan biaya energi yang kembali berlanjut itu terus terjadi, hal tersebut bisa menambah tekanan lebih lanjut pada inflasi tingkat grosir dan kemudian inflasi konsumen. Itu sesuatu yang perlu kita waspadai."
Dalam kondisi keuangan:
"Kondisi keuangan menjadi kurang mendukung saat kami menaikkan suku bunga ... Penting untuk mencegah agar kondisi keuangan tidak mengencang terlalu banyak, atau memicu penyesuaian besar pada harga aset, dengan menaikkan suku bunga terlalu tajam."
Ueda juga menegaskan perlunya memisahkan kebijakan suku bunga dari pengelolaan mata uang, dengan menekankan bahwa BOJ menetapkan suku bunga berdasarkan indikator ekonomi dan risiko inflasi, bukan untuk menopang atau mengelola nilai tukar yen secara langsung.
Kathleen Brooks, direktur riset di XTB, mengatakan Ueda tidak terdengar setajam hawkish seperti yang diharapkan. Menurut penilaiannya, ia mengaburkan pesan dengan membahas tahap baru dalam proses penentuan kebijakan, sekaligus memperingatkan agar tidak bergerak terlalu cepat dan berisiko menimbulkan volatilitas pada harga aset.
Hal itu, menurutnya, menggambarkan dilema nyata BOJ: bank sentral perlu terus menaikkan suku bunga untuk mengendalikan inflasi, tetapi beban utang Jepang begitu besar sehingga bank sentral tidak mampu membuat pasar obligasi kaget dan menanggung risiko ketidakstabilan keuangan yang lebih luas.
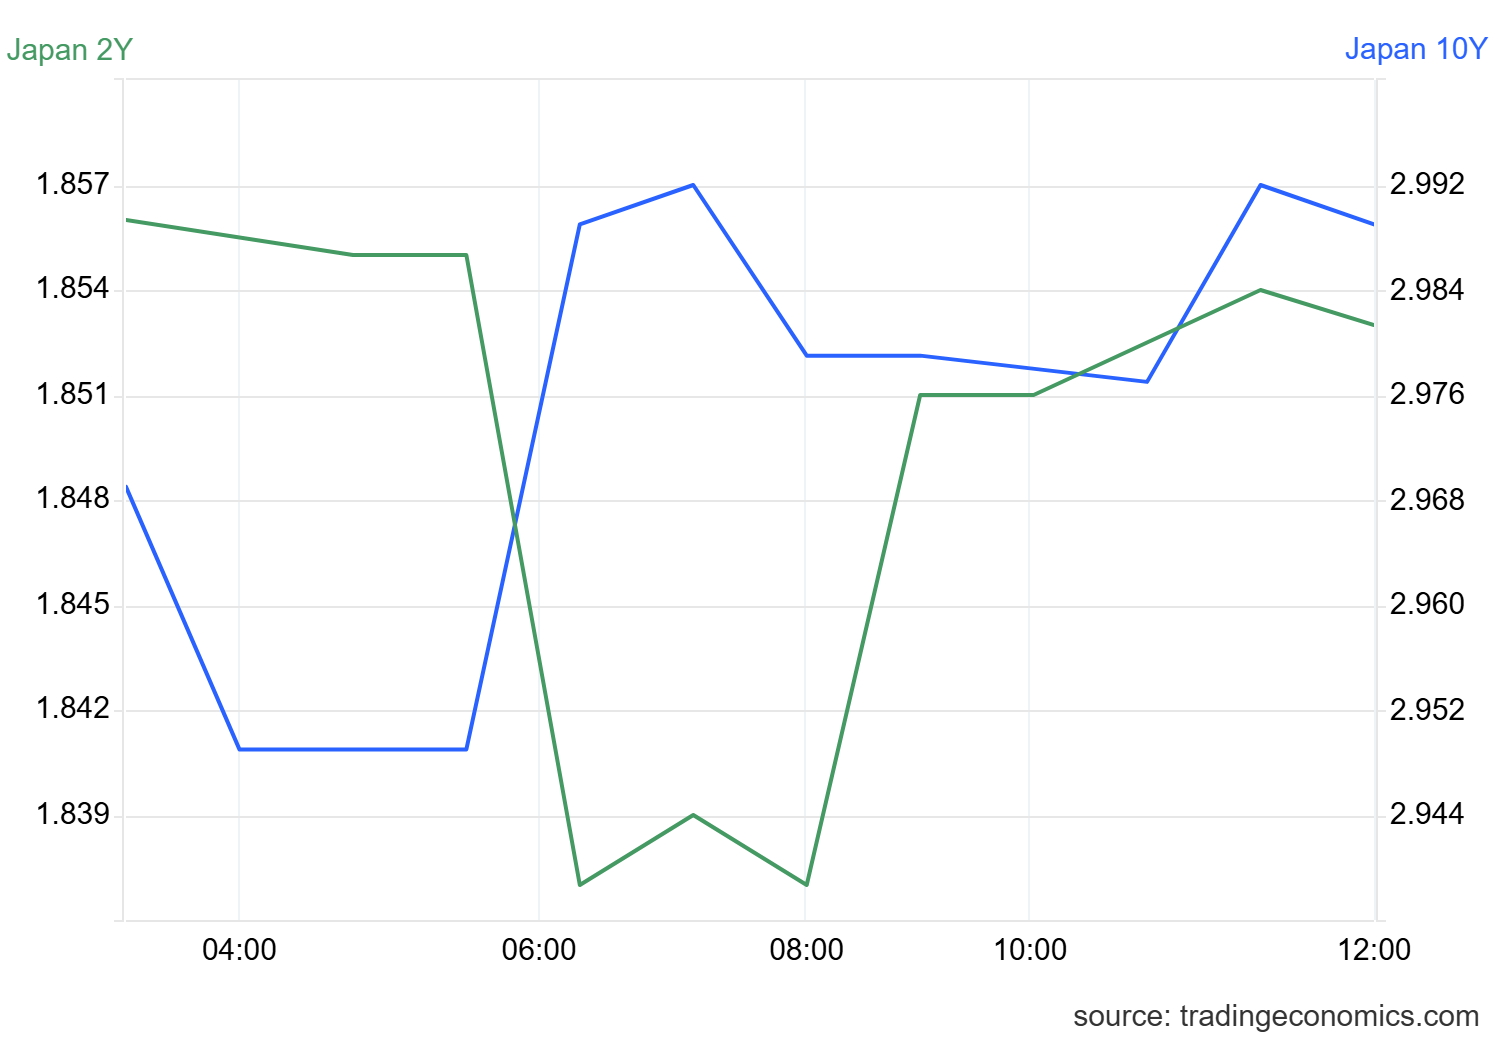
Siapa pun yang bertaruh bahwa kenaikan suku bunga ini akan memicu gelombang repatriasi modal oleh dana dan individu Jepang ternyata keliru. Yen melemah pada hari itu, dan imbal hasil obligasi Jepang turun di seluruh kurva—kebalikan dari apa yang akan dihasilkan oleh kisah repatriasi. Imbal hasil untuk Obligasi Pemerintah Jepang 2 Tahun turun menjadi 1,85%, turun 0,01 poin persentase dari sesi sebelumnya. Imbal hasil obligasi pemerintah 10 tahun tergelincir ke sekitar 2,95% pada hari Jumat, memperpanjang penurunannya hingga sesi ketiga.
Yen kini mendekati level yang memaksa intervensi bulan lalu, termasuk 160, ketika AS dan Jepang melakukan operasi bersama untuk membela mata uang tersebut untuk pertama kalinya dalam lebih dari dua dekade.
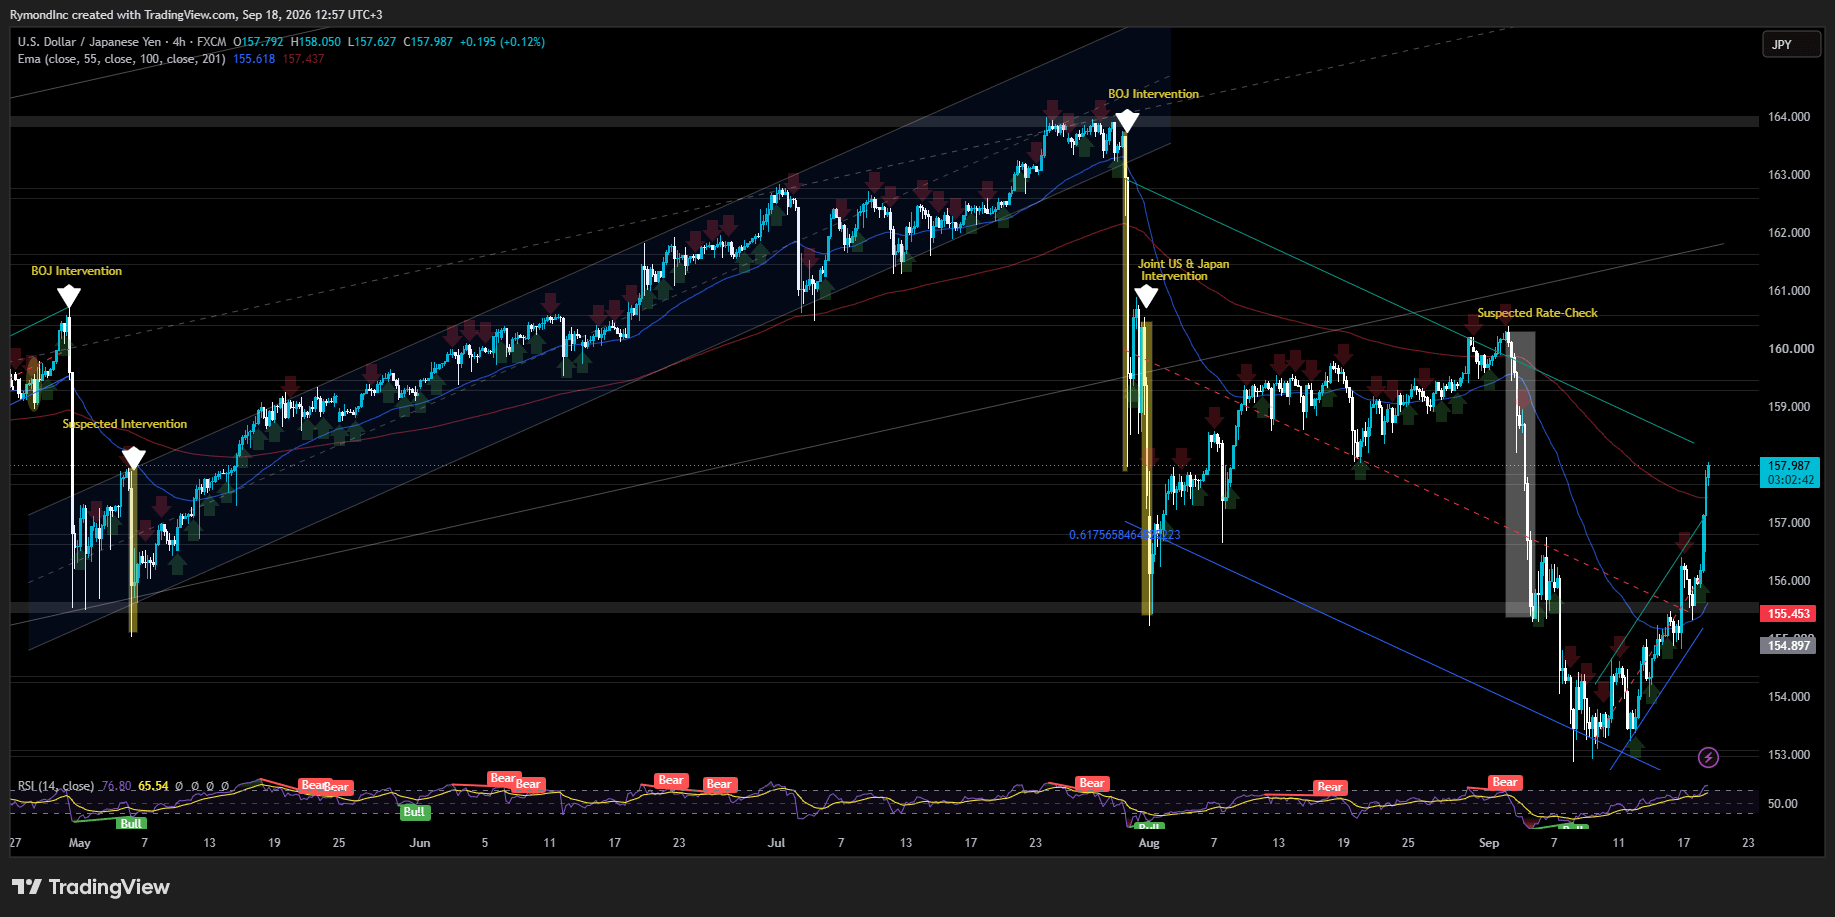
G7 sebelumnya pernah berkoordinasi soal yen—menjualnya untuk melemahkan mata uang setelah gempa bumi 2011—tetapi itu adalah perdagangan yang berlawanan. Untuk kerja sama Washington dan Tokyo yang terakhir kali dilakukan secara spesifik untuk membeli yen dan menopangnya, Anda harus kembali ke 1998, saat krisis perbankan Jepang.
Upaya penyelamatan itu dimajukan pada dua hari perdagangan yang kacau:
Total Belanja Jepang: Jepang menggunakan 15,39 triliun yen (96,5 miliar dolar AS) antara 30 Juli dan 26 Agustus. Hampir seluruhnya—diperkirakan hingga 85 miliar dolar AS—hangus dalam dorongan besar selama dua hari penuh di tengah kondisi bersama dengan AS.
Kontribusi AS: Meskipun angka resmi pastinya tetap dirahasiakan secara ketat, bagian AS pada dasarnya bersifat simbolis, tetapi sangat berdampak. Perkiraan pasar menempatkan komitmen Federal Reserve AS dan Departemen Keuangan AS di antara 5 miliar dolar dan 10 miliar dolar AS.
Siapa pun yang menempatkan posisi untuk repatriasi modal Jepang di balik kenaikan suku bunga ini salah membaca perdagangan hari ini. Yen melemah. Imbal hasil obligasi pemerintah Jepang turun di seluruh kurva. Suku bunga justru naik. Logika mata uang tidak mengikuti.
BOJ masih memiliki ruang untuk menaikkan suku bunga dari sini. Apakah yen akan benar-benar mempercayainya sebelum pertemuan berikutnya adalah pertanyaan utamanya.
Sumber: Reuters, Bloomberg, CNBC, The Guardian, XTB