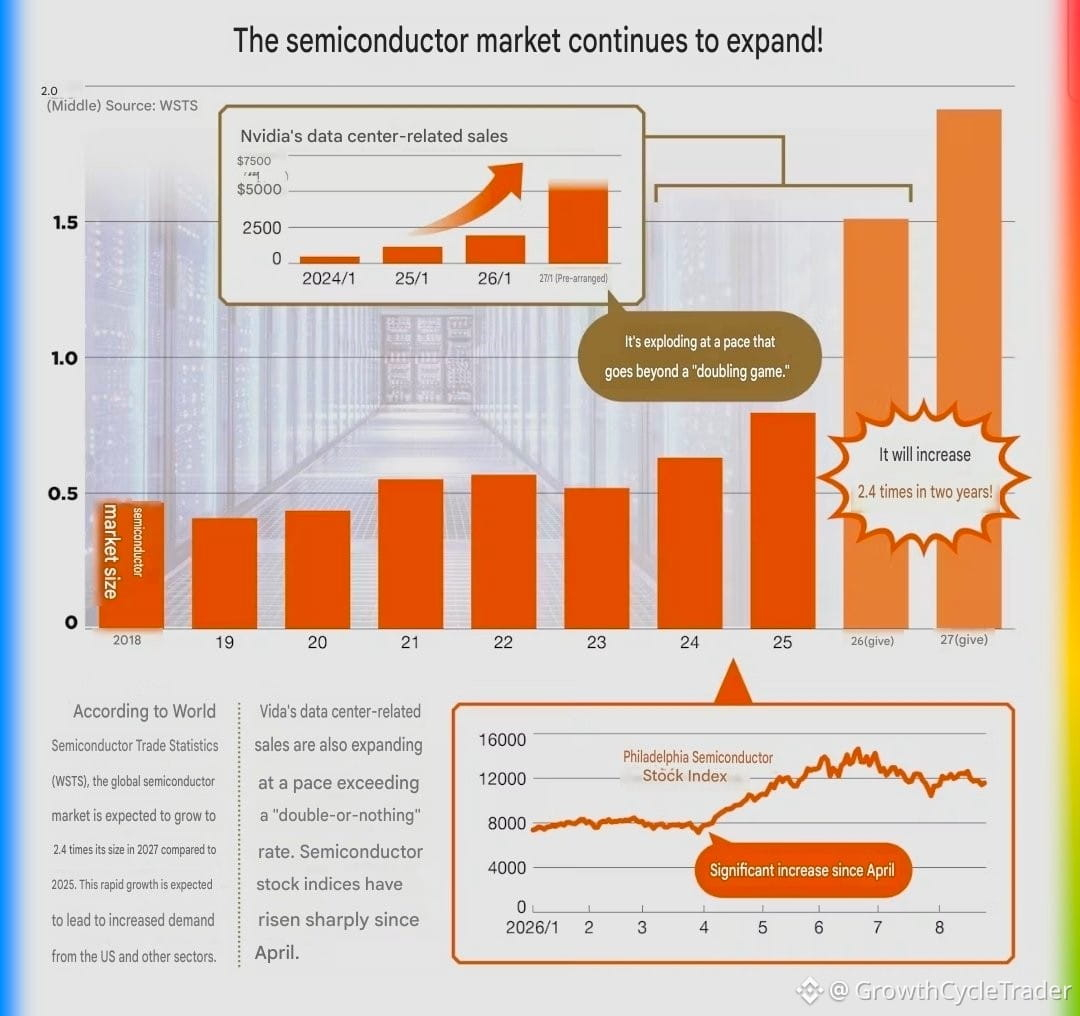
Tanpa gelembung AI. Tanpa gelembung semikonduktor.
Beban baru adalah agen — bukan pertanyaan chatbot lain.
Kazuyoshi Saito dari Iwai Cosmo mengatakan penggunaan token dan bit per token sama-sama meningkat saat model semakin baik. Produk itulah yang membuatnya tidak melihat adanya kemandekan. CoreWeave menghabiskan sekitar empat kali lebih besar dari penjualan untuk capex. Namun ia tetap tidak menyebutnya overbuild.
Yoshio Imanaka dari Rakuten mengatakan materi peralatan (bill of materials) untuk pusat data berubah tahun ini.
Chatbot menjalankan satu inferensi per prompt. Agen menjalankan banyak inferensi, ditambah retrieval. Satu akselerator lalu membutuhkan beberapa CPU di sekitarnya.
DRAM tetap panas. NAND menjadi memori jangka panjang. $INTC sedang menaikkan sekitar $20 miliar. Kioxia dan Samsung berada di sisi NAND.
Bahkan hall berikutnya juga menambah optik. Substrat indium-fosfida memasok sambungannya. Menggabungkan antar-lokasi lebih dari 1.000 km mengangkat optical amps.
Sumitomo Electric, JX Metals, dan AXT memimpin InP. $MRVL disebut untuk komponen amp. Pergantian daya AC ke DC menukar papan dan MLCC.
Saito memperkirakan penjualan global WFE naik sekitar 30% pada 2026. Fabs baru $TSM akan mulai ditingkatkan produksinya dari 2028. Ia menyebut itu sebagai rentang emas menuju 2030.
Kalimat Imanaka: membeli hanya $NVDA adalah permainan lama. Pantulan SOX sejak April, menurutnya, berasal dari paket yang lebih luas ini — bukan dari satu ticker GPU.
Aturan siklus lama tidak cocok secara rapi dengan beban agen. Permintaan bisa bersifat struktural namun tetap sulit terlihat dari kuartal ke kuartal.
Jika satu tugas agen menghabiskan banyak inferensi plus NAND, apakah dolar capex berikutnya mengarah ke HBM atau ke CPU dan flash yang duduk di sampingnya?
Itulah rotasinya.
Beban baru adalah agen — bukan pertanyaan chatbot lain.
Kazuyoshi Saito dari Iwai Cosmo mengatakan penggunaan token dan bit per token sama-sama meningkat saat model semakin baik. Produk itulah yang membuatnya tidak melihat adanya kemandekan. CoreWeave menghabiskan sekitar empat kali lebih besar dari penjualan untuk capex. Namun ia tetap tidak menyebutnya overbuild.
Yoshio Imanaka dari Rakuten mengatakan materi peralatan (bill of materials) untuk pusat data berubah tahun ini.
Chatbot menjalankan satu inferensi per prompt. Agen menjalankan banyak inferensi, ditambah retrieval. Satu akselerator lalu membutuhkan beberapa CPU di sekitarnya.
DRAM tetap panas. NAND menjadi memori jangka panjang. $INTC sedang menaikkan sekitar $20 miliar. Kioxia dan Samsung berada di sisi NAND.
Bahkan hall berikutnya juga menambah optik. Substrat indium-fosfida memasok sambungannya. Menggabungkan antar-lokasi lebih dari 1.000 km mengangkat optical amps.
Sumitomo Electric, JX Metals, dan AXT memimpin InP. $MRVL disebut untuk komponen amp. Pergantian daya AC ke DC menukar papan dan MLCC.
Saito memperkirakan penjualan global WFE naik sekitar 30% pada 2026. Fabs baru $TSM akan mulai ditingkatkan produksinya dari 2028. Ia menyebut itu sebagai rentang emas menuju 2030.
Kalimat Imanaka: membeli hanya $NVDA adalah permainan lama. Pantulan SOX sejak April, menurutnya, berasal dari paket yang lebih luas ini — bukan dari satu ticker GPU.
Aturan siklus lama tidak cocok secara rapi dengan beban agen. Permintaan bisa bersifat struktural namun tetap sulit terlihat dari kuartal ke kuartal.
Jika satu tugas agen menghabiskan banyak inferensi plus NAND, apakah dolar capex berikutnya mengarah ke HBM atau ke CPU dan flash yang duduk di sampingnya?
Itulah rotasinya.