


Pada 17 September, SEC secara resmi mengeluarkan "perintah pengecualian inovasi" (Innovation Exemption). Ketentuan intinya ada dua:
Pertama, platform yang melakukan trading saham tokenisasi—SEC menyebut mereka TSV (Tokenized Securities Venues). Asalkan menggunakan AMM liquidity pool untuk mempertemukan transaksi, sementara ini bisa tidak dianggap sebagai "bursa", sehingga tidak perlu melewati seluruh proses registrasi bursa.
Kedua, pihak yang memakai uang mereka sendiri di pool AMM tersebut untuk menyediakan likuiditas, bahkan memberi kuotasi kepada pelanggan, serta menandatangani perjanjian persetujuan modal, sementara ini juga tidak perlu diakui sebagai "dealer" (dealer). Dalam kondisi normal, aktivitas market-making seperti ini memang harus register dealer, dan ambangnya tidak rendah.
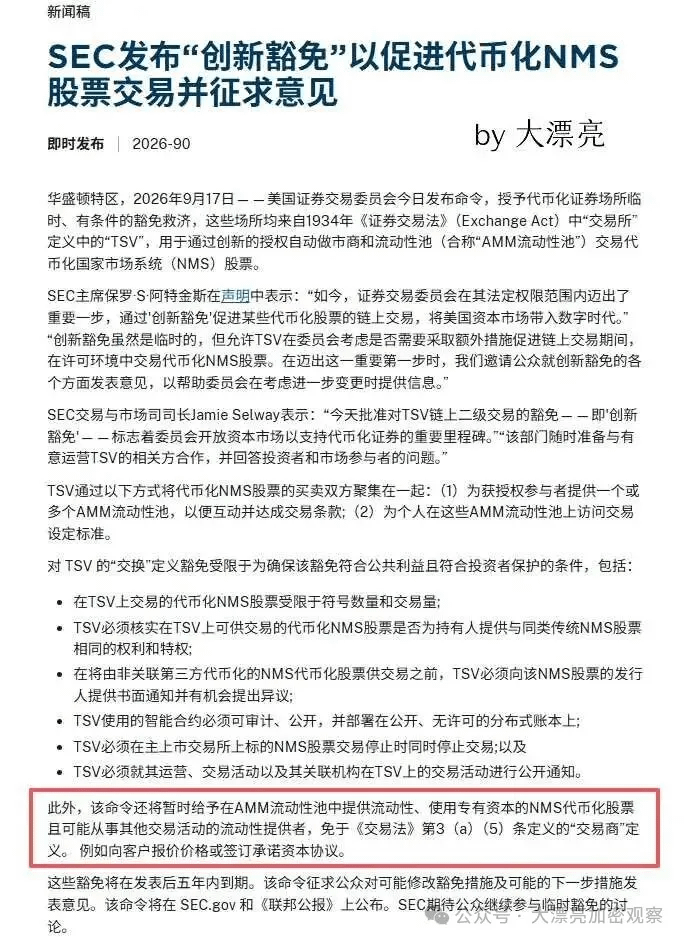
Dua pengecualian tersebut sama-sama berlaku selama 5 tahun; akan otomatis gugur saat jatuh tempo. SEC juga sedang mengumpulkan masukan dari publik, sehingga kemungkinan besar akan ada tambahan rincian aturan setelahnya.
Secara garis besar, bisa dianggap bahwa ketentuan inti yang tidak lolos dalam RUU tersebut diwujudkan lewat perintah eksekutif administratif oleh SEC.
SEC juga menambahkan beberapa ambang batas pada aset yang ditokenisasi, yang sekaligus bisa dianggap sebagai penjelasan bahwa mereka melindungi kepentingan investor:
Token harus memiliki hak yang sama seperti saham tradisional, termasuk hak dividen dan hak voting. Token jenis "exposure sintetis" yang hanya melacak harga dan tidak mewakili kepemilikan sejati, langsung dikecualikan.
Pihak ketiga yang ingin tokenisasi sebuah saham harus lebih dulu memberi pemberitahuan tertulis kepada perusahaan penerbit, memberi kesempatan bagi pihak tersebut untuk mengajukan keberatan; perusahaan bisa saja bilang tidak.
Jumlah aset yang menjadi objek transaksi dan volume transaksinya sama-sama dibatasi. SEC mengatakan bahwa pengecualian ini "didesain agar bisa dikendalikan".
AMM harus bersifat permissioned, harus ada ambang batas untuk akses pelanggan; bukan sembarang orang bisa langsung masuk dengan menghubungkan dompet lalu melakukan transaksi.
TSV harus secara berkala mengungkapkan data transaksi yang dinilai dalam dolar—harga, volume, timestamp, alamat pool, dan total volume transaksi harian; semuanya harus dipublikasikan.
Jujur saja, ambang batas ini tidak terlalu tinggi. Itu tetap sangat menguntungkan untuk bisnis DEX.
Di satu sisi, bursa terpusat harus melakukan KYC dengan ketat, sedangkan on-chain DEX tidak perlu—dan tentu saja ini akan memancing ketidakpuasan dari bursa tradisional.
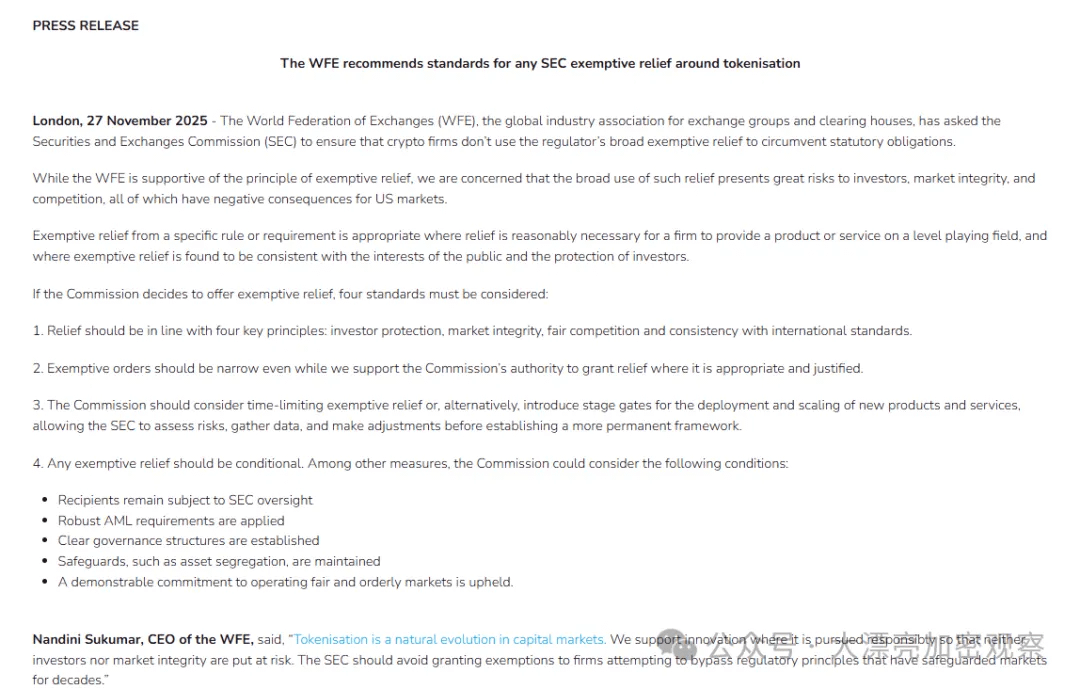
Atas hal ini, Federasi Bursa Dunia (keluarga Nasdaq, Cboe, CME) sudah secara terbuka menulis surat untuk menentang. Mereka mengatakan pengecualian seperti ini akan mengencerkan perlindungan investor dan membuka jalur regulasi berkecepatan tinggi yang tidak ada di pasar tradisional bagi platform kripto.
Tapi tren tokenisasi aset di sini, orang-orang Amerika juga ingin menggantikan surat utang AS dengan cara seperti ini, menjadi jalur baru agar dana dolar kembali ke dalam negeri.
Saat ini, lembaga kepatuhan untuk saham AS on-chain di AS yang benar-benar memegang peran terutama ada dua: Kraken dan Robinhood.
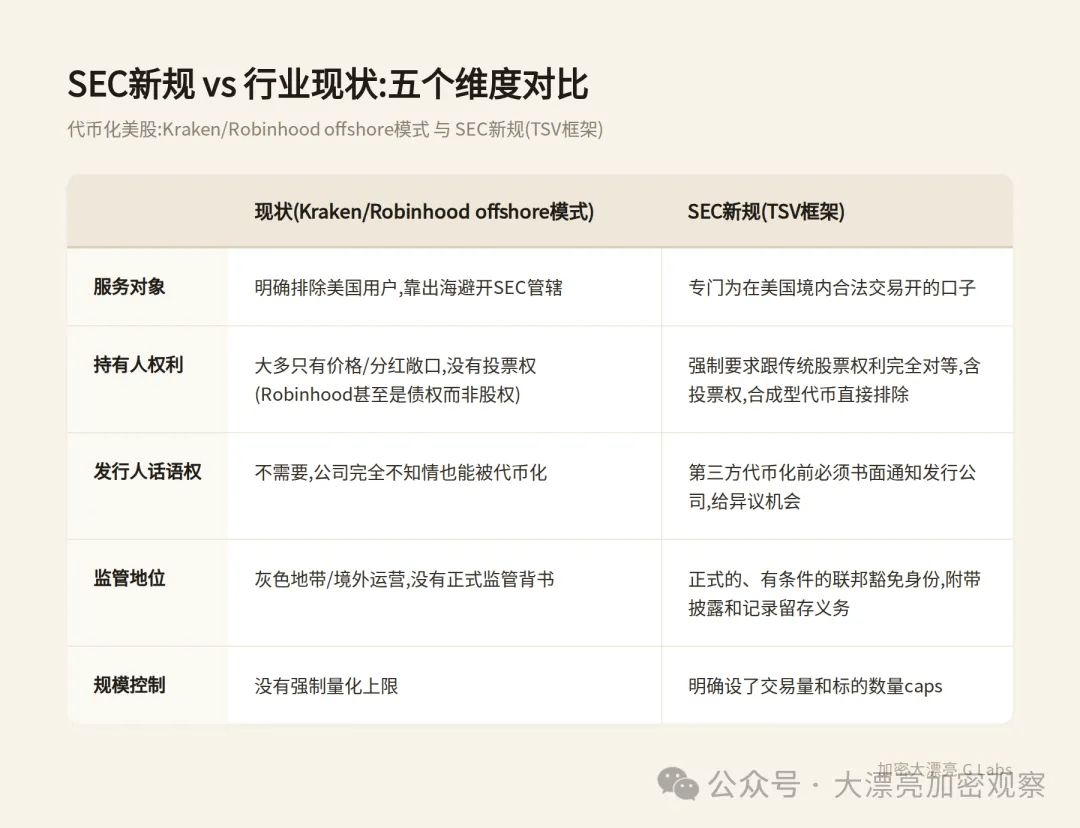
xStocks Kraken: Backed Finance membeli saham yang benar-benar disimpan (custody) dengan uang sungguhan, mencetak token 1:1. Saat ini sudah memproses volume transaksi sebesar 25 miliar dolar, dengan lebih dari 80 ribu pemegang on-chain. Tapi umumnya pemegang token yang mereka dapatkan hanya eksposur harga dan manfaat ekonomi yang sesuai dengan dividen—tidak ada hak voting.
Robinhood lebih ekstrem. Stock Tokens terbaru mereka sebenarnya adalah sekuritas utang yang ditokenisasi, diterbitkan oleh sebuah anak perusahaan di Jersey Island, bukan ekuitas. Pemegangnya tidak punya hak suara, tidak punya hak sebagai pemegang saham, tidak memiliki klaim kepemilikan langsung atas saham yang mendasarinya—murni pelacakan harga.
Setelah aturan baru SEC, hak investor akan lebih terlindungi.
Saat ini, semua bursa sedang menguatkan usaha untuk blockchain mereka sendiri. Sulit dipastikan siapa yang akan jadi pemenangnya.
Namun peta persaingan penerima manfaat terbesar dari aturan baru SEC untuk DEX masih cukup jelas.
Aturan baru mensyaratkan AMM harus permissioned. Ini berbeda dengan open public DEX yang terbuka seperti sekarang. Kasus DeFi permissioned yang benar-benar bisa disebutkan saat ini sebenarnya tidak banyak:
Aave Arc mulai diluncurkan pada 2022. Ini adalah pool pinjaman berizin yang pertama kali benar-benar serius. Tahun ini ditingkatkan menjadi Aave Horizon, dibuat model hibrida: lapisan jaminan pakai mekanisme berizin, sedangkan lapisan likuiditas (pool stablecoin) dibuka.
Tapi pada dasarnya ini adalah protokol pinjaman, bukan AMM dalam arti yang benar-benar ketat.
Project Guardian yang digarap oleh JPMorgan Onyx bersama otoritas moneter Singapura: mereka memakai Uniswap yang dimodifikasi di Polygon untuk transaksi valuta asing dan obligasi pemerintah. Lapisan akses menambahkan ambang batas berupa W3C verifiable credentials; hanya pihak yang diberi wewenang yang bisa masuk untuk melakukan transaksi ke dalam pool.
Ini membuktikan bahwa jalur "Uniswap versi yang dimodifikasi + permissioned access" benar-benar bisa dijalankan, bukan sekadar teori.
Arsitektur hooks Uniswap v4 adalah fondasi yang paling mungkin akan dipakai TSV. Hooks memungkinkan developer menambahkan aturan kustom ke logika di dalam pool, termasuk whitelist/KYC. Ini pada dasarnya seperti "menumpangi" engine AMM Uniswap untuk membuat versi yang lebih patuh.
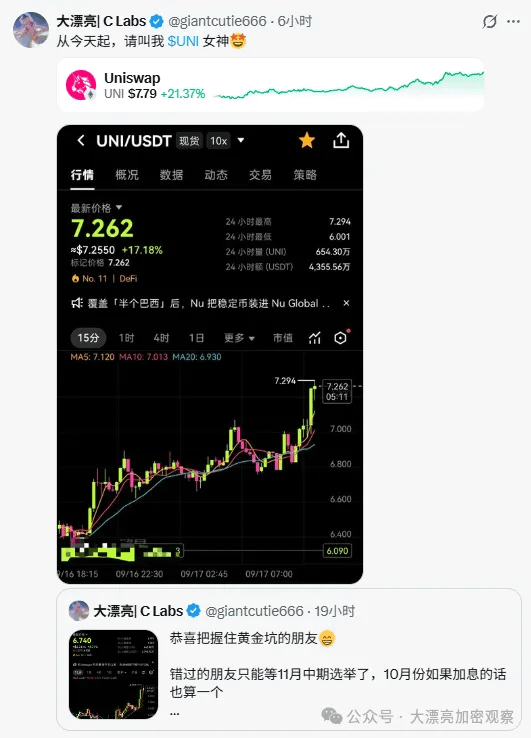
Oleh karena itu $UNI dapat dianggap sebagai penerima manfaat terbesar dari aturan baru SEC kali ini.
Pada Desember lalu Uniswap sudah membuka fee switch. Protokol mengambil sebagian dari biaya transaksi, pemegang token bisa membakar UNI untuk menukarnya dengan aset yang nilainya setara, sehingga mengurangi total suplai.
Begitu industri mengadopsi solusi Uniswap V4, dan menerapkan fee switch untuk melakukan buyback token, tampilannya ini terlalu indah sampai tidak berani membayangkannya.