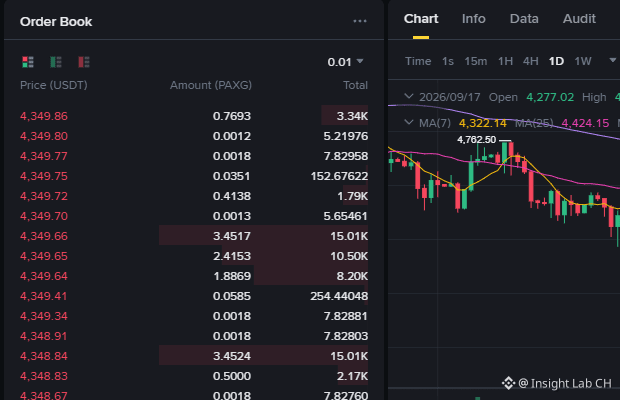
Pada sesi perdagangan pasar keuangan global terbaru, aset safe haven dan pasar obligasi pemerintah mengalami perubahan yang signifikan secara bersamaan. Imbal hasil obligasi pemerintah Inggris tenor 30 tahun anjlok 10 basis poin dalam sehari menjadi 5,76%, mencatat penurunan harian terbesar sejak Mei tahun lalu. Bersamaan dengan itu, pasar logam mulia dibanjiri minat beli: harga emas melonjak hampir 15 dolar dalam sehari menjadi 4.350 dolar per ons, naik 2,07%; harga perak juga meningkat 0,4 dolar, menjadi 64,63 dolar per ons. Perubahan pada dua aset representatif ini secara jelas mencerminkan bahwa dana pasar sedang mengalami penetapan ulang harga yang sangat agresif.
Penurunan tajam imbal hasil obligasi tenor panjang yang diiringi kenaikan kuat pada logam mulia biasanya bukan sinyal ekspansi likuiditas yang sehat, melainkan indikasi defensif dari dana global menghadapi meningkatnya ketidakpastian makro serta risiko skenario stagflasi yang mengarah pada ekor (tail risk). Turunnya suku bunga panjang secara mendadak menunjukkan pasar meragukan secara serius dinamika pertumbuhan ekonomi jangka menengah–panjang, bahkan mulai memperhitungkan risiko resesi lebih awal; sementara kenaikan emas yang bersifat terobosan menyoroti kekhawatiran bahwa mata uang berbasis kredit pemerintah tergerus oleh inflasi dan ketidakpastian geopolitik. Dibandingkan ekspektasi optimistis sebelumnya mengenai pendaratan lunak (soft landing), pergerakan penetapan harga aset saat ini lebih cenderung menggambarkan bahwa sentimen safe haven tengah memanas secara menyeluruh.
Bagi pasar keuangan tradisional secara keseluruhan, pola keterkaitan aset seperti ini mengisyaratkan bahwa risk appetite sedang menyusut secara nyata. Volatilitas tajam pada kurva imbal hasil obligasi kerap memperparah diferensiasi likuiditas di pasar modal; aset ekuitas dengan valuasi tinggi akan menghadapi tekanan penilaian ulang (re-estimation) valuasi. Ketika emas dan aset pendapatan tetap defensif menjadi tempat berlindung dana, volatilitas komoditas dan sektor-sektor yang bersifat siklik akan meningkat secara signifikan; tanda-tanda pengelompokan (penumpukan) pada sektor defensif juga berpotensi semakin menekan ruang kenaikan aset berisiko.
Jika ditarik ke pasar kripto, investor sebaiknya tetap sangat waspada. Meski sebagian pandangan mencoba mengkategorikan aset kripto yang diwakili oleh $BTC sebagai aset safe haven digital, dalam kondisi likuiditas ekstrem yang digerakkan oleh dorongan safe haven pada skala makro, pasar kripto umumnya terlebih dahulu diperlakukan sebagai aset berisiko ber-beta tinggi. Jika sentimen safe haven membuat likuiditas eksternal menyempit atau memicu deleveraging secara menyeluruh, dana kemungkinan besar akan lebih memilih menarik diri dari aset volatil tinggi lalu beralih kembali ke kas serta instrumen defensif yang bersifat keras. Menghadapi angin makro yang kurang menguntungkan dalam waktu dekat, mengejar kenaikan secara membabi buta (blind chasing) berpotensi menghadapi risiko koreksi yang lebih besar; perlu diwaspadai bahwa pergeseran likuiditas akan memberi tekanan ke bawah pada pasar kripto.
#Gold #BondYields #CryptoRisk
Penurunan tajam imbal hasil obligasi tenor panjang yang diiringi kenaikan kuat pada logam mulia biasanya bukan sinyal ekspansi likuiditas yang sehat, melainkan indikasi defensif dari dana global menghadapi meningkatnya ketidakpastian makro serta risiko skenario stagflasi yang mengarah pada ekor (tail risk). Turunnya suku bunga panjang secara mendadak menunjukkan pasar meragukan secara serius dinamika pertumbuhan ekonomi jangka menengah–panjang, bahkan mulai memperhitungkan risiko resesi lebih awal; sementara kenaikan emas yang bersifat terobosan menyoroti kekhawatiran bahwa mata uang berbasis kredit pemerintah tergerus oleh inflasi dan ketidakpastian geopolitik. Dibandingkan ekspektasi optimistis sebelumnya mengenai pendaratan lunak (soft landing), pergerakan penetapan harga aset saat ini lebih cenderung menggambarkan bahwa sentimen safe haven tengah memanas secara menyeluruh.
Bagi pasar keuangan tradisional secara keseluruhan, pola keterkaitan aset seperti ini mengisyaratkan bahwa risk appetite sedang menyusut secara nyata. Volatilitas tajam pada kurva imbal hasil obligasi kerap memperparah diferensiasi likuiditas di pasar modal; aset ekuitas dengan valuasi tinggi akan menghadapi tekanan penilaian ulang (re-estimation) valuasi. Ketika emas dan aset pendapatan tetap defensif menjadi tempat berlindung dana, volatilitas komoditas dan sektor-sektor yang bersifat siklik akan meningkat secara signifikan; tanda-tanda pengelompokan (penumpukan) pada sektor defensif juga berpotensi semakin menekan ruang kenaikan aset berisiko.
Jika ditarik ke pasar kripto, investor sebaiknya tetap sangat waspada. Meski sebagian pandangan mencoba mengkategorikan aset kripto yang diwakili oleh $BTC sebagai aset safe haven digital, dalam kondisi likuiditas ekstrem yang digerakkan oleh dorongan safe haven pada skala makro, pasar kripto umumnya terlebih dahulu diperlakukan sebagai aset berisiko ber-beta tinggi. Jika sentimen safe haven membuat likuiditas eksternal menyempit atau memicu deleveraging secara menyeluruh, dana kemungkinan besar akan lebih memilih menarik diri dari aset volatil tinggi lalu beralih kembali ke kas serta instrumen defensif yang bersifat keras. Menghadapi angin makro yang kurang menguntungkan dalam waktu dekat, mengejar kenaikan secara membabi buta (blind chasing) berpotensi menghadapi risiko koreksi yang lebih besar; perlu diwaspadai bahwa pergeseran likuiditas akan memberi tekanan ke bawah pada pasar kripto.
#Gold #BondYields #CryptoRisk